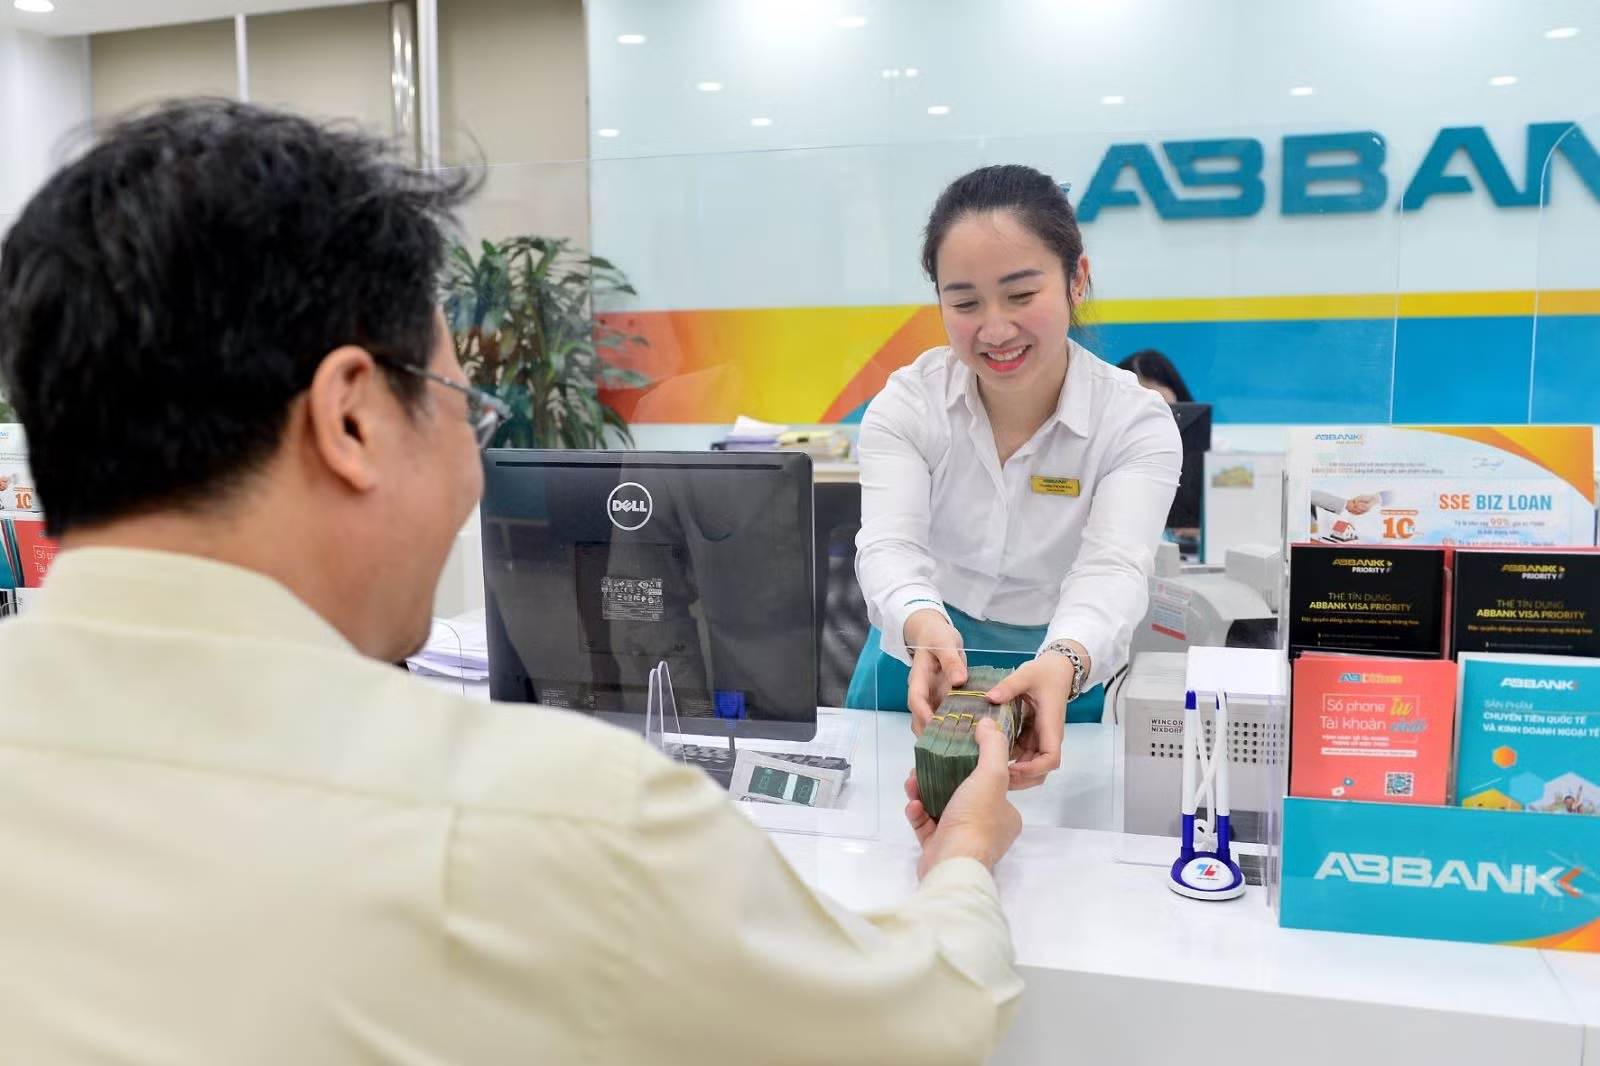
Đề cập tới vấn đề này ngày 15/6, ông Phạm Chí Quang - Phó Vụ trưởng phụ trách Vụ Chính sách tiền tệ (Ngân hàng Nhà nước - NHNN) cho biết: Tăng trưởng tín dụng tính đến nay đạt khoảng 8,15%, con số này còn khá xa so với mục tiêu tăng trưởng tín dụng của NHNN.
“Trong 3 năm trở lại đây, nhu cầu tăng trưởng tín dụng của các ngân hàng thương mại – NHTM đều vượt 20% dù định hướng tăng trưởng tín dụng mỗi năm chỉ 14%. Với tốc độ tăng trưởng lớn, nếu không kiểm soát room tín dụng, áp lực lạm phát sẽ rất lớn, áp lực tăng lãi suất huy động cũng rất cao. Nếu chiều theo nhu cầu tăng trưởng tín dụng trên của các NHTM, áp lực với lạm phát là rất lớn”, ông Phạm Chí Quang cho biết.
Để phục vụ nhu cầu tăng trưởng tín dụng, các ngân hàng sẽ phải chạy đua tăng lãi suất huy động, dẫn tới lãi suất cho vay và nợ xấu tăng theo. Đây cũng là lý do NHNN áp dụng room tín dụng. Tuy nhiên theo NHNN, mỗi năm cơ quan quản lý này đều đưa ra chỉ tiêu tăng trưởng tín dụng định hướng nhưng có sự điều chỉnh linh hoạt tùy diễn biến thị trường, kinh tế vĩ mô và dựa vào sức khỏe của từng tổ chức tín dụng (TCTD).
Ông Phạm Chí Quang khẳng định: Hiện có những ngân hàng vẫn còn room tín dụng nhưng cũng có ngân hàng đã gần cạn room. Đây là cơ hội để các ngân hàng cạn room tín dụng xem xét lại rủi ro, "gạn đục khơi trong" trong việc cấp tín dụng. Bên cạnh đó, khách hàng cũng cần đa dạng hóa nguồn vốn huy động. Việc áp dụng room tín dụng, theo NHNN, tuy là "mệnh lệnh hành chính" nhưng cần thiết để điều tiết thị trường. Định hướng NHNN mong muốn là chuyển tải dần vai trò cung ứng vốn trung, dài hạn cho nền kinh tế từ hệ thống ngân hàng sang các phân khúc khác của thị trường vốn.
Theo NHNN ít nhất hiện có khoảng 14 quốc gia sử dụng công cụ cấp hạn mức tăng trưởng tín dụng cho từng đối tượng. Có quốc gia cấp hạn mức cho doanh nghiệp, có quốc gia cấp hạn mức tăng trưởng cho từng hộ gia đình, cho những lĩnh vực đặc thù như bất động sản, có những nước cấp tăng trưởng tín dụng cho toàn bộ nền kinh tế...
“Về lâu dài NHNN sẽ điều hành chính sách theo hướng thị trường hơn. Tuy nhiên, việc tiến tới xoá bỏ cấp hạn mức tăng trưởng tín dụng cần có lộ trình thích hợp. Nếu bỏ ngay thì phải có công cụ chính sách thay thế như: Quản lý hệ số an toàn vốn theo chuẩn mực Basel II bằng cả tử số và mẫu số, trong đó tử số là vốn chủ sở hữu còn mẫu số là tín dụng đầu tư. Như vậy, chính sách sẽ theo thông lệ quốc tế và có tính toàn diện, đầy đủ”, TS Cấn Văn Lực cho biết.
Về lộ trình này, theo TS Cấn Văn Lực, NHNN có thể tính toán, cân nhắc trong điều kiện tín dụng ko tăng trưởng nóng, quỹ đạo ổn định ở mức khoảng 10 -12%/năm, khi đó áp dụng hệ số an toàn vốn sẽ yên tâm hơn. Ngoài ra, hy vọng thị trường vốn của Việt Nam như trái phiếu doanh nghiệp, chứng khoán sẽ sớm lành mạnh hoá, trở thành kênh dẫn vốn trung - dài hạn chủ đạo, giúp giảm áp lực vốn, thì tăng trưởng tín dụng cũng sẽ bớt áp lực.
“Cần có một lộ trình cụ thể, để thị trường tài chính tiền tệ trở thành một thị trường thực thụ, các ngân hàng tự do kinh doanh, tự do cạnh tranh. Việc quản lý Nhà nước khi đó chỉ nằm trên khuôn khổ luật pháp là chính. Các ngân hàng kinh doanh đúng luật sẽ được hưởng lợi, nếu phá sản sẽ phải tự xử lý với nhà đầu tư và với khách hàng, tự xử lý các vấn đề tài chính khác. Để đạt được điều đó, Việt Nam phải xây dựng thị trường tài chính tiền tệ mang tính thị trường, khuôn khổ pháp luật được cải thiện, các yêu cầu về quản lý phá sản cũng như các yêu cầu khác đi vào nề nếp”, PGS TS. Đinh Trọng Thịnh cho biết.
Từ năm 2011 đến nay, NHNN đã thực hiện xét cấp tăng trưởng tín dụng cho các TCTD. Trong 11 năm qua, NHNN thường xuyên đánh giá, rà soát, cập nhật việc điều chỉnh, xét tăng trưởng tín dụng song song với các biện pháp quản trị vĩ mô khác.
NHNN đã liên tục cập nhật, yêu cầu các TCTD tuân thủ các quy định, chuẩn an toàn như Basel II, sớm áp dụng chuẩn cao hơn là Basel III trong hoạt động quản trị của ngân hàng thương mại (NHTM). Về mặt lịch sử có thể thấy, tăng trưởng tín dụng trước khi xét room tín dụng (2011 trở về trước), bình quân mỗi năm tăng trưởng tín dụng trên 30%, có những năm trên 53%. Mức độ tăng trưởng như vậy vượt rất xa khả năng quản trị, cân đối vốn của các NHTM. Điều đó sẽ dẫn đến hệ luỵ rất lớn đó là mất khả năng thanh toán. Vì vậy NHNN phải đi song song, vừa quản trị các NHTM theo chuẩn mực quốc tế, vừa kiểm soát tăng trưởng tín dụng các NHTM, giám sát từ sớm, từ xa, đảm bảo hoạt động của NHTM nằm trong tầm kiểm soát của chính họ.
Trước đó, Thống đốc NHNN Nguyễn Thị Hồng cho rằng: Ngân hàng nào cũng muốn tăng trưởng tín dụng nhiều nhưng nếu đáp ứng hết hạn mức mong muốn của NHTM, Việt Nam sẽ không ổn định được vĩ mô như hiện nay. Vì vậy, “tư lệnh” ngành Ngân hàng bày tỏ mong muốn thị trường vốn phát triển; đồng nghĩa với việc các doanh nghiệp có thể tiếp cận vốn vay trung, dài hạn trên thị trường. Đối với nguồn vốn từ hệ thống ngân hàng chỉ phục vụ ngắn hạn đáp ứng nhu cầu vốn lưu động trong hoạt động sản xuất, kinh doanh. Khi đó, áp lực đối với việc kiểm soát tăng trưởng tín dụng của NHNN sẽ giảm bớt.
Theo lãnh đạo NHNN, NHNN thường phân bổ room tín dụng cho các TCTD theo nguyên tắc: tổ chức tín dụng có tình hình hoạt động an toàn, lành mạnh hơn sẽ được xem xét phân bổ chỉ tiêu tăng trưởng tín dụng cao hơn. Qua đó, thúc đẩy tổ chức tín dụng nâng cao năng lực quản trị, điều hành, tăng cường chất lượng, hiệu quả hoạt động và các chỉ số an toàn hoạt động.
Ngoài ra, NHNN cũng xem xét phân bổ tăng trưởng tín dụng dựa trên một số yếu tố khác như mặt bằng lãi suất huy động, cho vay, tỷ trọng đầu tư vào lĩnh vực bất động sản, lĩnh vực nông nghiệp, nông thôn... đảm bảo thực hiện đúng chủ trương của Chính phủ và NHNN về tập trung tín dụng vào lĩnh vực sản xuất kinh doanh, kiểm soát chặt chẽ tín dụng vào lĩnh vực tiềm ẩn rủi ro, tiếp tục giảm mặt bằng lãi suất cho vay.