Hấp dẫn lãi suất thấp
Ngày 1/9, Vietcombank thông báo triển khai chính sách cho vay để trả nợ trước hạn tại ngân hàng khác đối với các khoản vay phục vụ nhu cầu đời sống của khách hàng cá nhân. Để lôi kéo khách hàng, hiện ngân hàng này áp dụng mức lãi suất cho vay ưu đãi chỉ từ 6,9%/năm trong 6 tháng đầu hoặc 7,5%/năm trong 12 tháng đầu, 8,0%/năm trong 24 tháng đầu, sau đó sẽ điều chỉnh lãi suất cho vay theo tình hình thực tế.
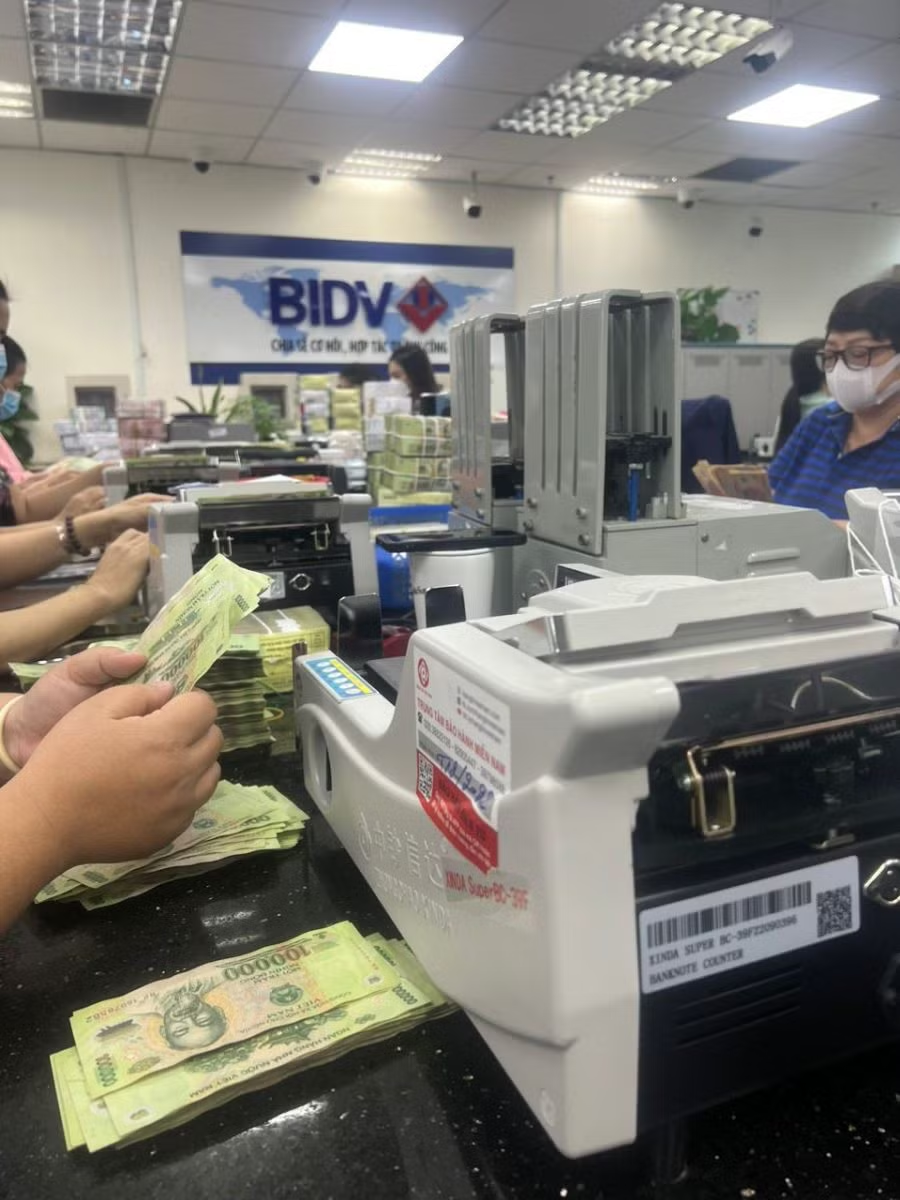
Không chịu thua kém, ngay sau đó, BIDV cũng chính thức triển khai chính sách cho khách hàng cá nhân vay vốn để trả nợ trước hạn khoản vay tại ngân hàng khác với lãi suất thậm chí còn ưu đãi hơn khi áp mức chỉ từ 6%/năm đối với khoản vay ngắn hạn và 6,8%/năm đối với khoản vay trung dài hạn.
Đại diện BIDV cho biết, ngoài các khoản vay phục vụ nhu cầu đời sống, BIDV cũng áp dụng cho khách hàng vay vốn sản xuất kinh doanh có nhu cầu trả nợ trước hạn tại các ngân hàng. Theo đó, khách hàng đang vay vốn sản xuất kinh doanh hoặc phục vụ nhu cầu đời sống có tài sản đảm bảo tại các ngân hàng khác có nhu cầu trả nợ trước hạn và tiếp tục thanh toán các chi phí còn lại theo phương án vay có thể đến các chi nhánh BIDV trên toàn quốc để vay vốn.
Ngoài ra, cả Vietcombank và BIDV đều xác định mức cho vay lên tới 100% dư nợ gốc còn lại tại ngân hàng đang vay, thực hiện thời gian ân hạn gốc lên đến 24 tháng và không vượt quá thời gian ân hạn trả nợ gốc còn lại của khoản vay. Thời hạn cho vay đến 30 năm và không vượt quá thời hạn còn lại của khoản vay tại ngân hàng khác. Khách hàng có thể dùng chính tài sản đảm bảo đang thế chấp tại ngân hàng khác hoặc tiền gửi, bất động sản của khách hàng hoặc người thân, đồng thời sử dụng nguồn trả nợ linh hoạt qua tài sản khách hàng sở hữu.
Chính sách của Vietcombank và BIDV được triển khai ngay khi thời điểm Thông tư 06/2023/TT-NHNN sửa đổi, bổ sung Thông tư số 39/2016/TT-NHNN ngày 30/12/2016 quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng, chính thức có hiệu lực từ đầu tháng 9 này.
Cụ thể, NHNN đã bổ sung thêm quy định các tổ chức tín dụng được xem xét, quyết định cho khách hàng vay để trả nợ khoản vay tại tổ chức tín dụng khác với mục đích vay phục vụ nhu cầu đời sống thay vì chỉ được vay phục vụ sản xuất kinh doanh.
Như vậy, các khách hàng cá nhân đã vay vốn trung và dài hạn để mua nhà, mua ô tô; doanh nghiệp vay vốn dài hạn để xây dựng dự án sẽ được vay tiền ngân hàng để trả nợ trước hạn cho ngân hàng khác.
Sau khi hai “ông lớn” ngân hàng cho ra chính sách mới, các ngân hàng khác cũng rục rịch triển khai nhằm lôi kéo khách hàng với các lãi suất ưu đãi. Nhiều ý kiến cho rằng, thông tư mới này sẽ góp phần giúp các ngân hàng tạo ra mặt bằng lãi suất mới, hấp dẫn hơn cũng như tạo điều kiện thuận lợi cho khách hàng có cơ hội tiếp cận các nguồn vốn tín dụng ngân hàng. Nhất là trong thời điểm hiện nay, tình hình kinh tế khó khăn khiến các doanh nghiệp, hộ kinh doanh, cá nhân thắt chặt chi tiêu, giảm vay, giảm mở rộng sản xuất kinh doanh dù lãi suất thời gian qua liên tục điều chỉnh giảm.
Kích cầu cho vay, khách hàng hưởng lợi
Chị Thu Hà, ngụ tại TP Thủ Đức (TP Hồ Chí Minh) cho biết: “Tôi đang vay mua ô tô với lãi suất ưu đãi 7,9%/năm, nhưng hết tháng 9 này nợ của tôi sẽ chuyển sang lãi suất mới theo lãi suất cho vay của các ngân hàng hiện hành. Do đó, việc các ngân hàng ra chính sách cho vay mới sẽ giúp tôi có khả năng vay với lãi suất thấp để đáo hạn khoản nợ của ngân hàng cũ, tránh bị lãi suất cao khi hết thời hạn lãi suất ưu đãi”.
Tương tự, chị Minh Ngọc, ngụ tại quận Tân Bình (TP Hồ Chí Minh) cho hay: “Gia đình tôi đang “oằn lưng” trả nợ tiền mua nhà được 3 năm nay. Hiện lãi suất trả nợ đang hơn 12%/năm và còn 4 năm nữa mới đáo hạn. Nhưng nếu tôi có thể vay một phần để trả bớt khoản nợ và giảm được lãi suất vay thì gánh nặng lãi suất và trả nợ sẽ giảm đi gần một nửa, gia đình cũng dễ thở hơn trong thời buổi kinh tế khó khăn này”.
Theo các chuyên gia kinh tế, việc áp dụng chính sách mới của các ngân hàng không chỉ giữ chân được khách hàng cũ mà kiếm thêm được khách hàng mới. Bên cạnh đó, đây là một trong những yếu tố giúp mặt bằng lãi suất cho vay tiếp tục giảm trong thời gian tới. Tuy nhiên, trong cuộc đua lôi kéo khách hàng, những ngân hàng có chi phí vốn đầu vào thấp sẽ có lợi thế cạnh tranh rất lớn. Theo đó, những ngân hàng nhỏ đang có chi phí vốn đầu vào cao sẽ khó áp dụng chương trình này.
Thống kê cho thấy, những ngân hàng quy mô lớn và có tỷ lệ tiền gửi CASA cao như Vietcombank, MBBank, Techcombank hay MSB có chi phí vốn đầu vào bình quân chỉ từ 3 - 4%/năm. Trong khi đó, các ngân hàng thương mại gốc quốc doanh có quy mô lớn khác như BIDV hay Vietinbank cũng có chi phí vốn bình quân chỉ quanh 4,5%.
Tuy nhiên, nhiều khách hàng lo ngại một số ngân hàng có thể thực hiện giải pháp khác là tăng phí phạt trả nợ trước hạn để hạn chế khách hàng chuyển nợ vay qua ngân hàng khác. Từ trước đến nay, phí phạt trả nợ trước hạn thường ít được khách hàng quan tâm và mỗi ngân hàng có chính sách khác nhau, phổ biến ở tỷ lệ từ 1 - 3% tính trên số tiền trả trước hạn. Bên cạnh đó, nếu lãi suất thấp nhưng phải chịu quá nhiều loại phí hoặc buộc phải mua các loại bảo hiểm kèm theo, lợi ích từ mức lãi suất thấp cũng sẽ bị xóa nhòa.
Ngoài ra, làm thế nào để được vay vốn trả nợ ngân hàng khác cũng là một mối quan tâm của người vay. Nhiều khách hàng thắc mắc, liệu có được thế chấp tài sản tại Vietcombank, BIDV khi vẫn đang thế chấp vay ngân hàng khác hay không? Hồ sơ vay vốn vẫn phải thẩm định từ đầu về mục đích vay vốn, nguồn tiền trả nợ hay áp dụng dựa trên nền vay có sẵn? Thủ tục vay sẽ rút gọn và đơn giản hóa để hỗ trợ người dân không?...
Bàn về vấn đề này, đại diện Vietcombank cho biết, khách hàng được sử dụng đa dạng các loại tài sản để đảm bảo cho khoản vay như: Bất động sản, tiền mặt, số dư trên tài khoản tiền gửi, sổ/thẻ tiết kiệm, giấy tờ có giá… của khách hàng; hoặc người có quan hệ huyết thống (bố/mẹ/con đẻ); hoặc người có quan hệ vợ/chồng với khách hàng; hoặc tài sản của chính khách hàng tại tổ chức tín dụng đang vay.