Chưa rõ việc sửa chữa sẽ kéo dài bao lâu. Truyền thông Mỹ dẫn lời hai quan chức khu vực ước tính thời gian khắc phục có thể từ 3-5 tuần.
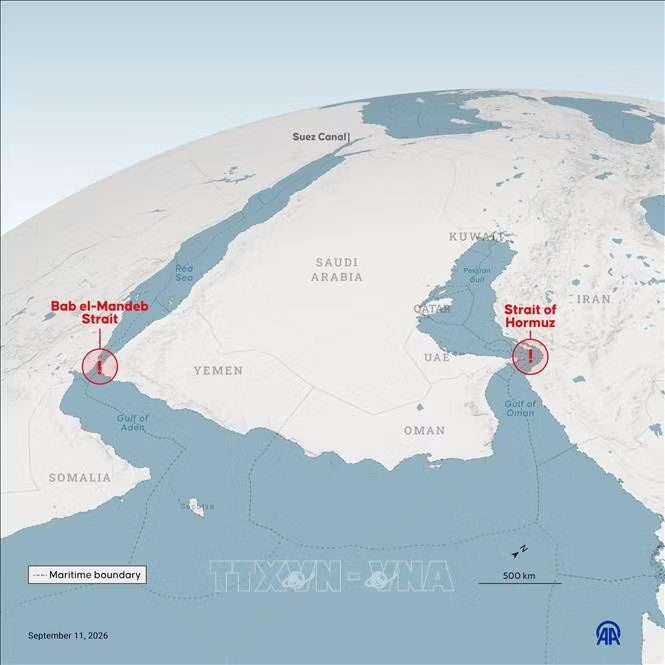
Dài 1.200 km, đường ống Đông - Tây nối các mỏ dầu chủ chốt ở miền Đông Saudi Arabia với cảng Yanbu trên bờ Biển Đỏ. Tuyến đường này vốn cho phép Saudi Arabia đưa dầu ra thị trường mà không phải đi qua eo biển Hormuz, nơi phần lớn vẫn bị đóng kể từ khi cuộc chiến giữa Mỹ, Israel và Iran bắt đầu ngày 28/2.
Saudi Arabia là một trong những nước sản xuất dầu lớn nhất thế giới, nên khả năng duy trì xuất khẩu của nước này có ảnh hưởng đáng kể tới thị trường năng lượng toàn cầu. Khi tuyến Yanbu bị gián đoạn, Riyadh phải dựa nhiều hơn vào các tuyến vận chuyển khác, trong đó nổi bật là Hormuz và các phương án kết nối với cảng Sohar của Oman.
Xuất khẩu giảm hơn 70%
Lượng dầu thô Saudi Arabia được đưa lên tàu xuất khẩu đã giảm từ hơn 7,5 triệu thùng/ngày (bpd) trong tháng 1-2 xuống khoảng 2,3 triệu bpd trong tháng 8 và 2,1 triệu bpd trong nửa đầu tháng 9, tương đương mức giảm hơn 70%. Con số thực tế có thể cao hơn do dữ liệu hàng hải không phải lúc nào cũng ghi nhận các tàu tắt hệ thống theo dõi khi qua eo Hormuz.
Hormuz trở lại thành tuyến xuất khẩu chủ chốt
Trước khủng hoảng, phần lớn dầu thô Saudi Arabia được vận chuyển qua eo Hormuz - tuyến đường trực tiếp và tiết kiệm nhất tới châu Á, thị trường tiêu thụ phần lớn dầu Saudi Arabia.
Khi đường ống Đông - Tây bị gián đoạn và tuyến qua Bab al-Mandeb tiềm ẩn rủi ro, Saudi Arabia đang phải tăng xuất khẩu qua Hormuz. Theo ông Rishi Rajanala, chuyên gia tại LSEG Data & Analytics, nước này có thể tăng lượng dầu từ các cảng vùng Vịnh, đồng thời chuyển dầu giữa các tàu ngoài eo biển, trong đó có khu vực ngoài khơi Sohar của Oman.
Lượng dầu xuất khẩu qua Hormuz đã tăng lên hơn 2 triệu bpd trong hai tuần đầu tháng 9, cao hơn khoảng 1 triệu bpd so với tháng 8. Saudi Aramco cũng đã chào bán thêm các lô dầu cho khách hàng châu Á, vận chuyển từ Sohar.
Các tàu có thể tắt hệ thống nhận dạng tự động (AIS) khi đi qua vùng biển Oman để giảm rủi ro, nhưng vẫn đối mặt nguy cơ bị tấn công. Trong khi đó, lượng dầu dự trữ ở bờ Tây Saudi Arabia và các cảng của Ai Cập chỉ có thể hỗ trợ xuất khẩu trong thời gian nhất định.
Ông Rajanala cho rằng nếu tuyến Yanbu tiếp tục gián đoạn, Saudi Arabia sẽ phải dựa nhiều hơn vào Hormuz và hoạt động của các tàu tắt tín hiệu để bù đắp phần xuất khẩu thiếu hụt.
Yanbu và những lựa chọn qua Biển Đỏ
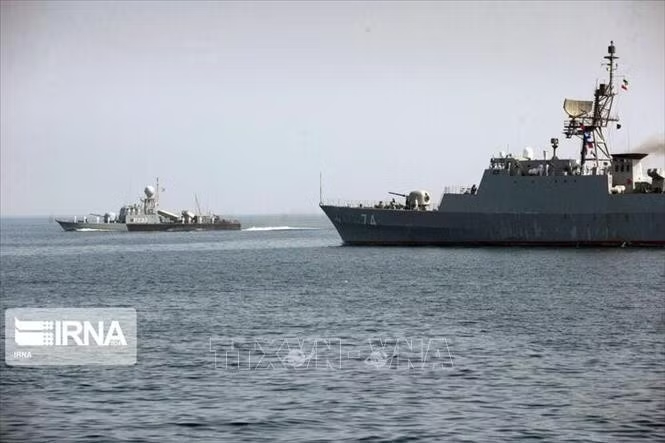
Phần lớn dầu thô Saudi Arabia được khai thác ở miền Đông. Đường ống Đông - Tây kết nối các cơ sở chế biến tại Ghawar và Abqaiq với cảng Yanbu ở phía Tây.
Đường ống được xây dựng năm 1981, trong thời kỳ chiến tranh Iran - Iraq, nhằm giảm sự phụ thuộc vào Hormuz khi xảy ra khủng hoảng. Tuyến này có công suất tối đa khoảng 7 triệu bpd.
Từ Yanbu, dầu có thể đi theo hai hướng qua Biển Đỏ: về phía Nam qua Bab al-Mandeb hoặc về phía Bắc qua kênh đào Suez.
Tuyến phía Nam tới châu Á hiện gặp trở ngại khi lực lượng Houthi kiểm soát eo Bab al-Mandeb và tuyên bố cấm tàu nhận hoặc trả hàng tại các cảng Saudi Arabia.
Vì vậy, các tàu muốn tới châu Á phải đi về phía Bắc. Dầu có thể được vận chuyển qua kênh đào Suez hoặc đưa tới cảng Ain Sokhna của Ai Cập, sau đó đi qua đường ống Sumed tới Địa Trung Hải.
Các tàu VLCC quá lớn nên không thể đi qua kênh đào Suez khi chở đầy tải, nên phải dỡ một phần dầu tại Ain Sokhna rồi nhận lại số hàng còn lại ở cảng Địa Trung Hải.
Theo HSBC Global Investment Research, trước khi Yanbu bị đình chỉ hoạt động, Saudi Aramco từng lên kế hoạch sử dụng các tàu Suezmax nhỏ hơn để vận chuyển dầu giữa Yanbu và Ain Sokhna.
Tuy nhiên, để từ đây tiếp cận khách hàng châu Á, tàu phải đi qua eo Gibraltar rồi vòng qua Mũi Hảo Vọng. Hành trình dài khoảng 13.140 hải lý, tương đương 24.335 km, so với khoảng 3.370 hải lý, tương đương 6.241 km, nếu đi qua Hormuz. Tuyến đường vòng có thể kéo dài hành trình thêm gần một tháng, làm tăng đáng kể chi phí vận tải và thời gian sử dụng tàu.
Dù vậy, một số chuyên gia cho rằng đường ống Đông - Tây có thể được khôi phục trong vài tuần tới.
Ông Choudhary dự báo tuyến này có thể hoạt động trở lại ở mức 40 - 60% công suất, tương đương khoảng 2,5-3 triệu bpd. Do Saudi Arabia có khả năng ưu tiên dầu cho các nhà máy lọc dầu trong nước, chỉ khoảng 0,5 - 1 triệu bpd có thể dành cho xuất khẩu.
Theo đó, lượng dầu xuất khẩu qua Yanbu vẫn có thể giảm 2,5 - 3 triệu bpd ngay cả khi đường ống được khôi phục một phần. Một phần thiếu hụt có thể được bù đắp bằng lượng dầu vận chuyển qua Hormuz và hoạt động của các tàu ngoài hệ thống theo dõi, qua đó thu hẹp mức giảm ròng trong xuất khẩu dầu thô xuống khoảng 1,5 - 2 triệu bpd.
Vì sao vận chuyển bằng đường bộ không phải lựa chọn?
Saudi Arabia gần như không thể thay thế các tuyến đường biển và đường ống bằng vận tải đường bộ.
Nước này thường xuất khẩu 5 - 7 triệu bpd. Chỉ để thay thế lượng dầu xuất khẩu trong một ngày, cần khoảng 25.000 -35.000 xe bồn, mỗi xe chở khoảng 200 thùng dầu. Nếu xếp nối đuôi, đoàn xe sẽ kéo dài gần 500 km.
Trong khi đó, một tàu VLCC có thể chở khoảng 2 triệu thùng dầu trong một chuyến, còn đường ống có thể vận chuyển hàng triệu thùng mỗi ngày. Vì vậy, các phương án dự phòng của Saudi Arabia vẫn tập trung vào vận tải biển và đường ống.
Tác động tới thị trường dầu mỏ
Giá dầu thời gian qua phần nào được kiềm chế nhờ lượng dầu dự trữ và việc đưa dầu từ các kho dự trữ chiến lược ra thị trường. Tuy nhiên, khi gián đoạn kéo dài, giá dầu có thể tiếp tục tăng. Dầu Brent hiện đã vượt 105 USD/thùng.
Theo ông Rajanala, thị trường đang phản ánh nguy cơ nguồn cung giảm đáng kể, trong đó thời gian gián đoạn là yếu tố khó xác định nhất. Giới chức Saudi Arabia chưa đưa ra thời hạn sửa chữa cụ thể, trong khi các ước tính hiện dao động từ vài ngày tới 8 tuần để hoạt động xuất khẩu phục hồi hoàn toàn.
Người mua dầu Saudi Arabia chịu tác động
Cho đến gần đây, Saudi Arabia vẫn là nước xuất khẩu dầu lớn nhất thế giới. Các khách hàng chủ chốt là các nhà máy lọc dầu ở châu Á và châu Âu. Trung Quốc chiếm 22% lượng dầu mua từ Saudi Arabia, tiếp đến là Hàn Quốc 14%, Nhật Bản 13%, Ấn Độ 10% và Mỹ 5%.
Việc xuất khẩu bị đình trệ đã buộc một số nhà máy lọc dầu châu Âu tìm nguồn thay thế từ Biển Bắc, châu Mỹ và Trung Á. Trong khi đó, các khách hàng châu Á được chào bán những lô dầu thay thế từ khu vực vùng Vịnh.
Một vấn đề khác là phần dầu thiếu hụt chủ yếu thuộc nhóm dầu thô có hàm lượng lưu huỳnh cao. Các loại Arab Light và Arab Medium của Saudi Arabia khó được thay thế hoàn toàn, bởi dầu từ Mỹ, Kazakhstan và phần lớn Biển Bắc thường có hàm lượng lưu huỳnh thấp hơn.
Điều này gây sức ép đối với các nhà máy lọc dầu được thiết kế để xử lý dầu thô Trung Đông, đặc biệt tại châu Á - thị trường tiếp nhận phần lớn dầu xuất khẩu của Saudi Arabia.
Sức ép đối với nguồn thu Saudi Arabia
Giá dầu tăng có thể hỗ trợ nguồn thu của Saudi Arabia, nhưng lợi ích này bị hạn chế bởi khả năng xuất khẩu giảm.
Chính phủ Saudi Arabia phụ thuộc đáng kể vào cổ tức, tiền bản quyền và thuế từ Saudi Aramco. Doanh thu từ dầu thô và các sản phẩm dầu mỏ chiếm hơn một nửa nguồn thu ngân sách, mang về 606,5 tỷ riyal, tương đương 162 tỷ USD, cho ngân sách nhà nước năm 2025.
Nếu gián đoạn kéo dài, tài chính công sẽ chịu thêm sức ép. UBS Research hiện dự báo thâm hụt ngân sách Saudi Arabia năm 2026 có thể lên tới 5% GDP, cao hơn mục tiêu ban đầu 3,3%.
Ông Louis Vincent-Gave thuộc Gavekal Research nhận định việc Yanbu và đường ống Đông - Tây bị tấn công, cùng với việc lực lượng Houthi kiểm soát tuyến hàng hải Bab al-Mandeb, đặt ra những câu hỏi về khả năng duy trì dòng dầu của Saudi Arabia qua Biển Đỏ tới thị trường thế giới.
Theo ông, nếu Saudi Arabia không thể duy trì xuất khẩu dầu, chính phủ nước này có thể phải bán một số tài sản để đáp ứng nhu cầu tài chính trước mắt, trong đó có trái phiếu Chính phủ Mỹ, các khoản đầu tư vào quỹ vốn tư nhân hoặc lĩnh vực trí tuệ nhân tạo.