Từ công nghệ đến niềm tin khách hàng
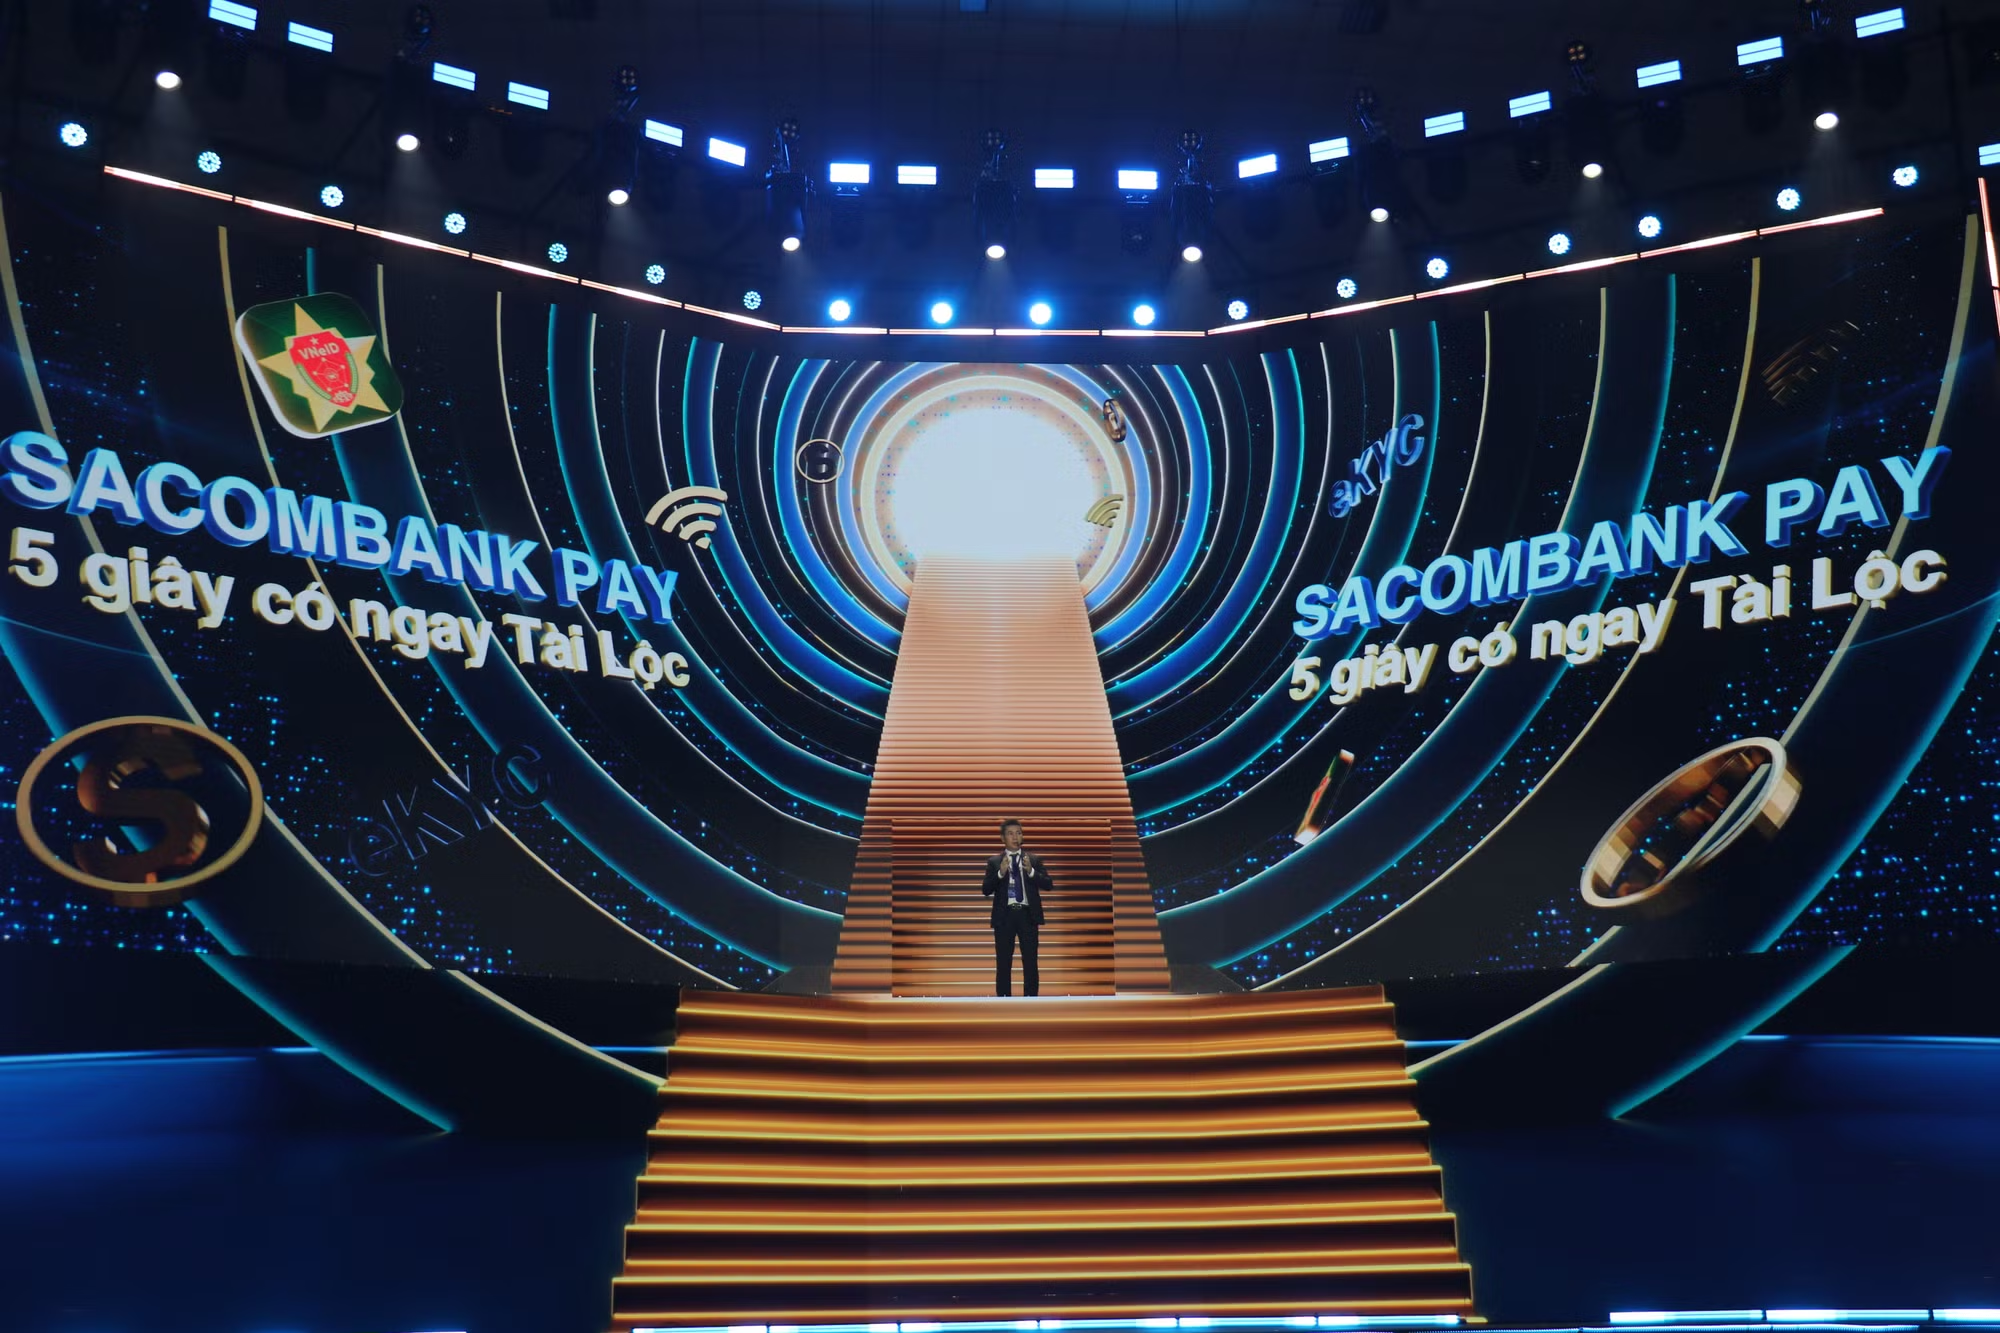
Từ chính sách, cơ chế phối hợp đến đầu tư công nghệ, hệ thống ngân hàng đang từng bước hình thành một lớp bảo vệ nhiều tầng, vừa bảo đảm an toàn giao dịch, vừa củng cố niềm tin của khách hàng trong quá trình chuyển đổi số.
Thời gian qua, các ngân hàng thương mại (NHTM) đã đầu tư mạnh vào hạ tầng công nghệ, trí tuệ nhân tạo (AI), dữ liệu lớn, học máy và các hệ thống giám sát giao dịch theo thời gian thực nhằm phát hiện sớm dấu hiệu bất thường. Thay vì chỉ ngăn chặn sau khi rủi ro phát sinh, nhiều ngân hàng đã triển khai cơ chế cảnh báo ngay trước thời điểm khách hàng thực hiện giao dịch.
Đây cũng là cách ngành Ngân hàng cụ thể hóa tinh thần Nghị quyết số 57-NQ/TW của Bộ Chính trị: Chuyển đổi số phải đi cùng an toàn, dữ liệu phải được bảo vệ và công nghệ phải tạo ra giá trị thực chất cho người dân, doanh nghiệp.
Là một trong những ngân hàng tiên phong về công nghệ, TPBank xác định phòng chống gian lận không chỉ là yêu cầu quản trị rủi ro, mà còn là cam kết bảo vệ niềm tin của khách hàng.
Theo ông Bùi Quang Cương, Phó Tổng Giám đốc TPBank, ngân hàng đã đầu tư đồng bộ các lớp bảo vệ từ xác thực sinh trắc học, phân tích hành vi giao dịch, giám sát thời gian thực đến truyền thông cảnh báo các phương thức lừa đảo mới. Đặc biệt, đây là một trong những ngân hàng kết nối trực tiếp với Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (SIMO) và cơ sở dữ liệu cảnh báo của Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao (A05 - Bộ Công an).
Đến nay, hệ thống của TPBank đã cảnh báo gần 52.000 giao dịch chuyển tiền tới các tài khoản nghi ngờ lừa đảo; đồng thời tạm thời ngăn chặn giao dịch đáng ngờ. Toàn bộ quá trình cảnh báo được thực hiện tự động ngay trên ứng dụng ngân hàng, giúp khách hàng có thêm thời gian cân nhắc trước khi chuyển tiền.
Ông Bùi Quang Cương cho rằng, trong kỷ nguyên AI, công nghệ phải luôn đi trước một bước để tạo nên các lớp bảo vệ thông minh hơn; đồng thời ngân hàng sẽ tiếp tục phối hợp chặt chẽ với cơ quan quản lý nhằm xây dựng môi trường tài chính số minh bạch và an toàn.
Không chỉ TPBank, nhiều TCTD cũng đang đẩy mạnh đầu tư công nghệ nhằm chuyển từ tư duy xử lý gian lận sau khi xảy ra sang chủ động cảnh báo, ngăn chặn ngay từ thời điểm phát sinh giao dịch.
Tại Agribank, bên cạnh việc liên tục nâng cấp hệ thống bảo mật và đẩy mạnh truyền thông cảnh báo khách hàng, ngân hàng đã đưa vào vận hành dịch vụ AgriNotify, giải pháp tự động phát hiện tài khoản có dấu hiệu gian lận ngay trong quá trình khách hàng thực hiện chuyển tiền.
Điểm đáng chú ý của AgriNotify là cơ chế đối chiếu dữ liệu theo thời gian thực. Ngay khi khách hàng nhập số tài khoản người nhận, hệ thống tự động tra soát với cơ sở dữ liệu của cơ quan chức năng và dữ liệu nội bộ để đánh giá mức độ rủi ro. Nếu phát hiện dấu hiệu bất thường, cảnh báo được hiển thị ngay trên giao diện giao dịch, giúp khách hàng có thêm thông tin để cân nhắc trước khi xác nhận chuyển tiền.
Các cảnh báo được phân thành nhiều cấp độ, từ tài khoản thuộc danh sách cảnh báo của cơ quan có thẩm quyền, tài khoản có dấu hiệu nghi vấn đến trường hợp thông tin người nhận chưa được xác thực với Cơ sở dữ liệu quốc gia về dân cư.
Hiệu quả của giải pháp được thể hiện qua những con số cụ thể. AgriNotify đã ghi nhận hàng trăm nghìn lượt cảnh báo giao dịch; trong đó có rất nhiều giao dịch được khách hàng chủ động tạm dừng hoặc hủy bỏ với tổng giá trị hơn 360 tỷ đồng.
Chỉ riêng năm 2025, toàn hệ thống Agribank còn phát hiện và hoàn trả hơn 25.700 khoản tiền chuyển nhầm với tổng giá trị trên 91 tỷ đồng; đồng thời ngăn chặn gần 60 vụ lừa đảo trên không gian mạng, bảo vệ hơn 17 tỷ đồng cho khách hàng.
Những giải pháp trên cho thấy cuộc chiến chống gian lận trong môi trường số đang được chuyển từ thế bị động sang chủ động. Công nghệ không chỉ được sử dụng để xử lý hậu quả mà ngày càng được đưa vào ngay trong quá trình giao dịch, tạo thêm một lớp cảnh báo để khách hàng có thể dừng lại trước khi quyết định.
Các chuyên gia ngân hàng nhận định, trong kỷ nguyên AI, không có một giải pháp đơn lẻ nào đủ sức chống lại các hình thức lừa đảo ngày càng tinh vi. Một hệ sinh thái phòng ngừa hiệu quả phải được xây dựng trên 3 trụ cột: Cơ quan quản lý hoàn thiện thể chế và chia sẻ dữ liệu; các TCTD đầu tư công nghệ, tăng cường giám sát theo thời gian thực; và người dân nâng cao kỹ năng số, cảnh giác trước mọi dấu hiệu bất thường.
Theo Ngân hàng Nhà nước (NHNN), phòng, chống lừa đảo trực tuyến không chỉ là nhiệm vụ của từng TCTD mà là nhiệm vụ chung của toàn hệ thống tài chính - ngân hàng.
Thống đốc NHNN Phạm Đức Ấn khẳng định, tinh thần chỉ đạo của NHNN là: “Chuyển đổi số phải đi cùng an toàn; khai thác dữ liệu phải đi cùng bảo vệ dữ liệu; ứng dụng AI phải đi cùng quản trị rủi ro; đổi mới sáng tạo phải đi cùng tuân thủ, kiểm soát và trách nhiệm giải trình. Chúng ta không đánh đổi an toàn hệ thống, an toàn dữ liệu và niềm tin của khách hàng để lấy tốc độ phát triển ngắn hạn”.
Từ định hướng này, NHNN tiếp tục hoàn thiện cơ chế, chính sách và tiêu chuẩn kỹ thuật nhằm thúc đẩy chuyển đổi số, phát triển dữ liệu, ứng dụng AI gắn với bảo đảm an ninh, an toàn thông tin trong toàn ngành; đồng thời tăng cường thanh tra, kiểm tra, giám sát việc tuân thủ.
Cùng với đó là tăng cường phối hợp với Bộ Công an, Bộ Khoa học và Công nghệ, Bộ Tài chính và các TCTD để mở rộng chia sẻ dữ liệu, nâng cao năng lực cảnh báo sớm, ứng cứu sự cố và phòng, chống tội phạm công nghệ cao.
Thực hiện tinh thần Nghị quyết số 57, NHNN xác định chuyển đổi số không chỉ nhằm nâng cao hiệu quả hoạt động của hệ thống ngân hàng, mà còn góp phần hỗ trợ người dân, doanh nghiệp và thúc đẩy tăng trưởng kinh tế.
Hỗ trợ người dân, doanh nghiệp và thúc đẩy tăng trưởng kinh tế
Trong cuộc cạnh tranh mới, trải nghiệm khách hàng doanh nghiệp ngày càng trở thành thước đo năng lực chuyển đổi số của mỗi ngân hàng.
Thời gian qua, nhiều ngân hàng liên tiếp ra mắt hoặc nâng cấp các nền tảng số dành riêng cho doanh nghiệp, với điểm nhấn không chỉ là bổ sung tính năng giao dịch mà còn tích hợp với hệ thống quản trị thông qua giao diện lập trình ứng dụng mở (Open API), Hoạch định nguồn lực doanh nghiệp (ERP), phần mềm kế toán, hóa đơn điện tử, quản trị dòng tiền hay tài trợ chuỗi cung ứng. Mục tiêu giúp doanh nghiệp quản lý tài chính liền mạch, tự động hóa nhiều quy trình và nâng cao hiệu quả vận hành.
Theo TS. Phạm Đức Anh, Phó Trưởng phòng Nghiên cứu khoa học và Tư vấn, Viện Nghiên cứu Khoa học Ngân hàng (Học viện Ngân hàng), với khách hàng doanh nghiệp, trải nghiệm thực chất là năng lực vận hành.
Doanh nghiệp không đánh giá ngân hàng qua việc ứng dụng đẹp hay nhanh, mà qua việc mỗi lần tương tác với ngân hàng có giúp giảm chi phí giao dịch, rút ngắn thời gian ra quyết định và hạn chế rủi ro thanh khoản hay không.
Xu hướng này đang được thể hiện qua nhiều mô hình. ABBank phát triển nền tảng ABBank Business theo hướng tích hợp các công cụ quản trị tài chính, thanh toán và vận hành dành cho doanh nghiệp nhỏ và vừa (SME). Techcombank liên tục nâng cấp Techcombank Business, tập trung vào quản trị dòng tiền, phân quyền giao dịch, kết nối hệ sinh thái đối tác và các giải pháp số dựa trên dữ liệu.
Còn BIDV cũng phát triển hệ sinh thái số dành cho doanh nghiệp thông qua BIDV Direct, BIDV SCF, BIDV TradeUP và BIDV Open API, hỗ trợ quản lý dòng tiền, tài trợ chuỗi cung ứng và số hóa hoạt động thương mại quốc tế. Trong khi đó, MB, SHB và nhiều ngân hàng khác phát triển các nền tảng tích hợp thanh toán, tín dụng, quản trị dòng tiền, bảo lãnh, tài trợ thương mại và kết nối với phần mềm kế toán, ERP.
Điểm chung của những mô hình này là chuyển từ cung cấp các sản phẩm tài chính đơn lẻ sang phát triển những giải pháp số gắn với hoạt động quản trị và vận hành của doanh nghiệp. Ngân hàng vì thế không chỉ cung cấp dịch vụ tài chính mà đang từng bước trở thành một phần trong hoạt động vận hành của doanh nghiệp.
Ở một cấp độ sâu hơn, dữ liệu lớn và các công cụ phân tích hiện đại cho phép ngân hàng theo dõi lịch sử dòng tiền, chu kỳ kinh doanh và hành vi thanh toán để dự báo nhu cầu vốn, cảnh báo sớm nguy cơ mất cân đối thanh khoản hoặc chủ động đề xuất phương án tài chính phù hợp.
Đối với SME, đây có thể trở thành công cụ hỗ trợ quản trị tài chính, giúp nhận diện sớm áp lực dòng tiền, chủ động kế hoạch tài chính và nâng cao chất lượng ra quyết định.