Từ sự cố ngân hàng Mỹ đến nguy cơ gián đoạn dây chuyền
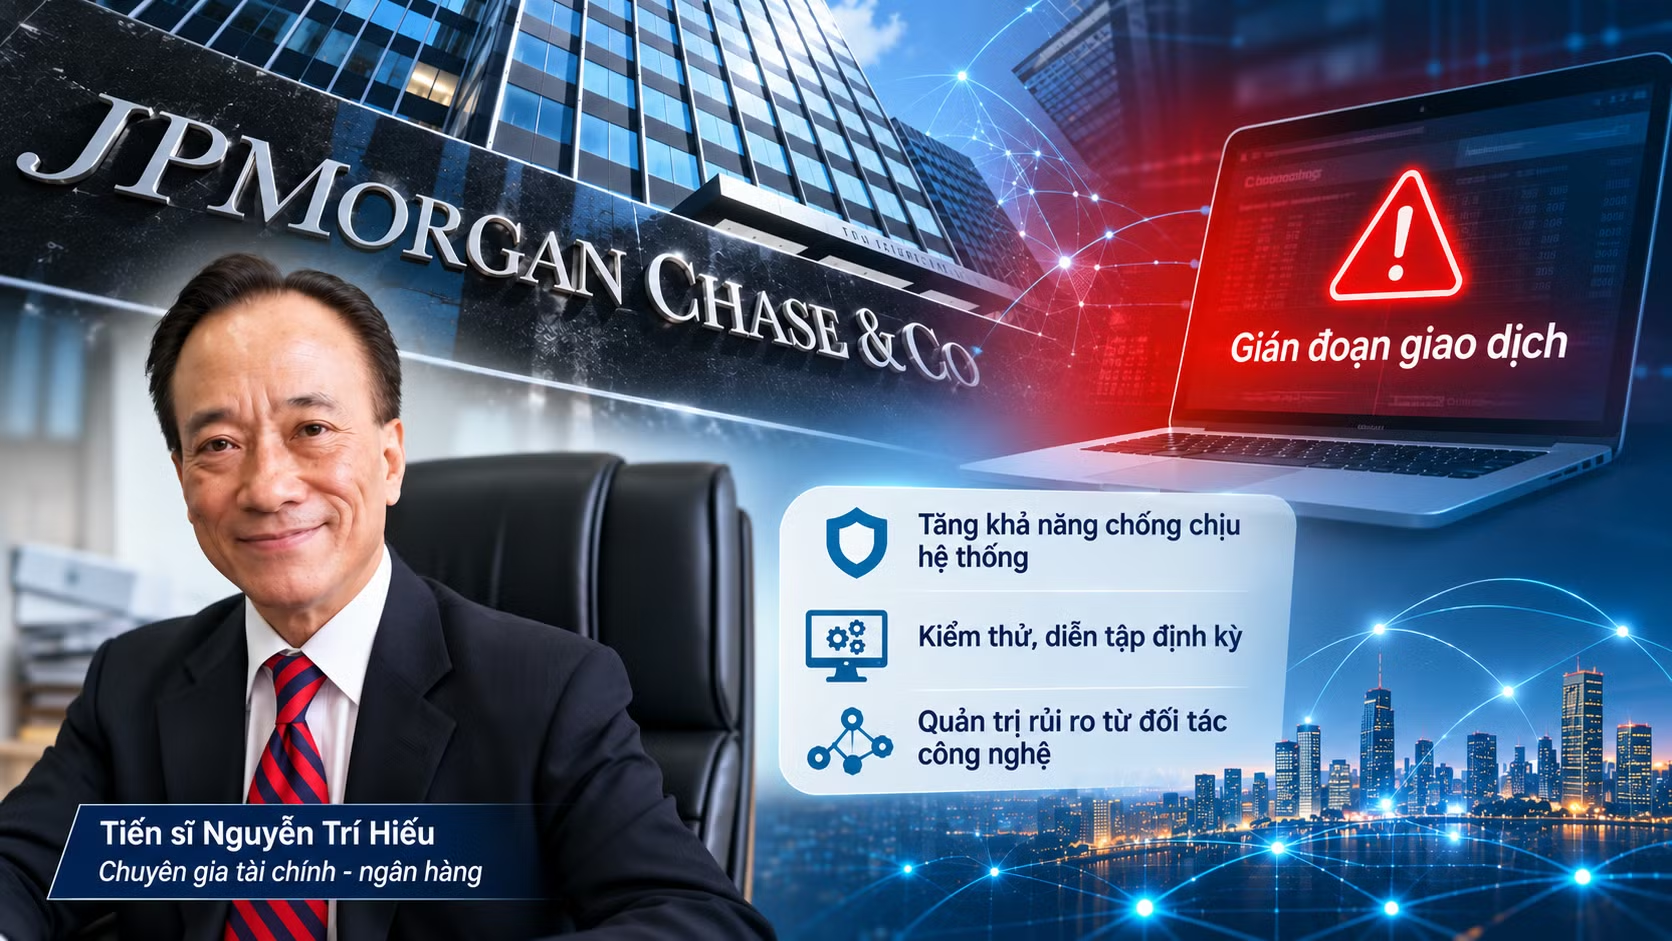
Sự cố kỹ thuật tại JPMorgan Chase ngày 16/11 cho thấy một thách thức ngày càng lớn của kinh tế số, đó là khi các hệ thống tài chính kết nối chặt chẽ, trục trặc tại một mắt xích có thể ảnh hưởng đến hoạt động của nhiều tổ chức khác. Vấn đề không chỉ nằm ở khả năng bảo vệ từng ngân hàng, mà còn ở mức độ an toàn và ổn định của toàn bộ mạng lưới thanh toán.
Theo AP ngày 16/11, JPMorgan Chase xác nhận lỗi phần mềm liên quan đến hệ thống phần cứng nội bộ khiến một số giao dịch được xử lý chậm hơn bình thường. Tình trạng này ảnh hưởng đến những giao dịch liên quan tới các ngân hàng khác. JPMorgan Chase cho biết không có bằng chứng sự cố xuất phát từ tấn công mạng và khách hàng vẫn có thể tiếp cận tài khoản, tiền gửi. Sự việc không đồng nghĩa toàn bộ hệ thống ngân hàng Mỹ bị tê liệt, nhưng cho thấy những rủi ro có thể phát sinh từ sự phụ thuộc công nghệ giữa các tổ chức tài chính.
Trao đổi với phóng viên báo Tin tức và Dân tộc, Tiến sĩ Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng quốc tế, Viện trưởng Viện Nghiên cứu và Phát triển Thị trường Tài chính và Bất động sản Toàn cầu, nhận định các ngân hàng ngày nay không còn vận hành như những hệ thống công nghệ tương đối độc lập. Sự phát triển của ngân hàng số, giao diện lập trình ứng dụng (API), ví điện tử và các nền tảng thanh toán khiến mức độ kết nối giữa ngân hàng với đối tác công nghệ ngày càng sâu rộng. Theo Tiến sĩ Nguyễn Trí Hiếu, sự liên thông mang lại hiệu quả lớn trong xử lý giao dịch, nhưng cũng làm gia tăng nguy cơ phụ thuộc lẫn nhau. Một ngân hàng có thể không gặp lỗi trực tiếp trong hệ thống nội bộ, song vẫn bị ảnh hưởng nếu đơn vị trung gian thanh toán hoặc nhà cung cấp dịch vụ công nghệ gặp trục trặc.
Rủi ro dây chuyền đặc biệt đáng chú ý ở những giao dịch phải đi qua nhiều hệ thống trung gian. Tiến sĩ Nguyễn Trí Hiếu phân tích, khi một khách hàng chuyển tiền từ ngân hàng A sang ngân hàng B, giao dịch có thể phải trải qua nhiều khâu xử lý. Nếu một mắt xích xảy ra lỗi, phía chuyển tiền có thể đã ghi nhận giao dịch, trong khi phía nhận tiền chưa hoàn tất việc tiếp nhận. Tình trạng này không nhất thiết đồng nghĩa tiền bị mất, nhưng có thể gây chậm trễ, phát sinh khiếu nại và ảnh hưởng đến niềm tin của khách hàng. Theo Tiến sĩ Nguyễn Trí Hiếu, nguy cơ còn đến từ sự phụ thuộc ngày càng lớn vào các nhà cung cấp công nghệ bên ngoài. Khi nhiều ngân hàng cùng sử dụng một số nền tảng hoặc dịch vụ chung, sự cố tại nhà cung cấp có thể ảnh hưởng đồng thời đến nhiều khách hàng tổ chức. Vì vậy, phạm vi quản trị rủi ro cần được mở rộng từ từng ngân hàng sang toàn bộ hệ sinh thái tài chính số.
Thực hiện Nghị quyết 57: Từ kết nối số đến khả năng chống chịu toàn hệ thống
Đối với Việt Nam, bài học từ sự cố JPMorgan Chase không phải hạn chế kết nối tài chính, mà là phải bảo đảm khả năng chống chịu tương xứng với tốc độ mở rộng của hệ sinh thái thanh toán số. Đây là vấn đề có ý nghĩa trực tiếp đối với việc thực hiện Nghị quyết 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị, trong đó nhấn mạnh phát triển hạ tầng số hiện đại, đồng bộ, an toàn, gắn với bảo đảm an ninh mạng và an ninh dữ liệu.
Theo Tiến sĩ Nguyễn Trí Hiếu, một nguy cơ cần chú ý tại Việt Nam là sự khác biệt về trình độ công nghệ giữa các ngân hàng. Trong khi một số tổ chức đầu tư mạnh vào nền tảng hiện đại, những đơn vị khác có thể vẫn sử dụng hệ thống ngân hàng lõi đã cũ. Sự khác biệt về trình độ công nghệ và khả năng tương tác giữa các hệ thống ngân hàng lõi có thể làm gia tăng khó khăn trong trao đổi dữ liệu, kết nối và phối hợp xử lý sự cố, đặc biệt khi nhiều tổ chức cùng tham gia mạng lưới thanh toán liên thông.
Trước hết, cần xây dựng bản đồ phụ thuộc công nghệ của toàn bộ hệ sinh thái tài chính - ngân hàng. Tiến sĩ Nguyễn Trí Hiếu đề xuất Ngân hàng Nhà nước nghiên cứu, xác định đầy đủ các mối liên kết giữa ngân hàng, tổ chức trung gian thanh toán, nhà cung cấp hạ tầng và doanh nghiệp công nghệ, kể cả những nhà cung cấp gián tiếp. Bản đồ này sẽ giúp nhận diện các tác nhân của hệ sinh thái, những nền tảng công nghệ các tác nhân này sử dụng và những điểm kết nối quan trọng là những mắt xích trọng yếu mà nếu xảy ra sự cố có thể ảnh hưởng dây chuyền đến nhiều tổ chức trong hệ sinh thái. Từ đó, cơ quan quản lý có cơ sở đánh giá mức độ tập trung rủi ro, xác định thứ tự ưu tiên bảo vệ và xây dựng phương án phối hợp ứng cứu.
Thứ hai, cần chuyển trọng tâm từ việc có hệ thống dự phòng sang kiểm chứng khả năng dự phòng thực sự hoạt động. Theo Tiến sĩ Nguyễn Trí Hiếu, các ngân hàng Việt Nam đã có những trung tâm dữ liệu dự phòng, nhưng cần tăng cường kiểm tra, diễn tập thường xuyên để bảo đảm hệ thống có thể tiếp quản hoạt động khi trung tâm chính gặp sự cố. Tiến sĩ Nguyễn Trí Hiếu đặc biệt nhấn mạnh yêu cầu bố trí trung tâm dự phòng tại địa điểm an toàn, có tính độc lập về địa lý và các nguồn điện, và duy trì khả năng kết nối với những tổ chức tài chính liên quan. Một hệ thống dự phòng chỉ phát huy tác dụng khi không những khôi phục được hoạt động nội bộ mà còn bảo đảm các giao dịch liên thông tiếp tục được xử lý.
Thứ ba, cần tổ chức kiểm thử sức chống chịu trên phạm vi toàn hệ thống ngân hàng, thay vì chỉ đánh giá từng tổ chức riêng lẻ. Tiến sĩ Nguyễn Trí Hiếu đề xuất thực hiện các cuộc kiểm thử sức chịu đựng (stress test) với những kịch bản gián đoạn kéo dài từ một giờ, một ngày đến nhiều ngày. Các bài kiểm thử cần đánh giá thời gian tối đa để khôi phục dịch vụ, khả năng sao lưu và phục hồi dữ liệu, mức độ ảnh hưởng đến giao dịch liên ngân hàng cũng như hiệu quả phối hợp giữa ngân hàng với nhà cung cấp công nghệ. Qua đó, cơ quan quản lý có thể xác định những điểm dễ tổn thương và yêu cầu khắc phục trước khi sự cố thực tế xảy ra.
Thứ tư, cần hoàn thiện cơ chế giám sát rủi ro từ các nhà cung cấp công nghệ bên thứ ba. Theo Tiến sĩ Nguyễn Trí Hiếu, khi ngân hàng ngày càng phụ thuộc vào doanh nghiệp cung cấp phần mềm, hạ tầng và dịch vụ công nghệ, việc giám sát không thể chỉ dừng ở các tổ chức tín dụng. Tiến sĩ Nguyễn Trí Hiếu đặt vấn đề cần làm rõ trách nhiệm và thẩm quyền kiểm tra đối với những đơn vị cung cấp dịch vụ quan trọng cho ngân hàng. Trên cơ sở pháp luật hiện hành, Việt Nam có thể rà soát cơ chế phối hợp giữa các cơ quan quản lý, đồng thời yêu cầu ngân hàng đánh giá định kỳ khả năng vận hành, bảo mật và phục hồi của đối tác công nghệ.
Cuối cùng, cần đưa rủi ro vận hành số vào trọng tâm quản trị ngân hàng. Theo Tiến sĩ Nguyễn Trí Hiếu, bên cạnh rủi ro tín dụng và thanh khoản, rủi ro vận hành ngày càng đáng quan tâm khi hoạt động tài chính phụ thuộc sâu vào công nghệ và các kết nối bên ngoài. Trong khâu vận hành, việc sử dụng AI cũng đang trở thành một vấn đề cà thế giới đang quan tâm. Càng ngày AI càng đóng một vai trò trọng yếu trong công nghệ số và dần thay thế con người trong nhiều công đoạn của hoạt động ngân hàng, với khả năng thu thập, xử lý dữ liệu và đưa ra những quyết định quan trọng ngày càng nhanh, chính xác và toàn diện. Nhưng AI cũng có thể đưa ra những quyết định sai lầm và có thể bị lạm dụng cho những hoạt động lừa đảo, bất hợp pháp và rủi ro cho toàn hệ thông. Các tổ chức tín dụng nên xây dựng một qui trình sử dụng và kiểm soát AI.
Để cụ thể hóa Nghị quyết 57, việc đầu tư chuyển đổi số cần gắn với những chỉ số có thể đo lường, như thời gian phát hiện sự cố, thời gian khôi phục giao dịch, tỷ lệ chuyển đổi dự phòng thành công và khả năng duy trì các dịch vụ thanh toán thiết yếu. Sự cố JPMorgan cho thấy một hệ thống tài chính có mức độ số hóa cao vẫn có thể bị ảnh hưởng bởi lỗi kỹ thuật tại một tổ chức. Với Việt Nam, thách thức không chỉ là mở rộng thanh toán số mà còn là kiểm soát sự phụ thuộc giữa các thành phần trong hệ sinh thái. Bởi vậy, thực hiện Nghị quyết 57 cần hướng tới một hạ tầng tài chính số không chỉ kết nối nhanh, xử lý thuận tiện mà còn có khả năng nhận diện rủi ro dây chuyền, duy trì hoạt động và phục hồi kịp thời. Khi thanh toán số ngày càng gắn bó với đời sống và hoạt động sản xuất, kinh doanh, khả năng chống chịu của toàn hệ thống chính là một thước đo quan trọng của chất lượng chuyển đổi số quốc gia.