Từ tiện ích thanh toán đến hạ tầng kinh tế
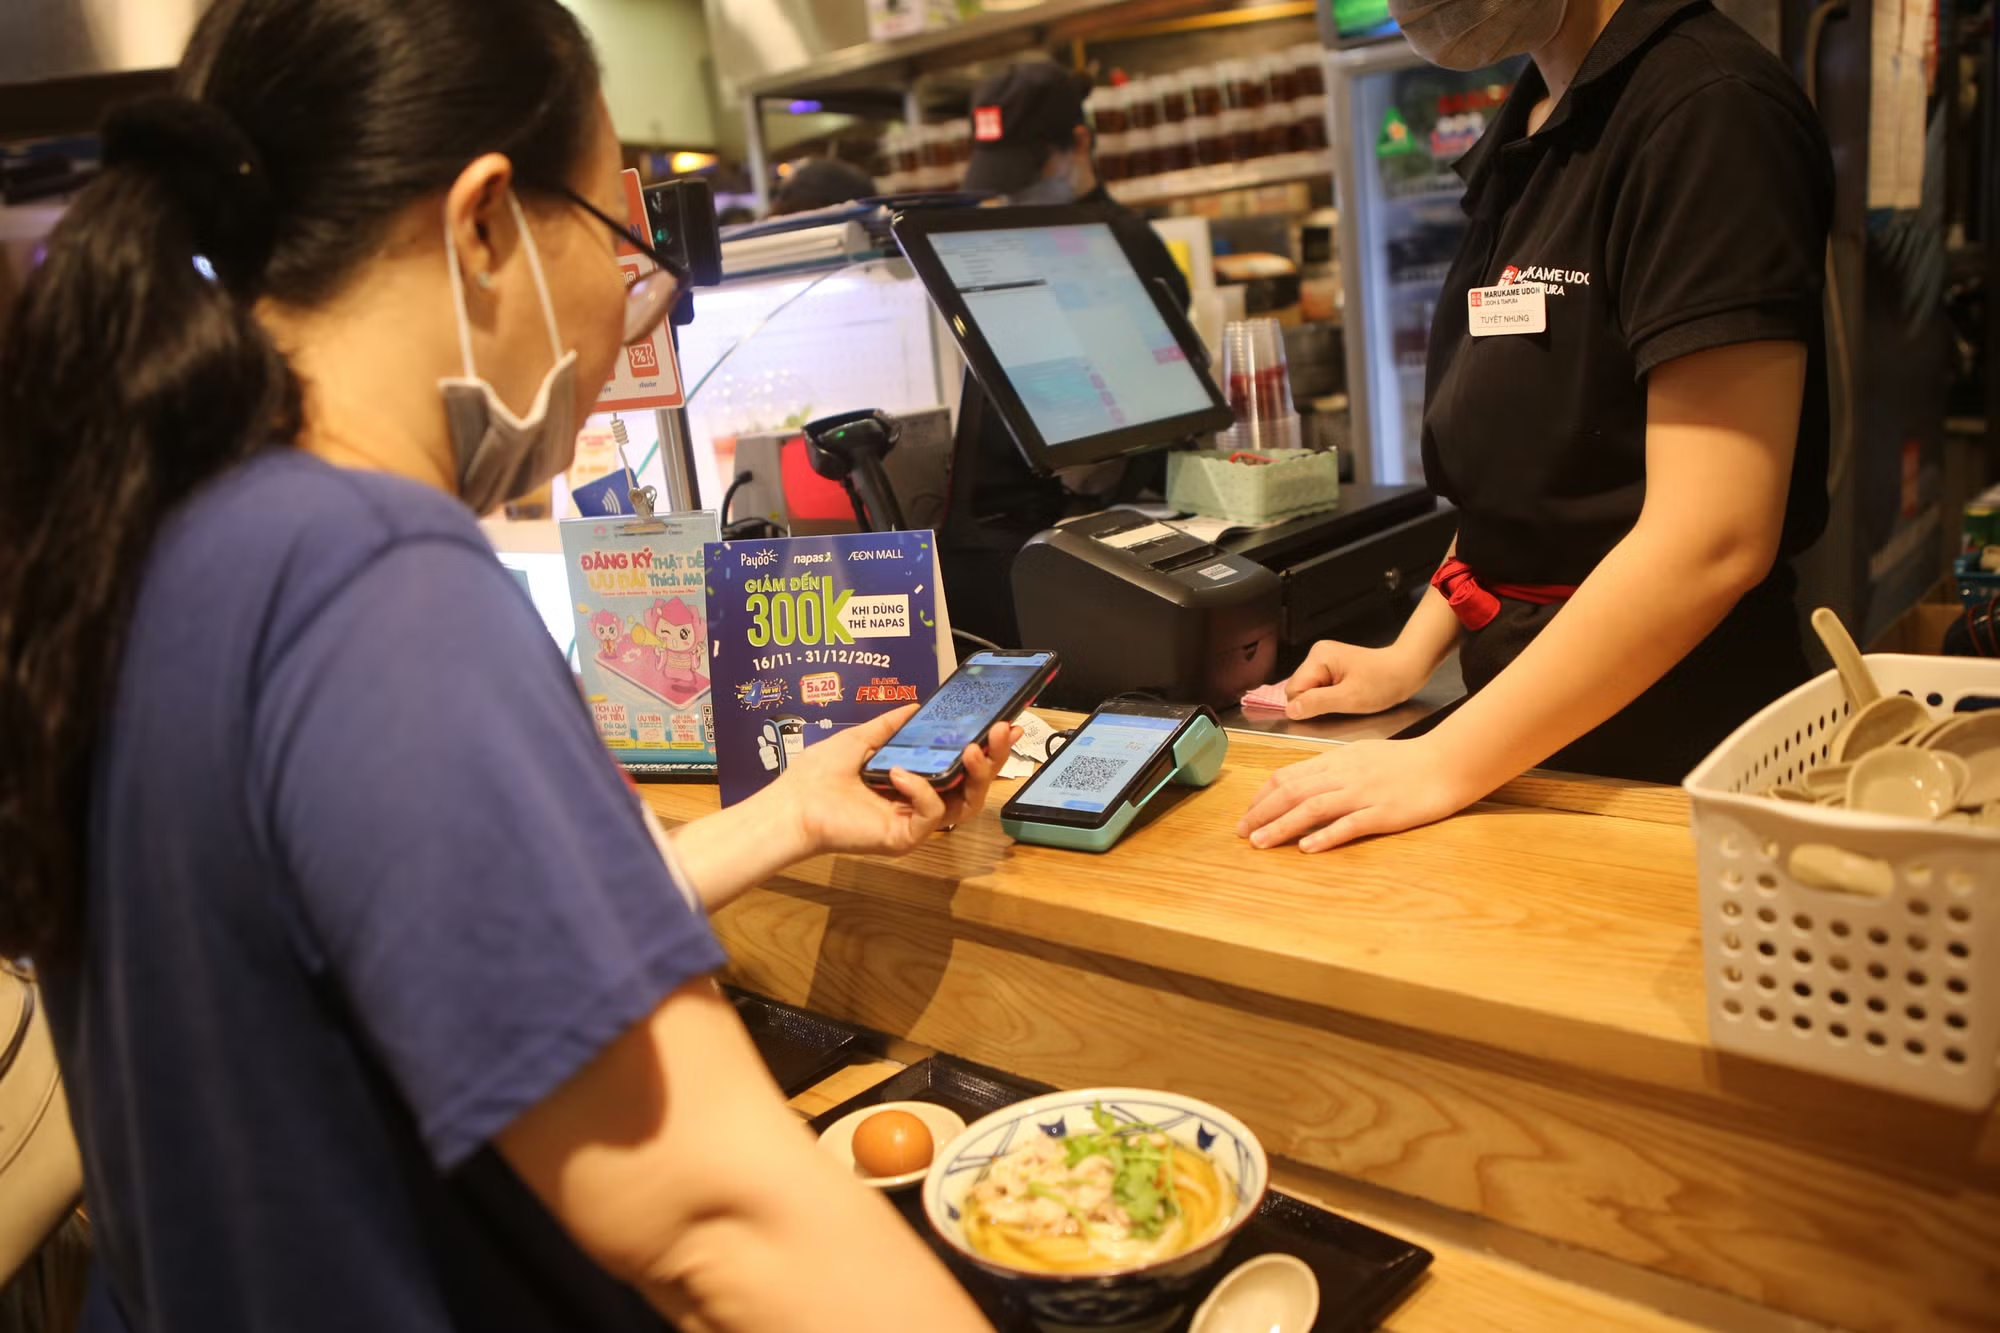
Thanh toán số đang chuyển từ một tiện ích ngân hàng thành hạ tầng hỗ trợ hoạt động thường xuyên của nền kinh tế. Khi người dân mua hàng, doanh nghiệp thanh toán cho đối tác, du khách sử dụng dịch vụ hoặc cơ quan nhà nước thu phí trực tuyến, dòng tiền ngày càng phụ thuộc vào các hệ thống kết nối điện tử. Theo Ngân hàng Thế giới (WB), hệ thống thanh toán nhanh hoạt động 24/7, cho phép tiền được chuyển đến và sẵn sàng sử dụng gần như ngay lập tức trong tài khoản của người thụ hưởng. Khả năng phục vụ liên tục này góp phần mở rộng tiếp cận tài chính và nâng cao hiệu quả giao dịch, nhưng đồng thời khiến tính ổn định của hệ thống trở nên quan trọng hơn.
Một sự cố thanh toán số có thể gây gián đoạn vượt ra ngoài phạm vi khách hàng của một ngân hàng. Khi hệ thống chuyển tiền, đường truyền viễn thông hoặc trung tâm xử lý giao dịch gặp trục trặc, người bán có thể không nhận được tiền, doanh nghiệp chậm thanh toán và người tiêu dùng không hoàn tất giao dịch. Mức độ ảnh hưởng phụ thuộc vào quy mô, thời gian và phạm vi sự cố. Theo Ngân hàng Thanh toán quốc tế (BIS), các hạ tầng thị trường tài chính giữ vai trò quan trọng đối với ổn định tài chính và tăng trưởng kinh tế. Vì vậy, những hệ thống này cần có khả năng phòng ngừa, ứng phó và phục hồi hiệu quả trước các cuộc tấn công mạng, hạn chế nguy cơ gián đoạn hoạt động.
Rủi ro không chỉ đến từ tin tặc
Mối đe dọa đối với thanh toán số không chỉ xuất phát từ việc hệ thống bị tấn công mà còn từ khả năng người sử dụng bị thao túng để tự thực hiện giao dịch gian lận. Tiến sĩ Đào Trung Hiếu, chuyên gia thuộc Hiệp hội An ninh mạng Quốc gia, chỉ ra ba bước thường gặp trong lừa đảo tài chính trực tuyến: mượn danh, gài bẫy và dẫn tiền đi. Đối tượng giả mạo cơ quan chức năng, ngân hàng hoặc người quen, tạo áp lực tâm lý rồi hướng dẫn nạn nhân chuyển tiền, cung cấp mã xác thực hoặc cài đặt ứng dụng độc hại. Theo Tiến sĩ Đào Trung Hiếu, mục tiêu trước tiên của tội phạm là chiếm quyền quyết định của nạn nhân, khiến họ tự thực hiện hành vi chuyển tiền.
Tốc độ xử lý giao dịch càng cao, khoảng thời gian để phát hiện và ngăn chặn gian lận càng bị thu hẹp. Theo WB ngày 26/2, hệ thống thanh toán nhanh mang lại nhiều lợi ích nhờ khả năng chuyển tiền tức thời, hoạt động liên tục với chi phí thấp. Tuy nhiên, tốc độ giao dịch cũng khiến việc sửa chữa sai sót hoặc thu hồi tiền trở nên khó khăn. Trong khi đó, các quy trình xác minh danh tính còn phân tán giữa nhiều ứng dụng và tổ chức cung cấp dịch vụ. Vì vậy, bảo vệ người sử dụng không thể chỉ dựa vào mật khẩu hoặc mã xác thực, mà cần kết hợp xác minh người nhận, cảnh báo giao dịch bất thường và cơ chế hỗ trợ xử lý kịp thời khi phát sinh nghi vấn gian lận.
Rủi ro đối với thanh toán số còn đến từ sự phụ thuộc ngày càng lớn vào các nhà cung cấp công nghệ và hạ tầng kết nối. Theo BIS ngày 8/9, các tổ chức thiết lập tiêu chuẩn quốc tế đã công bố dự thảo bộ công cụ tăng cường khả năng chống chịu trước rủi ro mạng của hạ tầng thị trường tài chính. Bộ công cụ đưa ra những hướng dẫn và nội dung cần cân nhắc trong thực tiễn, có tính chất tự nguyện và không ràng buộc pháp lý. Việc công bố dự thảo cho thấy yêu cầu tăng cường khả năng chống chịu trước rủi ro mạng đang được chú trọng. Đối với những hệ thống thanh toán phụ thuộc vào điện toán đám mây, viễn thông hoặc nhà cung cấp phần mềm, điều này đặt ra yêu cầu xây dựng phương án dự phòng và xử lý sự cố phù hợp.
Nghị quyết 57 và yêu cầu bảo vệ hạ tầng thanh toán
Bảo đảm an toàn và khả năng phục hồi của hệ thống thanh toán số cần được xem là một yêu cầu quan trọng khi cụ thể hóa Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia trong lĩnh vực tài chính - ngân hàng. Bên cạnh việc mở rộng quy mô giao dịch và phát triển các dịch vụ số, quá trình chuyển đổi số cần được đánh giá bằng khả năng vận hành ổn định, kiểm soát rủi ro và bảo vệ quyền lợi người sử dụng. Định hướng này phù hợp với Nghị quyết 57. Đặc biệt, Thông báo số 24-TB/CQTTBCĐ ngày 7/7/2026 về kết luận của Tổng Bí thư, Chủ tịch nước Tô Lâm tại Hội nghị toàn quốc sơ kết 1 năm 6 tháng thực hiện Nghị quyết 57 nhấn mạnh yêu cầu chuyển mạnh từ chủ trương sang sản phẩm, kết quả và giá trị cụ thể, đồng thời đổi mới công tác kiểm tra, giám sát và đánh giá hiệu quả thực hiện.
Trước hết, Tiến sĩ Đào Trung Hiếu đề xuất cần xây dựng bộ tiêu chí đánh giá chất lượng hạ tầng thanh toán dựa trên mức độ an toàn và khả năng phục vụ thực tế. Những tiêu chí này có thể bao gồm tỷ lệ giao dịch thành công, thời gian gián đoạn dịch vụ, tốc độ khôi phục hệ thống sau sự cố, tỷ lệ cảnh báo gian lận chính xác và hiệu quả hỗ trợ người sử dụng khi phát sinh tranh chấp. Đồng thời, cần xác định rõ trách nhiệm phối hợp giữa ngân hàng, tổ chức trung gian thanh toán, doanh nghiệp viễn thông và nhà cung cấp công nghệ trong phòng ngừa, phát hiện và xử lý sự cố. Việc đánh giá hiệu quả chuyển đổi số không nên chỉ dừng ở số lượng tài khoản, ứng dụng hoặc giao dịch, mà phải phản ánh được độ tin cậy của hệ thống.
Tiếp đó, cần xây dựng cơ chế cảnh báo và phối hợp xử lý gian lận đủ nhanh để hạn chế nguy cơ dòng tiền bị chuyển qua nhiều tài khoản trước khi cơ quan chức năng có thể can thiệp. Theo Tiến sĩ Đào Trung Hiếu, cần tăng cường sự phối hợp giữa ngân hàng, doanh nghiệp viễn thông, nền tảng công nghệ và cơ quan chức năng. Trên cơ sở đó, Việt Nam có thể nghiên cứu thiết lập đầu mối tiếp nhận cảnh báo khẩn cấp, quy trình phối hợp xử lý giao dịch nghi vấn và cơ chế chia sẻ tín hiệu gian lận có kiểm soát. Những giải pháp này cần đi kèm quy định rõ ràng về trách nhiệm, bảo vệ dữ liệu cá nhân và quyền lợi hợp pháp của người sử dụng.
Cuối cùng, Tiến sĩ Đào Trung Hiếu cho rằng cần kiểm tra khả năng chống chịu của hạ tầng thanh toán số trong những tình huống gián đoạn thực tế. Các ngân hàng, tổ chức trung gian thanh toán và đơn vị cung cấp hạ tầng cần phối hợp diễn tập những kịch bản như mất điện, đứt kết nối viễn thông, tấn công mạng hoặc sự cố tại nhà cung cấp công nghệ. Kết quả diễn tập phải được sử dụng để hoàn thiện phương án dự phòng, xác định rõ trách nhiệm xử lý và rút ngắn thời gian khôi phục dịch vụ. Đây cũng là cách chuyển yêu cầu của Nghị quyết 57 và Thông báo 24 thành những kết quả cụ thể, có thể đo lường và kiểm chứng.
Khi thanh toán số trở thành hạ tầng thiết yếu, một giao dịch thành công không chỉ được đo bằng tốc độ chuyển tiền mà còn bằng mức độ an toàn và khả năng bảo vệ người sử dụng. Triển khai Nghị quyết 57 trong lĩnh vực này vì vậy cần hướng tới một hệ thống thanh toán có khả năng duy trì hoạt động, ứng phó với sự cố và khôi phục niềm tin khi rủi ro xảy ra. Bởi trong nền kinh tế số, niềm tin không chỉ là điều kiện để người dân sử dụng dịch vụ, mà còn là nền tảng để các hoạt động kinh tế vận hành bền vững.