Đây là nhận định của chuyên gia kinh tế TS. Nguyễn Trí Hiếu, liên quan tới công bố sẽ rút khỏi mảng bán lẻ tại thị trường Việt Nam của Tập đoàn Citigroup (Mỹ) mới đây.
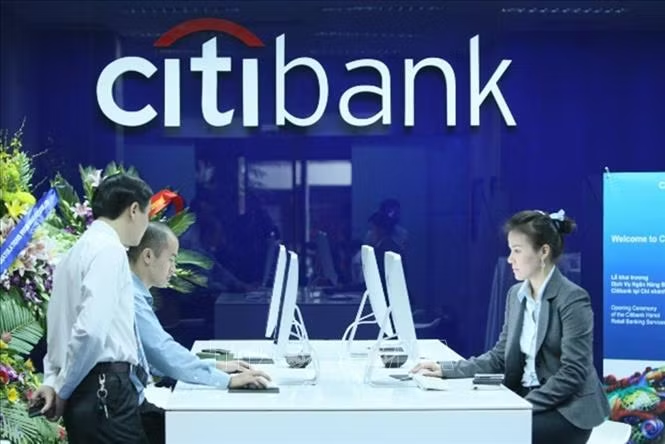
Cụ thể, Citigroup cho biết đang có kế hoạch thu hẹp đáng kể hoạt động trong mảng ngân hàng tiêu dùng trên toàn cầu và chuyển trọng tâm sang mảng quản lý tài sản. Trong đó, Citigroup sẽ rút khỏi Trung Quốc, Ấn Độ và 11 thị trường bán lẻ khác, bao gồm Việt Nam.
Trao đổi về động thái này của Citigroup, TS. Nguyễn Trí Hiếu phân tích: "Người Việt Nam gửi tiền vào ngân hàng càng ngày càng nhiều nhưng lãi suất huy động luôn ở mức cao khiến giá vốn đầu vào cao. Trong khi đó, cho vay cá nhân và doanh nghiệp lại tiềm ẩn rủi ro nợ xấu, dòng vốn khó sinh lời. Chính vì thế mà họ thấy sự có mặt của mình tại Việt Nam còn chưa hiệu quả".
Theo Giám đốc điều hành của Citigroup Jane Fraser, 13 thị trường mà Citigroup rút mảng bán lẻ đều là những nơi mà Citigroup không có quy mô cần thiết để có thể cạnh tranh. Ngân hàng sẽ tiếp tục cung cấp dịch vụ tại các thị trường này cho nhóm khách hàng tổ chức.
Đồng thời vị giám đốc này cũng nhấn mạnh quyết định trên nằm trong nỗ lực của Citigroup nhằm tăng cường mảng quản lý tài sản, mảng mà ngân hàng này có nhiều cơ hội tăng trưởng hơn.
Về phía Citigroup Việt Nam, bà Lại Minh Thúy, quyền Tổng giám đốc Citigroup cho biết, quyết định này sẽ không làm ảnh hưởng đến các cam kết dài hạn của ngân hàng tại Việt Nam cũng như tại châu Á - Thái Bình Dương.
"Sẽ không có bất kỳ thay đổi tức thời nào đối với những hoạt động của chúng tôi sau thông báo của Citigroup rút khỏi lĩnh vực bán lẻ tại Việt Nam. Khách hàng sẽ tiếp tục giao dịch như họ vẫn làm hiện nay mà không có bất kỳ thay đổi nào đối với các sản phẩm và dịch vụ Citigroup đang cung cấp", bà Thúy khẳng định.
Đối với quá trình chuyển giao, đại diện Citigroup Việt Nam cho biết có thể kéo dài trong vài tháng hoặc lâu hơn, đồng thời tin tưởng rằng quyết định thoái khỏi mảng bán lẻ sẽ hấp dẫn với những đối tác có ý định mua lại.
Trước đó, hồi tháng 4/2017, một ngân hàng nước ngoài khác là ANZ (Vương quốc Anh) cũng đã rút khỏi lĩnh vực bán lẻ tại Việt Nam và bán lại mảng này cho Ngân hàng TNHH MTV Shinhan Việt Nam (ngân hàng thành viên thuộc Ngân hàng Shinhan của Tập đoàn Tài chính Shinhan, Hàn Quốc).
Theo TS. Nguyễn Trí Hiếu, quyết định rút khỏi thị trường Việt Nam thường đến từ các ngân hàng mang tính truyền thống của phương Tây. Còn những ngân hàng ở khu vực châu Á như các ngân hàng Nhật Bản, Hàn Quốc, Singapore, Malaysia hay Indonesia thì lại khá mặn mà với thị trường Việt Nam.
"Lí do là bởi những ngân hàng này cùng ở trong một bối cảnh kinh doanh tương tự với Việt Nam nên hiểu rõ nhu cầu, cách thức làm việc... Từ đó họ mạnh dạn tham gia vào thị trường Việt Nam", ông Hiếu giải thích.
Kể từ khi mua lại mảng bán lẻ của ANZ, Shinhan Việt Nam liên tục ghi nhận tăng trưởng lợi nhuận trên mức 24% trong giai đoạn từ năm 2017-2019. Sang đến năm 2020, mặc dù chịu những ảnh hưởng tiêu cực từ dịch COVID-19 nhưng lợi nhuận trước thuế của Shinhan Việt Nam vẫn tăng 8,4% lên gần 3.071 tỷ đồng.
Tính đến hết ngày 31/12/2020, tổng tài sản của ngân hàng đạt 131.418 tỷ đồng, tăng 27% so với thời điểm đầu năm. Trong đó, dư nợ cho vay khách hàng tăng 16,3% lên mức 64.746 tỷ đồng. Quy mô tiền gửi khách hàng tăng 30% lên hơn 105.062 tỷ đồng.
Theo giới chuyên gia, các ngân hàng nước ngoài hoạt động theo các tiêu chuẩn quốc tế với những quy trình khắt khe, nghiêm ngặt. Đây vừa là ưu điểm nhưng cũng là yếu điểm bởi sẽ khó thu hút được khách hàng trong nước.
Trong khi đó, ngân hàng Việt lại có lợi thế về mạng lưới rộng khắp, tạo điều kiện dễ dàng cho việc phân phối sản phẩm và đưa dịch vụ đến với khách hàng. Thêm vào đó, sự am hiểu về địa phương và môi trường kinh doanh cũng là lợi thế của các ngân hàng Việt trong quá trình cạnh tranh.