Mặt bằng lãi suất ngân hàng tuần qua tiếp tục ghi nhận nhiều diễn biến đáng chú ý khi một số ngân hàng vẫn duy trì lãi suất huy động ở mức cao, trong khi ở chiều cho vay, đã xuất hiện chương trình giảm sâu lãi suất. Đáng chú ý, Ngân hàng Nhà nước vừa ra văn bản yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5%/năm lãi suất tiền gửi từ 6 tháng trở lên và tập trung giảm 1,5-2%/năm lãi suất cho vay đối với sản xuất, kinh doanh và lĩnh vực ưu tiên.
Tốc độ tăng lãi suất đang chậm lại và mặt bằng lãi suất về cơ bản xoay quanh mức mới. Đây là thông tin được Ngân hàng Nhà nước đưa ra tại Họp báo quý III/2026 về kết quả điều hành chính sách tiền tệ và hoạt động ngân hàng 9 tháng đầu năm.
Lãi suất huy động tại một số ngân hàng tiếp tục nhích tăng. Cùng với các chương trình cộng lãi suất, mức khách hàng thực nhận đã vượt 8%/năm và có nơi tiến sát 10%/năm.
Bước vào quý cuối năm, lãi suất huy động đã qua giai đoạn tăng mạnh nhưng vẫn neo ở mức cao. Trong khi đó, tín dụng tăng nhanh hơn nguồn vốn khiến áp lực huy động quay trở lại, đặt chi phí vốn vào thế giằng co với mục tiêu mở rộng tín dụng. Đây cũng là bài toán quan trọng đối với biên lãi ròng (NIM) của các ngân hàng trong những tháng cuối năm.
Lãi suất huy động đang có xu hướng hạ nhiệt khi nhiều ngân hàng liên tiếp điều chỉnh giảm ở các kỳ hạn, trong khi mặt bằng cho vay cũng được kéo xuống thông qua hàng loạt chương trình ưu đãi dành cho doanh nghiệp.
Quyết định 1743/QĐ-NHNN điều chỉnh cách tính tỷ lệ dư nợ cho vay so với tổng tiền gửi, qua đó mở rộng dư địa tín dụng cho những ngân hàng nắm giữ lượng lớn tiền gửi Kho bạc Nhà nước. Tuy nhiên, tác động không đồng đều giữa các nhóm ngân hàng có thể khiến lãi suất huy động tiếp tục phân hóa trong khi yêu cầu quản trị thanh khoản trở nên rõ nét hơn vào cuối năm.
Chênh lệch tăng trưởng tín dụng và huy động đang siết chặt thanh khoản hệ thống ngân hàng, kéo lãi suất liên ngân hàng biến động mạnh trong quý 2/2026. Dù vậy, tỷ giá USD/VND vẫn giữ được sự ổn định hiếm có giữa vòng xoáy biến động toàn cầu, mở ra dư địa để Ngân hàng Nhà nước từng bước xoay trục chính sách sang hỗ trợ tăng trưởng nửa cuối năm.
Chênh lệch giữa tăng trưởng tín dụng và huy động vốn đang đẩy lãi suất tiền gửi lên vùng đỉnh mới, kéo lãi suất vay mua nhà vọt lên 12 - 13%/năm trong nửa đầu năm 2026. Gánh nặng chi phí vốn không chỉ khiến người mua nhà chuyển sang thế phòng thủ mà còn buộc hàng loạt doanh nghiệp bất động sản phải tái cơ cấu để không bị đào thải.
Lãi suất huy động tại một số ngân hàng đã chạm mốc 10%/năm, mức cao nhất trên thị trường hiện nay, mở màn cuộc cạnh tranh hút vốn ngày càng quyết liệt. Đằng sau cuộc đua này không đơn thuần là chiến lược giành thị phần tiền gửi, mà phản ánh áp lực thanh khoản của hệ thống ngân hàng khi tín dụng tăng nhanh hơn huy động.
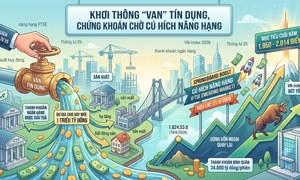
Nút thắt thanh khoản ngân hàng - lực cản lớn nhất của nửa đầu năm 2026 đang được tháo gỡ bằng loạt chính sách nới lỏng, riêng Thông tư 25 giải phóng khoảng 1 triệu tỷ đồng dư địa cho vay. Cộng hưởng cú hích nâng hạng từ ngày 21/9/2026, VN-Index được các công ty chứng khoán dự báo bứt tốc lên vùng 1.950 - 2.014 điểm cuối năm.
Thị trường tiền gửi ghi nhận những tín hiệu tăng nhiệt trong tuần qua khi một số ngân hàng điều chỉnh lãi suất huy động, đặc biệt ở các kỳ hạn trung và dài hạn.
Tháng 5/2026 chứng kiến làn sóng tăng lãi suất huy động tại nhiều ngân hàng thương mại khi thanh khoản hệ thống chịu áp lực lớn từ dòng tiền dịch chuyển sang vàng, ngoại tệ và bất động sản. Cuộc đua lãi suất phản ánh những thách thức mới đối với điều hành chính sách tiền tệ và tăng trưởng tín dụng.
Tuần qua, thị trường tiền gửi ghi nhận những tín hiệu đảo chiều cục bộ khi một số ngân hàng thương mại điều chỉnh tăng lãi suất huy động, chủ yếu thông qua kênh trực tuyến và các chương trình ưu đãi.
Nguồn cung mới trên thị trường đang tăng lên, song lãi suất vay cao cùng mặt bằng giá bất động sản liên tục leo thang sẽ tiếp tục gây áp lực lên nhu cầu mua nhà.
Thị trường tiền tệ tuần qua ghi nhận những tín hiệu đáng chú ý khi mặt bằng lãi suất liên ngân hàng có xu hướng giảm, trong khi lãi suất huy động tại nhiều ngân hàng thương mại bắt đầu “hạ nhiệt” sau giai đoạn liên tục điều chỉnh tăng.
Lãi suất huy động tiếp tục xu hướng giảm trong tháng 4 này khi VPBank hạ 0,1%/năm ở nhiều kỳ hạn, đưa lãi suất kỳ hạn 6-9 tháng về mức 6%/năm và 13-24 tháng còn 6,2%/năm. Tính từ đầu tháng, khoảng 30 ngân hàng đã giảm lãi suất; trong đó SeABank và Agribank cũng giảm lãi suất hai lần liên tiếp. Dù vậy, thị trường vẫn xuất hiện các gói lãi suất “đặc biệt” cao từ 7-10%/năm, chủ yếu áp dụng với khoản tiền gửi rất lớn.
Xu hướng giảm lãi suất huy động đang lan rộng trong hệ thống ngân hàng, song lãi suất cho vay vẫn điều chỉnh chậm và chưa tạo được tác động rõ nét. Trong khi đó, chi phí đầu vào tiếp tục neo cao, khiến doanh nghiệp phải gánh nhiều áp lực cùng lúc và nhu cầu giảm lãi suất trở nên cấp thiết hơn.
Tuần qua, mặt bằng lãi suất tiền gửi đã được điều chỉnh giảm. Gần 30 ngân hàng niêm yết biểu lãi suất mới ngay sau cuộc họp ngày 9/4 giữa Ngân hàng Nhà nước và các ngân hàng thương mại. Động thái này được kỳ vọng sẽ kéo giảm chi phí vốn, qua đó tạo dư địa hạ lãi suất cho vay, hỗ trợ doanh nghiệp và người dân tiếp cận vốn rẻ hơn.