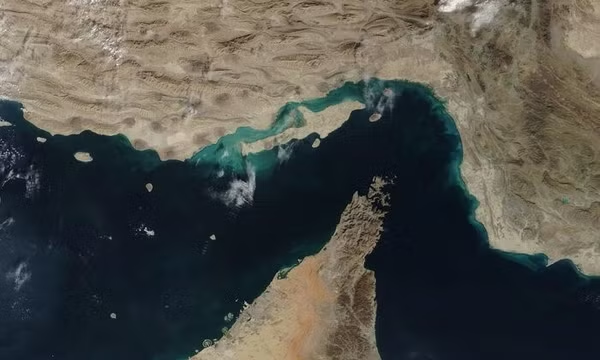
Theo Tiến sĩ Yoel Guzansky, nhà nghiên cứu cấp cao và là Trưởng bộ phận Nghiên cứu vùng Vịnh tại Viện Nghiên cứu An ninh Quốc gia Israel (INSS), cuộc chiến với Iran đã chứng minh eo biển Hormuz là điểm yếu không chỉ đối với xuất khẩu năng lượng mà còn đối với sự kết nối của toàn bộ nền kinh tế vùng Vịnh với thế giới bên ngoài. Các giải pháp thay thế hiện có đã chứng minh giá trị nhưng cũng bộc lộ hạn chế.
Mức độ phụ thuộc vào Hormuz
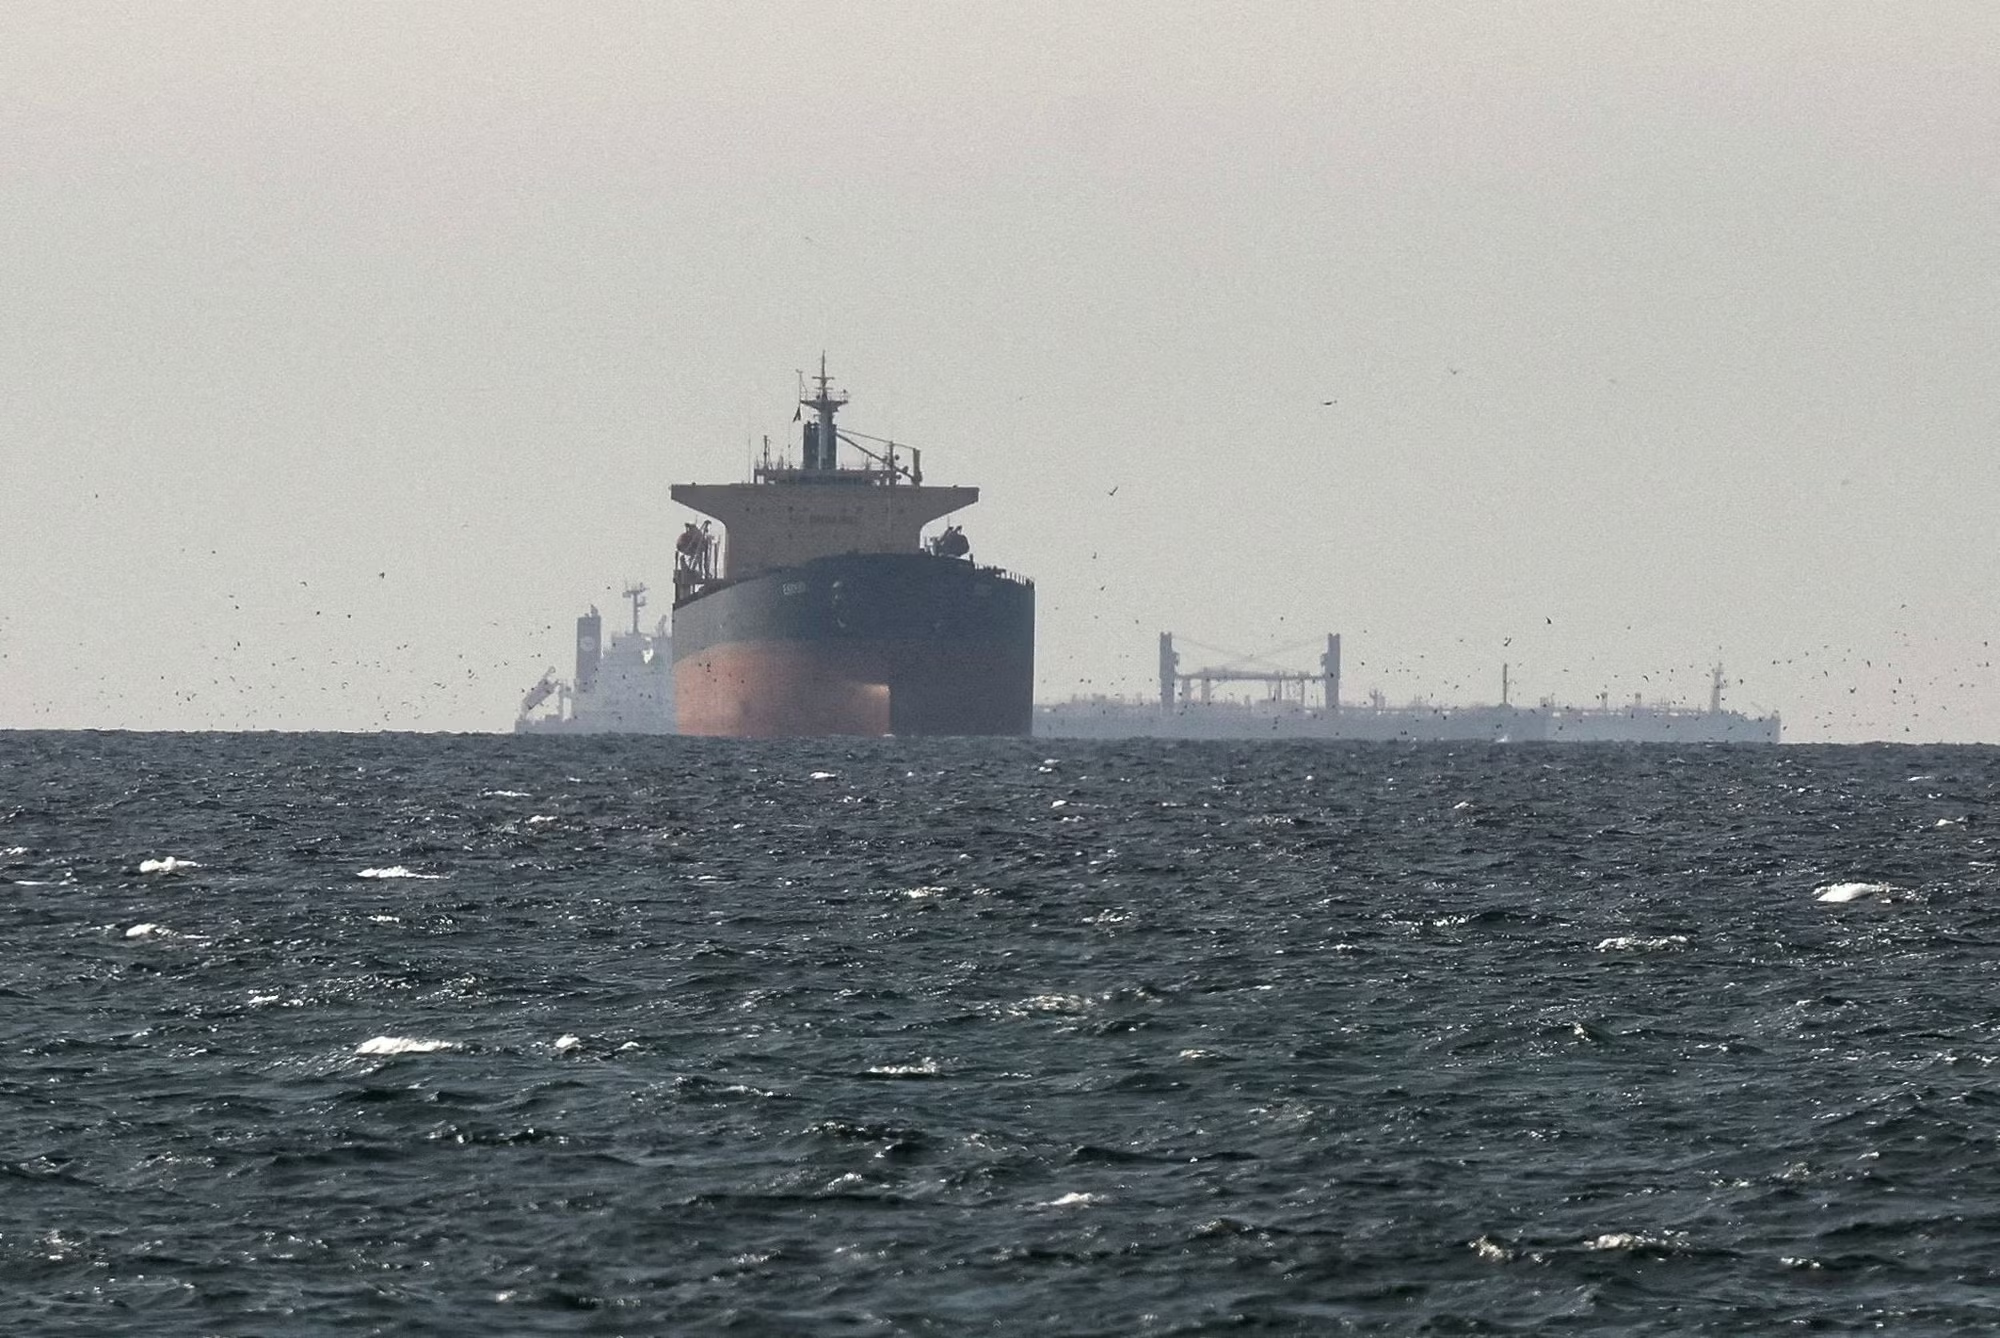
Những gián đoạn liên tục đối với giao thông tàu chở dầu, thiệt hại đối với xuất khẩu của các nước vùng Vịnh và giá năng lượng tăng vọt cho thấy sự dễ tổn thương khi một phần đáng kể nguồn cung năng lượng toàn cầu phụ thuộc vào tuyến đường hẹp nằm cạnh Iran. Tuy vậy, Bộ trưởng Tài chính Mỹ Scott Bessent gần đây tuyên bố trong hai năm tới eo biển này sẽ trở nên “vô giá trị”, khi các nước vùng Vịnh chuyển phần lớn xuất khẩu năng lượng qua đường ống trên bộ.
Theo dữ liệu của Cơ quan Thông tin Năng lượng Mỹ (EIA), trước chiến tranh khoảng 21 triệu thùng dầu thô mỗi ngày đi qua Hormuz, chưa kể sản phẩm tinh chế và condensate (khí ngưng tụ). Trong quý 2/2026, lưu lượng giảm còn khoảng 4,9 triệu thùng mỗi ngày, giảm hơn 75%. Cuối tháng 8 vừa qua, trung bình chỉ 17 tàu mỗi ngày qua eo biển, so với 135 tàu trước chiến tranh.
Trong bối cảnh đó, lượng dầu Saudi Arabia chuyển hướng đến Yanbu rồi qua eo biển Bab al-Mandab tăng từ 5,4 triệu thùng mỗi ngày trong quý cuối năm 2025 lên 8,1 triệu thùng trong quý 2/2026, tăng khoảng 50%. Đến tháng 7, việc Houthi tuyên bố phong tỏa khiến lưu lượng qua eo biển Bab al-Mandab giảm mạnh. Xuất khẩu dầu của Saudi Arabia tháng 8/2026 vì thế giảm xuống mức thấp nhất một thập kỷ, chỉ 3 triệu thùng mỗi ngày, so với 7,3 triệu thùng hồi tháng 2 năm nay. Rõ ràng, việc giảm phụ thuộc vào một điểm nghẽn lại làm tăng phụ thuộc vào điểm nghẽn khác.
Rủi ro còn trầm trọng hơn bởi sự thiếu thông tin đáng tin cậy. Dữ liệu về số vụ tấn công, lưu lượng, thủy lôi không phải lúc nào cũng trùng khớp. Với các công ty vận tải biển và bảo hiểm, ngay cả việc mở lại một phần cũng không đủ độ tin cậy nếu còn nghi ngờ về rủi ro thực tế. Chừng nào tàu còn bị tên lửa và thiết bị bay không người lái nhắm tới, sự không chắc chắn này sẽ cản các công ty cử tàu quay lại, đẩy phí bảo hiểm lên cao. Việc khôi phục tự do hàng hải phần lớn là thách thức về thông tin, lòng tin và nhận thức rủi ro, chứ không chỉ là kiểm soát quân sự trên vùng biển.
Phương án thay thế quan trọng nhất là hệ thống đường ống Đông-Tây của Saudi Arabia nối các mỏ dầu phía Đông với cảng Yanbu trên Biển Đỏ. Theo tập đoàn năng lượng quốc gia Aramco của Saudi Arabia, đường ống dẫn dầu này có công suất khoảng 7 triệu thùng mỗi ngày. Tuy nhiên, khoảng 2 triệu thùng được cung cấp cho các nhà máy lọc dầu ở phía Tây của Saudi Arabia, chỉ còn lại khoảng 5 triệu thùng mỗi ngày để xuất khẩu và chưa rõ liệu lưu lượng tối đa này có thể duy trì được lâu dài hay không.
Cuộc chiến đã làm tăng đáng kể tầm quan trọng của tuyến đường này và Riyadh thậm chí đang xem xét mở rộng công suất đường ống thêm hai triệu thùng mỗi ngày, cũng như tích hợp các nước láng giềng, bao gồm cả Kuwait. Nếu tăng được công suất đường ống, năng lực xử lý của Yanbu và chuyển phần lớn xuất khẩu sang phía tây, khả năng Iran dùng eo biển này chống lại Saudi Arabia sẽ giảm đáng kể.
Tuy nhiên, đây chưa phải giải pháp hoàn chỉnh. Hạ tầng đường ống dễ bị tấn công, như Iran đã chứng minh, và eo biển Bab al-Mandab đang bị Houthi phong tỏa. Dầu có thể đi tiếp qua đường ống SUMED của Ai Cập, công suất khoảng 2,5 triệu thùng mỗi ngày, hoặc bằng tàu qua kênh đào Suez, nhưng đây chỉ là phương án khẩn cấp, không khả thi về kinh tế. Hầu hết người mua dầu Saudi Arabia ở châu Á, nên dầu đến Địa Trung Hải phải đi qua Gibraltar và vòng Mũi Hảo Vọng, khiến thời gian vận chuyển dài hơn, chi phí vận chuyển và bảo hiểm cao hơn, cần nhiều tàu hơn.
Chuyển hướng về phía Nam
Các Tiểu vương quốc Arab Thống nhất (UAE) có vị trí địa lý thuận lợi hơn. Đường ống Habshan-Fujairah nối mỏ dầu Abu Dhabi với bờ Vịnh Oman, nằm ngoài eo biển Hormuz, với công suất hiện khoảng 1,5-1,8 triệu thùng mỗi ngày. Abu Dhabi đang nỗ lực tăng gấp đôi công suất, có thể vượt 3 triệu thùng mỗi ngày vào năm 2027. Tuyến này không phụ thuộc eo biển Bab al-Mandab hay kênh đào Suez, nhưng Fujairah nằm trong tầm tên lửa, thiết bị bay không người lái, thủy lôi và các hoạt động của Iran.
Vấn đề không chỉ là năng lượng. Các cảng chính của Kuwait, Qatar và Bahrain, cũng như cảng Jebel Ali ở Dubai, các cảng khác ở UAE và các cảng chính của Saudi Arabia, đều nằm trong vùng Vịnh. Do đó, sự gián đoạn kéo dài của giao thông qua eo biển Hormuz không chỉ gây thiệt hại cho xuất khẩu dầu khí mà còn cho tàu container nhập khẩu, thực phẩm, nguyên liệu thô và hàng hóa nhập khẩu. Vì vậy, thách thức chiến lược rộng lớn hơn nhiều so với an ninh năng lượng.
Với Iraq, phần lớn dầu xuất khẩu của nước này đi qua eo biển Hormuz từ Basra. Baghdad bắt đầu khôi phục các tuyến thay thế, trung tâm là đường ống Basra-Haditha, dự kiến chuyển khoảng 2,5 triệu thùng mỗi ngày sang phía Tây, có tiềm năng kết nối Syria, Thổ Nhĩ Kỳ và Jordan. Các phương án khác gồm tuyến qua Syria đến Baniyas và Tripoli, và mở rộng đường ống Kirkuk-Ceyhan. Đây là những dự án tốn kém, kéo dài nhiều năm, phụ thuộc vào ổn định chính trị và an ninh ở Iraq và Syria, là khoản đầu tư cho khả năng phục hồi trong thập kỷ tới chứ không phải giải pháp cho khủng hoảng hiện tại.
Oman sở hữu một lợi thế khác nhờ vị trí chiến lược. Các cảng Duqm và Salalah của nước này nằm trực tiếp hướng ra Biển Arab và Ấn Độ Dương. Do đó, Oman có thể dần trở thành "cửa sau" của vùng Vịnh. Trong ngắn hạn, hiện tại chưa có hệ thống đường ống nào đủ khả năng bơm một lượng lớn dầu của Saudi Arabia, UAE hoặc Kuwait đến Duqm hoặc Salalah. Tuy nhiên, trong trung và dài hạn, có thể hình dung ra một sự kết hợp giữa đường ống, đường sắt, các cơ sở lưu trữ, nhà máy lọc dầu và cảng biển. Tuyến đường của Oman có lợi thế kép: nó tránh được eo biển Hormuz và không cần phải đi qua eo biển Bab al-Mandab. Tuy nhiên, tuyến đường này cũng không hoàn toàn miễn nhiễm với các cuộc tấn công, do vị trí tương đối gần với Iran.
Điểm yếu LNG
Gần như toàn bộ LNG (khí tự nhiên hóa lỏng) xuất khẩu của Qatar đi qua Hormuz, khoảng 80% hướng đến châu Á. Đường ống khí Dolphin có công suất hạn chế, còn các cơ sở hóa lỏng của Oman đã gần hết công suất. Các cuộc tấn công của Iran hồi tháng 3/2026 nhắm vào Ras Laffan, gây thiệt hại khoảng 17% công suất xuất khẩu của Qatar. Việc sửa chữa ước tính mất 3-5 năm, thiệt hại doanh thu khoảng 20 tỷ USD mỗi năm.
Tập đoàn QatarEnergy đã tuyên bố tình trạng bất khả kháng và thậm chí buộc phải mua các lô hàng LNG của Mỹ để đáp ứng một số cam kết với khách hàng ở châu Á. Mức độ gián đoạn là vô cùng lớn: trong sáu tháng đầu tiên của cuộc chiến, Qatar chỉ xuất khẩu 18 lô hàng LNG, so với 509 lô trong cùng kỳ năm ngoái - mức sụt giảm hơn 90% về xuất khẩu . Do đó, thách thức của Qatar không chỉ là làm thế nào để vượt qua eo biển Hormuz, mà còn là làm thế nào để tạo ra sự dự phòng trên toàn bộ chuỗi xuất khẩu - từ khai thác và hóa lỏng khí đốt đến vận chuyển đến thị trường.
Tóm lại, các quốc gia vùng Vịnh tìm cách xây dựng các phương án thay thế thông thương qua eo biển Hormuz, nhưng họ cũng nhận ra rằng eo biển này sẽ vẫn là một huyết mạch quan trọng và do đó cần có một cơ chế để giảm thiểu rủi ro cho việc điều hướng trong đó.