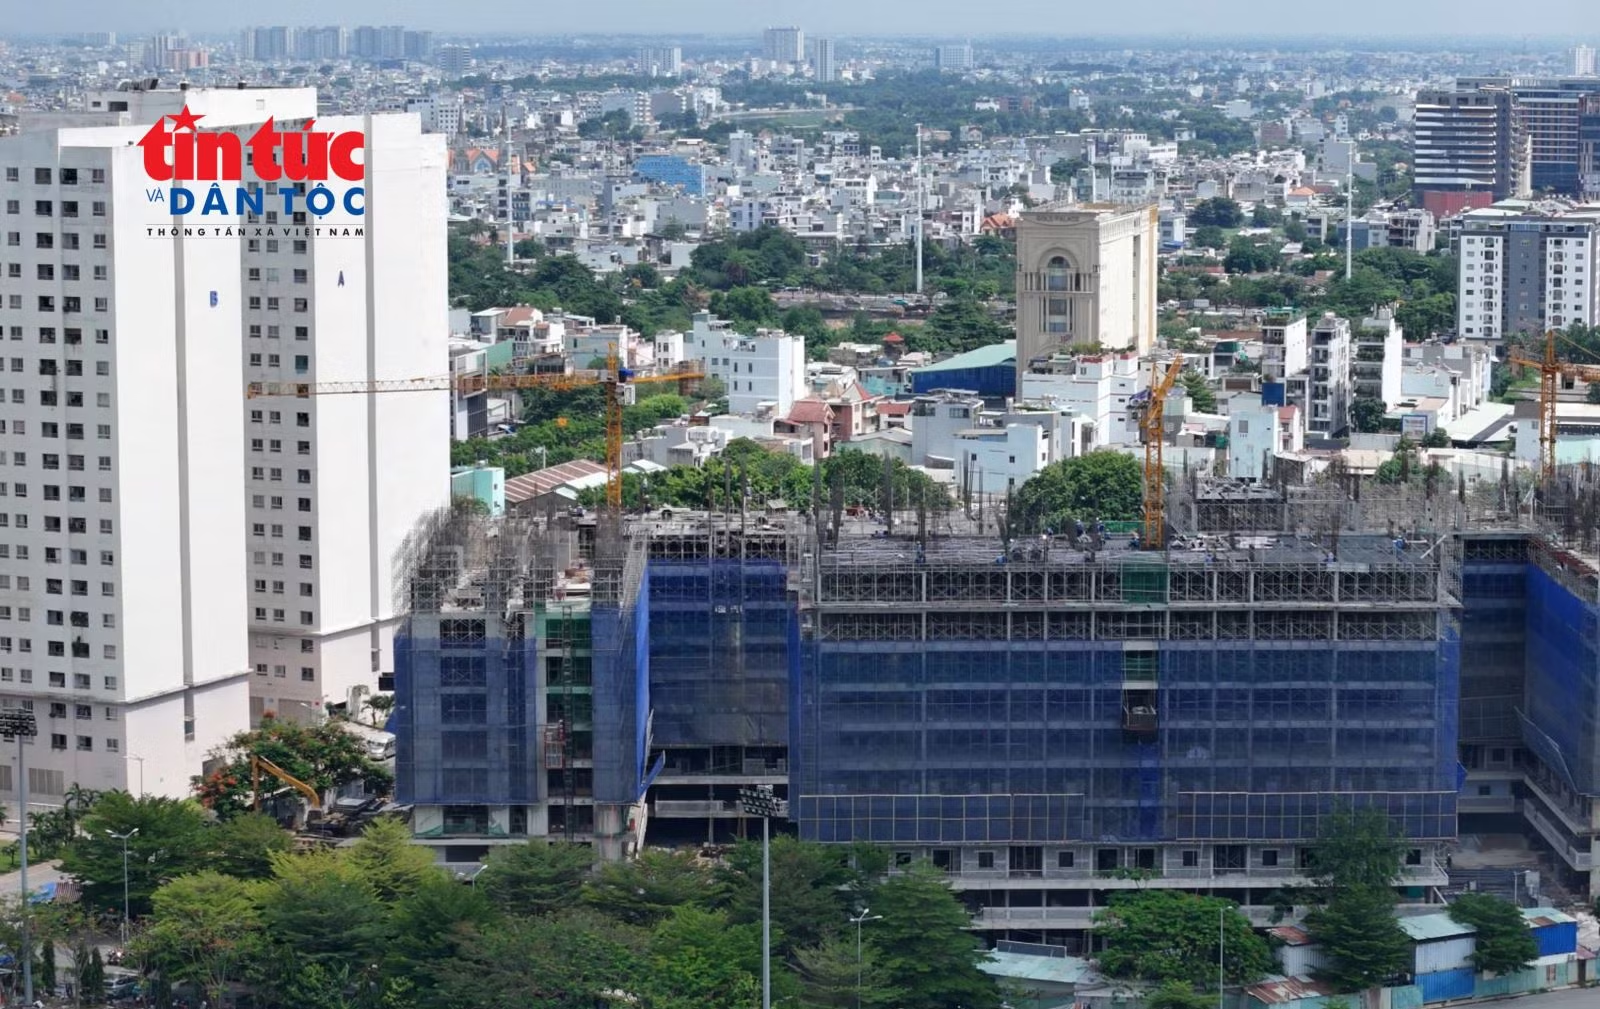
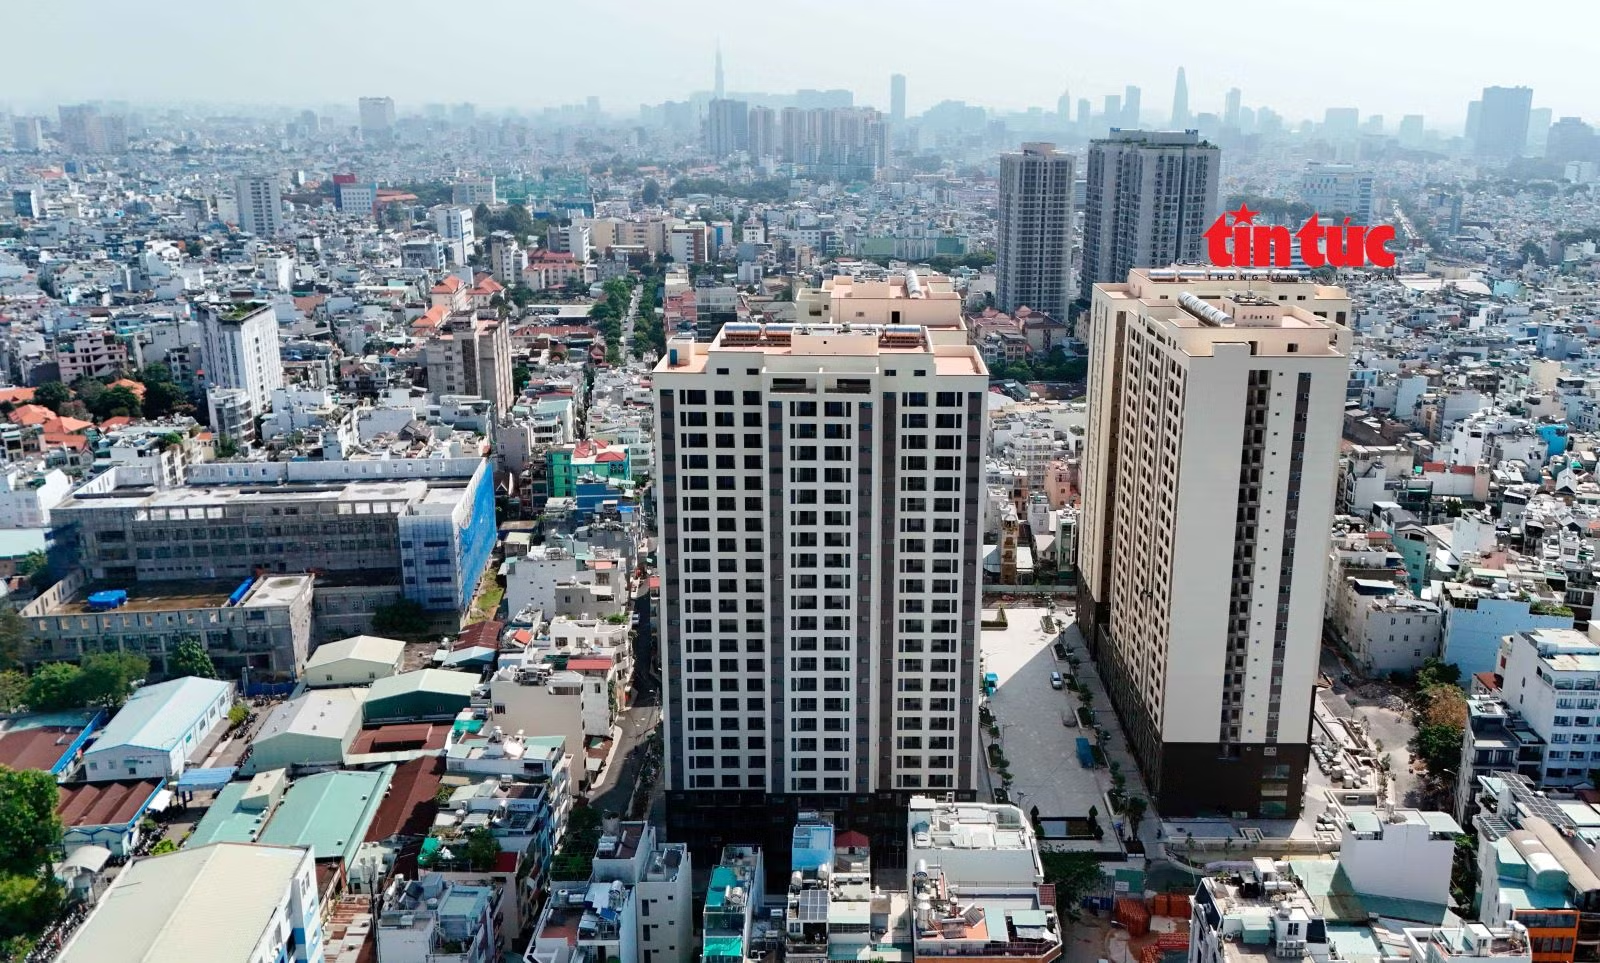
Một dự án nhà ở xã hội tại phường Bình Thạnh đang trong quá trình xây dựng. Ảnh minh họa: An Hiếu/Báo Tin tức và Dân tộc
Khi đó, bài toán không còn là “xây bao nhiêu căn nhà ở xã hội”, mà là tạo lập một thị trường có khả năng cung cấp đúng loại nhà, đúng vị trí, đúng mức giá và đúng nhu cầu của người lao động.
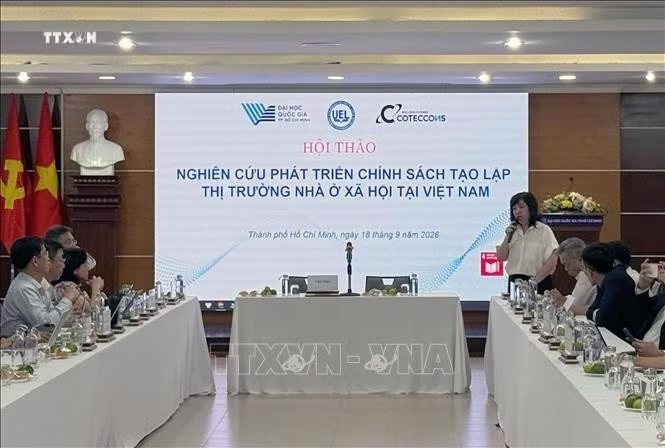
Đây là nhận định được nhiều chuyên gia, nhà nghiên cứu đưa ra tại hội thảo “Nghiên cứu phát triển chính sách tạo lập thị trường nhà ở xã hội tại Việt Nam” do Trường Đại học Kinh tế - Luật, Đại học Quốc gia TP. Hồ Chí Minh tổ chức ngày 18/9.
Khó bước vào chính sách
Theo khảo sát của nhóm nghiên cứu do PGS.TS Trần Thị Hồng Liên, Trường Đại học Kinh tế - Luật, Đại học Quốc gia TP Hồ Chí Minh thực hiện với hơn 1.000 người tại 30 tỉnh, thành cho thấy, nhu cầu về nhà ở xã hội khá rõ, nhưng khả năng tiếp cận chính sách vẫn còn khoảng cách đáng kể.
Trong số người được khảo sát, 65% có thu nhập dưới 20 triệu đồng/tháng. Khi lựa chọn nhà ở xã hội, giá bán là yếu tố được ưu tiên hàng đầu, tiếp đến là diện tích căn hộ, vị trí thuận tiện và sau đó là các yếu tố như tiện ích, môi trường sống hay chính sách tín dụng cũng được quan tâm nhưng chưa phải yếu tố quyết định ban đầu. Đáng chú ý, có tới 92,8% người trả lời cho biết chưa từng nộp hồ sơ đăng ký nhà ở xã hội; 4,6% từng nộp nhưng chưa rõ kết quả và chỉ một tỷ lệ rất nhỏ đã sở hữu nhà ở xã hội.
Theo PGS.TS Trần Thị Hồng Liên, những con số này cho thấy vấn đề không chỉ nằm ở thiếu nguồn cung. Một bộ phận người có nhu cầu còn chưa bước vào quy trình tiếp cận chính sách do thiếu thông tin, lo ngại thủ tục phức tạp hoặc cho rằng bản thân không đủ điều kiện. Bốn nhóm rào cản nổi bật gồm: thu nhập, thiếu thông tin về cách thức đăng ký, tâm lý e ngại thủ tục và nhận thức rằng bản thân không thuộc diện thụ hưởng chính sách.
Từ thực tế này, PGS.TS Trần Thị Hồng Liên đề xuất thay đổi cách thiết kế chính sách theo hướng coi người dân như “khách hàng chính sách”, qua đó xây dựng hành trình tiếp cận rõ ràng từ tìm hiểu thông tin, tự kiểm tra điều kiện, chuẩn bị hồ sơ, đăng ký đến khi nhận nhà. Việc khai thác nền tảng số, dữ liệu dân cư và VNeID có thể giúp giảm chi phí giao dịch, hạn chế việc người dân phải đi lại nhiều lần và rút ngắn thời gian xác minh thông tin…
Tương tự, các mô hình thuê dài hạn, thuê mua, sở hữu chung hoặc mua một phần căn nhà rồi thuê phần còn lại có thể mở rộng khả năng tiếp cận cho người trẻ, lao động di cư và những người chưa đủ khả năng tích lũy để sở hữu toàn bộ căn hộ. Từ góc độ này, nhà ở xã hội có thể được nhìn rộng hơn thành một hệ thống sản phẩm nhà ở vừa túi tiền, người dân được lựa chọn hình thức cư trú phù hợp với thu nhập, công việc và giai đoạn của cuộc sống.
Liên quan đến vấn đề này, PGS.TS Hoàng Công Gia Khánh, Hiệu trưởng Trường Đại học Kinh tế - Luật cho rằng, thiếu nhà ở vừa túi tiền không phải câu chuyện riêng của Việt Nam hay các nước đang phát triển. Ngay tại những quốc gia có mức thu nhập cao, bài toán nhà ở cho người thu nhập thấp, người cao tuổi và các nhóm dễ bị tổn thương vẫn tồn tại.
Thực tế tại các quốc gia phát triển có nền kinh tế mạnh, dân chủ và thu nhập cao (thuộc OECD) cho thấy sau thời gian dài để thị trường tự điều tiết, chính phủ các nước phải quay lại dành nguồn lực để tăng nguồn cung nhà ở vừa túi tiền. Nhật Bản lại cho thấy một khía cạnh khác: có những nơi không thiếu nhà, thậm chí có nhà bỏ trống, nhưng một bộ phận người cao tuổi, người thu nhập thấp và nhóm yếu thế vẫn khó tiếp cận nơi ở phù hợp.
Những kinh nghiệm này đặt ra vấn đề không chỉ “có bao nhiêu căn nhà”, mà còn là căn nhà đó có đến đúng người cần hay không, có phù hợp với khả năng chi trả và có nằm ở nơi người dân có thể tiếp cận việc làm, giao thông và các dịch vụ thiết yếu hay không.
Nhà ở gắn với nơi làm và cấu trúc đô thị
Nếu nhu cầu của người dân đặt ra yêu cầu nhà ở phải vừa túi tiền và dễ tiếp cận, phía doanh nghiệp lại đối mặt với câu hỏi làm thế nào để dự án có thể triển khai nhanh, kiểm soát chi phí và duy trì nguồn cung ổn định.
Ông Phạm Nam Quảng, Giám đốc Ban Đầu tư và Pháp chế, Công ty trách nhiệm hữu hạn Đầu tư Xây dựng Phú Mỹ - Quy Nhơn cho biết, doanh nghiệp đã tham gia phát triển nhà ở xã hội từ năm 2010 và thực hiện nhiều dự án. Tuy nhiên, một dự án thường mất từ 3-5 năm, trong khi chi phí vốn, vật liệu và các điều kiện thị trường liên tục thay đổi.
Theo ông Quảng, tín dụng là một trong những vấn đề cần tiếp tục tháo gỡ, bên cạnh đất đai, thủ tục, chi phí xây dựng và mức lợi nhuận phù hợp để doanh nghiệp có động lực tham gia lâu dài. Do đó, bài toán nhà ở xã hội không thể chỉ nhìn từ phía người mua mà phải đặt trong mối quan hệ giữa cung, chi phí và khả năng chi trả.
Với doanh nghiệp, đó là quỹ đất ở đâu, vốn từ đâu, thủ tục kéo dài bao lâu, chi phí xây dựng và chuỗi cung ứng được kiểm soát thế nào. Với Nhà nước, chính sách đất đai, quy hoạch, đầu tư, tín dụng và nhà ở cần được vận hành đồng bộ để tạo điều kiện hình thành nguồn cung ổn định.
Từ thực tế tại TP. Hồ Chí Minh, ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP Hồ Chí Minh (HoREA) cho rằng, khoảng cách cung - cầu vẫn rất lớn. Điển hình như dự án nhà ở xã hội tại 324 Lý Thường Kiệt ghi nhận hơn 12.000 người đăng ký quan tâm, trong khi số căn hộ đưa ra chỉ 1.025 căn, gồm 755 căn để bán và 270 căn cho thuê.
Từ trường hợp này, ông Châu đề xuất tiếp tục hoàn thiện chính sách về đối tượng, điều kiện và phương thức phân bổ nhà ở xã hội; đồng thời khai thác dữ liệu dân cư để xác thực thông tin thay vì gia tăng hồ sơ, giấy tờ mà người dân phải tự chứng minh.
Theo ông Châu, nhu cầu nhà ở của cán bộ, công chức, viên chức có thu nhập thấp cũng cần được quan tâm trong chính sách phát triển nhà ở phù hợp. Đặc biệt sau quá trình hợp nhất địa phương, một bộ phận người làm việc tại các cơ quan, đơn vị có thể phải di chuyển quãng đường xa hơn giữa nơi ở và nơi làm việc; tổng chi phí mà người lao động phải bỏ ra cho việc đi lại, thời gian và chăm sóc gia đình tăng cao.
“Do vậy, phát triển nhà ở vừa túi tiền cần gắn với cấu trúc đô thị và phân bố việc làm. Quỹ đất dành cho nhà ở xã hội cần được tính toán đồng thời với các khu công nghiệp, trung tâm dịch vụ, đầu mối giao thông công cộng và các khu vực có nhu cầu lao động lớn”, ông Châu chia sẻ.
Từ phát triển nguồn cung đến đáp ứng nhu cầu nơi cư trú nhà ở xã hội cho người lao động, nhóm nghiên cứu Thạc sĩ Đặng Tiến Long cho rằng, các chính sách cần đánh giá khả năng tiếp cận thực tế của người dân; trong đó có cơ cấu căn hộ bán, thuê, thuê mua, khoảng cách đến nơi làm việc, chi phí nhà ở so với thu nhập và mức độ sử dụng thực tế. Thị trường nhà ở vừa túi tiền cũng cần tính đến việc chỉnh trang nguồn cung hiện hữu nếu phù hợp quy hoạch, bảo đảm hạ tầng, an toàn, thay vì chỉ tập trung vào việc xây dựng các dự án mới.
Như vậy, từ việc “xây đủ số lượng nhà ở xã hội” đang dần chuyển sang bài toán rộng hơn: tạo lập một thị trường có nhiều lựa chọn và kết nối tốt hơn với nhu cầu thực tế. Người lao động không chỉ được hỏi “có đủ điều kiện mua nhà ở xã hội hay không”, mà cần được tiếp cận nhiều phương án phù hợp với khả năng tài chính và hoàn cảnh sống; doanh nghiệp có điều kiện tham gia và duy trì nguồn cung; còn quy hoạch phải bảo đảm nhà ở gắn với việc làm, giao thông và hạ tầng xã hội.