Theo đó, hệ thống ưu đãi xoay quanh chuỗi công nghệ - R&D - nhân lực - chuỗi cung ứng - thị trường toàn cầu; đồng thời gắn ưu đãi với các tiêu chí đầu ra cụ thể.
Cần khuyến khích đầu tư, đổi mới công nghệ và xuất khẩu
Theo bà Lê Thị Duyên Hải, hệ thống chính sách thuế hiện đã có nhiều ưu đãi quan trọng nhằm khuyến khích đầu tư, đổi mới công nghệ và xuất khẩu. Trong đó có thuế suất thuế thu nhập doanh nghiệp (TNDN) 10% trong 15 năm đối với một số lĩnh vực công nghệ cao, bán dẫn, trí tuệ nhân tạo (AI); cơ chế tính chi phí nghiên cứu và phát triển (R&D) tối đa 200%; chính sách hoàn thuế giá trị gia tăng (GTGT) đối với hàng xuất khẩu đạt khoảng 120.000 - 130.000 tỷ đồng mỗi năm.
Tuy nhiên, theo bà Lê Thị Duyên Hải, chính sách hiện hành vẫn còn những điểm cần tiếp tục hoàn thiện. Hàng xuất khẩu chủ lực của doanh nghiệp nội địa vẫn tập trung vào các ngành có giá trị gia tăng thấp như: May mặc, thủy sản, nông sản, trong khi lĩnh vực điện tử và linh kiện chủ yếu do doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) đảm nhiệm.
Việc ưu đãi thuế còn phụ thuộc nhiều vào địa bàn hoặc quy mô vốn, chưa tạo động lực đủ mạnh cho nâng cao năng lực công nghệ. Trong khi đó, thiếu các tiêu chí gắn với kết quả đầu ra như R&D, năng suất, tỷ lệ nội địa hóa có thể khiến Việt Nam gặp khó trong việc chuyển từ lợi thế lắp ráp sang tham gia sâu hơn vào chuỗi cung ứng của các tập đoàn FDI.
Trước xu hướng tái cấu trúc chuỗi cung ứng toàn cầu, đại diện VTCA đề xuất chuyển trọng tâm chính sách thuế từ “thu hút đầu tư” sang “nâng cấp năng lực doanh nghiệp Việt”, với hệ thống ưu đãi xoay quanh chuỗi công nghệ - R&D - nhân lực - chuỗi cung ứng - thị trường toàn cầu; đồng thời gắn ưu đãi với các tiêu chí đầu ra cụ thể.
Theo đó, Việt Nam tăng cường ưu đãi R&D, cho phép khấu trừ thuế 10 - 20% và chuyển phần chưa khấu trừ hết sang các năm tiếp theo, hỗ trợ doanh nghiệp chưa có lợi nhuận; cho phép khấu hao nhanh máy móc và trí tuệ nhân tạo (AI), tối đa 2 lần đối với thiết bị tự động hóa, robot, AI và công nghệ xanh, qua đó cải thiện dòng tiền trong giai đoạn đầu tư.
“Thiết kế ưu đãi thuế thu nhập doanh nghiệp - TNDN cho chuỗi cung ứng, với thuế suất 10 - 12% hoặc giảm thuế trên phần doanh thu tăng thêm đối với doanh nghiệp Việt đáp ứng tiêu chuẩn cung ứng cho các tập đoàn đa quốc gia; đổi mới ưu đãi đối với công nghiệp hỗ trợ, chuyển từ ưu đãi theo sản phẩm sang dựa trên tiêu chí kỹ thuật, tỷ lệ nội địa hóa và năng lực cung ứng thực tế, nhất là trong các ngành bán dẫn, ô tô, cơ khí”, bà Lê Thị Duyên Hải chia sẻ.
Bên cạnh đó, chính sách thuế cần hỗ trợ doanh nghiệp tiếp nhận các đơn hàng dịch chuyển, thông qua các gói ưu đãi về khấu hao nhanh, giảm 10% thuế đầu tư máy móc và ưu đãi thuế TNDN trong 3 - 5 năm đối với các hợp đồng cung ứng mới.
Đặc biệt, cải cách hoàn thuế GTGT, nghiên cứu áp dụng hoàn thuế tự động dựa trên mức độ tuân thủ; đồng thời xem xét cơ chế không thu, không hoàn đối với máy móc, thiết bị của các dự án trọng điểm nhằm giải phóng nguồn vốn cho doanh nghiệp; mở rộng miễn, giảm thuế nhập khẩu đối với nguyên liệu, vật tư, máy móc tự động hóa, AI và thiết bị kiểm thử mà trong nước chưa sản xuất được; khuyến khích đào tạo nhân lực, cho phép tính chi phí được trừ đối với hoạt động đào tạo kỹ thuật cao, chuyển đổi số, quản trị chuỗi cung ứng và các tiêu chuẩn ESG (môi trường - xã hội - quản trị doanh nghiệp).
Theo bà Lê Thị Duyên Hải, tổng thể các chính sách cần được thiết kế theo hướng minh bạch, dễ quản lý, phù hợp cam kết quốc tế và bảo đảm tính trung lập của thuế, qua đó tạo động lực thực chất để doanh nghiệp Việt Nam nâng cao năng lực và tham gia hiệu quả hơn vào chuỗi giá trị toàn cầu.
GS.TS Hoàng Văn Cường, nguyên Ủy viên Ủy ban Tài chính - Ngân sách Quốc hội:
Chuyển từ ưu đãi thuế sang cải thiện thể chế
Việt Nam cần chuyển từ ưu đãi thuế sang cải thiện thể chế, áp dụng cơ chế "một đầu mối" duy nhất có thẩm quyền quyết định để xử lý nhanh thủ tục và chủ động săn tìm nhà đầu tư. Đặc biệt, Việt Nam phải nâng cao năng lực làm chủ các luồng logistics và vận tải để biến lợi thế địa kinh tế thành giá trị thực, thay vì chỉ khai thác mặt bằng hay cho thuê hạ tầng. Bên cạnh đó, các chính sách ưu đãi FDI phải gắn chặt với kết quả đầu ra, cụ thể là hiệu quả đào tạo, chuyển giao công nghệ và kết nối doanh nghiệp Việt Nam vào chuỗi cung ứng.
Về phía doanh nghiệp trong nước, bản thân các đơn vị nội địa phải chủ động nâng tầm năng lực để song hành cùng khối FDI. Thay vì cố gắng tham gia vào tất cả các khâu (như sản xuất toàn bộ phần cơ khí của robot), doanh nghiệp Việt nên tập trung vào các khâu thế mạnh hoặc còn khoảng trống mang giá trị gia tăng cao (như trí tuệ, phần mềm điều khiển). Từ việc liên kết song hành, doanh nghiệp sẽ từng bước hấp thụ, cải tiến và tiến tới tự chủ phát triển công nghệ mới.
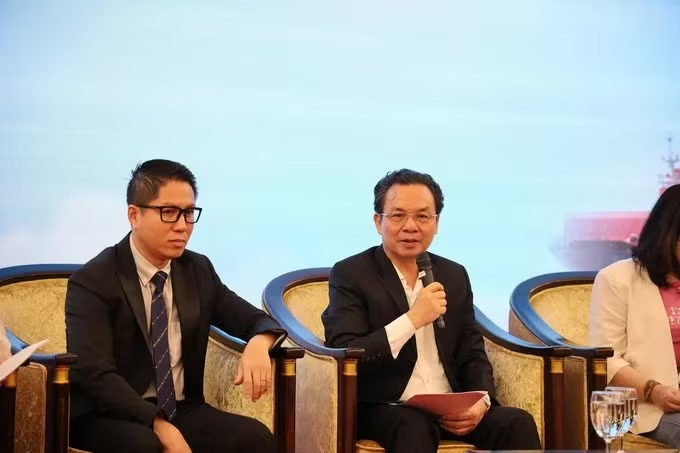
Doanh nghiệp Việt cần vừa nâng chuẩn, vừa nâng năng lực bán hàng toàn cầu
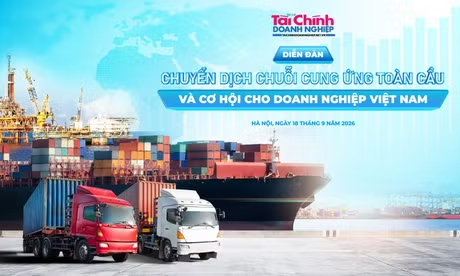
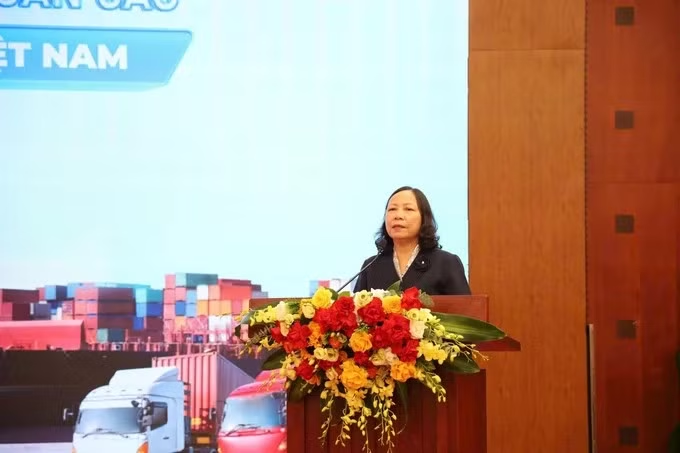
Tại Diễn đàn “Chuyển dịch chuỗi cung ứng toàn cầu và cơ hội cho doanh nghiệp Việt Nam” diễn ra ngày 18/9, nhiều chuyên gia kinh tế nhận định, mặc dù xuất khẩu và dòng vốn đầu tư của doanh nghiệp Việt Nam tiếp tục tăng nhưng tỷ trọng của khu vực FDI còn lớn, trong khi liên kết của doanh nghiệp trong nước với chuỗi giá trị toàn cầu vẫn còn hạn chế. Do vậy, việc nâng cao năng lực nội địa đang trở thành yêu cầu quan trọng để Việt Nam tận dụng cơ hội từ dịch chuyển chuỗi cung ứng.
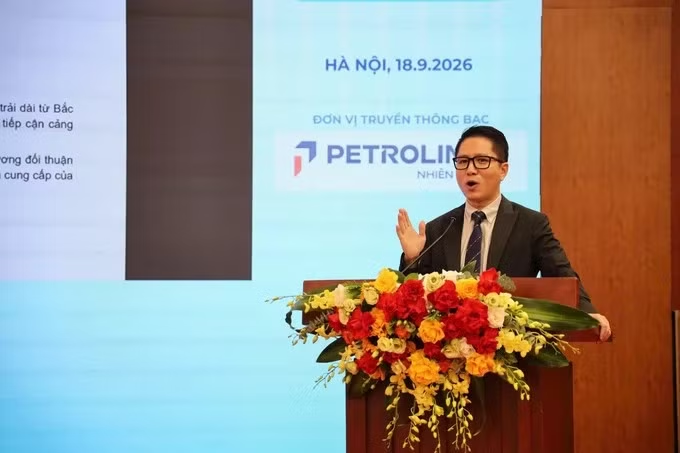
Theo ông Nguyễn Tuấn Việt, Tổng giám đốc Công ty TNHH Xúc tiến Xuất khẩu VIETGO, Việt Nam đang đứng trước nhiều cơ hội khi chuỗi cung ứng toàn cầu tiếp tục dịch chuyển, các nhà mua hàng quốc tế ngày càng đa dạng hóa nguồn cung. Tuy nhiên, cơ hội chỉ thực sự tạo ra giá trị khi được chuyển hóa thành những đơn hàng xuất khẩu cụ thể.
“Việt Nam có nhiều lợi thế về vị trí địa lý, hệ thống cảng biển và khả năng kết nối với các tuyến hàng hải quốc tế. Những lợi thế này giúp rút ngắn thời gian giao hàng, giảm chi phí logistics và nâng cao sức cạnh tranh của hàng hóa. Bên cạnh đó, mạng lưới các hiệp định thương mại tự do như: Hiệp định Đối tác Toàn diện và Tiến bộ Xuyên Thái Bình Dương (CPTPP), Hiệp định Thương mại tự do giữa Việt Nam và 27 nước thành viên Liên minh Châu Âu (EVFTA), Hiệp định Thương mại Tự do giữa Việt Nam và Vương quốc Anh và Bắc Ailen (UKVFTA) và Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) mở ra thêm dư địa để doanh nghiệp tiếp cận các thị trường lớn”, ông Nguyễn Tuấn Việt chia sẻ,
Tuy nhiên, điểm nghẽn không chỉ nằm ở năng lực sản xuất mà còn ở năng lực bán hàng quốc tế. Nhiều doanh nghiệp Việt đã đầu tư vào nhà máy, máy móc và vùng nguyên liệu nhưng còn thiếu đội ngũ có khả năng tìm kiếm người mua hàng (buyer), đàm phán, tổ chức nguồn hàng và đưa sản phẩm ra thị trường toàn cầu.
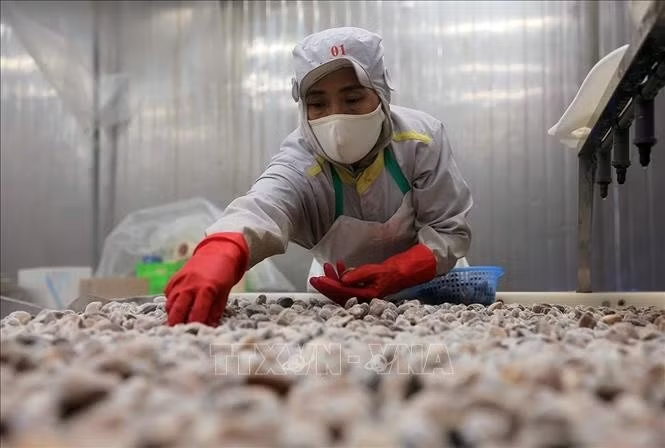
Từ thực tế hoạt động trong lĩnh vực xúc tiến xuất khẩu, đại diện VIETGO cho rằng, cần chú trọng phát triển các doanh nghiệp thương mại xuất khẩu, được xem như “đội ngũ bán hàng của nền kinh tế”. Lực lượng này có vai trò kết nối nhà sản xuất với buyer quốc tế, tổ chức nguồn hàng, mở rộng thị trường và góp phần đưa sản phẩm Việt Nam tiếp cận trực tiếp hơn với khách hàng toàn cầu.
Một vấn đề khác được ông Nguyễn Tuấn Việt lưu ý, khả năng tận dụng các FTA. Doanh nghiệp cần nắm chắc quy tắc xuất xứ, chủ động lựa chọn nguồn nguyên liệu, nguyên phụ liệu phù hợp để tận dụng ưu đãi thuế quan. Đồng thời, chính sách thuế, trong đó có thuế GTGT, cũng cần được thiết kế phù hợp để không làm giảm sức cạnh tranh của doanh nghiệp thương mại xuất khẩu trong nước.
Cùng với yêu cầu sản xuất đạt chuẩn, doanh nghiệp Việt cần nâng năng lực thương mại quốc tế, chủ động tìm kiếm khách hàng và biến lợi thế từ dịch chuyển chuỗi cung ứng thành đơn hàng, qua đó từng bước gia tăng giá trị giữ lại trong chuỗi toàn cầu.