Theo TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA), để tín dụng thực sự trở thành lựa chọn đáng tin cậy, đổi mới công nghệ cũng cần song hành với bảo vệ người tiêu dùng và xây dựng niềm tin.
Công nghệ mở rộng khả năng tiếp cận, trách nhiệm phải đi cùng
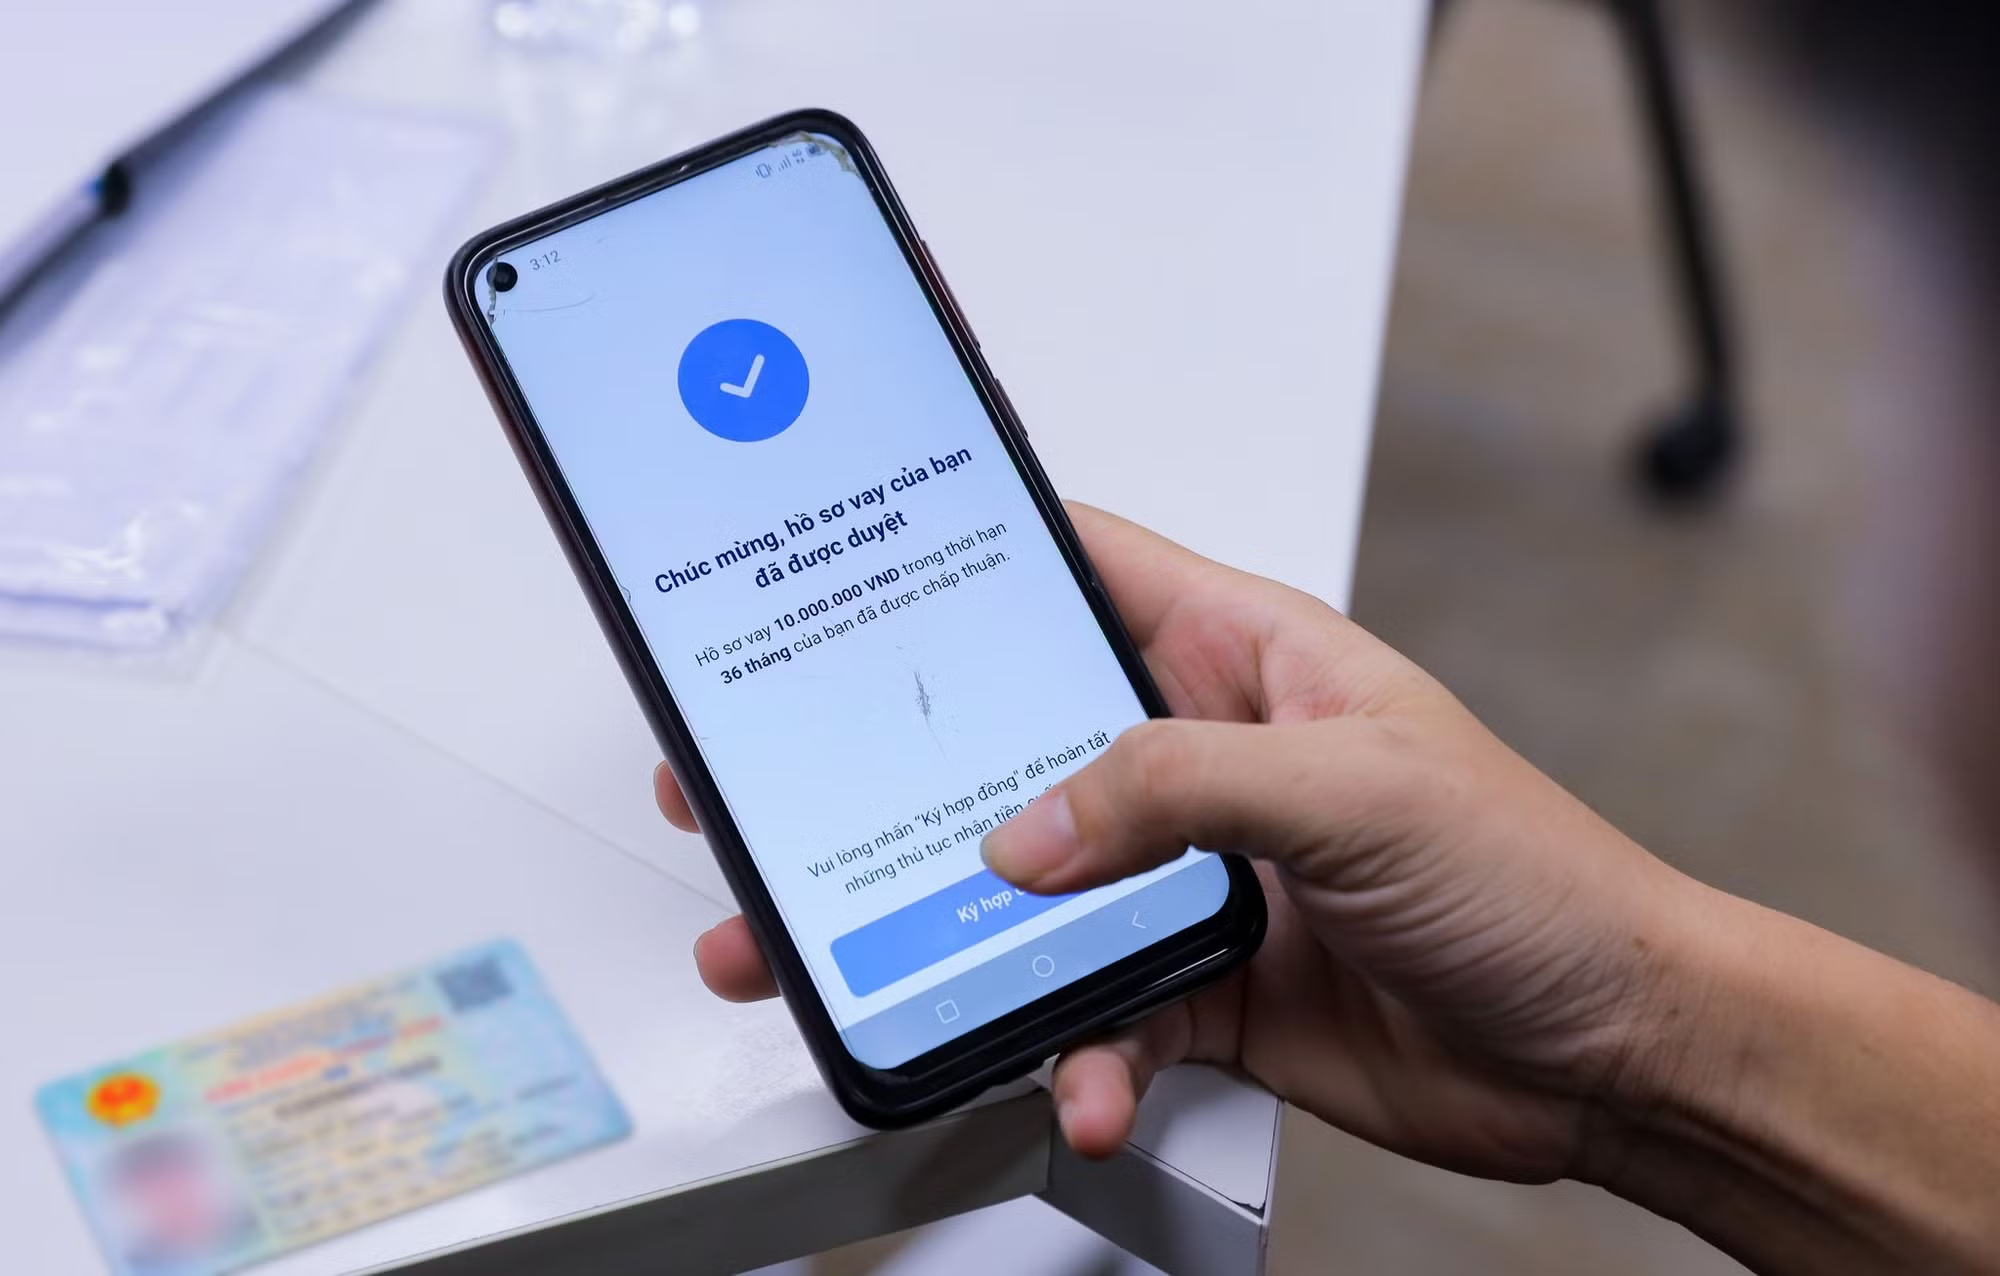
Nhiều chuyên gia tài chính cho biết, với sự phát triển của công nghệ, các công ty tài chính có thêm điều kiện rút ngắn thời gian xử lý hồ sơ, mở rộng khả năng tiếp cận khách hàng và đưa sản phẩm tín dụng đến gần hơn với nhu cầu thực tế. Tuy nhiên, tốc độ và sự thuận tiện cũng đặt ra yêu cầu cao hơn về chất lượng thẩm định, quản trị rủi ro và trách nhiệm đối với các quyết định tín dụng có sự hỗ trợ của dữ liệu và hệ thống tự động.
Trong tinh thần của Nghị quyết 57 của Bộ Chính trị, đổi mới sáng tạo, chuyển đổi số và khai thác hiệu quả nguồn lực dữ liệu cần hướng tới những giá trị thực chất, mang lại lợi ích thiết thực cho người dân và nền kinh tế. Với tài chính tiêu dùng, yêu cầu này càng rõ nét khi công nghệ không chỉ thay đổi phương thức cung cấp dịch vụ mà còn tác động trực tiếp đến cách người dân tiếp cận, lựa chọn và sử dụng tín dụng.
Đánh giá về tiềm năng thị trường tài chính tiêu dùng, ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn FiinGroup Việt Nam nhận định, tài chính tiêu dùng vẫn còn nhiều khoảng trống chưa được khai thác. Một bộ phận lớn khách hàng chưa từng tiếp cận các tổ chức tín dụng (TCTD), trong đó có thế hệ Gen Z mới bước vào độ tuổi lao động, người lao động nghèo hoặc những cá nhân chưa có lịch sử tín dụng trên hệ thống CIC (Trung tâm Thông tin tín dụng Quốc gia Việt Nam), PCB (Công ty Cổ phần Thông tin tín dụng Việt Nam). Do chủ yếu giao dịch bằng tiền mặt và chưa tạo được “dấu chân số”, nhóm khách hàng này gặp khó khăn khi tiếp cận các sản phẩm vay truyền thống.
Bên cạnh đó, các sản phẩm tài chính tiêu dùng chính thức đôi khi chưa theo kịp nhu cầu đa dạng trên nền tảng tài chính nhúng. Với khách hàng trẻ, khoản vay có thể là một giải pháp thanh toán nhỏ, ngắn hạn, từ vài trăm nghìn đến vài triệu đồng trong vài ngày hoặc vài tuần, tích hợp ngay trong quá trình mua sắm. Khoảng trống sản phẩm phù hợp vì vậy có thể tạo cơ hội cho các hình thức cho vay thay thế.
Từ góc độ quản lý, ông Trần Anh Quý, Phó Vụ trưởng Vụ Tín dụng Ngân hàng Nhà nước (NHNN) cho biết, mô hình công ty tài chính đã được thiết kế riêng một chương trong Luật Các tổ chức tín dụng (TCTD).
Một vấn đề đáng lưu ý là người dân vẫn có thể nhầm lẫn giữa công ty tài chính được NHNN cấp phép với những ứng dụng cho vay hoặc các công ty hoạt động theo Luật doanh nghiệp nhưng không được NHNN cấp phép. Theo ông Trần Anh Quý, đến nay có 16 công ty tài chính tiêu dùng được NHNN cấp phép, trong đó 13 đơn vị tham gia Câu lạc bộ Tài chính Tiêu dùng thuộc VNBA. Người dân có thể dễ dàng kiểm chứng thông qua đường link chính thống từ website của các công ty dẫn thẳng về Hiệp hội Ngân hàng để xác minh tư cách hội viên
Việc nhận diện đúng tổ chức cho vay hợp pháp vì vậy có ý nghĩa quan trọng đối với người tiêu dùng. Bà Lê Quế Hương, Giám đốc cấp cao Khối Kỹ thuật số và Thương hiệu Shinhan Finance đề xuất cần có cơ chế dán nhãn cho các nền tảng số theo tinh thần Nghị định về chuyển đổi số. Nếu các ứng dụng vay chính thống được NHNN bảo chứng bằng một "tem chống hàng giả" kỹ thuật số, người dân chỉ cần vài giây bấm vào biểu tượng trên ứng dụng là có thể kiểm chứng được đơn vị đó có hợp pháp hay không. Danh sách này sẽ được lưu trữ tập trung tại cơ sở dữ liệu của NHNN và VNBA để các cơ quan truyền thông phối hợp tuyên truyền rộng rãi.
Thực tế cho thấy chuyển đổi số đang làm thay đổi cách các công ty tài chính (CTTC) tiếp cận khách hàng. Ông Hồ Minh Tâm, Tổng Giám đốc VietCredit cho biết, sau COVID-19, đơn vị đã chuyển đổi số toàn diện, đưa sản phẩm tài chính đến khách hàng thông qua các hệ sinh thái số và mô hình tài chính nhúng. Thay vì chờ khách hàng đến chi nhánh, doanh nghiệp hiện diện trên các nền tảng có lượng người dùng lớn, sử dụng dữ liệu để cung cấp khoản vay phù hợp với nhu cầu và thời điểm của khách hàng. Công nghệ qua đó không chỉ tăng khả năng tiếp cận mà còn góp phần giải quyết bài toán minh bạch thông tin.
Ở góc độ trải nghiệm, bà Đào Thị Hải Hậu, Giám đốc Quản trị Rủi ro Lotte Finance cho biết, đơn vị chú trọng cách trình bày thông tin trên giao diện, sử dụng các thông báo giải thích khái niệm đặc biệt, tích hợp chatbot AI và duy trì đội ngũ chăm sóc khách hàng 24/7. Theo bà Đào Thị Hải Hậu, cho vay có trách nhiệm bắt đầu từ việc xác định đúng đối tượng khách hàng, thẩm định chính xác thu nhập, đánh giá đầy đủ nghĩa vụ trả nợ và theo dõi khoản vay sau giải ngân. Dữ liệu từ CIC, PCB cùng các công cụ quản lý danh mục có thể giúp nhận diện sớm dấu hiệu rủi ro, qua đó hỗ trợ khách hàng tháo gỡ khó khăn thay vì đẩy họ vào tình trạng rủi ro cao hơn.
Minh bạch để công nghệ tạo dựng niềm tin
Khi quy mô thị trường mở rộng, yêu cầu về chất lượng tăng trưởng cũng trở nên rõ ràng hơn. Tín dụng tiêu dùng không thể chỉ được đánh giá bằng tốc độ giải ngân hay quy mô dư nợ mà cần được nhìn từ khả năng bảo vệ người vay, chất lượng khoản vay và mức độ bền vững của quan hệ tín dụng.
Theo TS. Đào Minh Tú, để tín dụng tiêu dùng thực sự trở thành lựa chọn đáng tin cậy, mở rộng khả năng tiếp cận cần đi cùng minh bạch và trách nhiệm. Người vay cần biết mình thực nhận bao nhiêu, lãi suất và các khoản phí là gì, tổng nghĩa vụ phải trả ra sao, kỳ hạn thanh toán thế nào, điều gì xảy ra nếu chậm trả và có thể liên hệ với ai khi phát sinh vướng mắc.
Thông tin càng rõ ràng, dễ hiểu, người dân càng có cơ sở cân nhắc khoản vay phù hợp với khả năng tài chính. Đây cũng là yêu cầu đặc biệt quan trọng trong môi trường số, khi nhiều bước của quy trình vay có thể được hoàn tất chỉ trong vài phút trên điện thoại.
Công nghệ mang lại sự thuận tiện lớn nhưng cũng có thể khiến quyết định tài chính được đưa ra quá nhanh nếu người vay chưa hiểu đầy đủ về sản phẩm. Vì vậy, cùng với đổi mới công nghệ, thị trường cần chú trọng giáo dục tài chính, bảo vệ dữ liệu cá nhân, trình bày thông tin dễ hiểu và xây dựng những công cụ giúp người dân nhận diện tổ chức cho vay hợp pháp.
Nhiều ý kiến cho rằng, trách nhiệm cũng phải được đặt ở cả hai phía. Với tổ chức cho vay, đó là trách nhiệm thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng, nhắc nợ và thu hồi nợ đúng quy định, văn minh; đồng thời xử lý kịp thời các phản ánh. Với người vay, đó là trách nhiệm cung cấp thông tin trung thực, đọc kỹ hợp đồng, cân nhắc khả năng trả nợ, sử dụng vốn hợp lý và thực hiện đúng cam kết.
“Khi cả hai bên cùng ý thức được quyền và nghĩa vụ của mình, quan hệ tín dụng sẽ bền vững hơn và niềm tin thị trường cũng được củng cố”, TS. Đào Minh Tú nhấn mạnh.
Tinh thần này cũng cho thấy thông điệp quan trọng của Nghị quyết 57 đối với quá trình chuyển đổi số: công nghệ và đổi mới sáng tạo không chỉ nhằm tạo ra tốc độ mà phải tạo ra giá trị thực chất, nâng cao chất lượng phục vụ và mang lại lợi ích thiết thực cho người dân. Trong tài chính tiêu dùng, giá trị đó chỉ được hình thành khi dữ liệu được sử dụng hiệu quả, công nghệ được triển khai có trách nhiệm và người tiêu dùng được bảo vệ tốt hơn.
Ông Lê Đức Hải, Phó Tổng Giám đốc MCredit:
Giai đoạn phát triển tiếp theo của tài chính tiêu dùng là đưa nguồn vốn chính thức đến đúng người, đúng nhu cầu, và ở mức mà khách hàng có thể dùng tín dụng để cải thiện cuộc sống của mình một cách bền vững.
Để phát triển tài chính tiêu dùng bền vững, để cho vay đúng hơn, đại diện Mcredit đề xuất NHNN điều chỉnh hạn mức cho vay theo hướng dựa trên rủi ro. Mức trần 100 triệu đồng/khách hàng/CTTC (trừ vay mua ô tô có bảo đảm) được duy trì từ năm 2017, trong khi thu nhập và giá trị hàng hóa thiết yếu đều đã tăng.
Mức trần cứng khiến khách hàng có nhu cầu chính đáng phải vay đồng thời tại nhiều tổ chức, làm tăng rủi ro vay chồng vay – đi ngược mục tiêu bảo vệ khách hàng. Do đó, đề nghị NHNN nâng mức trần cho CTTC đáp ứng điều kiện an toàn, đồng thời yêu cầu đánh giá tỷ lệ nghĩa vụ trả nợ trên thu nhập đối với khoản vay vượt mức trần cơ bản. Cách tiếp cận này mở rộng tiếp cận mà không đánh đổi an toàn hệ thống.
Hoàn thiện hạ tầng dữ liệu và khung trách nhiệm hệ sinh thái. Theo đó, nâng tần suất cập nhật dữ liệu của CIC để nhận diện kịp thời tình trạng vay; tổng kết thử nghiệm chấm điểm tín dụng và Open API (giao diện lập trình ứng dụng mở) theo Nghị định 94/2025/NĐ-CP để sớm đưa vào khung pháp lý chính thức, bảo đảm tuân thủ yêu cầu về sự đồng ý của chủ thể dữ liệu theo Điều 27 Luật Bảo vệ dữ liệu cá nhân 2025; hướng dẫn tiêu chuẩn tối thiểu đối với đối tác trong mô hình tài chính nhúng (quảng cáo, tư vấn tại điểm bán, xử lý dữ liệu) và nghĩa vụ giám sát đối tác của TCTD; phối hợp với Bộ Công an xử lý hành vi tổ chức, xúi giục “bùng nợ” và tín dụng "đen".
.