Việt Nam bước vào nhóm thị trường mới nổi, mở cánh cửa lớn hơn với dòng vốn toàn cầu, nhưng thách thức cũng bắt đầu, nhất là làm sao để thu hút và giữ chân dòng vốn dài hạn.
Trước thời điểm Việt Nam chính thức được FTSE Russell nâng hạng, thị trường chứng khoán bước vào giai đoạn tái cơ cấu danh mục với kỳ vọng thanh khoản tăng. Tuy nhiên, diễn biến phân hóa, hoạt động bán ròng của khối ngoại và sức ép lãi suất cho thấy dòng vốn nâng hạng chưa thể ngay lập tức tạo một nhịp tăng bền vững.
Nâng hạng thị trường, triển vọng kết quả kinh doanh quý III và nền kinh tế duy trì tăng trưởng đang tạo điểm tựa cho thị trường chứng khoán tháng 9. Tuy nhiên, các chuyên gia đưa ra vùng dự báo khá rộng cho VN-Index khi lạm phát, lãi suất, tỷ giá và rủi ro địa chính trị có thể khiến thị trường tiếp tục rung lắc.
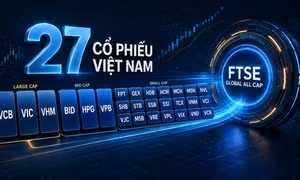
FTSE Russell lựa chọn 27 cổ phiếu Việt Nam để bổ sung vào FTSE Global All Cap, trong đó 6 mã đồng thời góp mặt tại FTSE All-World. Tuy nhiên, việc cùng vào chỉ số không đồng nghĩa các cổ phiếu nhận lượng vốn như nhau. Dòng tiền dự kiến tập trung mạnh vào nhóm vốn hóa lớn và có thể tác động rõ hơn tại những mã thanh khoản hạn chế.
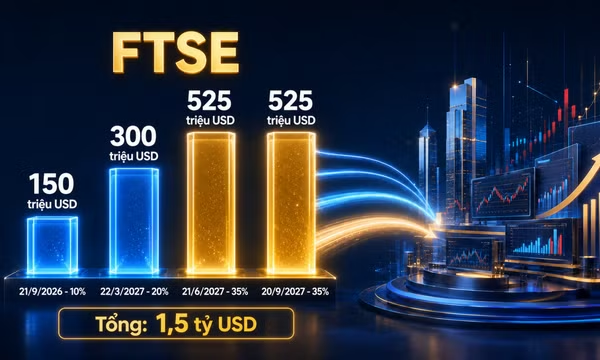
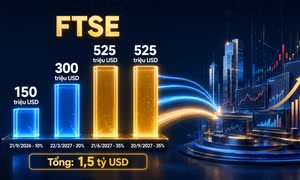
FTSE Russell đã lựa chọn 27 cổ phiếu Việt Nam để bổ sung vào hệ thống chỉ số toàn cầu. Việc nâng hạng được dự báo thu hút khoảng 1,33 - 1,5 tỷ USD từ các quỹ thụ động, nhưng dòng vốn không xuất hiện ngay lập tức: Đợt đầu tháng 9/2026 chỉ chiếm 10%, còn 90% được phân bổ qua ba đợt trong năm 2027.
Trong bối cảnh thị trường chứng khoán Việt Nam chịu tác động đan xen từ nhiều yếu tố trong và ngoài nước, nhiều chuyên gia nhận định nền tảng tăng trưởng của doanh nghiệp, tiến trình cải cách thị trường cùng triển vọng nâng hạng sẽ tiếp tục là những động lực quan trọng hỗ trợ sự phát triển bền vững trong trung và dài hạn.
Nửa đầu năm 2026, tín dụng ngân hàng và trái phiếu doanh nghiệp đang phân hóa rõ giữa nơi rủi ro thấp và rủi ro cao, trong khi chứng khoán chứng kiến một nghịch lý: Kinh tế tăng trưởng mạnh nhưng VN-Index chỉ nhích nhẹ do khối ngoại bán ròng gần 3,3 tỷ USD. Cơ hội đảo chiều được đặt vào đợt nâng hạng thị trường từ tháng 9/2026.
Bộ Chính trị vừa ban hành Nghị quyết số 10-NQ/TW về phát triển kinh tế có vốn đầu tư nước ngoài (FDI), đánh dấu một bước ngoặt chiến lược trong tư duy quản lý và định hướng dòng vốn ngoại tại Việt Nam.
Trong bối cảnh nhiều doanh nghiệp bất động sản (BĐS) đối mặt áp lực vốn và thanh khoản, hoạt động mua bán - sáp nhập (M&A) đang trở thành kênh dẫn vốn quan trọng của thị trường BĐS TP Hồ Chí Minh. Thay vì phát triển dự án từ đầu, các nhà đầu tư quốc tế đang đẩy mạnh thâu tóm doanh nghiệp, quỹ đất và dự án hiện hữu, mở ra cuộc tái cấu trúc sâu rộng trên thị trường địa ốc phía Nam.
Để hiện thực hóa khát vọng VIFC-HCMC, một không gian vật lý tại Thủ Thiêm là chưa đủ, bởi điểm nghẽn lớn nhất của dòng vốn thường nằm ở hành lang pháp lý. Với Nghị quyết 222/2025/QH15, TP Hồ Chí Minh được trao một “đặc khu thể chế” chưa từng có, đây chính là lực đẩy định hình lại sức hấp dẫn của thị trường vốn Việt Nam.
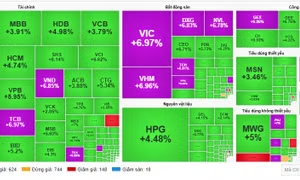
Kết thúc phiên giao dịch ngày 8/4/2026, thị trường chứng khoán Việt Nam bùng nổ khi VN-Index bứt phá ngoạn mục hơn 79 điểm, vượt mốc 1.750 điểm. Thanh khoản toàn thị trường lập kỷ lục với hơn 37.500 tỷ đồng, đi kèm sự trở lại mạnh mẽ của dòng vốn ngoại.
Việt Nam là quốc gia duy nhất ghi nhận dòng vốn nước ngoài đổ vào thị trường tài chính, đạt 46,4 triệu USD trong tuần kết thúc ngày 13/3 vừa qua, qua đó chấm dứt chuỗi 2 tuần bán ròng trước đó.
Việc đẩy nhanh cải cách theo chuẩn quốc tế và triển vọng được đưa vào Danh sách theo dõi (Watchlist) của Tổ chức xếp hạng MSCI đang củng cố nền tảng nâng hạng của chứng khoán Việt Nam.
Tạm kết phiên sáng 8/10, VN-Index giảm nhẹ dù thị trường vẫn hứng khởi sau khi FTSE Russell chính thức nâng hạng Việt Nam lên nhóm “mới nổi thứ cấp”. HSBC đánh giá đây là cột mốc lịch sử, mở đường cho dòng vốn ngoại có thể đạt tới 10 tỷ USD.
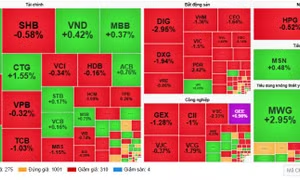
Sau khi vượt mốc 1.700 điểm, VN-Index nhanh chóng điều chỉnh, mất hơn 40 điểm trong phiên 8/9. Áp lực chốt lời và rủi ro tỷ giá buộc nhà đầu tư thận trọng dù kỳ vọng nâng hạng và dòng tiền nội vẫn là điểm tựa.