Tuy nhiên, theo các chuyên gia và nhà đầu tư, hành trình đón dòng vốn ngoại không phải là "cú hích" bùng nổ tức thì, mà là một đường dài đòi hỏi nội lực từ những cải thiện về hạ tầng và hoàn thiện thể chế.
Thị trường chứng khoán Việt Nam được FTSE Russell nâng từ thị trường cận biên lên thị trường mới nổi thứ cấp, chính thức có hiệu lực từ ngày 21/9. Bước sang cột mốc này, lượng vốn thực tế giải ngân sẽ phụ thuộc vào cơ cấu chỉ số, mức định giá cũng như khả năng đáp ứng nguồn hàng của các doanh nghiệp.
Dòng vốn ngoại chưa thể bùng nổ ngay sau nâng hạng
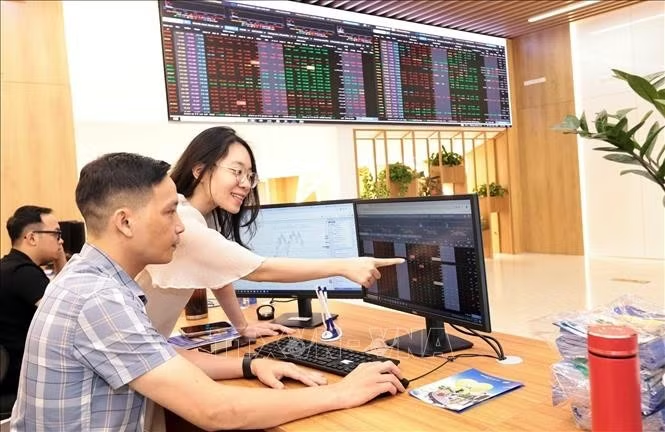
Theo anh Phạm Văn Hải, nhà đầu tư chứng khoán lâu năm tại Hà Nội, những diễn biến trên thị trường kể từ khi FTSE Russell công bố kế hoạch nâng hạng vào tháng 10/2025 cho thấy tác động tích cực đã xuất hiện, nhưng chưa hoàn toàn như kỳ vọng ban đầu. Tâm lý thị trường được cải thiện, thanh khoản và sự quan tâm của nhà đầu tư tập trung nhiều hơn vào nhóm cổ phiếu vốn hóa lớn, ngân hàng và chứng khoán.
Tuy nhiên, dòng vốn ngoại chưa quay trở lại rõ nét như kỳ vọng khi khối ngoại vẫn liên tục bán ròng. Theo nhà đầu tư này, việc phân bổ vốn của các quỹ nước ngoài không chỉ phụ thuộc vào quyết định nâng hạng mà còn liên quan đến tỷ giá, định giá cổ phiếu, giới hạn sở hữu nước ngoài, khả năng tiếp cận thị trường và bối cảnh tài chính quốc tế. Do đó, ngày 21/9 có thể là một dấu mốc quan trọng, nhưng không đồng nghĩa dòng vốn sẽ lập tức tăng mạnh.
Ở góc độ dòng vốn thụ động, trong chương trình “Theo dõi dòng vốn”, với chủ đề đầu tiên “Vốn đã sẵn, hàng đã đủ”, ông Hoàng Nam, Giám đốc Khối Nghiên cứu và Phân tích của Công ty cổ phần Chứng khoán Vietcap cho biết, Vietcap ước tính có khoảng 27 cổ phiếu Việt Nam được đưa vào diện hưởng lợi trong đợt đầu, thấp hơn con số 29 cổ phiếu mà đơn vị này từng dự báo. Sự khác biệt chủ yếu đến từ tiêu chí vốn hóa, bởi quy mô tương đối của doanh nghiệp Việt Nam thay đổi khi đặt trong nhóm thị trường mới nổi.
Vietcap ước tính dòng vốn từ các quỹ chỉ số vào Việt Nam có thể đạt khoảng 2-3 tỷ USD, được giải ngân qua 4 đợt. Đợt đầu dự kiến chiếm khoảng 10%, tương đương 200-300 triệu USD. Trong nhóm cổ phiếu vốn hóa lớn và vừa, dòng tiền có xu hướng tập trung vào một số doanh nghiệp có quy mô lớn. Riêng nhóm VIC, VHM có thể chiếm khoảng 44% dòng tiền của nhóm này; nếu tính cả VIC, VHM, VPL và VRE, tỷ trọng có thể lên tới khoảng 47% trong rổ 27 cổ phiếu được dự báo hưởng lợi ở đợt đầu.
Đối với dòng vốn chủ động, Vietcap ước tính quy mô có thể khoảng 3-6 tỷ USD, nhưng thời điểm giải ngân khó xác định hơn. Việc khối ngoại có những phiên mua ròng trong tháng 8 là tín hiệu tích cực, song chưa đủ để khẳng định xu hướng dòng vốn đã đảo chiều. Theo Vietcap, cần quan sát sự mua ròng ổn định theo tháng, quý và sự lan tỏa sang nhóm cổ phiếu vốn hóa vừa và nhỏ để xác nhận dòng vốn chủ động thực sự quay trở lại.
Thực tế, áp lực bán của nhà đầu tư nước ngoài trong thời gian qua vẫn khá lớn. Dòng vốn ngoại rút khỏi thị trường Việt Nam khoảng 3,5 tỷ USD từ đầu năm, sau mức khoảng 5 tỷ USD của cả năm trước. Các quỹ ETF chỉ chiếm khoảng 7-8% tổng giá trị bán ròng; trong đó, ETF nước ngoài khoảng 4-5%. Phần còn lại đến từ nhiều nhóm nhà đầu tư và sản phẩm tài chính khác, do đó không thể quy toàn bộ lượng vốn rút ra cho các quỹ chủ động.
Nguồn hàng và chất lượng thị trường quyết định sức hút dòng vốn
Một vấn đề được các chuyên gia nhấn mạnh là nâng hạng chỉ tạo điều kiện để dòng vốn quốc tế tiếp cận thị trường thuận lợi hơn, còn khả năng hấp thụ vốn phụ thuộc vào chất lượng và quy mô hàng hóa trên thị trường.
Sau khoảng 5 năm nhà đầu tư nước ngoài bán ròng, tỷ lệ sở hữu của khối ngoại tại thị trường Việt Nam đã giảm từ khoảng 15% xuống hơn 11%. Hiện chỉ khoảng 5 cổ phiếu chạm giới hạn sở hữu nước ngoài. Điều này cho thấy dư địa về room ngoại còn khá lớn, nhưng để dòng vốn thực sự được giải ngân cần có những doanh nghiệp đáp ứng các tiêu chí về quy mô, thanh khoản, tăng trưởng và định giá.
Trường hợp IPO của một doanh nghiệp bán lẻ được Vietcap dẫn chứng cho thấy nhu cầu của nhà đầu tư tổ chức nước ngoài đối với nguồn hàng chất lượng là đáng chú ý. Hơn 90% lượng vốn tham gia đợt IPO đến từ nhà đầu tư tổ chức; trong đó, nhà đầu tư nước ngoài chiếm khoảng 73%. Việc doanh nghiệp được quan tâm không chỉ dựa trên chỉ số P/E mà còn gắn với triển vọng tăng trưởng, khả năng sinh lời, cổ tức và các yếu tố cơ bản.
Theo Vietcap, nguồn cung mới từ các đợt IPO, thoái vốn doanh nghiệp nhà nước và đưa các doanh nghiệp lớn lên sàn có thể đóng vai trò quan trọng trong việc đáp ứng nhu cầu của dòng vốn quốc tế. Một số thương vụ tiềm năng được đề cập gồm WinCommerce, Bách Hóa Xanh, Long Châu và phương án thoái vốn tại Petrolimex. Cùng với đó là yêu cầu rút ngắn thời gian từ IPO đến niêm yết, cải thiện cơ chế giao dịch và hướng tới hệ thống đối tác bù trừ trung tâm (CCP), qua đó nâng khả năng tiếp cận của nhà đầu tư quốc tế.
Công ty cổ phần Chứng khoán Agribank (Agriseco) ước tính tổng dòng vốn nước ngoài có thể đạt khoảng 7-9 tỷ USD trong 1-2 năm; trong đó, dòng vốn thụ động khoảng 2-3 tỷ USD. Đơn vị này cũng cho biết P/E (hệ số giá trên lợi nhuận mỗi cổ phiếu) của VN-Index ở mức khoảng 12,3 lần, thấp hơn mức trung bình 10 năm là 15,2 lần. Nhóm doanh nghiệp vốn hóa lớn, thanh khoản cao và có khả năng đáp ứng các tiêu chí của FTSE GEIS được xem là nhóm có khả năng thu hút sự quan tâm của dòng vốn quốc tế.
Tuy nhiên, không nên chỉ nhìn vào quy mô vốn thụ động để kỳ vọng dòng tiền nước ngoài tăng mạnh. Mức 1,5-3 tỷ USD không quá lớn nếu đặt cạnh quy mô thị trường ngoại hối, kiều hối hay vốn đầu tư trực tiếp nước ngoài. Trong khi đó, dòng vốn chủ động phụ thuộc nhiều hơn vào triển vọng tăng trưởng, định giá, tỷ lệ sở hữu nước ngoài và chất lượng doanh nghiệp.
Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư Công ty cổ phần Chứng khoán An Bình cho rằng, tác động trực tiếp của việc nâng hạng trước hết nằm ở khả năng thu hút thêm dòng vốn từ các quỹ chủ động và thụ động. Cùng đó, sự tham gia nhiều hơn của các nhà đầu tư tổ chức quốc tế có thể tạo thêm nguồn lực cho thị trường, giảm mức độ phụ thuộc vào dòng tiền của nhà đầu tư cá nhân và hỗ trợ hoạt động huy động vốn của doanh nghiệp.
Trong khi đó, Bà Nguyễn Ngọc Anh – Tổng Giám đốc Công ty Quản lý quỹ SSI cho biết, số lượng tài khoản của khách hàng quan tâm đến thị trường đã tăng hơn 50% trong một năm. Sự quan tâm cũng mở rộng từ khu vực Đông Á sang Mỹ và các thị trường phát triển, với những cuộc trao đổi có quy mô từ hàng trăm triệu đến hàng tỷ USD.
Theo các chuyên gia, sau ngày 21/9, bài toán của thị trường không chỉ là thu hút thêm vốn mà còn phải duy trì được vị thế mới. Các yếu tố như chất lượng hàng hóa, tính minh bạch, tỷ lệ cổ phiếu tự do chuyển nhượng, room ngoại và hạ tầng giao dịch sẽ tiếp tục quyết định khả năng giữ chân dòng vốn quốc tế.
Việc nâng hạng vì vậy có thể mở thêm cánh cửa cho dòng vốn toàn cầu, nhưng quy mô và tốc độ dòng tiền vào thị trường sẽ phụ thuộc vào khả năng đáp ứng của chính thị trường. Khi nguồn hàng đủ lớn, doanh nghiệp có chất lượng và các điều kiện tiếp cận được cải thiện, dòng vốn quốc tế mới có thêm cơ sở để mở rộng và lan tỏa trên diện rộng.