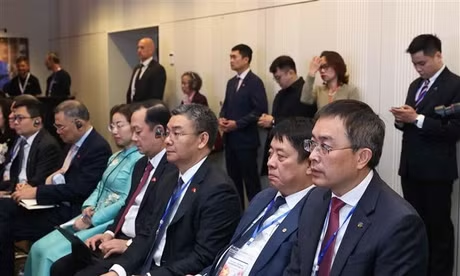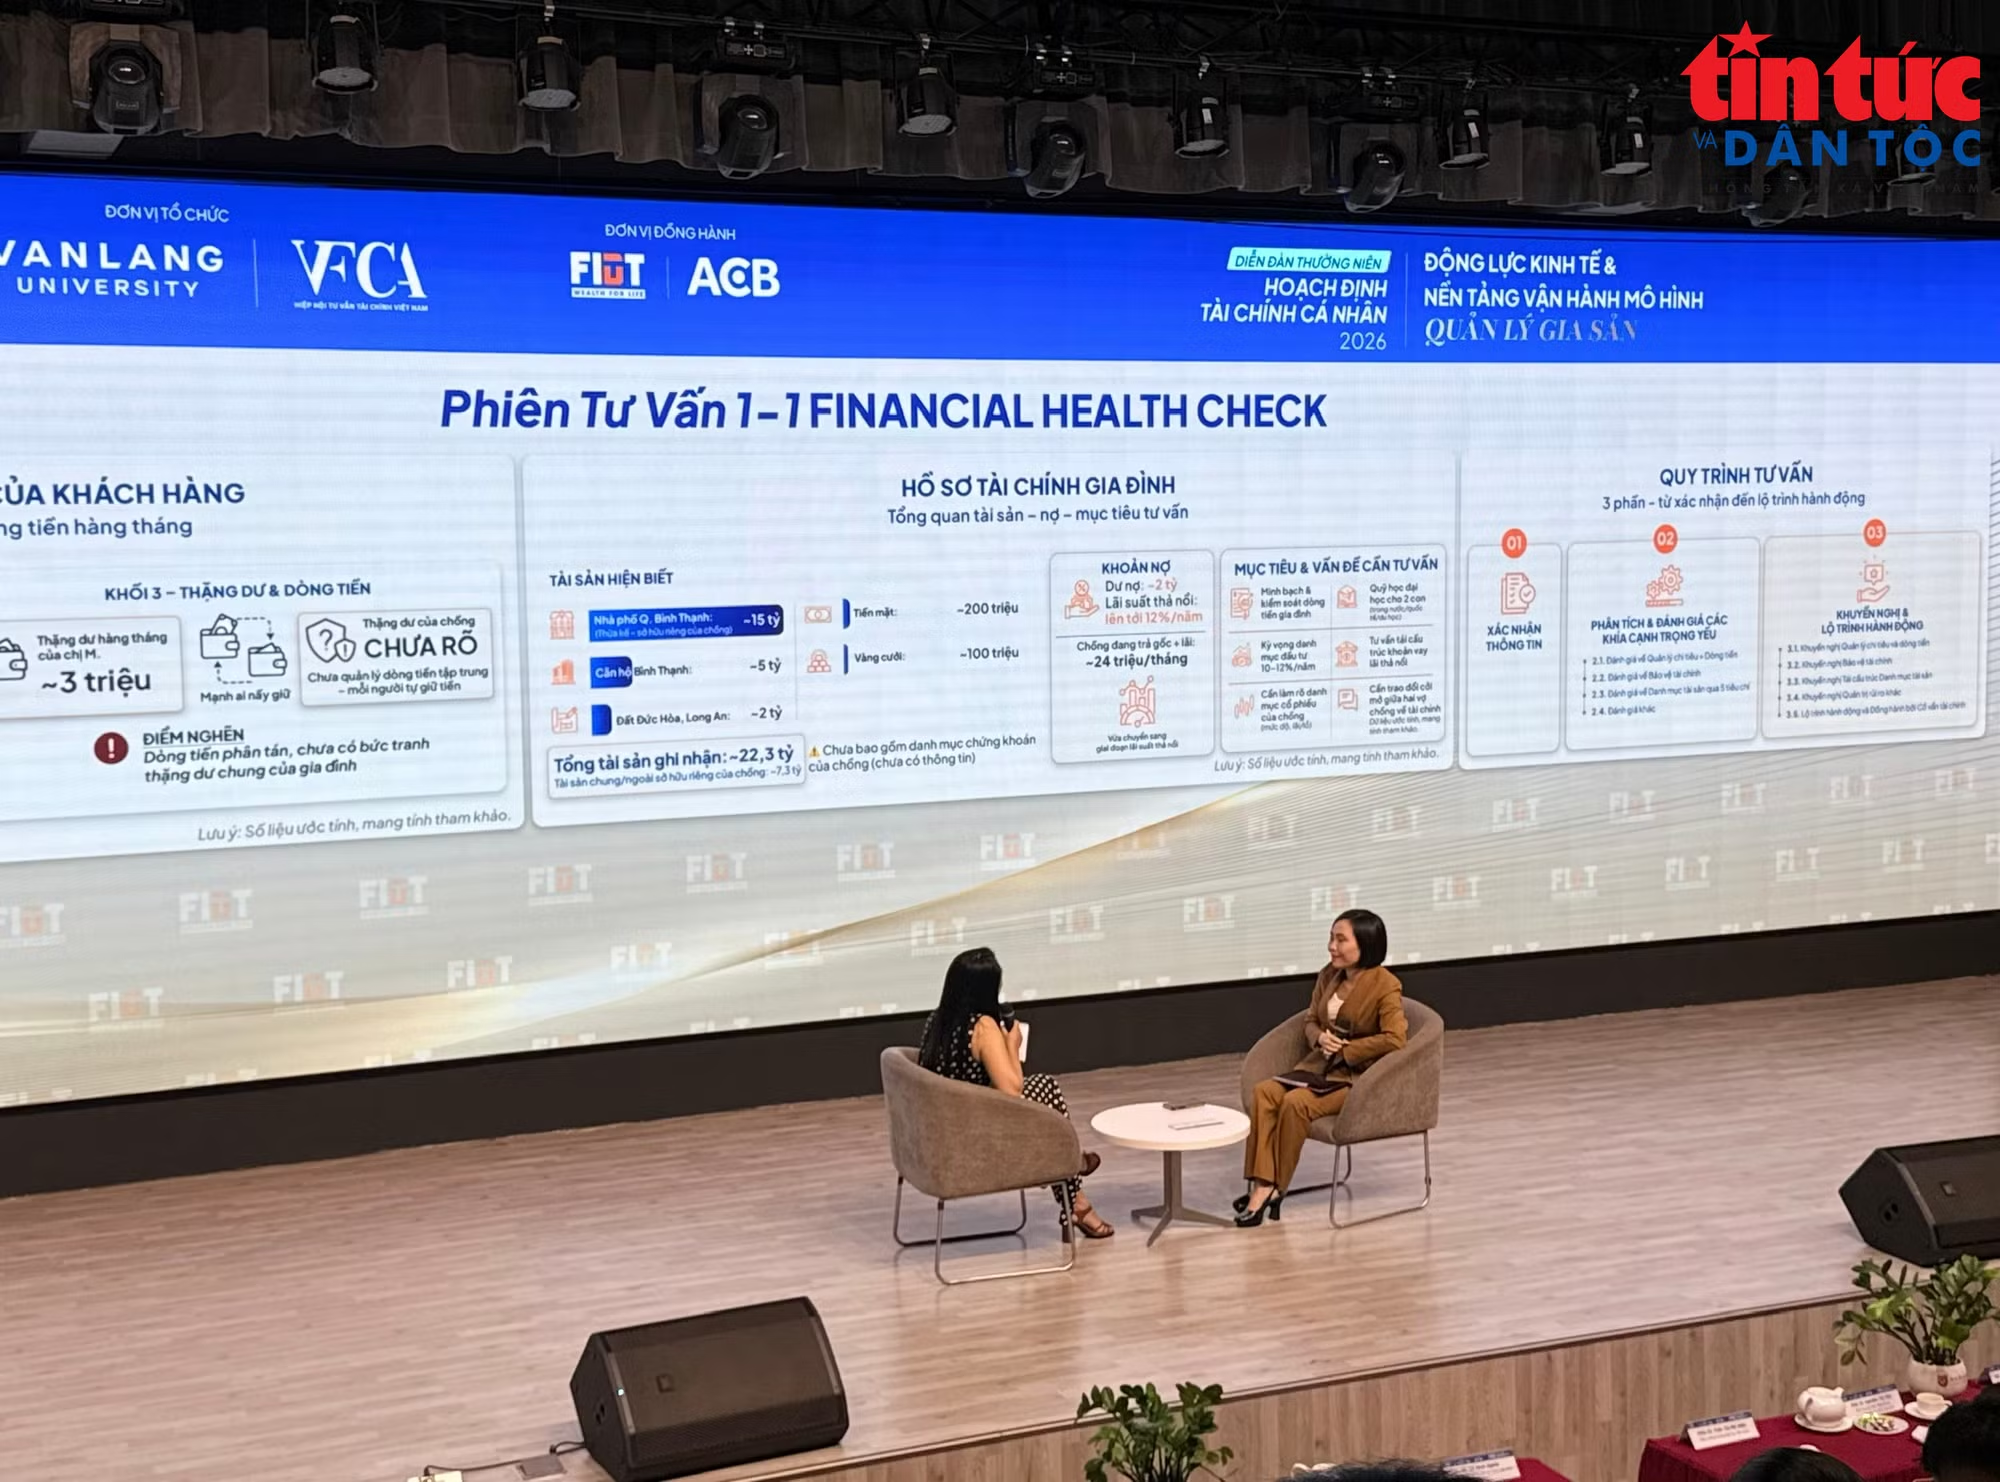
Sáng 3/10, Trường Đại học Văn Lang phối hợp với Hiệp hội Tư vấn tài chính Việt Nam tổ chức Diễn đàn Hoạch định tài chính cá nhân năm 2026, với chủ đề “Động lực kinh tế và nền tảng vận hành mô hình quản lý gia sản”. Các đại biểu tham gia đã tập trung trao đổi, chia sẻ các giải pháp giúp khách hàng quản lý nguồn lực kinh tế, tích lũy tài sản có kỷ luật và bảo vệ thành quả tài chính.
TS Lê Minh Nghĩa, Chủ tịch Hiệp hội Tư vấn tài chính Việt Nam, nhận định quản lý gia sản không chỉ là dịch vụ dành cho người siêu giàu. Tài sản hộ gia đình tăng lên nhưng thiếu cơ chế tư vấn tin cậy có thể khiến nguồn lực bị phân bổ kém hiệu quả, thậm chí đi vào đầu cơ. Nhu cầu hiện nay đã mở rộng từ tích lũy sang bảo vệ thu nhập, mua nhà, chuẩn bị hưu trí và chuyển giao tài sản.
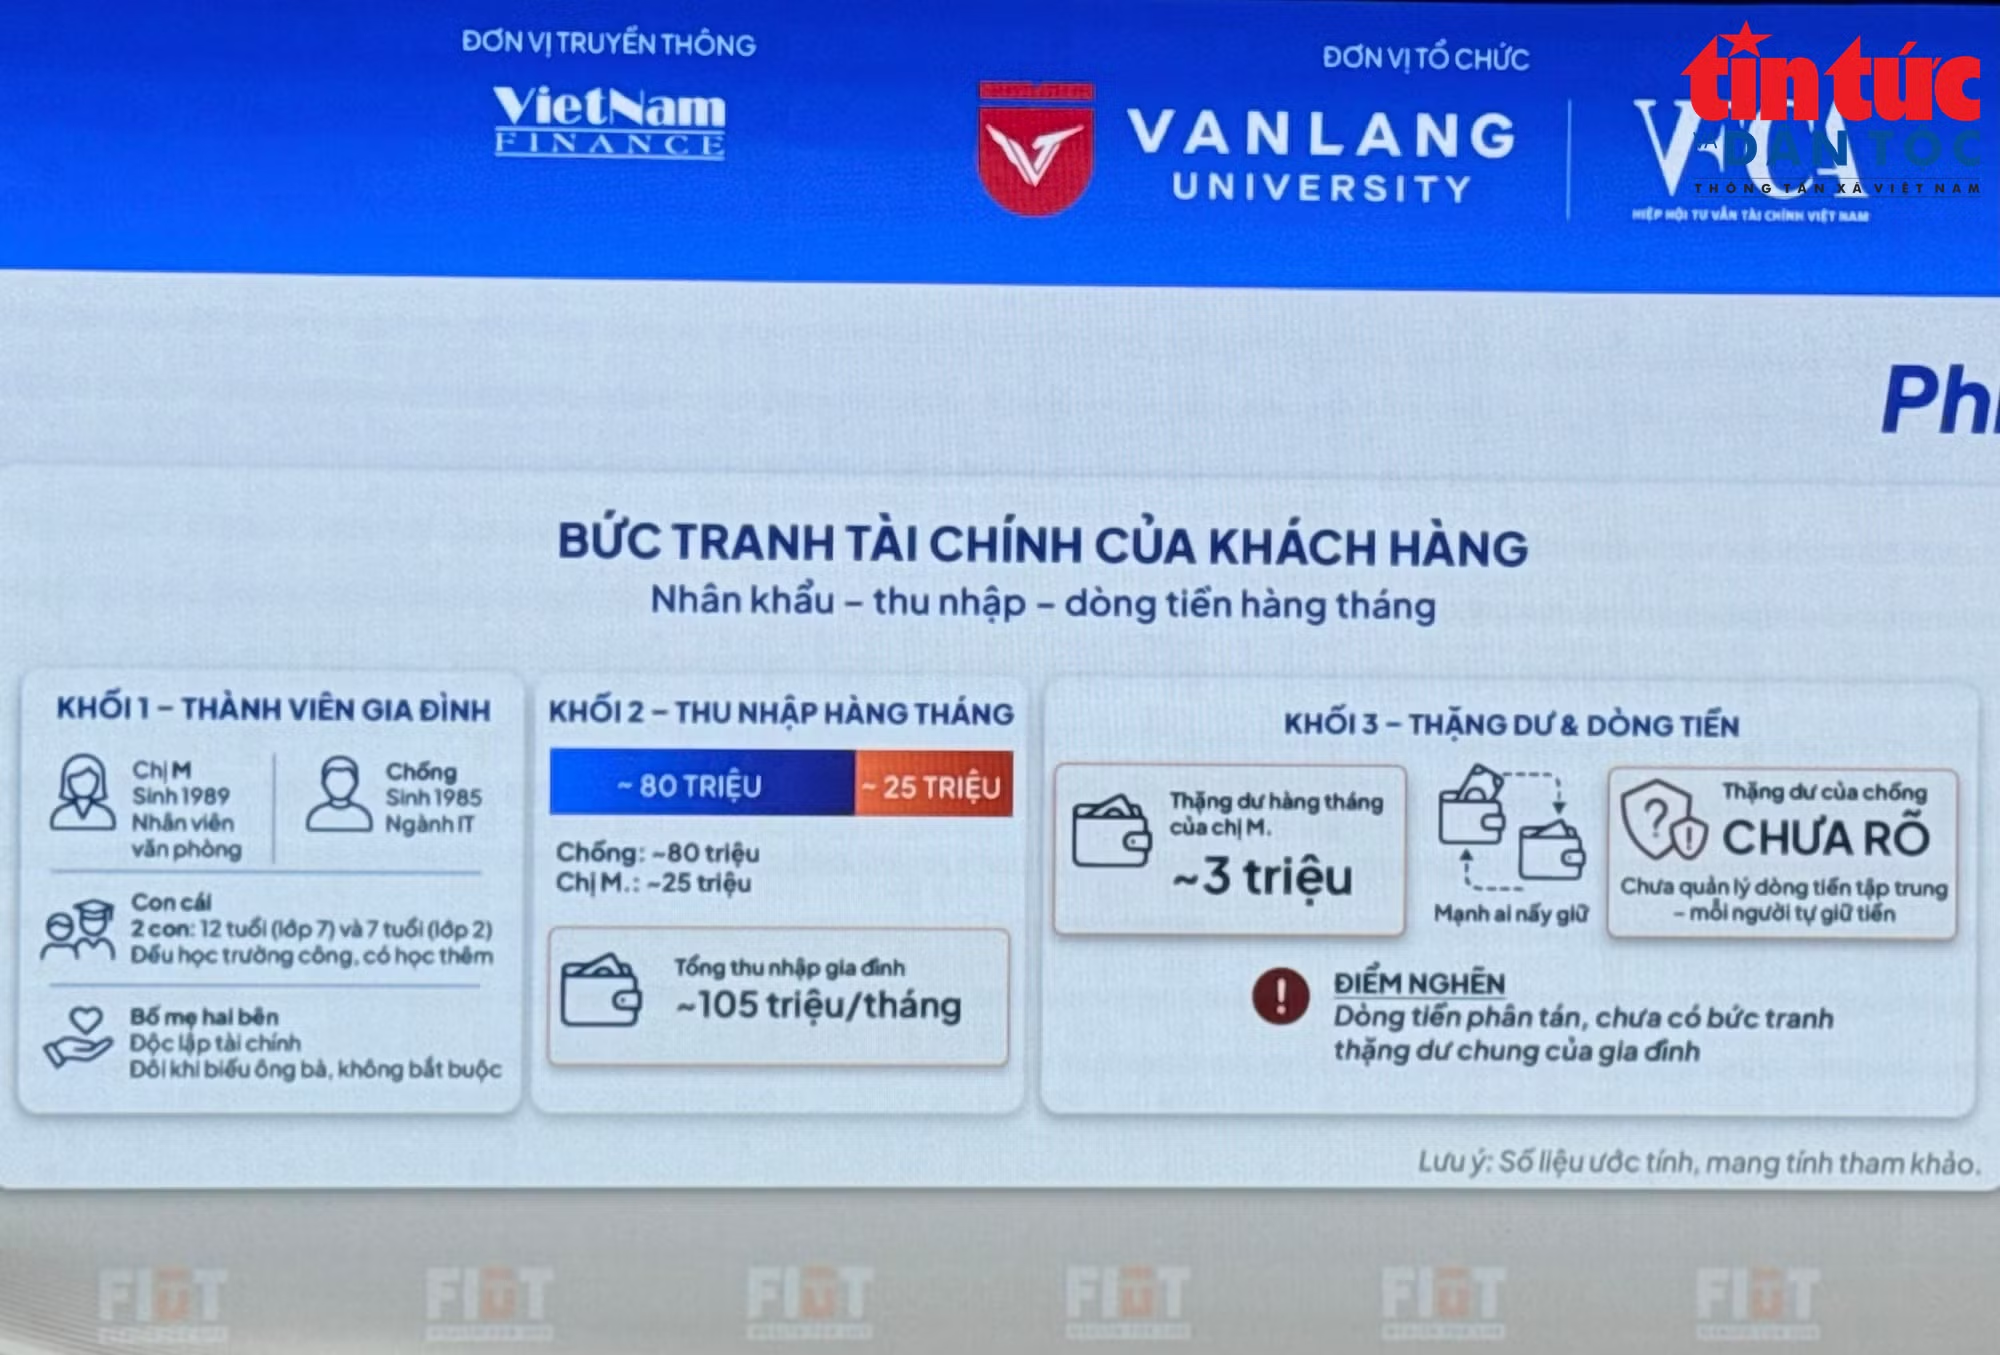
Theo ông Nghĩa, một hạn chế là nhiều tổ chức sử dụng tên gọi quản lý gia sản nhưng vẫn chủ yếu phân phối sản phẩm riêng lẻ. Khoảng trống về chuẩn nghề nghiệp, đạo đức và kiểm soát xung đột lợi ích khiến khách hàng khó phân biệt người tư vấn với người bán hàng. Giải pháp trước mặt là cần hướng đến xác lập mục tiêu, nhận diện rủi ro và phân bổ tài sản có kỷ luật, đồng thời minh bạch phí, bảo vệ dữ liệu và làm rõ trách nhiệm tư vấn.
Trong khi đó, PGS.TS Trần Thị Mỹ Diệu, Hiệu trưởng Trường Đại học Văn Lang cho biết, khách hàng cần một bức tranh tổng thể về tài chính của mình khi đồng thời sở hữu tiền gửi, bất động sản, chứng khoán, bảo hiểm và các khoản đầu tư. Điểm xuất phát của tư vấn phải là mục tiêu và nhu cầu khách hàng.
Vì vậy, mỗi người cần xác định nguồn lực cho từng giai đoạn cuộc đời, cân đối tăng trưởng với an toàn và chuẩn bị cho tuổi nghỉ hưu. dịch vụ cần đội ngũ tư vấn chuyên nghiệp, có đạo đức và cơ chế kiểm soát xung đột lợi ích.
Tại điễn đàn, nhiều chuyên gia kinh tế cũng cho rằng, khách hàng muốn tích luỹ và quản lý gia sản hiệu quả, trước tiên cần thống kê tài sản, khoản nợ, thu nhập và chi tiêu để biết khả năng tích lũy thực tế.
Từ đó, mỗi gia đình xác định thứ tự ưu tiên cho nhu cầu thiết yếu, quỹ dự phòng, nhà ở, giáo dục và hưu trí. Khoản tiền dành cho từng mục tiêu cần có thời hạn rõ ràng, phù hợp khả năng chịu rủi ro, tránh lựa chọn sản phẩm chỉ vì kỳ vọng lợi nhuận. Cách tiếp cận này giúp khách hàng chủ động quản lý chi tiêu, bảo vệ tài sản và duy trì tích lũy dài hạn.