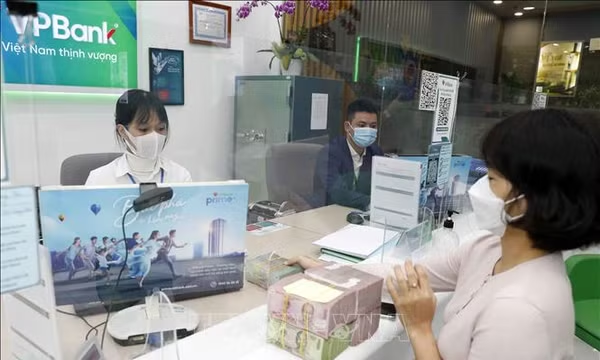
Theo đó, mức lãi suất huy động niêm yết công khai cao nhất trên thị trường hiện dưới 8%/năm, song nếu cộng thêm ưu đãi hoặc khuyến mại, lãi suất thực nhận có thể lên tới 9,6%/năm đối với khoản tiền gửi từ 50-500 triệu đồng, kỳ hạn 12 tháng.
Đáng chú ý, ngân hàng số Cake by VPBank đang áp dụng chương trình cho khách hàng mở sổ tiết kiệm lần đầu, với lãi suất niêm yết 7,2%/năm cho kỳ hạn 6-9 tháng và 7,4%/năm cho kỳ hạn 10-24 tháng. Cộng thêm ưu đãi 2,2%/năm từ ngày 22/9 đến 31/10, mức thực nhận cao nhất tại ngân hàng này có thể đạt 9,6%/năm.
Ngân hàng TMCP Bắc Á (Bac A Bank) bổ sung lãi suất đặc biệt 7,3%/năm cho khách hàng cá nhân gửi từ 50 tỷ đồng kỳ hạn 12 tháng, cao hơn 0,2 điểm phần trăm so với mức thông thường.
Mặt bằng lãi suất kỳ hạn 6-12 tháng tại nhiều ngân hàng đã vượt 7%/năm. Ngân hàng TMCP Á Châu (ACB) niêm yết cao nhất 7,8%/năm; Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank) 7,5%/năm cho kỳ hạn 12 tháng; Ngân hàng TMCP Lộc Phát (LPBank) và Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank) cùng 7,2%...
Ở kỳ hạn 12 tháng, Ngân hàng TMCP Phương Đông (OCB), Ngân hàng TMCP Thịnh Vượng và Phát triển (PGBank), Ngân hàng TMCP Quốc tế Việt Nam (VIB)… cùng ở mức 7%/năm.
Trong khi đó, nhóm ngân hàng thương mại Nhà nước gồm Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank), Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) và Ngân hàng TMCP Công Thương Việt Nam (VietinBank) có mặt bằng lãi suất huy động thấp hơn, khoảng 6,6%/năm ở kỳ hạn 6-9 tháng và 6,8%/năm ở kỳ hạn 12-18 tháng.
Ở chiều cho vay, lãi suất tại nhóm 4 ngân hàng trên hiện dao động khoảng 9-10,5%/năm, trong khi một số ngân hàng thương mại cổ phần khác có thể lên 11-13%/năm, tùy mục đích, thời hạn vay, tài sản bảo đảm và lịch sử tín dụng.
Theo số liệu mới nhất từ Ngân hàng Nhà nước, lãi suất cho vay bình quân tháng 8 ở mức 10,7%/năm, tăng 0,2 điểm phần trăm so với tháng 7 và cao hơn khoảng 3 điểm phần trăm so với các khoản vay giải ngân cách đây một năm. Dù vậy, các ngân hàng vẫn triển khai nhiều gói tín dụng ưu đãi. Đơn cử như gói tín dụng 200.000 tỷ đồng tại BIDV dành cho sản xuất kinh doanh hay chương trình vay mua nhà có lãi suất ưu đãi ban đầu từ 5%/năm.
Theo Bộ phận Phân tích Kinh tế và Thị trường Tài chính Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank), dư địa để lãi suất huy động giảm sâu hiện không còn nhiều do áp lực lạm phát và nhu cầu vốn cho đầu tư hạ tầng, các dự án quy mô lớn vẫn ở mức cao. Tuy nhiên, vẫn có một số yếu tố giúp hạn chế rủi ro lãi suất tăng mạnh.
Giải ngân đầu tư công được kỳ vọng tăng tốc trong những tháng cuối năm, qua đó bổ sung thêm thanh khoản cho nền kinh tế. Thực tế, tăng trưởng huy động VND lũy kế từ cuối năm 2025 đến ngày 22/8/2026 đạt 8,77%, vượt mức 8,38% của tăng trưởng tín dụng, cho thấy một phần dòng tiền được bơm ra thông qua hoạt động đầu tư công có thể đang quay trở lại hệ thống ngân hàng.
Cùng với đó, Ngân hàng Nhà nước vẫn có thể sử dụng các công cụ hỗ trợ thanh khoản như tăng quy mô bơm vốn qua thị trường mở (OMO) hoặc kéo dài kỳ hạn hỗ trợ. Trên cơ sở đó, Techcombank giữ dự báo lãi suất huy động chủ yếu đi ngang từ nay đến cuối năm. Trong kịch bản tích cực hơn, việc Ngân hàng Nhà nước mua thêm ngoại tệ để bổ sung dự trữ khi tỷ giá ở vùng thấp có thể tạo thêm nguồn tiền đồng, hỗ trợ thanh khoản và mở ra dư địa cho lãi suất giảm.