Mặt bằng lãi suất trong tuần qua tiếp tục phân hóa. Trong khi lãi suất tiền gửi có xu hướng tăng tại nhiều kỳ hạn, lãi suất cho vay khó giảm sâu do chi phí huy động đầu vào vẫn ở mức cao. Dù vậy, một số chương trình tín dụng ưu đãi, nhất là đối với vay mua nhà, vẫn ghi nhận điều chỉnh giảm cục bộ.
Chính sách này sẽ tạo điều kiện để các ngân hàng thương mại ưu tiên hơn nguồn vốn cho lĩnh vực du lịch, nhất là các dự án khách sạn, khu nghỉ dưỡng và bất động sản dòng tiền.
Chính phủ vừa yêu cầu các tổ chức tín dụng (TCTD) chấm dứt tình trạng cho vay tập trung vào một số doanh nghiệp, nhóm khách hàng lớn, dự án thuộc hệ sinh thái hoặc sân sau của tập đoàn có thể gây ra các rủi ro, tiềm ẩn nguy cơ mất an toàn và lành mạnh của TCTD.
Cộng đồng doanh nghiệp đang đứng trước yêu cầu đẩy nhanh đầu tư, mở rộng sản xuất, qua đó đóng góp vào mục tiêu tăng trưởng hai con số. Nhiều chuyên gia cho rằng, bài toán tiếp cận vốn cần được giải quyết theo hướng mới, không chỉ dựa vào tín dụng ngân hàng.
Nợ xấu trong các khoản cho vay doanh nghiệp của các ngân hàng Hàn Quốc tăng 82% từ năm 2022 đến nửa đầu năm nay, nhanh gấp khoảng 3,7 lần tốc độ tăng 22% của dư nợ cho vay doanh nghiệp, cho thấy rủi ro tín dụng đang gia tăng rõ rệt, đặc biệt tại các ngân hàng khu vực.
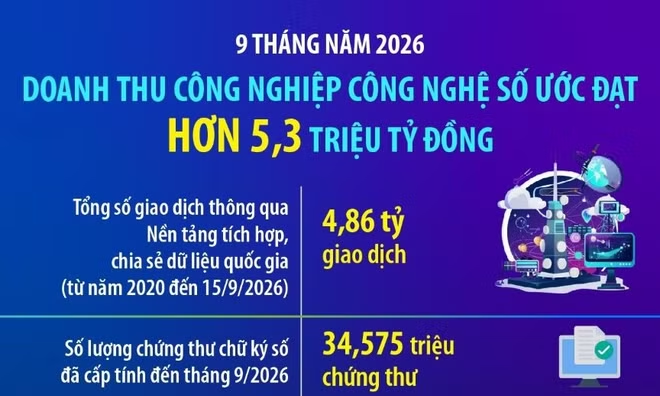
Minh bạch hóa dữ liệu đóng vai trò quyết định trong việc khơi thông nguồn vốn cho vay khi thực hiện Nghị quyết 57-NQ/TW về chuyển đổi số và phát triển dữ liệu.
Từ ngày 1/11/2026, việc cung cấp thông tin tín dụng về khách hàng vay cho tổ chức tự nguyện, tổ chức thông tin tín dụng nước ngoài và tổ chức khác phải có sự đồng ý rõ ràng, cụ thể của khách hàng.
Tiền gửi vào hệ thống ngân hàng đang tăng nhanh hơn tín dụng, cho thấy dòng tiền nhàn rỗi quay trở lại ngân hàng mạnh hơn trong bối cảnh lãi suất tiết kiệm tăng.
Tuần qua, nhiều ngân hàng tiếp tục tăng ưu đãi lãi suất để hút tiền nhàn rỗi, song mức cao chủ yếu đi kèm điều kiện về số dư hoặc kỳ hạn. Huy động vốn được ghi nhận đang tăng nhanh hơn tín dụng, tạo tín hiệu tích cực về thanh khoản, giảm áp lực lên mặt bằng lãi suất.
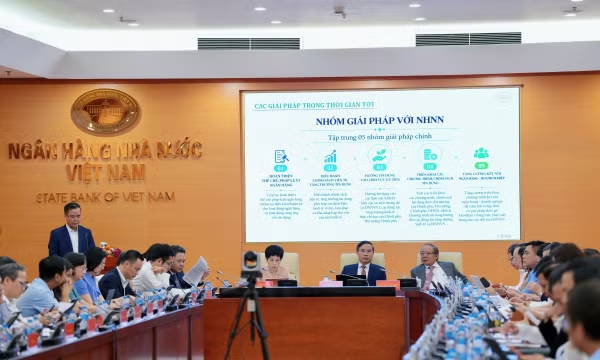
Ngày 26/8, Ngân hàng Nhà nước Việt Nam cho biết đã có 12 ngân hàng thương mại tham gia chương trình tín dụng hỗ trợ các động lực tăng trưởng của nền kinh tế và khu vực doanh nghiệp nhỏ và vừa, với tổng quy mô khoảng 408.000 tỷ đồng.
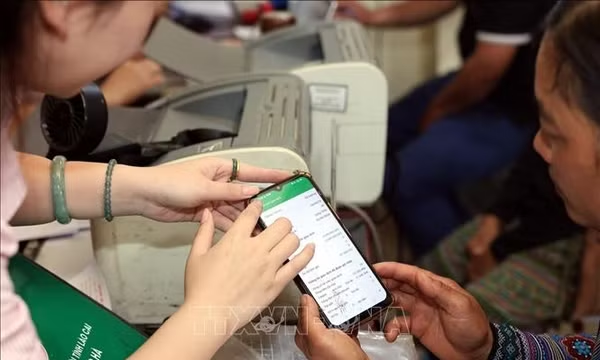
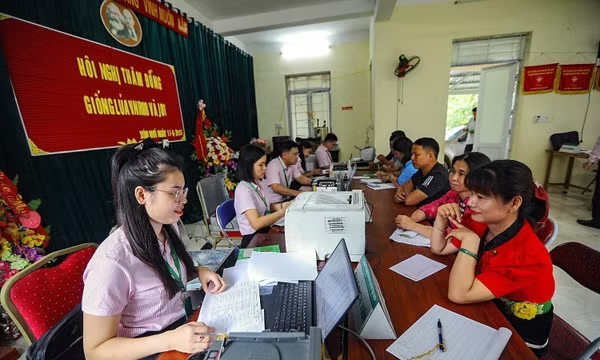
Từ những khoản vay ưu đãi được đưa đến tận cơ sở, nhiều hộ nghèo, hộ cận nghèo và các đối tượng chính sách ở Phú Thọ có thêm nguồn lực đầu tư sản xuất, mở rộng sinh kế. Ở các địa bàn miền núi, vùng sâu, vùng xa, nơi người dân còn thiếu vốn và điều kiện tiếp cận thị trường, tín dụng chính sách đang trở thành điểm tựa giúp nhiều hộ mạnh dạn làm ăn, từng bước thoát nghèo bền vững.
Việc giải quyết được bài toán vốn cho khối doanh nghiệp nhỏ và vừa (SME), hộ kinh doanh không chỉ thúc đẩy sự phát triển kinh tế chung mà còn giúp các tổ chức tài chính tiếp cận một thị trường lớn đầy tiềm năng nhưng còn bỏ ngỏ.
Tín dụng bất động sản (BĐS) phục vụ phát triển thị trường hiện nay không đơn thuần nằm ở việc Nhà nước siết chặt hay mở rộng, quan trọng hơn là dòng vốn được huy động phân bổ vào đâu, phục vụ mục đích gì và đi kèm mức độ rủi ro nào.
Lãi suất cho vay đang được nhiều ngân hàng đồng loạt điều chỉnh giảm với hàng loạt gói tín dụng quy mô lớn dành cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, hộ kinh doanh hoạt động sản xuất, kinh doanh trong các lĩnh vực ưu tiên và các lĩnh vực được xác định là động lực tăng trưởng kinh tế.
Hàng loạt chính sách mới về vận tải, đấu thầu, hải quan, đất đai, tín dụng, tài chính và nông nghiệp... sẽ có hiệu lực trong tháng 8/2026, góp phần siết chặt quản lý, cải cách thủ tục và thúc đẩy tăng trưởng kinh tế.
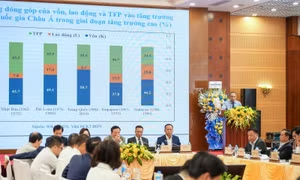
Theo TS. Cấn Văn Lực, chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách Tài chính - Tiền tệ Quốc gia, mục tiêu tăng trưởng cao của Việt Nam đòi hỏi lượng vốn lớn, trong khi kênh tín dụng ngân hàng đã gần tới hạn về tỷ lệ đòn bẩy. Vì vậy, để phát triển thị trường tài chính cần dựa trên 3 nền tảng cốt lõi: Thể chế đáng tin cậy, thông tin và dữ liệu minh bạch, kỷ luật thị trường nghiêm minh.
Tăng trưởng tín dụng đang tăng tốc, lợi nhuận của nhiều ngân hàng vẫn duy trì tích cực, nhưng phía sau những con số khả quan là áp lực nợ xấu ngày càng hiện rõ.
Ngân hàng số GXS Group, được hậu thuẫn bởi Grab, đã thu hẹp khoản lỗ trong năm 2025 khi đẩy mạnh chiến lược mở rộng sang mảng cho vay doanh nghiệp, bên cạnh hoạt động bán lẻ vốn là trọng tâm kể từ khi thành lập tại Singapore và Malaysia.
Tổ chức xếp hạng quốc tế Fitch Ratings vừa công bố kết quả xếp hạng tín nhiệm lần đầu đối với Ngân hàng TMCP Phát triển TP Hồ Chí Minh (HDBank - HoSE: HDB). Các mức đánh giá dành cho HDBank thuộc nhóm cao nhất, phản ánh nền tảng tài chính vững mạnh, hiệu quả cao và bền vững.