Theo Nghị quyết 57-NQ/TW, khai thác dữ liệu số mở ra cơ hội rút ngắn thời gian xử lý hồ sơ, cải thiện khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa (DNNVV).
Minh bạch dữ liệu, tháo gỡ rào cản tín dụng
Thực tế cho thấy, nhiều doanh nghiệp có hoạt động kinh doanh ổn định, dòng tiền tốt nhưng vẫn gặp khó khăn khi vay vốn do quy mô nhỏ, tài sản bảo đảm hạn chế hoặc chưa xây dựng được lịch sử tín dụng đủ dài.
Ông Nguyễn Duy Phong, Giám đốc Công ty TNHH Thương mại dịch vụ thực phẩm An Hà cho biết, chi phí vốn hiện ảnh hưởng trực tiếp đến giá thành sản phẩm, khả năng cạnh tranh và hiệu quả kinh doanh. Vì vậy, tiếp cận được nguồn vốn với lãi suất tốt là lợi thế lớn đối với doanh nghiệp.
Theo ông Nguyễn Duy Phong, quá trình làm việc với ngân hàng đòi hỏi doanh nghiệp chuẩn hóa hồ sơ, chứng từ, báo cáo tài chính, phương án kinh doanh và dòng tiền. Đây cũng là động lực để doanh nghiệp nâng cao tính chuyên nghiệp trong quản trị tài chính.
Tuy nhiên, quy trình tín dụng chặt chẽ, việc ứng dụng công nghệ chưa nhiều và đôi khi chưa linh hoạt với đặc thù DNNVV vẫn là những vấn đề cần quan tâm. “Nếu ngân hàng có thể tăng cường đánh giá dựa trên dòng tiền và hiệu quả phương án kinh doanh, cơ hội tiếp cận vốn của doanh nghiệp sẽ được cải thiện hơn”, ông Nguyễn Duy Phong bày tỏ.
Khảo sát của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) mới đây cho hay, có tới gần 80% DNNVV gặp khó khăn do không đủ tài sản thế chấp. Bên cạnh đó, nhóm doanh nghiệp này còn đối mặt với những hạn chế về minh bạch tài chính, quy mô hoạt động và chi phí thẩm định của ngân hàng.
Từ thực tế trên, việc mở rộng cơ sở dữ liệu phục vụ đánh giá tín dụng trở thành yêu cầu quan trọng. Khi thông tin về doanh thu, thanh toán, thuế, bảo hiểm và hoạt động kinh doanh được chuẩn hóa, kết nối, ngân hàng có thêm cơ sở đánh giá năng lực tài chính và khả năng trả nợ, thay vì chỉ dựa vào tài sản bảo đảm hay hồ sơ do doanh nghiệp cung cấp.
Phó Tổng Giám đốc BIDV Lại Tiến Quân cho rằng, các tổ chức tín dụng (TCTD) cần có đầy đủ thông tin để đánh giá năng lực tài chính, khả năng trả nợ và hiệu quả phương án kinh doanh nhằm bảo đảm an toàn tín dụng. Dữ liệu khách quan như: Thuế, bảo hiểm, hải quan và thanh toán các dịch vụ liên quan hiện chưa được kết nối tập trung, chia sẻ đồng bộ. Điều này khiến quá trình thẩm định đôi khi kéo dài, hạn chế khả năng mở rộng mô hình cấp tín dụng dựa trên dữ liệu.
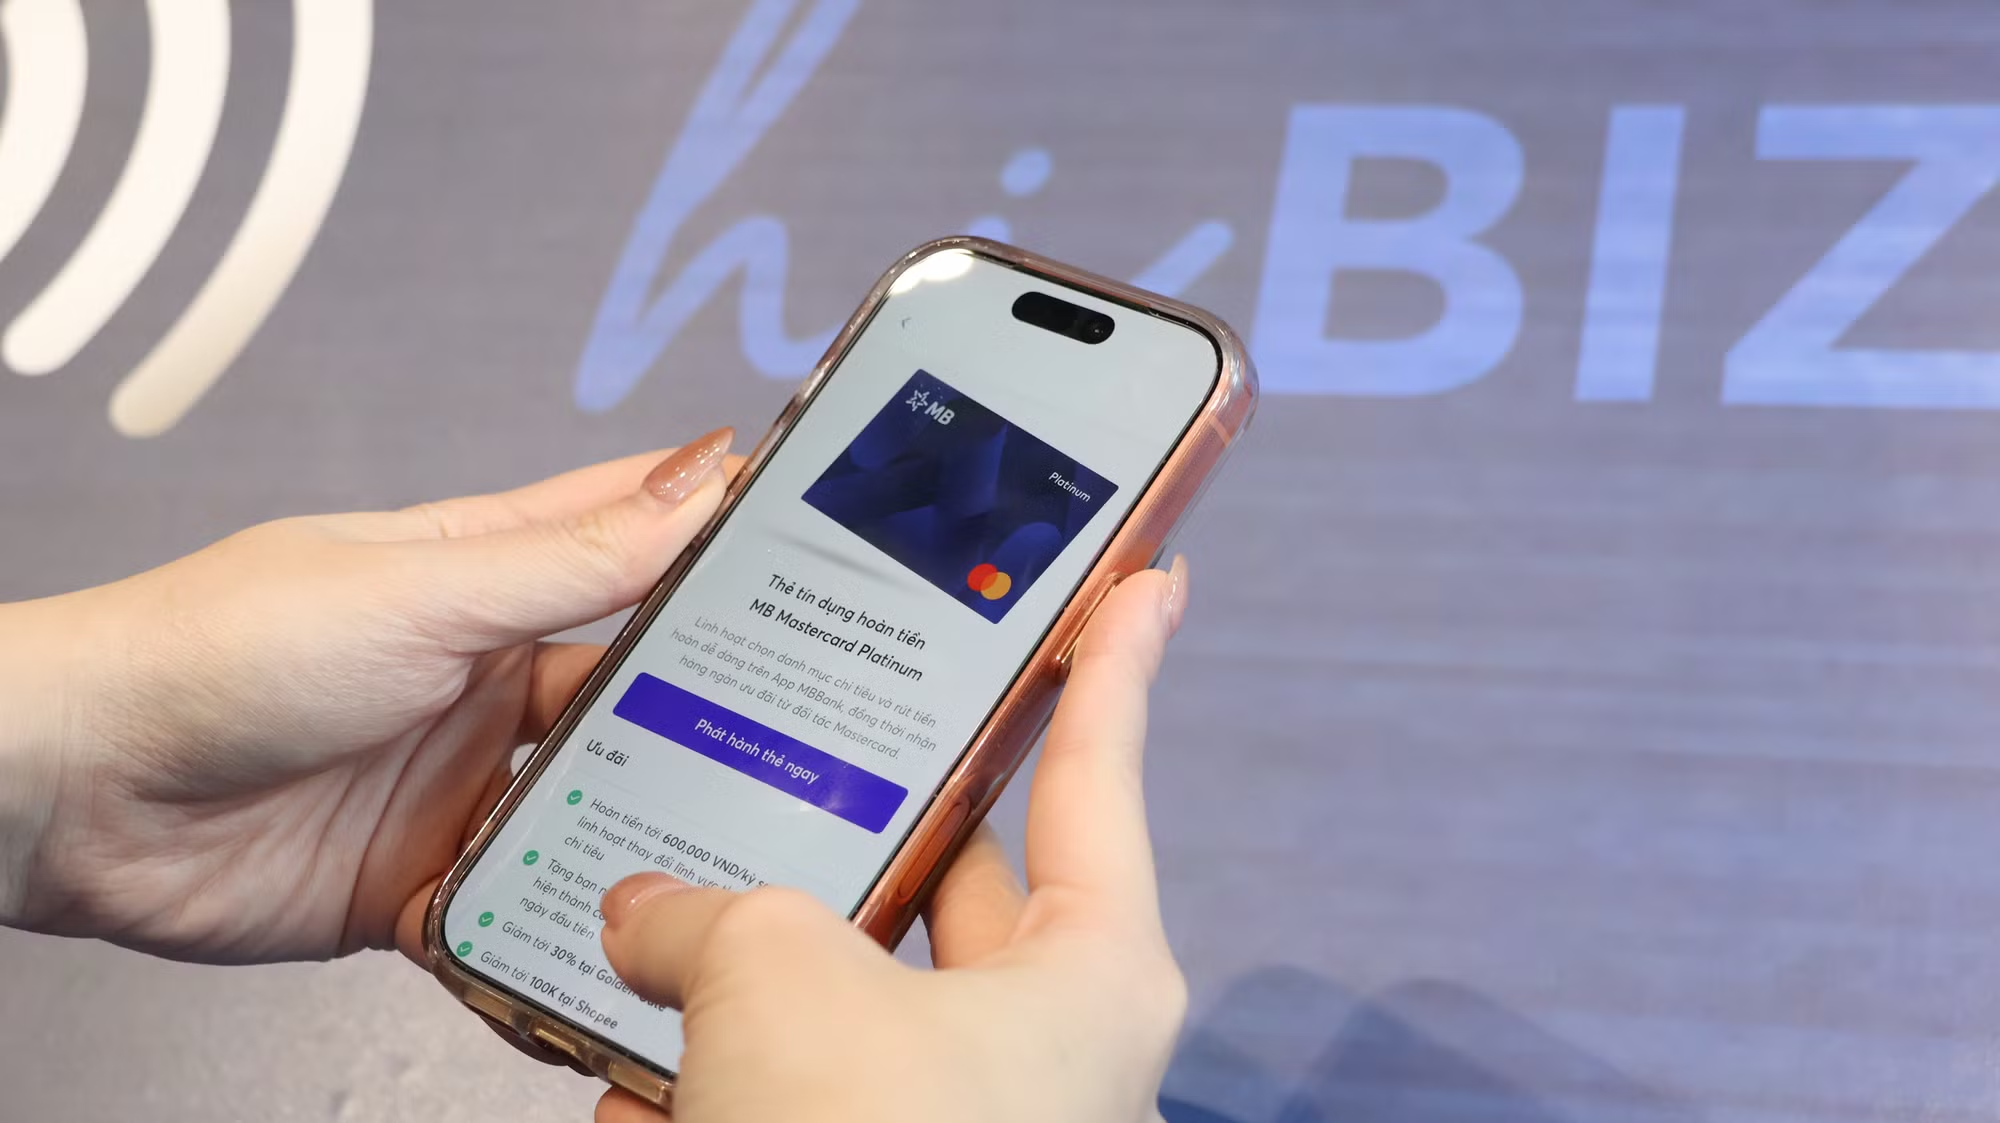
Trong khi đó, theo ông Lê Quốc Minh, Phó Tổng Giám đốc MB, 85% lượng doanh nghiệp tiếp cận vốn tại ngân hàng này đã thực hiện hồ sơ trên quy trình số, qua đó giảm thời gian tiếp cận vốn. “Có những hồ sơ DNNVV từ khâu đề xuất đến khi được giải ngân chỉ trong vòng 3 ngày”, ông Lê Quốc Minh chia sẻ.
Đáng chú ý, MB đã xây dựng các mô hình đánh giá doanh thu, năng lực thể hiện trên báo cáo tài chính và khai thác dữ liệu từ MISA cùng các phần mềm kế toán để phát triển giải pháp tín dụng không dựa trên tài sản bảo đảm. Năm 2026, hơn 4.000 doanh nghiệp đã tiếp cận mô hình này với hơn 3.500 tỷ đồng được giải ngân không có tài sản bảo đảm, dựa trên doanh thu.
Những kết quả này cho thấy, dữ liệu số có thể hỗ trợ ngân hàng rút ngắn thời gian xử lý hồ sơ và mở rộng phương thức đánh giá tín dụng. Để phát huy hiệu quả, dữ liệu cần bảo đảm tính chính xác, minh bạch và có khả năng đối chiếu giữa các nguồn thông tin.
Đẩy mạnh số hóa, thúc đẩy kết nối dữ liệu
Ở cấp độ doanh nghiệp, số hóa không chỉ giúp hoàn thiện hồ sơ vay vốn mà còn nâng cao hiệu quả quản trị dòng tiền. Tại Tọa đàm “Khơi thông dòng tiền - Bứt tốc mùa Tết” do VPBank SME phối hợp cùng Casso diễn ra mới đây, ông Lâm Minh Chánh, chuyên gia tài chính và quản trị doanh nghiệp cho biết, với một số ngành hàng mùa Tết có thể đóng góp 50 - 60% doanh thu cả năm. Tuy nhiên, doanh nghiệp phải ứng trước nhiều khoản chi phí trong khi tiền thanh toán từ khách hàng chưa kịp quay vòng.
“Doanh thu quan trọng, lợi nhuận quan trọng hơn nhưng dòng tiền còn quan trọng gấp mấy lần”, ông Lâm Minh Chánh nhấn mạnh. Theo chuyên gia, doanh nghiệp cần chủ động lập kế hoạch tài chính, phân biệt rõ doanh thu, lợi nhuận và dòng tiền, kiểm soát chi phí; đồng thời quản lý thời hạn thanh toán để hạn chế áp lực vốn lưu động.
Bà Nguyễn Thị Minh Nghĩa, Giám đốc cao cấp Phát triển đối tác số VPBank chia sẻ, một số doanh nghiệp có doanh thu tốt nhưng vẫn khó tiếp cận tín dụng do giao dịch qua tài khoản cá nhân, sử dụng tiền mặt hoặc dữ liệu bán hàng, thanh toán và báo cáo tài chính chưa nhất quán.
Trong bối cảnh đó, hóa đơn điện tử và dữ liệu giao dịch đang trở thành cơ sở quan trọng giúp ngân hàng đánh giá chính xác hơn dòng tiền, khả năng trả nợ và mức độ ổn định trong hoạt động của doanh nghiệp.
Đây cũng là nền tảng để VPBank SME phối hợp cùng Casso phát triển Casso Capital - giải pháp vay vốn số dựa trên dữ liệu tài chính và hóa đơn điện tử. Theo đó, doanh nghiệp có thể đăng ký khoản vay từ 50 - 500 triệu đồng; thời gian giải ngân tối đa 4 giờ khi đáp ứng điều kiện phê duyệt. Quy trình số hóa từ xác thực khách hàng, cung cấp hồ sơ đến phê duyệt giúp giảm thủ tục và rút ngắn thời gian tiếp cận vốn.
Như vậy, khi số lượng đơn hàng tăng, quản lý giao dịch, đối soát và xuất hóa đơn thủ công dễ trở thành điểm nghẽn. Việc kết nối dữ liệu bán hàng, thanh toán và hóa đơn điện tử giúp giảm sai sót, tiết kiệm thời gian; đồng thời tạo cơ sở minh bạch hơn để ngân hàng đánh giá hoạt động kinh doanh.