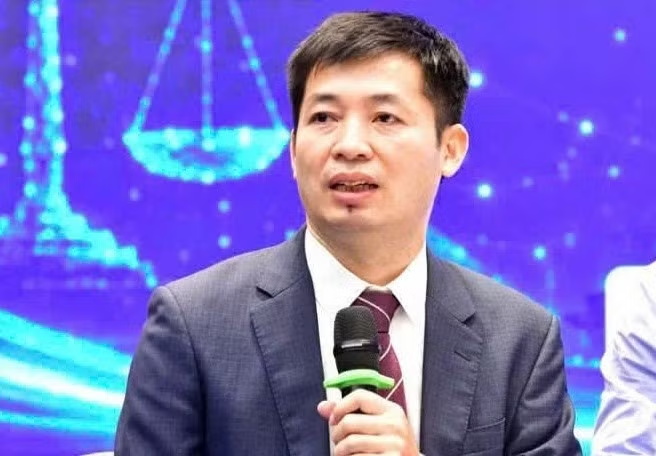
Ông Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng, Trường Đại học Nguyễn Trãi đã trao đổi với phóng viên Báo Tin tức và Dân tộc xung quanh vấn đề này.
Thưa ông, Ngân hàng Nhà nước (NHNN) vừa yêu cầu các tổ chức tín dụng (TCTD) giảm lãi suất cho vay từ 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Ông đánh giá thế nào về động thái này, nhất là trong giai đoạn cuối năm, doanh nghiệp rất cần vốn?
Đây là yêu cầu có ý nghĩa thiết thực trong việc hỗ trợ doanh nghiệp giảm chi phí vốn, duy trì hoạt động và tạo thêm dư địa phục hồi, mở rộng sản xuất, kinh doanh. Khi lãi suất cho vay giảm, doanh nghiệp có thể tiết kiệm chi phí tài chính, cải thiện dòng tiền và dành thêm nguồn lực cho nguyên liệu, lao động, đổi mới công nghệ, nâng cao năng suất.
Tác động của lãi suất đến chi phí hoạt động là khá rõ. Với dư nợ bình quân 10 tỷ đồng, nếu lãi suất tăng một điểm phần trăm, chi phí lãi vay tăng khoảng 100 triệu đồng trong một năm, giả định dư nợ không thay đổi. Ngược lại, nếu lãi suất giảm tương ứng, doanh nghiệp có thể tiết kiệm khoản chi phí đáng kể, qua đó bổ sung nguồn lực cho hoạt động kinh doanh.
Điều quan trọng không chỉ mức lãi suất thấp hơn, mà còn là khả năng tiếp cận vốn và thời điểm giải ngân. Một khoản vay có lãi suất ưu đãi nhưng thủ tục kéo dài, giải ngân sau khi cơ hội nhập nguyên liệu hoặc thực hiện đơn hàng đã qua thì hiệu quả hỗ trợ sẽ hạn chế.
Chính sách giảm lãi suất cần đi cùng việc cải thiện khả năng tiếp cận vốn, bảo đảm nguồn vốn được giải ngân đúng lúc, đúng nhu cầu và phù hợp với phương án kinh doanh.
Theo văn bản số 9608/NHNN-CSTT ngày 18/10, các TCTD được yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết từ kỳ hạn 6 tháng trở lên; đồng thời tập trung giảm lãi suất cho vay từ 1,5 -2%/năm đối với các lĩnh vực được định hướng.
Từ nay đến cuối năm, theo ông, những yếu tố nào có thể tác động đến dư địa giảm lãi suất?
Cuối năm là giai đoạn nhu cầu vốn thường tăng lên khi doanh nghiệp cần nhập nguyên liệu, thanh toán đơn hàng, bổ sung hàng tồn kho, trả lương và hoàn thành kế hoạch sản xuất, kinh doanh.
Trong khi đó, ngân hàng cũng phải huy động tiền gửi để đáp ứng nhu cầu tín dụng, cân đối nguồn vốn và bảo đảm thanh khoản. Vì vậy, khả năng giảm lãi suất chịu tác động đồng thời từ nhu cầu tín dụng, chi phí huy động, cân đối kỳ hạn và chất lượng tài sản của các tổ chức tín dụng.
Bên cạnh các yếu tố trong nước, diễn biến chính sách tiền tệ quốc tế cũng ảnh hưởng đến dư địa điều hành. Khi Cục Dự trữ Liên bang Mỹ (Fed) chưa phát tín hiệu nới lỏng rõ ràng và lạm phát Mỹ còn dai dẳng, mặt bằng lãi suất cao có thể tiếp tục được duy trì.
Điều này tác động đến đồng USD, tỷ giá, dòng vốn và dư địa điều hành chính sách tiền tệ trong nước. Do đó, việc giảm lãi suất cần được tính toán thận trọng, linh hoạt theo diễn biến thị trường và các kịch bản kinh tế.
Để tạo thêm dư địa giảm lãi suất, trước hết các ngân hàng cần chủ động tiết giảm chi phí hoạt động, cải thiện quy trình, ứng dụng công nghệ và hạn chế những khoản chi chưa cần thiết nhưng vẫn phải bảo đảm chất lượng dịch vụ và an toàn.
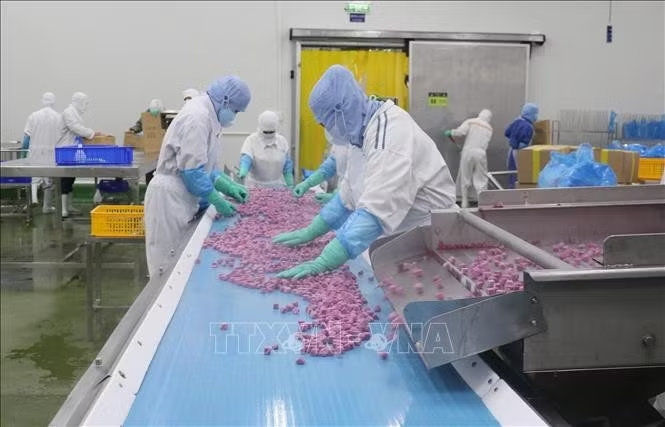
Cùng với đó là chia sẻ lợi ích hợp lý với khách hàng đủ điều kiện, ưu tiên những doanh nghiệp có phương án sản xuất, kinh doanh khả thi, dòng tiền rõ ràng và khả năng trả nợ phù hợp.
Một yêu cầu quan trọng khác, công khai điều kiện hưởng ưu đãi, mức giảm lãi suất và cách thức áp dụng. Ngân hàng cần chủ động rà soát cả những khoản vay hiện hữu đủ điều kiện, thay vì chỉ tập trung vào khách hàng vay mới. Cách làm này giúp doanh nghiệp sớm giảm chi phí lãi vay đang phát sinh, đồng thời có cơ sở tính toán kế hoạch tài chính và dòng tiền.
Bên cạnh tiết giảm chi phí, việc nâng cao chất lượng tín dụng, đôn đốc thu hồi nợ đến hạn và xử lý nợ xấu cũng có ý nghĩa quan trọng. Khi tổn thất và chi phí dự phòng được kiểm soát, sức khỏe tài chính của ngân hàng được củng cố, tạo điều kiện để định giá vốn sát hơn với rủi ro thực tế.
Tuy nhiên, thu hồi nợ không đồng nghĩa với việc lãi suất sẽ giảm ngay mà cần được nhìn nhận như một giải pháp góp phần nâng cao hiệu quả hoạt động và tạo dư địa hỗ trợ khách hàng.
Về phía NHNN, điều hành thanh khoản cần linh hoạt, đồng thời theo dõi sát lạm phát, tỷ giá và chất lượng tín dụng. Việc phối hợp chính sách tiền tệ với chính sách tài khóa cũng cần được chú trọng để hỗ trợ hoạt động sản xuất, kinh doanh mà không gây áp lực bất hợp lý lên thị trường tiền tệ.
Đặc biệt, giảm lãi suất không đồng nghĩa với hạ thấp tiêu chuẩn tín dụng hoặc chạy theo tăng trưởng dư nợ bằng mọi giá. Các ngân hàng vẫn phải thẩm định kỹ phương án vay, kiểm soát rủi ro tập trung, nợ xấu và tình trạng mất cân đối kỳ hạn.
Vậy làm thế nào để yêu cầu giảm lãi suất sớm chuyển thành lợi ích thực tế, nhất là với doanh nghiệp nhỏ và vừa (DNNVV), thưa ông?
Đối với doanh nghiệp, đặc biệt DNNVV, khó khăn không chỉ nằm ở lãi suất mà còn ở điều kiện vay, yêu cầu tài sản bảo đảm và khả năng chứng minh năng lực tài chính. Vì vậy, bên cạnh việc giảm chi phí vốn, cần có những giải pháp giúp doanh nghiệp tiếp cận nguồn vốn thuận lợi hơn.
Các ngân hàng có thể công khai rõ tiêu chí xét duyệt, điều kiện ưu đãi, cách tính lãi và phí; đồng thời trao đổi sớm với doanh nghiệp về hồ sơ, tiến độ thẩm định và thời điểm giải ngân. Việc kết nối ngân hàng với chuỗi cung ứng, phát triển hình thức bảo lãnh tín dụng và tài trợ dựa trên dòng tiền, hóa đơn, hợp đồng đầu ra cũng có thể mở thêm cơ hội tiếp cận vốn cho DNNVV.
Những giải pháp này giúp ngân hàng đánh giá doanh nghiệp toàn diện hơn, thay vì chỉ dựa vào tài sản bảo đảm.
Về phía doanh nghiệp cần chủ động hoàn thiện báo cáo tài chính, thực hiện đầy đủ nghĩa vụ thuế, minh bạch hợp đồng, công nợ và hàng tồn kho. Hồ sơ vay cần thể hiện rõ nhu cầu vốn, mục đích sử dụng, tiến độ giải ngân, dự báo dòng tiền và kế hoạch trả nợ.
Doanh nghiệp cũng cần lựa chọn kỳ hạn vay phù hợp với chu kỳ sản xuất, kinh doanh; chủ động dự phòng tình huống lãi suất tăng và trao đổi với ngân hàng về tiến độ giải ngân. Nguồn vốn vay nên ưu tiên cho những hoạt động có đầu ra, khả năng tạo doanh thu và biên lợi nhuận hợp lý. Đồng thời, doanh nghiệp phải duy trì khoản dự phòng thanh khoản để thực hiện các nghĩa vụ đến hạn, tránh sử dụng vốn ngắn hạn kéo dài cho những dự án chưa chắc chắn.
Xin trân trọng cảm ơn ông!