Mặt bằng lãi suất trong tuần qua tiếp tục phân hóa. Trong khi lãi suất tiền gửi có xu hướng tăng tại nhiều kỳ hạn, lãi suất cho vay khó giảm sâu do chi phí huy động đầu vào vẫn ở mức cao. Dù vậy, một số chương trình tín dụng ưu đãi, nhất là đối với vay mua nhà, vẫn ghi nhận điều chỉnh giảm cục bộ.
Chi phí vay mua nhà tăng trong bối cảnh giá bất động sản vẫn ở mức cao đang khiến nhiều người mua phải cân nhắc lại kế hoạch tài chính. Diễn biến này được cho là sẽ ảnh hưởng đến thanh khoản thị trường và chiến lược bán hàng của doanh nghiệp trong thời gian tới.
Lãi suất cho vay mua nhà ở TP Hồ Chí Minh dành cho các đối tượng được hưởng lương từ ngân sách Thành phố và các đối tượng bổ sung được giảm từ 4,7% xuống 3,2%/năm.
Để hỗ trợ người vay mua nhà ở xã hội, Ngân hàng Nhà nước vừa trình Chính phủ Dự thảo Nghị quyết sửa đổi gói 120.000 tỷ đồng với nhiều ưu đãi hơn. Theo đó, đề xuất Chính phủ giảm lãi suất cho vay mua nhà mức 3% so với lãi suất bình quân của 4 ngân hàng thương mại Nhà nước (hiện chỉ được thấp hơn từ 1,5 - 2%).
Theo Bộ Xây dựng, Tập đoàn Vingroup và Ngân hàng TMCP Kỹ thương Việt Nam Techcombank đã có văn bản đề xuất gói tín dụng ưu đãi mới dành cho nhà ở xã hội với lãi vay 4,8%/năm cố định trong 5 năm đầu tiên, thời hạn vay 30 năm, tối đa đến 100% giá trị hợp đồng mua bán. Mức lãi suất này thấp hơn, thời hạn vay dài hơn gói 120.000 tỷ đồng.
Với lãi suất chỉ từ 5%/năm cùng nhiều ưu đãi khác tại Ngân hàng TMCP Hàng Hải Việt Nam (HoSE: MSB), khách hàng có thêm nhiều cơ hội để sở hữu ngôi nhà mơ ước.
Quý vị đang lắng nghe chuyên mục Podcast “Giải mã cùng luật sư’’ của báo Tin Tức. Hãy cùng chúng tôi trao đổi với luật sư Trương Thanh Đức - Giám đốc ANVI Law Firm, người có hơn 37 năm kinh nghiệm trong lĩnh vực tài chính, ngân hàng, về những lưu ý cho người dân khi vay vốn tiêu dùng.
Lãi suất cho vay mua nhà tại nhiều ngân hàng đã giảm mạnh xuống còn từ 5 - 6%/năm trong thời gian ưu đãi. Đây là mức lãi suất thấp nhất trong nhiều năm qua, hấp dẫn người dân có nhu cầu vay vốn mua nhà. Tuy lãi vay mới thấp, nhưng nhìn sang mặt bằng lãi suất thả nổi khi hết thời gian ưu đãi, nhiều người không khỏi e ngại.
Các bộ, ngành, địa phương đang tập trung rà soát quy hoạch, quỹ đất, cải cách thủ tục hành chính, nhất là gói tín dụng ưu đãi 120.000 tỷ đồng để đảm bảo hoàn thành mục tiêu 130.000 căn hộ nhà ở xã hội (NOXH) năm 2024.
Các doanh nghiệp và người dân có nhu cầu mua nhà ở “thở phào” khi Ngân hàng Nhà nước ban hành Thông tư số 10/2023/TT-NHNN, gỡ “rào chắn” về vốn dành cho thị trường bất động sản.
Lãi suất huy động của các ngân hàng liên tục giảm mạnh trong những tháng qua và là cơ sở để lãi suất cho vay "hạ nhiệt". Tuy nhiên, thực tế cho thấy lãi suất cho vay, nhất là vay mua nhà đối với khách hàng cá nhân vẫn neo cao, áp lực tài chính ngày càng đè nặng.
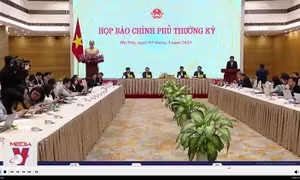
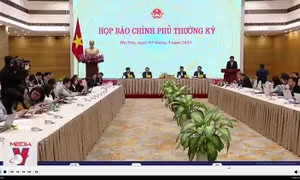
Sắp có gói tín dụng 120.000 tỷ đồng với lãi suất cho vay cả người xây dựng và người mua nhà thấp hơn từ 1,5 - 2% lãi suất cho vay bình quân của các ngân hàng trên thị trường trong từng thời kỳ. Thông tin này đã được đại diện Ngân hàng Nhà nước đưa ra tại phiên họp báo Chính phủ thường kỳ tháng 3, diễn ra vào chiều 3/3 tại Hà Nội.
Sắp có gói tín dụng 120.000 tỷ đồng với lãi suất cho vay cả người xây dựng và người mua nhà thấp hơn từ 1,5 - 2% lãi suất cho vay bình quân của các ngân hàng trên thị trường trong từng thời kỳ. Thông tin này đã được đại diện Ngân hàng Nhà nước đưa ra tại phiên họp báo Chính phủ thường kỳ tháng 3, diễn ra vào chiều 3/3 tại Hà Nội.
Lãi suất cho vay mua nhà tại nhiều ngân hàng đã tăng lên mức khoảng 9,7-13%/năm khiến nhiều người đang vay vốn ngân hàng bắt đầu cảm nhận rõ áp lực tài chính.
Đại biểu Lê Thanh Vân cho rằng siết chặt tín dụng đối với thị trường bất động sản khiến người nghèo khó mua nhà rẻ. Trong khi đó, Thống đốc Ngân hàng Nhà nước Việt Nam nhấn mạnh chủ trương mở rộng tín dụng đi đôi với an toàn hiệu quả, hướng dòng tiền vào sản xuất kinh doanh, kiểm soát lĩnh vực rủi ro.
Mặc dù dư nợ tín dụng bất động sản (BĐS) tăng trưởng mạnh trong các năm qua nhưng phần lớn chảy vào cá nhân mua nhà, trong khi các khoản rót vốn cho chủ đầu tư dự án lại bị thu hẹp.
Hai vợ chồng đi làm với mức thu nhập hơn 30 triệu đồng/tháng, nhiều năm nay gia đình chị Hoàng Hà (quận Bắc Từ Liêm) luôn tằn tiện tích cóp để thực hiện ước mơ mua một ngôi nhà riêng. Sau công cuộc tìm kiếm khá vất vả, chị Hà chọn được 1 căn hộ chung cư gần 90m2 khá ưng ý tại khu vực quận này có mức giá 2,4 tỷ đồng. Gia đình chị dự định mua với kế hoạch vay lãi ngân hàng và trả trong dài hạn. Thế nhưng, trước thông tin các ngân hàng đang siết chặt cho vay bất động sản đang khiến giấc mơ của chị Hà cũng như nhiều gia đình khác rơi vào nỗi lo gián đoạn.
Tiên phong trong việc đổi mới sản phẩm dịch vụ, tối ưu hóa lợi ích của khách hàng, HDBank là ngân hàng đầu tiên nâng thời hạn vay mua nhà, sửa nhà lên 35 năm, ân hạn gốc đến 12 tháng.
Vay mua nhà đang trở nên quen thuộc và là lựa chọn phổ biến của các khách hàng mua bất động sản. Tuy nhiên, đối với những người mua nhà lần đầu, bên cạnh niềm vui khi trở thành “chủ sở hữu” là nỗi lo về lãi suất và áp lực tài chính.