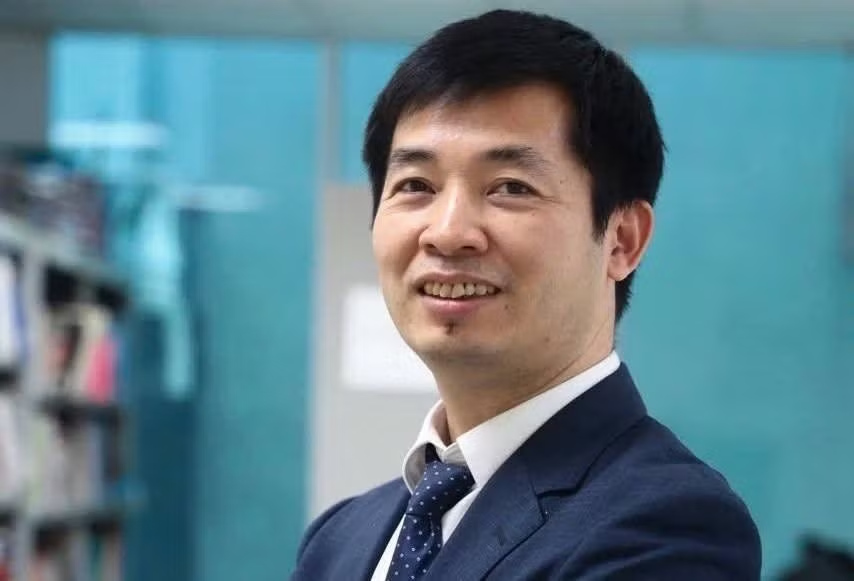
Phóng viên báo Tin tức và Dân tộc đã trao đổi với ông Nguyễn Quang Huy, CEO Khoa Tài chính Ngân hàng. Trường Đại học Nguyễn Trãi xung quanh vấn đề này.
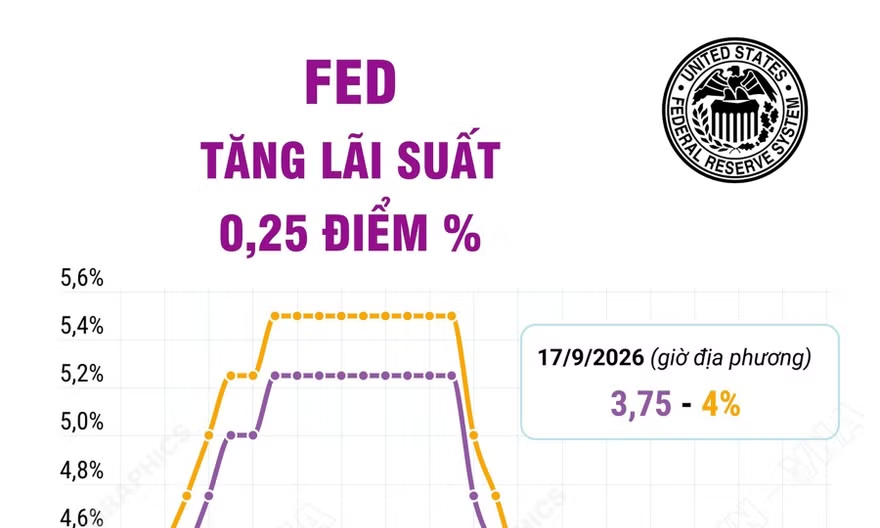
Thưa ông, Ủy ban Thị trường Mở Liên bang (FOMC) vừa nhất trí với tỷ lệ 12 - 0 nâng phạm vi lãi suất quỹ liên bang từ 3,5 - 3,75% lên 3,75 - 4%. Động thái này có thể tạo thêm sức ép lên tỷ giá, dòng vốn và chi phí tài chính toàn cầu. Vậy, nền kinh tế của Việt Nam sẽ chịu sự ảnh hưởng này ra sao?
Tôi cho rằng, đây chưa phải cú sốc làm thay đổi nền tảng kinh tế Việt Nam. Điều quan trọng là nhận diện đúng các kênh tác động và phối hợp chính sách chủ động, linh hoạt.
Đây là lần đầu tiên Fed tăng lãi suất trong hơn 3 năm, sau khi giữ nguyên chính sách trong 5 cuộc họp liên tiếp từ đầu năm. Động thái này cũng đảo ngược một phần chu kỳ nới lỏng của năm ngoái, khi Fed đã thực hiện 3 lần cắt giảm lãi suất.
Mức tăng 0,25 điểm phần trăm về cơ bản đã được thị trường dự báo. Yếu tố cần theo dõi sát hơn là quỹ đạo chính sách tiếp theo của Fed, diễn biến của đồng USD, lợi suất trái phiếu Mỹ và giá dầu thế giới. Sức ép bên ngoài gia tăng nhưng không nên nhìn nhận quá tiêu cực
Kinh tế Việt Nam có thể chịu tác động qua 4 kênh chính gồm thương mại, tỷ giá, dòng vốn và chi phí huy động quốc tế.
Lãi suất USD tăng có thể khiến chi phí vay ngoại tệ và phát hành vốn quốc tế cao hơn. Đồng USD mạnh lên cũng làm tăng giá nhập khẩu năng lượng, máy móc và nguyên liệu. Trong khi đó, điều kiện tài chính toàn cầu chặt chẽ hơn có thể ảnh hưởng đến tiêu dùng, đầu tư và nhu cầu nhập khẩu tại các thị trường lớn.
Những yếu tố này tạo thêm thách thức đối với mục tiêu tăng trưởng GDP từ 10% trở lên, nhưng không đồng nghĩa Việt Nam phải điều chỉnh mục tiêu hoặc thu hẹp chính sách hỗ trợ một cách đột ngột.
Việt Nam vẫn có những nền tảng hỗ trợ quan trọng như kinh tế vĩ mô cơ bản ổn định, triển vọng thu hút vốn đầu tư trực tiếp nước ngoài (FDI), xuất khẩu, đầu tư công, tiêu dùng trong nước và quá trình chuyển đổi số. Trong bối cảnh bên ngoài kém thuận lợi, Việt Nam cần phát huy mạnh hơn các động lực nội tại, đẩy nhanh giải ngân đầu tư công, cải thiện môi trường kinh doanh và nâng cao năng suất.
Chính sách tài khóa nên đóng vai trò chủ động hơn, qua đó giảm áp lực phải dựa quá nhiều vào tăng trưởng tín dụng. Mục tiêu tăng trưởng cao cần gắn với chất lượng đầu tư, hiệu quả sử dụng vốn và khả năng hấp thụ thực tế của nền kinh tế.
Theo ông, Việt Nam cần điều hành tỷ giá ra sao để không tạo áp lực không cần thiết lên lãi suất?
Đối với hệ thống tài chính - ngân hàng, áp lực có thể xuất hiện ở chi phí vốn ngoại tệ, thanh khoản và biên lãi ròng. Nếu chênh lệch lãi suất VND - USD thu hẹp, một số ngân hàng có thể phải điều chỉnh lãi suất huy động nhằm duy trì nguồn vốn ổn định.
Tuy nhiên, việc Fed tăng lãi suất không có nghĩa Việt Nam phải tăng lãi suất tương ứng. Chính sách trong nước cần dựa trên lạm phát, thanh khoản, tỷ giá và sức khỏe của nền kinh tế thực.
Ngân hàng Nhà nước (NHNN) có thể sử dụng linh hoạt nghiệp vụ thị trường mở, tái cấp vốn và các công cụ điều tiết để bảo đảm thanh khoản hợp lý. Tín dụng cần được hướng vào sản xuất, xuất khẩu, công nghệ, công nghiệp hỗ trợ, hạ tầng và các lĩnh vực tạo giá trị gia tăng, đồng thời kiểm soát dòng vốn vào những khu vực tiềm ẩn rủi ro.
Về phía các ngân hàng thương mại (NHTM) cũng cần tăng cường quản trị tài sản - nguồn vốn, kiểm soát chênh lệch kỳ hạn và thận trọng với khách hàng có doanh thu bằng VND nhưng nghĩa vụ nợ bằng ngoại tệ.
VND có thể chịu áp lực nhất định khi USD mạnh lên, nhưng mức độ tác động còn phụ thuộc vào cán cân thương mại, FDI, kiều hối và cung – cầu ngoại tệ trong nước. Tỷ giá nên tiếp tục được điều hành linh hoạt, có kiểm soát, không nhất thiết bảo vệ một mức cố định. Dự trữ ngoại hối cần được sử dụng có trọng tâm để xử lý những thời điểm mất cân đối tạm thời, đồng thời chủ động bổ sung khi điều kiện thuận lợi.
Vấn đề quan trọng là phối hợp hài hòa giữa tỷ giá, lãi suất, thanh khoản, tín dụng và chính sách tài khóa. Khi kỳ vọng thị trường được ổn định và các chính sách được triển khai nhất quán, tác động từ quyết định của Fed hoàn toàn có thể được kiểm soát.
Diễn biến của chứng khoán Việt Nam sẽ ra sao sau khi Fed tăng lãi suất, thưa ông?
Việc Cục Dự trữ Liên bang Mỹ tăng lãi suất thêm 0,25 điểm phần trăm, lên 3,75 - 4%, có thể khiến thị trường chứng khoán (TTCK) Việt Nam biến động mạnh hơn trong ngắn hạn.
Phiên sáng 17/9, thị trường chứng khoán Việt Nam duy trì diễn biến tích cực: Trong bối cảnh chứng khoán Mỹ giảm mạnh sau khi Fed ra thông báo tăng lãi suất thêm 0,25% lần đầu tiên sau 3 năm, TTCK Việt Nam trong phiên sáng 17/9 giao dịch khá tích cực. Chốt phiên sáng 17/9, VN-Index tăng 14,82 điểm (+0,82%) lên 1.824,93 điểm với 198 mã tăng và 102 mã giảm. Tổng khối lượng giao dịch đạt 364,2 triệu đơn vị, giá trị 8.081 tỷ đồng, tăng 57,66% về khối lượng và 36,78% về giá trị so với phiên sáng qua. Trong đó, giao dịch thỏa thuận đóng góp 52,9 triệu đơn vị, giá trị 1.137,4 tỷ đồng. Trên sàn HNX, thị trường diễn biến tích cực về cuối phiên dù trong phần lớn thời gian biến động giằng co nhẹ. Kết phiên sáng 17/9, HNX-Index tăng 1,72 điểm (+1,72%) lên 274,94 điểm với 63 mã tăng và 41 mã giảm. Tổng khối lượng giao dịch đạt hơn 30 triệu đơn vị, giá trị 497 tỷ đồng. Trong đó, giao dịch thỏa thuận đóng góp 0,4 triệu đơn vị, giá trị 4,13 tỷ đồng...Các cổ phiếu chứng khoán trên sàn HNX cũng đua nhau khởi sắc, với SHS tăng 3,6% và khớp lệnh lớn nhất thị trường, đạt 8,93 triệu đơn vị, MBS tăng 3% và khớp 2,67 triệu đơn vị, BVS tăng 4,7% và khớp 1,26 triệu đơn vị, VFS tăng 2%, APS tăng 3,2%...
Tuy nhiên, tác động không hoàn toàn theo một chiều và chưa đủ để làm thay đổi triển vọng dài hạn của thị trường.
Lãi suất USD tăng có thể hỗ trợ đồng USD, nâng lợi suất tài sản tại Mỹ và khiến dòng vốn quốc tế thận trọng hơn với các thị trường mới nổi. Điều này tạo thêm áp lực lên tỷ giá, hoạt động giao dịch của khối ngoại và mặt bằng định giá cổ phiếu.
Tác động giữa các nhóm ngành sẽ có sự phân hóa. Doanh nghiệp sử dụng đòn bẩy lớn, vay nhiều bằng USD hoặc phụ thuộc nguyên liệu nhập khẩu có thể chịu áp lực cao hơn. Ngược lại, một số doanh nghiệp xuất khẩu có nguồn thu ngoại tệ, doanh nghiệp năng lượng hoặc sở hữu nền tảng tài chính lành mạnh vẫn có khả năng duy trì sức chống chịu.
Yếu tố quan trọng nhất đối với chứng khoán Việt Nam không chỉ là Fed tăng bao nhiêu mà còn là khả năng ổn định tỷ giá, thanh khoản và lãi suất trong nước. Nếu chính sách tiền tệ tiếp tục được điều hành linh hoạt, kết hợp với đẩy mạnh đầu tư công, giải ngân FDI và cải thiện kết quả kinh doanh, tác động từ bên ngoài sẽ chủ yếu tạo ra những nhịp điều chỉnh và tái cơ cấu dòng tiền.
Nhà đầu tư nên giữ tâm lý bình tĩnh, hạn chế sử dụng đòn bẩy, tránh mua đuổi và ưu tiên doanh nghiệp có dòng tiền tốt, nợ vay hợp lý, quản trị minh bạch.
Biến động ngắn hạn là phép thử đối với tâm lý, nhưng giá trị dài hạn của TTCK vẫn phụ thuộc vào sức khỏe doanh nghiệp và nền tảng kinh tế Việt Nam.
Trong 3 chu kỳ Fed bắt đầu tăng lãi suất kể từ năm 2004, VN-Index đều ghi nhận mức giảm trong 1 - 3 tháng đầu tiên. Tuy nhiên, mức độ điều chỉnh khác nhau đáng kể giữa các chu kỳ, cho thấy không thể chỉ dựa vào một quyết định của Fed để xác định xu hướng của chứng khoán Việt Nam. Cụ thể, trong chu kỳ năm 2004, VN -Index giảm 13,2% trong 1 - 3 tháng sau lần tăng lãi suất đầu tiên của Fed. Con số này là 8,8% trong chu kỳ năm 2015 và lên tới 20,9% trong năm 2022.
Công ty Cổ phần Đầu tư FinSuccess lưu ý, từ mốc 6 tháng trở đi, diễn biến giữa các chu kỳ bắt đầu phân hóa mạnh, cho thấy các yếu tố khác ngoài chính sách tiền tệ của Mỹ có ảnh hưởng lớn đến thị trường chứng khoán Việt Nam.
Xin trân trọng cảm ơn ông!