Đưa thẻ tín dụng đến gần hơn với người lao động
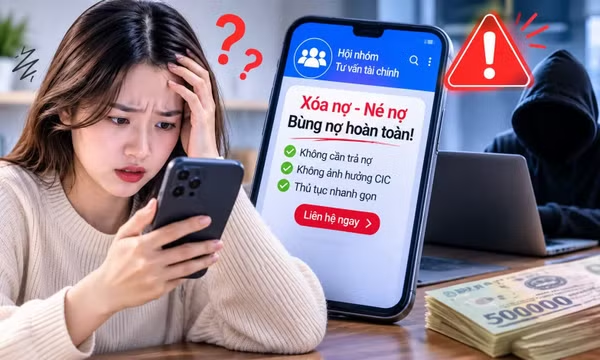
Tuy nhiên, nhiều ý kiến cho rằng, việc mở rộng tín dụng cũng phải đi đôi với công nghệ, quản trị rủi ro và bảo vệ người vay. Cần có những chính sách hỗ trợ và cơ chế phối hợp giữa Nhà nước, các tổ chức tín dụng, doanh nghiệp và tổ chức Công đoàn để người lao động được tiếp cận các dịch vụ tài chính một cách thuận tiện, an toàn, với chi phí hợp lý, qua đó góp phần hạn chế tín dụng "đen" và nâng cao chất lượng cuộc sống
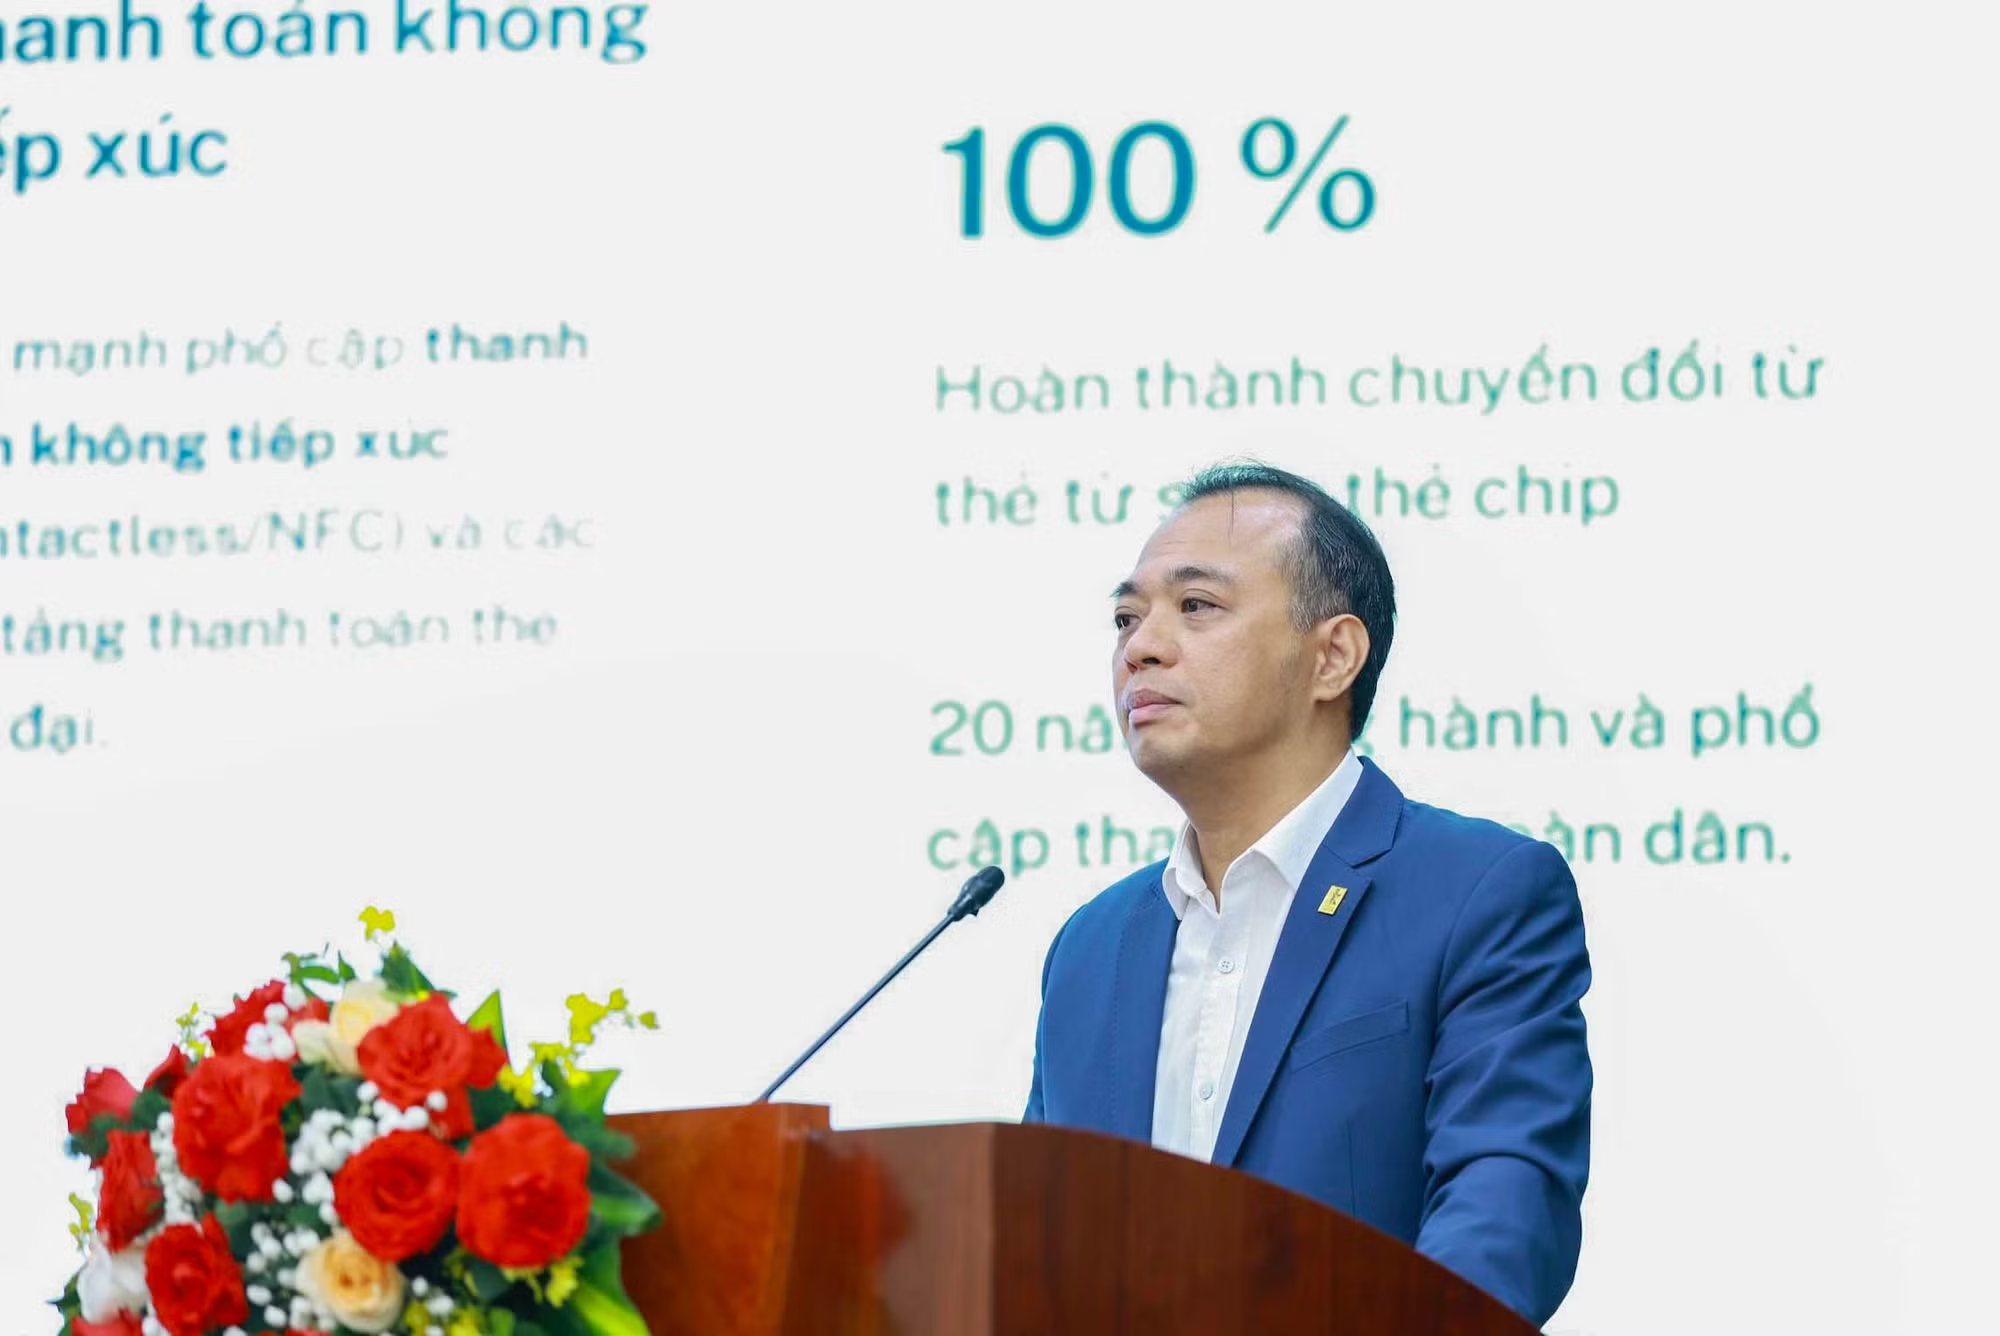
Theo ông Nguyễn Đăng Hùng, Phó Tổng Giám đốc Công ty CP Thanh toán Quốc gia Việt Nam (NAPAS), mặc dù hệ sinh thái thanh toán đã được xây dựng đồng bộ, khả năng tiếp cận thẻ tín dụng của phần đông người lao động vẫn còn hạn chế.
“Thu nhập thấp hoặc không ổn định, khó chứng minh tài chính và những điều kiện cấp tín dụng chưa phù hợp khiến nhiều người khó tiếp cận ngân hàng. Khi phát sinh nhu cầu chi tiêu đột xuất, một bộ phận phải tìm đến tín dụng ‘đen’, vay bên ngoài hoặc dịch vụ cầm đồ”, ông Nguyễn Đăng Hùng chia sẻ.
Đại diện NAPAS cho biết, hạ tầng thanh toán thẻ nội địa đã trải qua quá trình phát triển, từ thống nhất hệ thống chuyển mạch, tiêu chuẩn hóa thẻ chip đến thanh toán không tiếp xúc. Hiện 100% thẻ từ đã được chuyển đổi sang thẻ chip, với 84 triệu thẻ nội địa đang lưu hành.
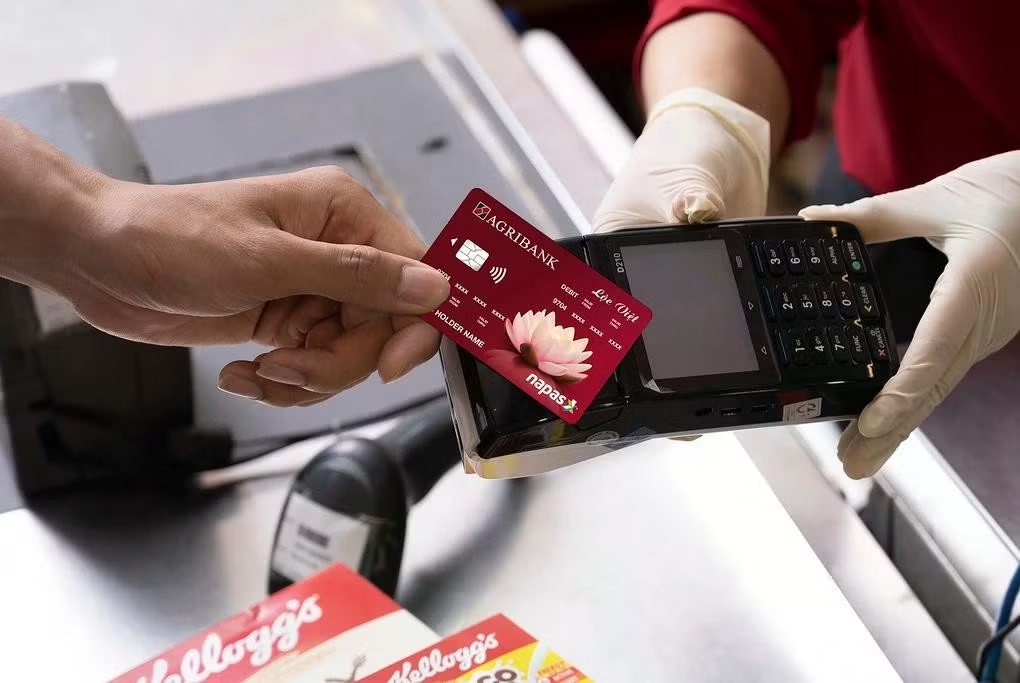
Đáng chú ý, đến nay đã có hơn 50 tổ chức trực tiếp phát hành thẻ NAPAS gồm ngân hàng và công ty tài chính tiêu dùng. Thẻ tín dụng nội địa có những tính năng tương đương thẻ quốc tế như chi tiêu trước, trả tiền sau, thời gian miễn lãi lên đến 55 ngày, thanh toán không tiếp xúc và trả góp qua ứng dụng.
Ông Nguyễn Đăng Hùng cho rằng, cần mở rộng khả năng sử dụng thẻ trong đời sống hằng ngày, thay vì chỉ tập trung phát hành sản phẩm. NAPAS đã triển khai giải pháp SoftPOS, cho phép biến điện thoại thông minh thành thiết bị chấp nhận thanh toán, giúp hộ kinh doanh, tiểu thương giảm chi phí đầu tư máy POS (thiết bị chấp nhận thanh toán thông qua thẻ ngân hàng hoặc mã QR). Đây cũng là hướng mở rộng mạng lưới thanh toán tại những khu vực tập trung đông công nhân.
Phát triển tín dụng bằng công nghệ, kiểm soát khả năng trả nợ
Ông Hoàng Hải Vương, Phó Tổng Giám đốc Ngân hàng TMCP Nam Á (Nam A Bank) đề xuất, cần thay đổi cách tiếp cận khách hàng. Thay vì chủ yếu dựa vào hồ sơ, tài sản bảo đảm hoặc tiếp xúc từng cá nhân, ngân hàng cần khai thác dữ liệu thu nhập, lịch sử nhận lương, thời gian làm việc, tính ổn định của doanh nghiệp và các nghĩa vụ tài chính hiện tại để đánh giá khả năng trả nợ thực chất.
Nam A Bank đề xuất nguyên lý “High-volume, high-tech”: tiếp cận quy mô lớn theo từng nhóm khách hàng có đặc điểm tương đồng; đồng thời ứng dụng công nghệ và dữ liệu để đánh giá, cá thể hóa sản phẩm. Các nhóm có thể được phân loại theo ngành nghề, doanh nghiệp, khu công nghiệp, mức thu nhập và hình thức trả lương.
Theo ông Hoàng Hải Vương, ngân hàng nên lựa chọn một số doanh nghiệp, khu công nghiệp có dữ liệu thu nhập tương đối đầy đủ để thí điểm trước. Hạn mức khởi đầu cần căn cứ vào thu nhập thực nhận, chi phí sinh hoạt và nghĩa vụ tài chính hiện hữu; ngày thanh toán phù hợp chu kỳ nhận lương, lãi suất và phí phải minh bạch. Chỉ sau khi kiểm chứng hiệu quả mới mở rộng sang các nhóm khách hàng khác.
Đặc biệt, việc tăng tốc phục vụ không đồng nghĩa với nới lỏng điều kiện tín dụng; hạn mức cần tăng dần theo lịch sử chi tiêu, trả nợ; ngân hàng có thể tích hợp bảo hiểm khoản vay gắn với những rủi ro như mất việc, tai nạn hoặc doanh nghiệp phá sản.
Còn TS. Nguyễn Minh Phong, Thành viên Hội đồng Tư vấn Kinh tế, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam đề xuất, cần đa dạng hóa các sản phẩm tín dụng nhỏ, linh hoạt, giải ngân nhanh, phù hợp với nhu cầu thiết yếu và chu kỳ trả lương của người lao động. Việc trả nợ cần căn cứ thu nhập thực tế, đi kèm cảnh báo khi khách hàng có nguy cơ chi tiêu vượt khả năng tài chính.
Bên cạnh đó, cần phát triển thẻ tín dụng nội địa với lãi suất hợp lý, thông tin minh bạch, thanh toán thuận tiện; đơn giản hóa điều kiện tiếp cận bằng cách khai thác dữ liệu về thu nhập, việc làm và lịch sử tín dụng. Các dịch vụ thanh toán, nhận lương, tiết kiệm, bảo hiểm vi mô và tư vấn tài chính cũng cần được tích hợp trong một hệ sinh thái thuận tiện.
Về phía Nhà nước, cần hoàn thiện chính sách, tạo môi trường tín dụng an toàn và có cơ chế khuyến khích các tổ chức tín dụng tham gia. TS. Nguyễn Minh Phong gợi ý, Ngân hàng Nhà nước (NHNN) xem xét nới room tín dụng đối với tổ chức cho vay tiêu dùng hiệu quả, nghiên cứu điều chỉnh tỷ lệ dự trữ bắt buộc, hỗ trợ lãi suất, chi phí triển khai; đồng thời phối hợp Bộ Tài chính xem xét chính sách thuế phù hợp.
Ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, NHNN cho biết, tính đến hết tháng 9/2026, có 17 tổ chức phát hành thẻ tín dụng nội địa, với hơn 7,4 triệu thẻ đang lưu hành, tăng 63% so với cùng kỳ năm 2025. Giai đoạn 2021 - 2025, số lượng thẻ phát hành tăng bình quân 88%/năm.
"NHNN sẽ tiếp tục hoàn thiện khuôn khổ pháp lý về hoạt động thẻ, cấp tín dụng qua thẻ, an toàn bảo mật và bảo vệ người sử dụng; khuyến khích các tổ chức tín dụng ứng dụng dữ liệu hợp pháp để đánh giá khách hàng, thiết kế sản phẩm phù hợp và minh bạch chi phí", Phó Vụ trưởng Vụ Thanh toán - NHNN cho biết.
Cùng với đó, cần mở rộng điểm chấp nhận thẻ tại khu công nghiệp, khu chế xuất, khu nhà trọ, cửa hàng tiện ích, nhà thuốc và các điểm cung ứng hàng hóa thiết yếu. NAPAS, ngân hàng và doanh nghiệp công nghệ được khuyến khích tích hợp thẻ vào POS, SoftPOS, giảm chi phí tham gia cho hộ kinh doanh nhỏ.