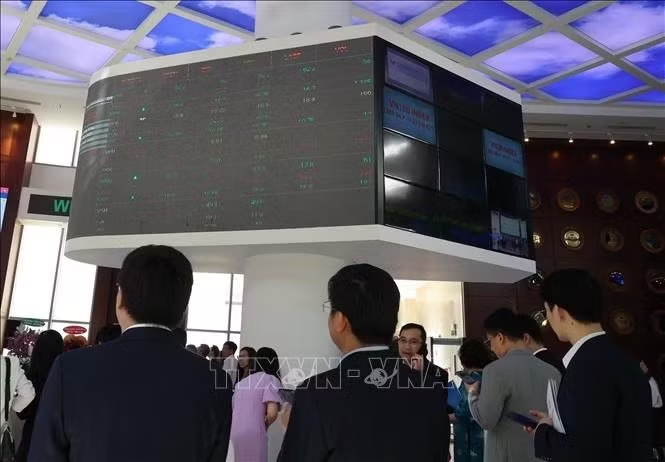
Cột mốc này được kỳ vọng là sẽ mở rộng khả năng kết nối với dòng vốn quốc tế; đồng thời đặt ra yêu cầu mới về chất lượng hàng hóa, minh bạch, quản trị và năng lực hấp thụ vốn.
Sau nâng hạng, câu chuyện không chỉ là đón thêm bao nhiêu tiền, quan trọng hơn là làm thế nào biến dòng vốn quốc tế thành nguồn lực dài hạn cho nền kinh tế.
Cánh cửa dòng vốn quốc tế rộng hơn
Việc TTCK Việt Nam chính thức mang trạng thái “thị trường mới nổi thứ cấp” theo tiêu chuẩn đánh giá của FTSE Russell, theo nhiều chuyên gia, đây là kết quả của một quá trình cải cách kéo dài nhiều năm về thể chế, hạ tầng giao dịch, thanh toán, khả năng tiếp cận thị trường và chất lượng vận hành.
Việc nâng hạng không chỉ thay đổi cách thị trường Việt Nam được phân loại, mà còn mở rộng khả năng kết nối với cộng đồng đầu tư toàn cầu thông qua FTSE Global Equity Index Series.
Đây là điểm đặc biệt đáng chú ý bởi các quỹ đầu tư theo chỉ số, cũng như nhiều nhà đầu tư tổ chức quốc tế, thường sử dụng các bộ chỉ số toàn cầu làm cơ sở để phân bổ tài sản.
Nói cách khác, nâng hạng tạo thêm một “cánh cửa” để dòng vốn quốc tế tiếp cận Việt Nam. Khi tỷ trọng cổ phiếu Việt Nam trong các bộ chỉ số tăng lên, các quỹ thụ động có nhu cầu phân bổ vốn theo tỷ trọng tương ứng. Cùng với đó, sự hiện diện của Việt Nam trong nhóm thị trường mới nổi thứ cấp cũng có thể giúp thị trường tiếp cận rộng hơn với các quỹ chủ động đang tìm kiếm cơ hội đầu tư tại những nền kinh tế mới nổi.
Theo ông Thomas Nguyen, Giám đốc Thị trường nước ngoài, Công ty Chứng khoán SSI, sau kỳ rà soát tháng 8/2026 của FTSE Russell, tỷ trọng Việt Nam trong FTSE Emerging All Cap Index khoảng 0,49 - 0,5%. SSI ước tính khoảng 2,21 tỷ USD vốn ETF có thể được phân bổ vào cổ phiếu Việt Nam trong 12 tháng theo lộ trình 4 đợt.
Nếu tính thêm khả năng tham gia của dòng vốn chủ động, ông Thomas Nguyen đưa ra kịch bản khoảng 10 tỷ USD có thể chảy vào thị trường Việt Nam trong 12 tháng tới.
Những con số này cho thấy quy mô cơ hội phía trước lớn hơn đáng kể so với câu chuyện một vài đợt giải ngân của các quỹ ETF. Điều quan trọng hơn là thị trường Việt Nam có thể từng bước xây dựng quan hệ với nhóm nhà đầu tư tổ chức quốc tế có tầm nhìn dài hạn.
Ông Bùi Hoàng Hải, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước (UBCKNN), cho rằng quá trình phát triển thị trường phải bảo đảm đồng thời ba yêu cầu: giúp doanh nghiệp huy động nguồn vốn dài hạn cho đầu tư, đổi mới sáng tạo và tăng trưởng; tạo môi trường an toàn, minh bạch, đáng tin cậy cho nhà đầu tư trong nước; đồng thời bảo đảm khả năng tiếp cận công bằng, hiệu quả cho nhà đầu tư quốc tế.
Đây cũng chính là ý nghĩa lớn hơn của nâng hạng. Dòng vốn quốc tế, nếu được thu hút một cách bền vững, không chỉ tạo thêm thanh khoản cho thị trường mà còn góp phần mở rộng khả năng huy động vốn của doanh nghiệp Việt Nam. Khi thị trường có thêm những nhà đầu tư tổ chức dài hạn, doanh nghiệp có cơ hội tiếp cận nguồn vốn đa dạng hơn thay vì phụ thuộc quá lớn vào tín dụng ngân hàng.
Từ góc nhìn quốc tế, ông Kojima Kazunobu, chuyên gia của Viện nghiên cứu Tập đoàn Daiwa và tư vấn của JICA tại Việt Nam, đánh giá thị trường chứng khoán Việt Nam đã chuyển từ giai đoạn tập trung mở rộng quy mô sang chú trọng nhiều hơn tới chất lượng, minh bạch và phát triển bền vững. Theo ông, trong gần ba thập kỷ, thị trường chứng khoán đã trở thành một cấu phần thiết yếu của hạ tầng kinh tế quốc gia và ngày càng đóng vai trò quan trọng trong huy động nguồn vốn trung, dài hạn cho nền kinh tế.
Đáng chú ý, ông Kojima nhìn nhận việc Việt Nam được FTSE Russell nâng hạng là kết quả của cả một hành trình cải cách dài hạn, chứ không chỉ là kết quả của một thay đổi kỹ thuật trong phân loại thị trường.
Nếu nâng hạng mở ra cánh cửa thì chất lượng của thị trường sẽ quyết định dòng vốn có ở lại hay không? Đây cũng là vấn đề được đặt ra ngay tại thời điểm Việt Nam chính thức bước vào nhóm thị trường mới nổi thứ cấp. Bộ trưởng Ngô Văn Tuấn nhấn mạnh: “Nâng hạng không phải là đích đến cuối cùng mà là một bước tiến mới”. Theo Bộ trưởng, giai đoạn tiếp theo đòi hỏi Việt Nam tiếp tục hoàn thiện cơ chế, chính sách, thiết chế quản lý và giám sát, nâng cao thanh khoản, hiện đại hóa hạ tầng, tăng cường công cụ quản trị rủi ro, đa dạng hóa sản phẩm và thu hút dòng vốn theo hướng bền vững.
Quan điểm này cũng được ông Bùi Hoàng Hải nhấn mạnh. Theo lãnh đạo UBCKNN, để duy trì và tiếp tục nâng hạng, thị trường “không chỉ dừng lại ở đây” mà phải tiếp tục cải thiện để hoạt động ngày càng minh bạch và hiệu quả hơn. Các công việc trọng tâm gồm triển khai cơ chế đối tác bù trừ trung tâm (CCP) cho thị trường cổ phiếu, chuẩn bị các phương án cho giao dịch theo cơ chế OTA, tiếp tục rà soát và cải thiện tỷ lệ sở hữu nước ngoài tối đa, đồng thời duy trì niềm tin của nhà đầu tư và tăng cường quản lý, giám sát.
Như vậy, sau ngày 21/9, nhiệm vụ của cơ quan quản lý không phải chỉ là “giữ” trạng thái mới nổi thứ cấp, mà phải biến những tiêu chuẩn của một thị trường mới nổi thành chất lượng vận hành thực tế.
Một trong những việc quan trọng là tiếp tục hoàn thiện hạ tầng. CCP được kỳ vọng tạo bước tiến mới trong hoạt động thanh toán, quản trị rủi ro và khả năng tiếp cận của các quỹ quốc tế. Cùng với đó là hiện đại hóa hệ thống công nghệ, nâng cao năng lực giám sát, phát triển các sản phẩm mới và từng bước tiệm cận thông lệ quốc tế.
Ở cấp độ doanh nghiệp, yêu cầu cũng cao hơn. Không phải doanh nghiệp lớn nào cũng mặc nhiên được hưởng lợi từ nâng hạng. Theo ông Bùi Hoàng Hải, trong danh sách 27 cổ phiếu Việt Nam được đưa vào các rổ chỉ số toàn cầu vẫn còn nhiều doanh nghiệp lớn không được lựa chọn. Một số nguyên nhân liên quan đến tỷ lệ sở hữu nước ngoài, tỷ lệ cổ phiếu tự do chuyển nhượng thấp, mức độ tập trung sở hữu, quản trị công ty và chất lượng công bố thông tin.
Đây là điểm cần được nhìn nhận thẳng thắn: nâng hạng có thể mở cửa thị trường, nhưng nhà đầu tư quốc tế sẽ lựa chọn doanh nghiệp dựa trên chất lượng tài sản, triển vọng tăng trưởng, khả năng quản trị và mức định giá. Cánh cửa đã mở rộng không đồng nghĩa dòng tiền sẽ tự động chảy vào mọi cổ phiếu.
Bà Thiều Thị Nhật Lệ, Tổng Giám đốc UOBAM Việt Nam kỳ vọng việc nâng hạng đã được phản ánh một phần vào thị trường, sức khỏe doanh nghiệp và kết quả kinh doanh sẽ ngày càng đóng vai trò quan trọng. Theo bà, lợi nhuận sau thuế quý II/2026 của các doanh nghiệp niêm yết tăng khoảng 48% so với cùng kỳ, nhưng mức cải thiện này chưa phản ánh đồng đều vào giá cổ phiếu.
Bà Nhật Lệ cũng cho rằng tác động của nâng hạng không nên chỉ nhìn qua lượng vốn ETF. Về dài hạn, quá trình này có thể thúc đẩy nâng chuẩn công bố thông tin, cải thiện khả năng tiếp cận thị trường và phát triển nền tảng nhà đầu tư tổ chức trong và ngoài nước.
Đây có thể là thay đổi quan trọng nhất của giai đoạn sau nâng hạng: từ câu chuyện “thu hút vốn” sang “nâng chất lượng để hấp thụ vốn”.
Tháng 3/2027 và kỳ vọng về dòng vốn ETF
Một trong những dấu mốc được thị trường quan tâm là đợt phân bổ tiếp theo của các quỹ ETF vào tháng 3/2027.
Theo ông Bùi Hoàng Hải, lộ trình phân bổ tỷ trọng của FTSE được thực hiện qua 4 lần, lần lượt 10%, 20%, 35% và 35% trong vòng một năm. Như vậy, đợt thứ hai vào tháng 3/2027 có tỷ trọng phân bổ gấp đôi lần đầu tiên. “Do vậy, nguồn vốn từ các quỹ thụ động vào Việt Nam trong lần thứ hai sẽ lớn hơn so với lần đầu tiên”, ông Hải cho biết.
Không chỉ kỳ vọng vào tỷ trọng 20%, lãnh đạo UBCKNN còn lưu ý xu hướng số lượng nhà đầu tư tham gia các quỹ thụ động dành cho thị trường mới nổi đang gia tăng. Vì vậy, giá trị vốn tuyệt đối trong đợt tháng 3/2027 có thể cao hơn nếu quy mô các quỹ tiếp tục tăng.
Điều này khiến đợt giải ngân tháng 3/2027 trở thành một phép thử đáng chú ý đối với khả năng hấp thụ vốn của thị trường Việt Nam. Dòng vốn lớn hơn sẽ tạo thêm thanh khoản, nhưng đồng thời đòi hỏi thị trường vận hành thông suốt, hạn chế biến động bất thường trong các kỳ cơ cấu chỉ số và bảo đảm các cổ phiếu đáp ứng tiêu chuẩn quốc tế.
UBCKNN vì vậy đặc biệt coi trọng công tác giám sát trong các kỳ đảo rổ. Theo ông Bùi Hoàng Hải, tăng cường giám sát không chỉ nhằm bảo đảm niềm tin của nhà đầu tư mà còn góp phần duy trì kỷ cương, kỷ luật thị trường.
Về dài hạn, cơ hội lớn nhất từ nâng hạng có lẽ không nằm ở một con số vốn ETF cụ thể, mà ở khả năng hình thành một thị trường vốn có sức hấp dẫn hơn đối với dòng tiền quốc tế dài hạn. Khi doanh nghiệp nâng cao quản trị, minh bạch thông tin; khi hạ tầng thanh toán và quản trị rủi ro tiệm cận chuẩn quốc tế; khi cơ sở nhà đầu tư tổ chức ngày càng mở rộng, thị trường chứng khoán sẽ có thêm điều kiện thực hiện tốt hơn vai trò huy động vốn trung và dài hạn cho nền kinh tế.
Đó cũng là hướng đi mà Bộ trưởng Ngô Văn Tuấn đặt ra khi khẳng định Việt Nam tiếp tục “lắng nghe, chủ động tiếp thu các thông lệ quốc tế và tiếp tục cải cách mạnh mẽ hơn nữa”, hướng tới một thị trường vốn minh bạch, an toàn, hiệu quả và có sức hấp dẫn bền vững.
Xây dựng thị trường chứng khoán minh bạch
Để duy trì thứ hạng và tiếp tục tiến lên các chuẩn mực cao hơn, thời gian tới, Bộ Tài chính sẽ tiếp tục hoàn thiện khuôn khổ pháp lý và cải thiện môi trường đầu tư thông qua việc đề xuất sửa đổi, bổ sung pháp luật về chứng khoán và rà soát chiến lược phát triển TTCK cho giai đoạn tới.
Bên cạnh đó, Bộ Tài chính thực hiện rà soát và xử lý kịp thời các vướng mắc để tăng độ mở, khả năng tiếp cận và thanh khoản của thị trường; đồng thời tiếp tục hiện đại hóa hạ tầng công nghệ và hệ thống giao dịch;đa dạng hóa sản phẩm nhằm mở rộng không gian đầu tư và đáp ứng nhu cầu quản trị rủi ro, nâng cao hiệu quả quản lý, thanh tra, giám sát và xử lý nghiêm các hành vi vi phạm, bảo vệ quyền và lợi ích hợp pháp của nhà đầu tư.