Nhu cầu lớn, mức tham gia còn thấp
Theo bà Lý Thu Thủy, Trưởng phòng Phòng Bảo hiểm nhân thọ, Cục Quản lý, giám sát bảo hiểm, Bộ Tài chính, đến năm 2025, doanh thu phí bảo hiểm hưu trí tự nguyện đạt khoảng 733 tỷ đồng, với khoảng 51.000 cá nhân tham gia. Doanh thu này chiếm chưa tới 1% doanh thu phí toàn thị trường bảo hiểm nhân thọ. Chưa kể, chỉ có 6 trong tổng số 22 doanh nghiệp bảo hiểm nhân thọ cung cấp dòng sản phẩm này. Thực tế, việc phát triển hưu trí bổ sung song song với bảo hiểm xã hội giúp người dân chủ động chuẩn bị tài chính, hạn chế suy giảm thu nhập khi nghỉ hưu và giảm gánh nặng cho gia đình.
Một trở ngại khác là người tham gia chưa hiểu rõ các hình thức bảo đảm thu nhập tuổi già. TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế tài nguyên và Môi trường TP Hồ Chí Minh, cho biết nhiều doanh nghiệp và người dân còn nhầm lẫn giữa bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện do Nhà nước tổ chức và sản phẩm hưu trí do doanh nghiệp bảo hiểm thương mại triển khai.
Sự nhầm lẫn này khiến người lao động khó xác định nhu cầu, quyền lợi và trách nhiệm đóng góp. Bảo hiểm hưu trí tự nguyện thương mại là hình thức tích lũy bổ sung, cần được giải thích rõ về thời gian tham gia, điều kiện nhận quyền lợi và các khoản phí. Khi thông tin chưa đầy đủ, người mua dễ kỳ vọng sai hoặc trì hoãn quyết định vì chưa biết sản phẩm có phù hợp hay không.
Từ thực tế cung cấp sản phẩm, ông Đào Quốc Bảo, Phó Tổng Giám đốc Khách hàng doanh nghiệp Sun Life Việt Nam cho biết, xuất phát từ áp lực chi phí sinh hoạt tăng cao đang khiến nhiều người trì hoãn tích lũy dài hạn. Khoảng trống thu nhập khi nghỉ hưu vì vậy cần được nhìn nhận sớm để có giải pháp tích luỹ phù hợp. Thực tế, hệ thống hưu trí đa tầng có thể bổ sung nguồn thu nhập và tạo nguồn vốn trung, dài hạn cho nền kinh tế.
Ở góc độ công đoàn, TS Đặng Trung Dũng, Phó Chủ tịch Liên đoàn Lao động TP Hồ Chí Minh, cho rằng chi phí sinh hoạt, thuê nhà và đi lại gây sức ép lên khả năng tích lũy của người lao động. Người lao động cũng quan tâm đến an toàn, cơ hội phát triển và sự rõ ràng của chính sách phúc lợi khi lựa chọn nơi làm việc.
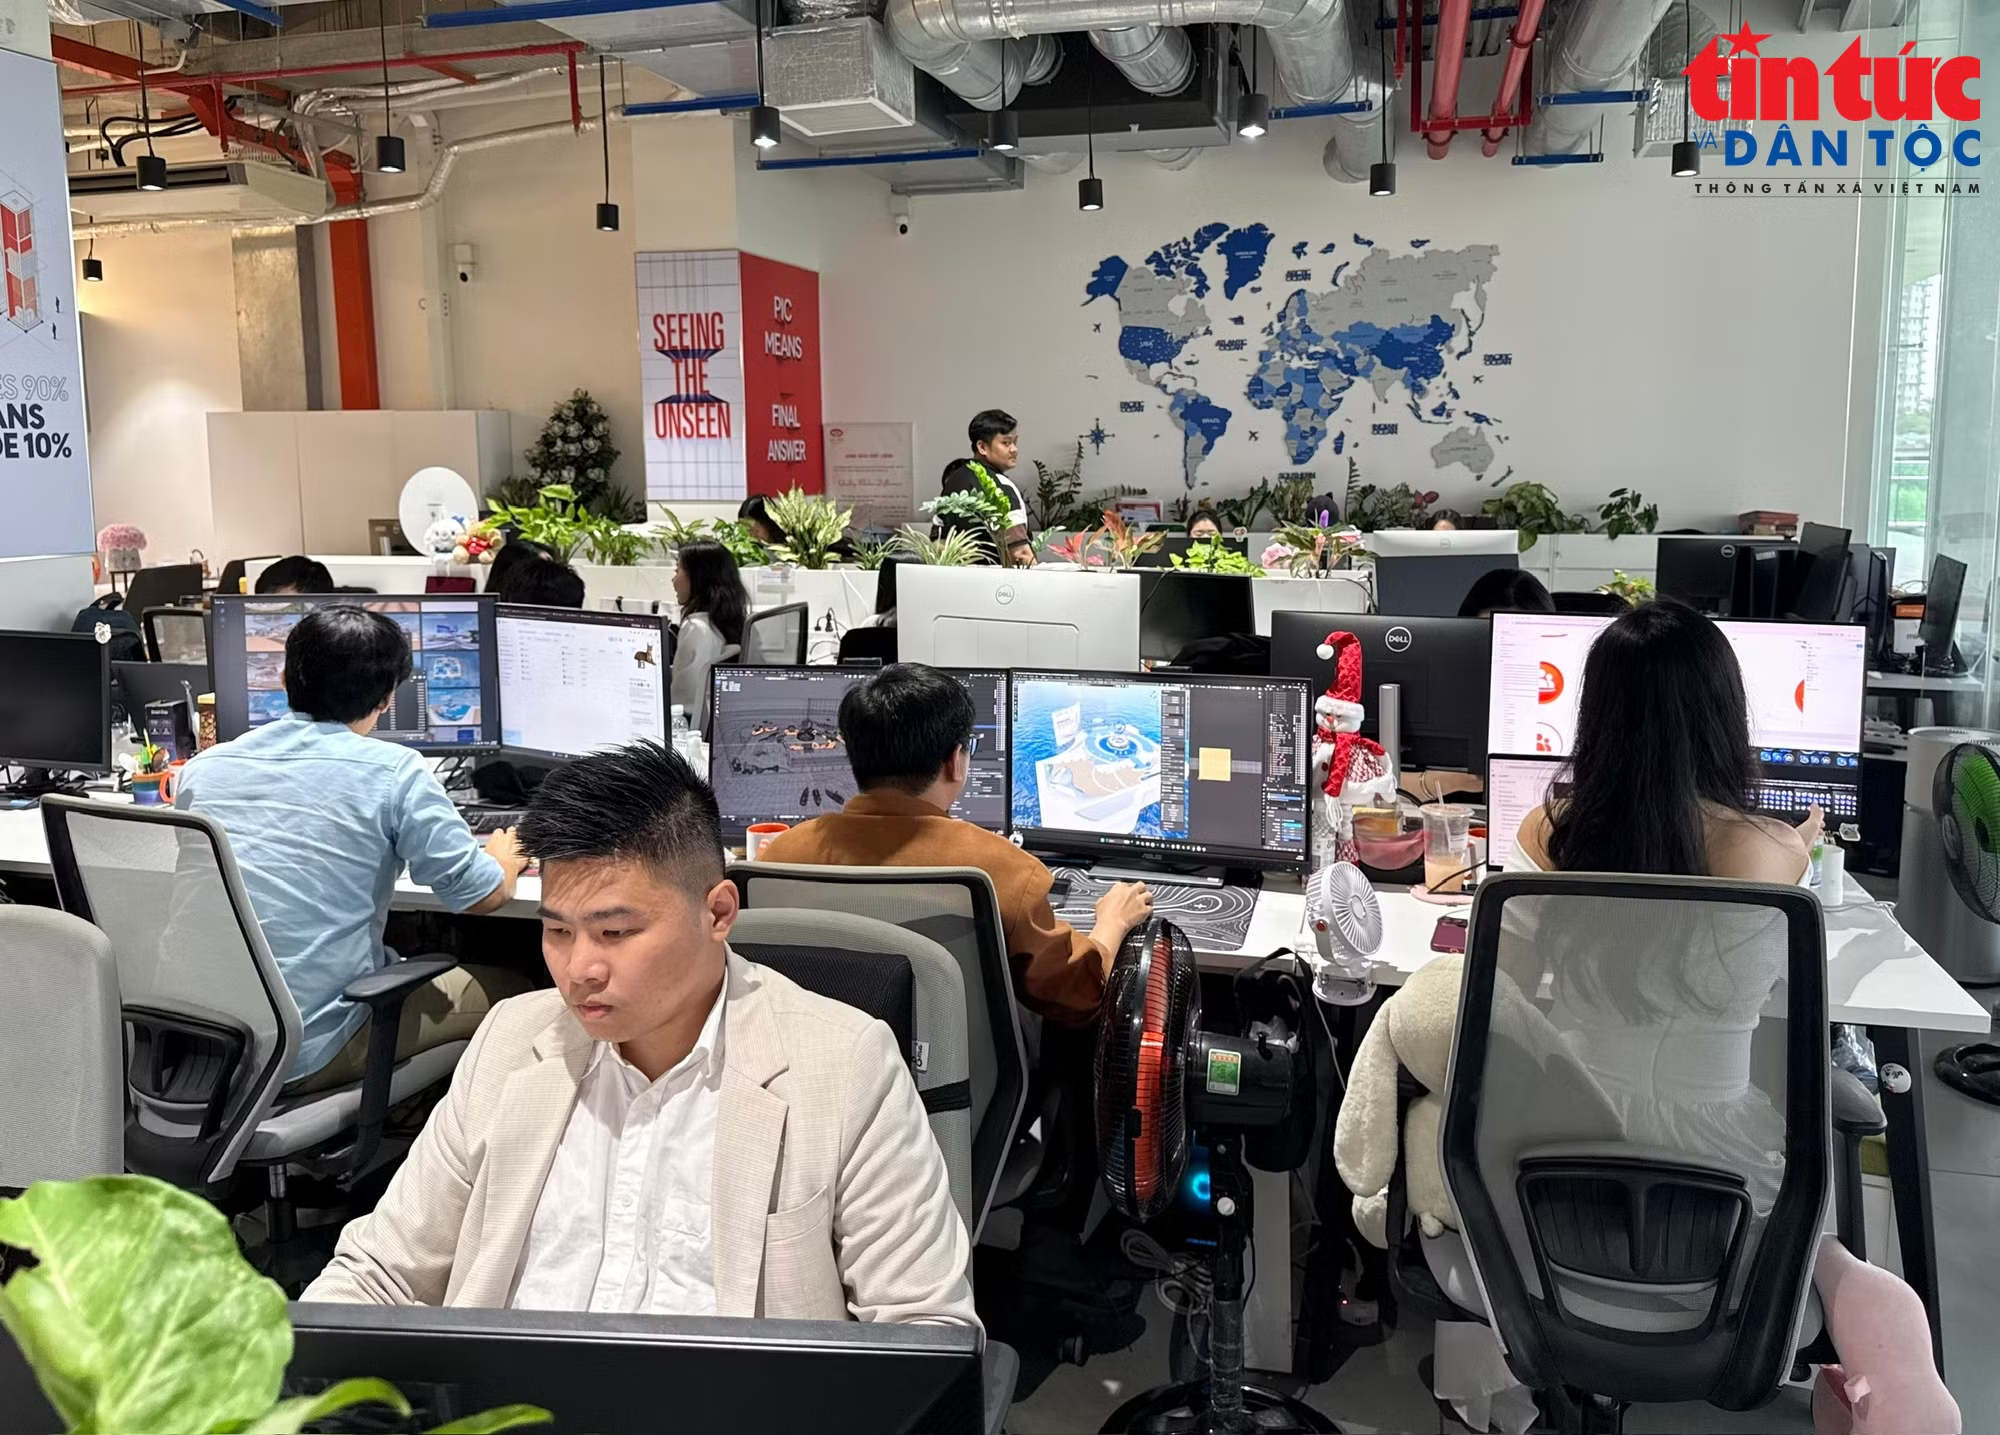
Với doanh nghiệp, bài toán nằm ở việc cân đối nguồn lực để duy trì chương trình lâu dài. Ông Hoàng Quang Phòng, Phó Chủ tịch Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho biết, để phát triển bền vững, doanh nghiệp cần đầu tư vào nhân lực cùng với công nghệ và quản trị. Theo đó, phúc lợi hưu trí có thể trở thành công cụ giữ chân người tài, nhưng cần được đặt trong chiến lược phát triển nguồn nhân lực.
Thiết kế phù hợp, minh bạch quyền lợi
Theo các chuyên gia bảo hiểm, để gỡ khó cho thị trường bảo hiểm tự nguyện, bước đầu tiên là cung cấp thông tin dễ hiểu và phân biệt rõ từng loại hình bảo hiểm. Doanh nghiệp, công đoàn và đơn vị cung cấp cần giúp người lao động hiểu phần đóng góp của mình, phần hỗ trợ của doanh nghiệp, quyền lợi được hưởng và điều kiện áp dụng. Việc tư vấn tham gia bảo hiểm cũng cần gắn với thu nhập thực tế, tránh đưa ra kỳ vọng vượt khả năng đóng góp.
Ông Đặng Trung Dũng cũng đề xuất, các đơn vị cần triển khai mô hình phối hợp giữa VCCI, doanh nghiệp, công đoàn và đơn vị bảo hiểm. Trong đó, VCCI kết nối, phổ biến chính sách; doanh nghiệp bố trí nguồn lực; công đoàn khảo sát nhu cầu, đối thoại và giám sát; đơn vị cung cấp xây dựng sản phẩm phù hợp, hạch toán minh bạch. Chương trình cũng cần được thí điểm qua khảo sát, thống nhất mức đóng, truyền thông rõ ràng và đánh giá định kỳ.
Ông Dũng cũng cho biết thêm, đối với doanh nghiệp cũng cần hoàn thành nghĩa vụ với người lao động trước khi triển khai hưu trí bổ sung. Chương trình này phải tạo thêm giá trị, không thay thế tiền lương, bảo hiểm xã hội và quyền lợi bắt buộc.
Về quản trị nhân sự, ông Phạm Văn Chính, chuyên gia tư vấn quản trị nhân sự, nguyên Giám đốc Nhân sự SamsungVina, cho rằng doanh nghiệp cần thấu hiểu mong muốn của người lao động. Người lao động quan tâm đồng thời đến sức khỏe, đời sống gia đình và khả năng tích lũy tài chính. Doanh nghiệp nên xem phúc lợi hưu trí là khoản đầu tư cho sự đồng hành lâu dài, thiết kế có trọng tâm và phù hợp từng nhóm nhân sự.
Đối với sản phẩm, ông Đào Quốc Bảo cũng có kiến nghị, các cơ quan quản lý, đơn vị cũng cần nghiên cứu mở rộng danh mục đầu tư cho quỹ hưu trí, tiếp tục hoàn thiện ưu đãi thuế và tạo thuận lợi cho việc chuyển tài khoản khi người lao động thay đổi nơi làm việc. Với lợi ích duy trì tích lũy xuyên suốt quá trình làm việc là yếu tố giúp chương trình bảo hiểm tự nguyện ngày hấp dẫn hơn, nhất là với người thường xuyên dịch chuyển việc làm.
Theo ông Quốc Bảo, hiện nay việc đa dạng hóa đầu tư cần đi cùng quản trị rủi ro và minh bạch thông tin. Người tham gia cũng cần được cung cấp thông tin về tài khoản, khoản phí và kết quả đầu tư. Đơn vị cung cấp phải giải thích rõ quyền lợi theo hợp đồng, giúp người lao động phân biệt kết quả đã ghi nhận với kỳ vọng tương lai. Các đơn vị cần đẩy mạnh chuyển đổi số vì công nghệ số có thể hỗ trợ tra cứu và giảm thủ tục hành chính cho người tham gia.
Bà Lý Thu Thủy cho biết, về lâu dài ,để thị trường bảo hiểm minh bạch, cơ quan quản lý nên chú trọng thực thi chính sách và nâng cao chất lượng giám sát, đồng thời tạo điều kiện đa dạng hóa sản phẩm, thúc đẩy chuyển đổi số và nghiên cứu điều chỉnh ưu đãi thuế. Các giải pháp này cần được chuyển thành quy trình thuận tiện để doanh nghiệp và cá nhân tham gia, thay vì chỉ dừng ở việc mở rộng hành lang pháp lý.
Thị trường bảo hiểm tự nguyện muốn phát triển cần bắt đầu từ khả năng tham gia và niềm tin của người lao động. Khi mức đóng phù hợp, quyền lợi được giải thích rõ và tài khoản được quản lý minh bạch, bảo hiểm hưu trí tự nguyện mới có điều kiện mở rộng. Thực tế, với sự phối hợp giữa cơ quan quản lý, doanh nghiệp, công đoàn và đơn vị bảo hiểm càng đồng bộ, chặt chẽ sẽ càng giúp thu hẹp khoảng trống thu nhập tuổi già cho người lao động khi tham gia bảo hiểm.