Lãi suất cho vay mua nhà ở xã hội 5%

Phó Thủ tướng Vương Đình Huệ vừa ký Quyết định 117/QĐ-TTg quyết định mức lãi suất cho vay ưu đãi của các tổ chức tín dụng do Nhà nước chỉ định theo quy định tại Nghị định số 100/2015/NĐ-CP ngày 20/10/2015 của Chính phủ về phát triển và quản lý nhà ở xã hội.
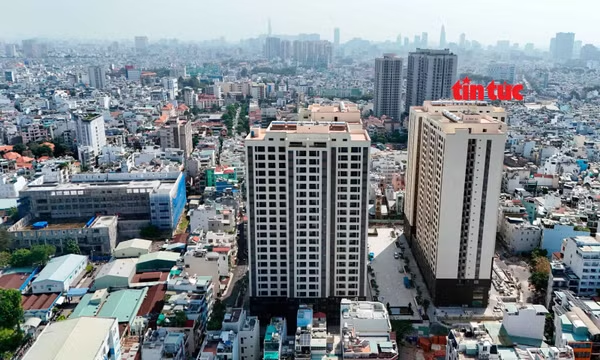
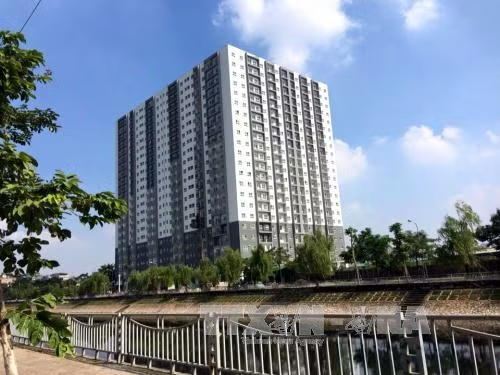
Lãi suất cho vay mua nhà ở xã hội 5% ảnh 1

Lãi suất cho vay mua nhà ở xã hội là 5%. Ảnh: Minh Nghĩa/TTXVN

Theo đó, mức lãi suất cho vay ưu đãi của các tổ chức tín dụng do Nhà nước chỉ định áp dụng trong năm 2018 đối với dư nợ của các khoản cho vay để mua, thuê, thuê mua nhà ở xã hội; xây dựng mới hoặc cải tạo, sửa chữa nhà để ở theo quy định tại Nghị định số 100/2015/NĐ-CP ngày 20/10/2015 của Chính phủ về phát triển và quản lý nhà ở xã hội là 5%/năm.

Quyết định có hiệu lực thi hành kể từ ngày ký và thay thế Quyết định số 48/QĐ-TTg ngày 13/1/2017 của Thủ tướng Chính phủ.

Theo Nghị định số 100/2015/NĐ-CP, đối tượng được vay vốn ưu đãi để mua, thuê, thuê mua nhà ở xã hội; xây dựng mới hoặc cải tạo, sửa chữa nhà để ở là đối tượng quy định tại các Khoản 1, 4, 5, 6 và 7 Điều 49 của Luật Nhà ở.

Các đối tượng trên được vay tối thiểu là 15 năm kể từ ngày giải ngân khoản vay đầu tiên. Trường hợp khách hàng có nhu cầu vay với thời hạn thấp hơn thời hạn cho vay tối thiểu thì được thỏa thuận với ngân hàng về thời hạn cho vay thấp hơn.
(TTXVN/Báo Tin tức)

Dành cho bạn

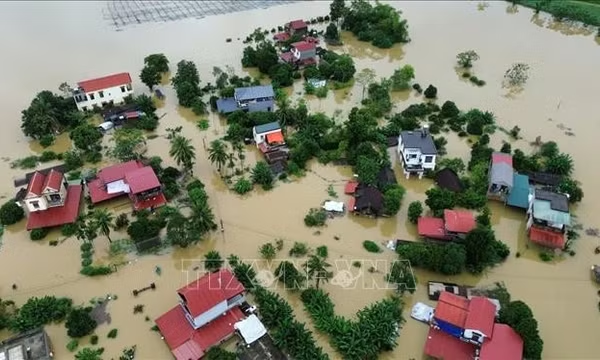
Thanh Hóa tập trung khắc phục hậu quả mưa lũ

Thanh Hóa tập trung khắc phục hậu quả mưa lũ

Chiều 18/9, theo báo cáo nhanh của Văn phòng Chỉ huy Phòng, chống thiên tai tỉnh Thanh Hóa, đợt mưa lũ kéo dài những ngày vừa qua đã ảnh hưởng đến 4.034 hộ với 15.460 nhân khẩu tại 23 xã, phường trên toàn tỉnh. Hiện, 1.714 hộ/7.930 khẩu đã trở lại cuộc sống bình thường nhưng vẫn còn 2.320 hộ/7.530 khẩu bị ảnh hưởng do mưa lũ.

Kiến tạo thị trường nhà ở xã hội bền vững

Kiến tạo thị trường nhà ở xã hội bền vững

Thay vì chỉ coi nhà ở xã hội là chính sách an sinh dành cho nhóm thu nhập thấp, cần từng bước tiếp cận khái niệm Affordable Housing - nhà ở vừa túi tiền, với nhiều tầng sản phẩm và hình thức sở hữu, thuê, thuê mua. Khi đó, bài toán không còn là “xây bao nhiêu căn nhà ở xã hội”, mà là tạo lập một thị trường có khả năng cung cấp đúng loại nhà, đúng vị trí, đúng mức giá và đúng nhu cầu của người lao động.