Từ số hóa giao dịch đến đổi mới toàn diện hành trình khách hàng
Thực tế triển khai tại các ngân hàng cho thấy, chuyển đổi số đang tạo ra những thay đổi rõ nét trong phương thức cung cấp dịch vụ, quản trị và vận hành. Công nghệ, dữ liệu và trí tuệ nhân tạo (AI) ngày càng được đưa sâu vào các hoạt động nghiệp vụ, thay vì chỉ tập trung số hóa giao dịch.
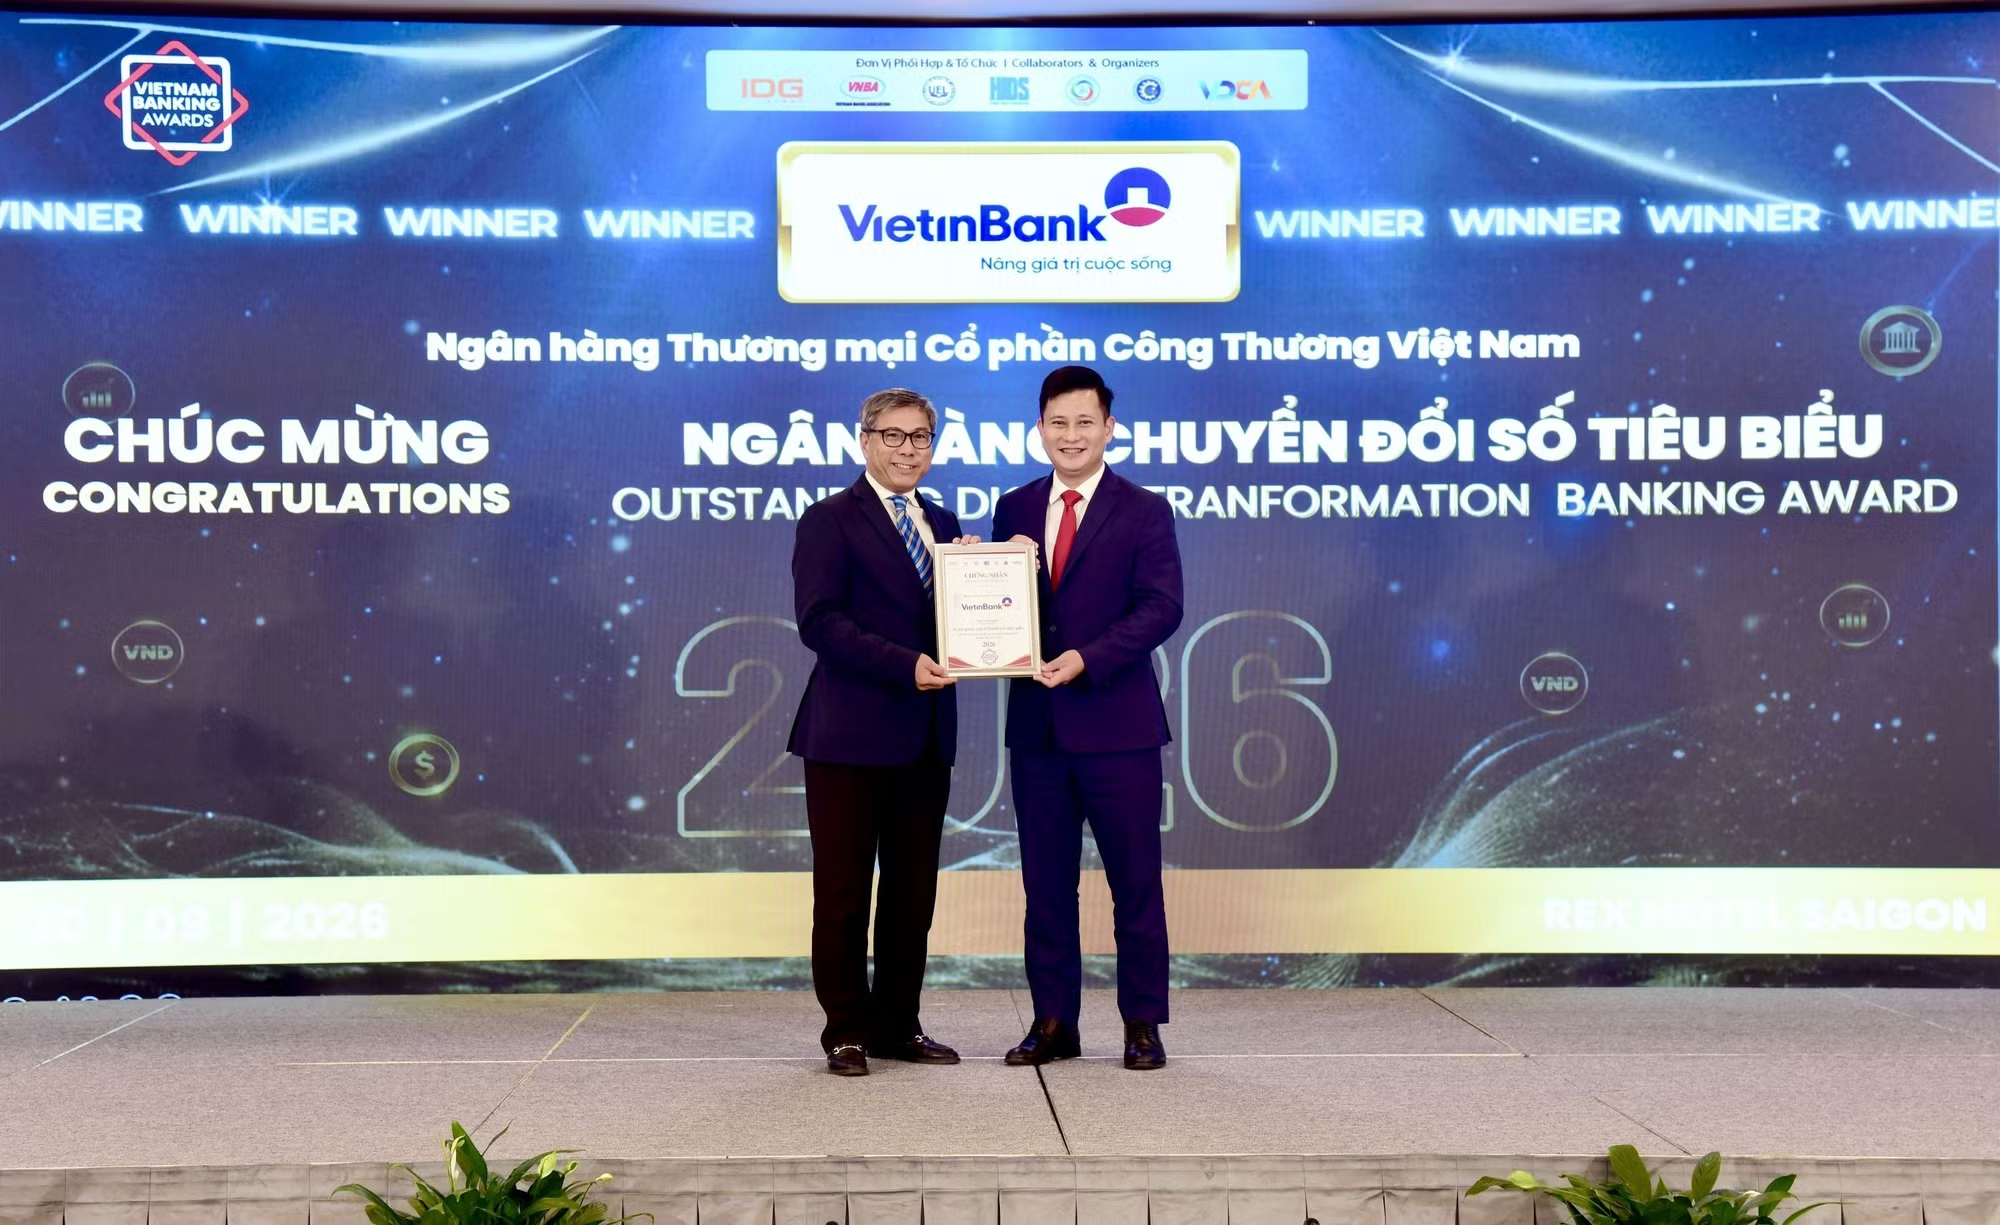
Tại VietinBank, sau 3 năm triển khai Hành trình Chuyển đổi số X01 trên 4 trụ cột gồm: Số hóa; Dữ liệu và AI; Công nghệ; Tổ chức và Con người, ngân hàng từng bước nâng cao năng lực công nghệ, dữ liệu và khả năng làm chủ chuyển đổi. Năm 2026, VietinBank đã triển khai hơn 90 sáng kiến gắn với chiến lược kinh doanh, ưu tiên nguồn lực cho những sáng kiến có tác động lớn.
Đáng chú ý, hơn 99% giao dịch thanh toán tại VietinBank được thực hiện qua kênh số; tỷ lệ giải ngân trực tuyến đạt 90%, với thời gian xử lý khoảng 5 - 10 phút. Ngân hàng phát triển các hành trình số dành cho khách hàng doanh nghiệp như tín dụng doanh nghiệp, thư tín dụng (L/C), giải ngân và bảo lãnh trực tuyến; đồng thời hoàn thiện ứng dụng iPay Mobile 6.0 và các sản phẩm cho vay mua nhà, mua ô tô, sản xuất kinh doanh dành cho khách hàng cá nhân.
Song song với mở rộng tiện ích, VietinBank tập trung hiện đại hóa hạ tầng, phát triển nền tảng dữ liệu, công cụ phân tích và ứng dụng AI vào kinh doanh, quản trị rủi ro, vận hành.
Tại TPBank, hệ sinh thái ngân hàng số tiếp tục được phát triển trên nền tảng công nghệ và dữ liệu. Với hơn 17 triệu khách hàng và gần 1 tỷ giao dịch mỗi năm, tỷ lệ giao dịch qua kênh số của ngân hàng duy trì xấp xỉ 99,5%.
Trên ứng dụng TPBank, tính năng Paste-to-Pay sử dụng mô hình ngôn ngữ lớn (LLM), cho phép tự động nhận diện thông tin chuyển tiền trong một giây, với độ chính xác lên tới 99,9%. Các tiện ích chuyển tiền bằng giọng nói VoicePay, chuyển tiền hội thoại ChatPay và quy trình phê duyệt khoản vay số dưới 60 giây giúp rút ngắn thời gian xử lý, tăng tính chủ động cho khách hàng.
Trong hoạt động vận hành, TPBank từng bước đưa AI vào xử lý dữ liệu, kiểm soát chứng từ, đối chiếu báo cáo và các nghiệp vụ phức tạp. Nhờ đó, ngân hàng rút ngắn 50% thời gian xử lý giao dịch tín dụng, đồng thời tiết kiệm khoảng 100.000 giờ vận hành mỗi năm.
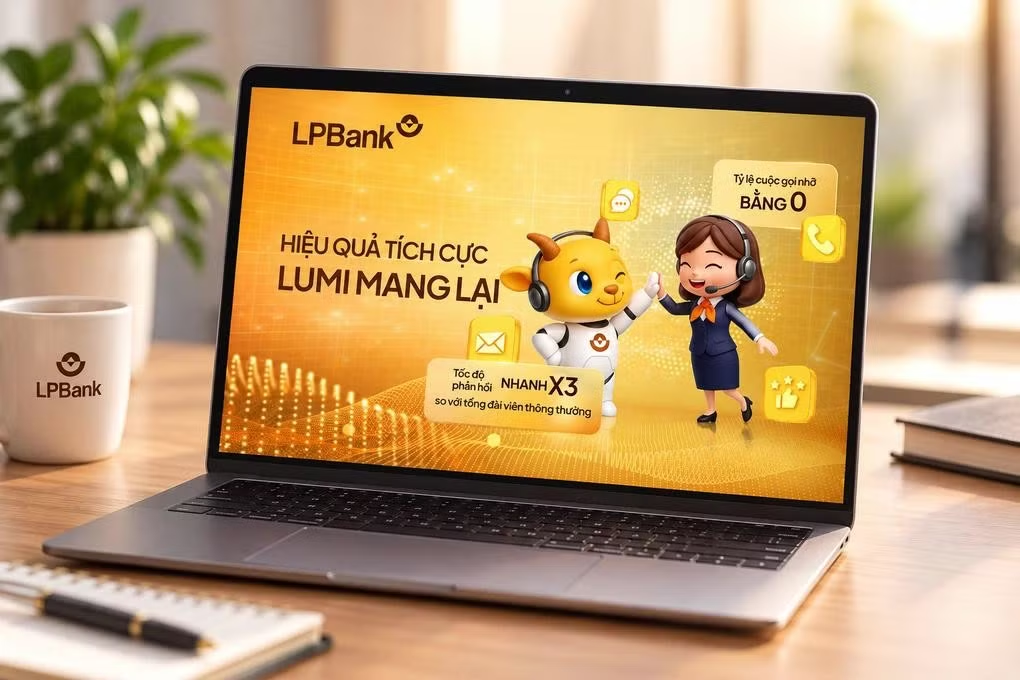
Tại LPBank, ứng dụng AI cũng tạo ra thay đổi trong chăm sóc khách hàng. Nền tảng Lumi được phát triển như một trợ lý AI tại Tổng đài chăm sóc khách hàng 24/7, có khả năng hỗ trợ đa kênh, nhận diện nhu cầu theo thời gian thực và tự động xử lý các tác vụ như tra cứu thông tin, khóa thẻ, cấp lại mật khẩu.
Sau hơn 15 tháng triển khai, Lumi đã xử lý hàng triệu cuộc gọi, đưa thời gian nhận diện vấn đề từ 3 phút xuống dưới 10 giây, giảm tỷ lệ cuộc gọi nhỡ từ gần 9% xuống 0%, tốc độ phản hồi nhanh gấp 3 lần so với tổng đài viên thông thường.
Bà Nguyễn Thị Vui, Thành viên Ban Điều hành LPBank chia sẻ: “Với LPBank, chuyển đổi số không chỉ là ứng dụng công nghệ mới mà quan trọng hơn là tạo ra những thay đổi thực chất trong cách thức phục vụ khách hàng và vận hành ngân hàng. Chúng tôi xác định dữ liệu và trí tuệ nhân tạo là những động lực quan trọng để nâng cao chất lượng dịch vụ, tối ưu nguồn lực và mang đến trải nghiệm ngày càng thuận tiện, liền mạch cho khách hàng”.
Lấy hiệu quả thực chất và an toàn làm thước đo chuyển đổi số
Cùng với phát triển nền tảng số, các ngân hàng hướng tới phục vụ đồng bộ khách hàng cá nhân và doanh nghiệp, hỗ trợ quản lý tài chính, dòng tiền và nâng cao hiệu quả vận hành.
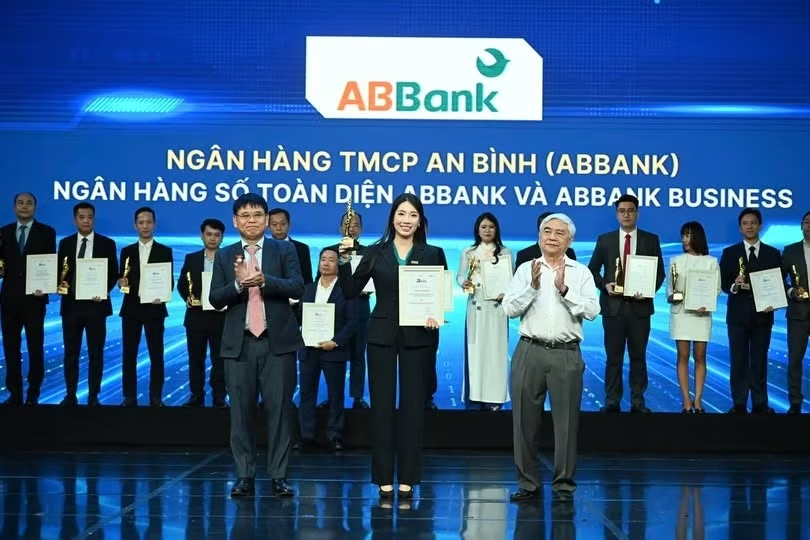
Hệ sinh thái ngân hàng số ABBank gồm ứng dụng ABBank dành cho khách hàng cá nhân và nền tảng ABBank Business dành cho khách hàng doanh nghiệp. Ứng dụng ABBank tích hợp hơn 50 tiện ích, hỗ trợ giao dịch 24/7; trong khi ABBank Business cho phép doanh nghiệp thực hiện nhiều nghiệp vụ trực tuyến như mở tài khoản, thanh toán theo lô, đề nghị giải ngân, phát hành bảo lãnh và chuyển tiền quốc tế.
Kênh ngân hàng số chiếm 96% tổng số lượng giao dịch toàn ngân hàng. Đối với khách hàng doanh nghiệp, tỷ lệ giao dịch trực tuyến trên ABBank Business tăng từ 73% lên 90%; thời gian xử lý nhiều nghiệp vụ được rút ngắn tới 50% so với giao dịch truyền thống tại quầy.
Bên cạnh tiện ích, an toàn thông tin và kiểm soát rủi ro tiếp tục là yêu cầu quan trọng trong phát triển ngân hàng số. ABBank tăng cường bảo mật hệ sinh thái bằng công nghệ xác thực theo chuẩn FIDO2 (tiêu chuẩn xác thực danh tính hiện đại, mở và bảo mật cao do Liên minh FIDO phát triển), góp phần nâng cao an toàn giao dịch và bảo vệ tài khoản khách hàng trước nguy cơ gian lận trực tuyến.
Tổng Giám đốc TPBank Nguyễn Hưng nhấn mạnh: “Tại TPBank, công nghệ không phải là đích đến, mà là nền tảng để chúng tôi không ngừng nâng cao trải nghiệm khách hàng và hiệu quả vận hành. Chúng tôi tin rằng chuyển đổi số chỉ thực sự tạo ra giá trị khi được dẫn dắt bởi sự thấu hiểu khách hàng và tinh thần đổi mới sáng tạo của mỗi cán bộ nhân viên. Đó cũng là cách TPBank tiếp tục phát triển một ngân hàng thông minh hơn, thuận tiện hơn và ngày càng gần gũi với khách hàng”.
TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nguyên Phó Thống đốc Thường trực Ngân hàng Nhà nước Việt Nam (NHNN) nhận định, ngành Ngân hàng đang bước vào giai đoạn chuyển đổi mạnh mẽ, từ số hóa quy trình và dịch vụ sang khai thác dữ liệu, ứng dụng AI để tái thiết kế mô hình vận hành, quản trị rủi ro và nâng cao trải nghiệm khách hàng.
Các ngân hàng cần xác định lĩnh vực ưu tiên ứng dụng AI, gỡ rào cản trong quá trình mở rộng triển khai; đồng thời giải quyết hài hòa bài toán dữ liệu, công nghệ, con người và quản trị. Bên cạnh đó là yêu cầu tích hợp AI vào hạ tầng hiện hữu và lựa chọn phương thức hợp tác công nghệ nhằm tối ưu chi phí, hiệu quả đầu tư.