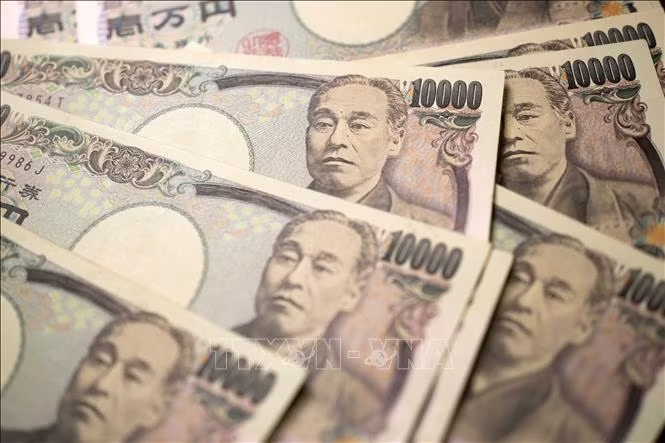
Tuần trước, lợi suất JGB kỳ hạn 10 năm đã chạm mốc 3% lần đầu tiên kể từ năm 1996, do lo ngại lạm phát, chi tiêu tài khóa và kỳ vọng Ngân hàng trung ương Nhật Bản (BoJ) sẽ đẩy nhanh việc tăng lãi suất. Cột mốc này trùng hợp với đà tăng 4% của đồng yen trong tháng này, đưa đồng nội tệ Nhật Bản thành đồng tiền có hiệu suất tốt nhất nhóm G10 sau khi phá vỡ ngưỡng kháng cự quan trọng 155 yen/USD.
Trong nhiều thập kỷ, môi trường lãi suất siêu thấp đã đưa Nhật Bản thành nhà xuất khẩu vốn lớn nhất thế giới. Các nhà đầu tư nước này hiện nắm giữ gần 5.000 tỷ USD tài sản ở nước ngoài và là chủ nợ nước ngoài lớn nhất của Mỹ. Tuy nhiên, tình thế đang đảo chiều. Ngân hàng Deutsche Bank ước tính, dòng vốn phân bổ lại vào tài sản Nhật Bản có thể lên tới 440 tỷ USD trong vài năm tới. Quá trình này có thể được châm ngòi sớm khi Bộ trưởng Y tế Nhật Bản Kenichiro Ueno ngày 8/9 xác nhận Quỹ Đầu tư Hưu trí Chính phủ (GPIF) đang xem xét lại việc phân bổ tài sản.
Dù vậy, dữ liệu dòng tiền hiện tại cho thấy cuộc "hồi hương" này chưa thực sự diễn ra. Thay vì bán tháo tài sản nước ngoài đưa tiền về nước, các nhà đầu tư Nhật Bản đang phản ứng bằng cách giảm thiểu các khoản phòng ngừa rủi ro tỷ giá. Tỷ lệ phòng ngừa rủi ro đối với các khoản đầu tư trái phiếu nước ngoài mới đã giảm từ mức 62% của năm 2024 xuống còn khoảng 40% trong năm nay. Hiện tại, với chi phí phòng ngừa rủi ro đồng USD ở mức gần 3%, trái phiếu kho bạc Mỹ kỳ hạn 10 năm chỉ mang lại mức lợi suất khoảng 2% (tính theo đồng yen), thấp hơn khoảng 1 điểm phần trăm so với JGB cùng kỳ hạn.
Giới phân tích nhận định, rào cản hiện tại không nằm ở mức lợi suất, mốc 3% đã rất hấp dẫn, mà ở tâm lý chờ đợi của các tổ chức tài chính. Sự thiếu tự tin vào khả năng lợi suất JGB đã tạo đỉnh khiến các nhà đầu tư vẫn đứng ngoài quan sát. Tuy nhiên, một khi thị trường tin rằng lợi suất trong nước đã ổn định và đồng yen duy trì đà tăng giá mạnh mẽ, dòng vốn khổng lồ của Nhật Bản sẽ chính thức bùng nổ.