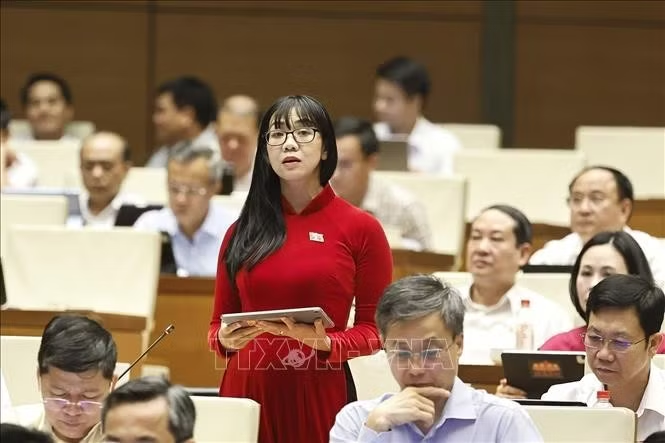
Đại biểu Đào Chí Nghĩa (Đoàn Cần Thơ): Hoàn thiện tiêu chí phân loại, tháo gỡ khó khăn về vốn và thuế
Tôi cơ bản thống nhất với báo cáo tiếp thu, giải trình của Bộ Tài chính, đồng thời đề nghị hoàn thiện ba nhóm chính sách.
Về tiêu chí xác định doanh nghiệp nhỏ và vừa tại Điều 4, dự thảo sử dụng các tiêu chí lao động, nguồn vốn và doanh thu, nhưng việc căn cứ số liệu năm trước liền kề có thể khiến doanh nghiệp liên tục thay đổi quy mô khi các chỉ số biến động trong ngắn hạn. Cách xác định tổng nguồn vốn đối với doanh nghiệp đa ngành và doanh nghiệp mới thành lập cũng cần được quy định rõ.
Tôi đề nghị nghiên cứu xác định quy mô dựa trên số liệu bình quân trong khoảng thời gian phù hợp, làm rõ kỳ tính, căn cứ số liệu và cách xử lý khi doanh nghiệp biến động lớn về vốn, doanh thu. Cần có quy định riêng đối với doanh nghiệp chưa hoạt động đủ thời gian và cơ chế chuyển tiếp khi doanh nghiệp vượt ngưỡng đang được hỗ trợ, tránh dừng chính sách đột ngột, làm giảm động lực phát triển.
Về tiếp cận nguồn vốn, rào cản lớn của doanh nghiệp nhỏ và vừa là thiếu tài sản bảo đảm, chưa chuẩn hóa báo cáo tài chính và còn hạn chế trong xây dựng phương án kinh doanh dài hạn. Nếu chỉ quy định mang tính khuyến khích mà không xác định rõ chủ thể thực hiện, công cụ hỗ trợ và trách nhiệm phối hợp thì khó tạo chuyển biến thực chất.
Tôi đề nghị bổ sung cơ chế hỗ trợ doanh nghiệp chuẩn hóa dữ liệu tài chính, hoàn thiện phương án kinh doanh và hồ sơ tín dụng; thúc đẩy đánh giá tín nhiệm dựa trên dòng tiền, hợp đồng, đơn hàng, dữ liệu hóa đơn và lịch sử giao dịch hợp pháp. Chính phủ cần quy định cơ chế phối hợp giữa cơ quan hỗ trợ doanh nghiệp, quỹ bảo lãnh tín dụng và tổ chức tín dụng, công khai điều kiện, quy trình, thời hạn xử lý hồ sơ. Đây là giải pháp nâng cao khả năng tiếp cận vốn, không phải bắt buộc ngân hàng cho vay hoặc hạ thấp tiêu chí an toàn tín dụng.
Về chính sách thuế và kế toán, dự thảo cần làm rõ đối tượng, điều kiện và cách áp dụng ưu đãi thuế thu nhập doanh nghiệp, tránh cách hiểu doanh nghiệp đương nhiên được hưởng thêm mức ưu đãi khác. Đối với quy định miễn thuế trong 3 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu, những doanh nghiệp mất nhiều năm đầu tư, chưa phát sinh thu nhập chịu thuế có thể hết thời hạn ưu đãi trước khi thực sự được hưởng lợi.
Tôi đề nghị nghiên cứu thời điểm áp dụng ưu đãi gắn với năm đầu tiên phát sinh thu nhập chịu thuế, đồng thời quy định giới hạn thời gian và các trường hợp tổ chức lại, chia, tách, chuyển đổi doanh nghiệp hoặc có quan hệ liên kết để ngăn ngừa lợi dụng chính sách. Các quy định cần được rà soát đồng bộ với pháp luật thuế thu nhập doanh nghiệp và nghị quyết liên quan. Đối với kế toán, cần đơn giản hóa theo quy mô, tăng sử dụng dữ liệu số, không yêu cầu doanh nghiệp kê khai lại thông tin Nhà nước đã có.
Đại biểu Trịnh Thị Tú Anh (Đoàn Lâm Đồng): Cần đánh giá thực chất hiệu quả ưu đãi thuế cho doanh nghiệp
Theo Báo cáo giải trình số 879, Bộ Tài chính đề nghị giữ nguyên quy định miễn thuế thu nhập doanh nghiệp trong ba năm đầu kể từ khi đăng ký thành lập. Tôi cho rằng cần phân biệt thời gian được hưởng chính sách với thời gian doanh nghiệp thực sự nhận được lợi ích.
Ưu đãi thuế chỉ mang lại lợi ích trực tiếp khi doanh nghiệp phát sinh thuế phải nộp. Với doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ hoặc sản phẩm mới, thời gian thương mại hóa có thể kéo dài, khiến thời hạn miễn thuế kết thúc trước khi phát sinh thu nhập chịu thuế.
Vì vậy, cần đánh giá tỷ lệ doanh nghiệp thực sự được hưởng lợi, mức ưu đãi thực nhận và sự khác biệt giữa các ngành nghề, chu kỳ đầu tư; đồng thời nghiên cứu hỗ trợ phù hợp cho doanh nghiệp đổi mới sáng tạo, doanh nghiệp công nghệ có thời gian đầu tư dài.
Đối với chính sách hỗ trợ dự án xanh, dự án kinh tế tuần hoàn và doanh nghiệp áp dụng tiêu chuẩn môi trường, xã hội và quản trị (ESG), dự thảo cần làm rõ điều kiện thụ hưởng: doanh nghiệp đáp ứng một hay phải đáp ứng đồng thời tất cả tiêu chí. Tôi đề nghị quy định rõ điều kiện đối với từng nhóm, đồng thời giao Chính phủ hướng dẫn tiêu chí đánh giá, phương thức xác minh và cơ quan xác nhận, bảo đảm thực hiện thống nhất, khuyến khích doanh nghiệp chuyển đổi xanh và phát triển bền vững.
Đại biểu Nguyễn Văn Thân (Đoàn Thành phố Hồ Chí Minh):
Miễn thuế 3 năm từ khi có lợi nhuận, nhưng không quá 5 năm: Tôi đồng tình với chủ trương miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa mới thành lập, nhưng đề nghị chính sách sát thực tế hơn. Cụ thể, tại khoản 2 Điều 9, nên quy định doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi có lợi nhuận, nhưng không quá 5 năm kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Cách tiếp cận này vừa tạo động lực, vừa đặt ra thời hạn rõ ràng.
Tôi cũng đề nghị quy định ngay trong luật ngưỡng doanh thu không quá 10 tỷ đồng/năm được áp dụng phương pháp tính thuế tối giản tại Điều 3 và khoản 3 Điều 9; đồng thời giao Chính phủ điều chỉnh mức doanh thu phù hợp với tình hình kinh tế - xã hội qua từng thời kỳ. Mức điều chỉnh cần được quy định theo hướng tăng lên, không thấp hơn 10 tỷ đồng/năm, tạo cơ sở pháp lý cho chính sách hỗ trợ doanh nghiệp nhỏ và vừa.
Đại biểu Phan Thị Thùy Linh (Đoàn Thanh Hóa): Hỗ trợ phải theo sát quá trình phát triển của doanh nghiệp
Tôi tán thành sự cần thiết ban hành Luật Phát triển doanh nghiệp nhỏ và vừa. Bên cạnh việc trải thảm đỏ đón “đại bàng”, chúng ta cần tạo điều kiện để hàng triệu “chim sẻ” của nền kinh tế có cơ hội lớn mạnh. Khu vực doanh nghiệp nhỏ và vừa cùng hàng triệu hộ kinh doanh đóng góp quan trọng vào việc làm, sinh kế và ổn định xã hội.
Trước hết, cần bảo đảm hỗ trợ liên tục theo lộ trình nâng cấp của doanh nghiệp. Để đáp ứng yêu cầu của khách hàng lớn, doanh nghiệp có thể cần từ 1 đến 2 năm, trong khi hoạt động hỗ trợ thường tập trung vào 6 tháng cuối năm ngân sách. Vì vậy, các nội dung dễ hoàn thành trong năm như tư vấn, đào tạo, hội chợ được ưu tiên, còn sản xuất thử, kiểm định chưa được triển khai rộng rãi. Quá trình nâng cấp của doanh nghiệp và tiến độ hỗ trợ đang lệch nhịp.
Tôi đề nghị làm rõ cơ chế hỗ trợ kéo dài nhiều năm, xác định từ đầu thời gian thực hiện, kinh phí cả giai đoạn, các mốc kết quả và đầu mối chịu trách nhiệm. Việc bố trí kinh phí hằng năm tuân thủ pháp luật về ngân sách, nghiệm thu gắn với từng mốc để điều chỉnh hoặc dừng hỗ trợ nếu không hiệu quả. Hiệu quả cần được đo bằng năng suất, chất lượng và khả năng đáp ứng yêu cầu khách hàng.
Một vấn đề khác là khả năng tiếp cận chính sách. Theo báo cáo tổng kết của Bộ Tài chính, trong khảo sát gần 500 doanh nghiệp nhỏ và vừa, chỉ khoảng 9% phản hồi đã tiếp cận, thụ hưởng chính sách hỗ trợ. Tôi đề nghị làm rõ cơ chế đặt hàng các tổ chức đại diện doanh nghiệp đủ năng lực, trong đó có tổ chức đại diện doanh nghiệp do phụ nữ làm chủ, để đưa chính sách đến gần doanh nghiệp hơn. Việc lựa chọn phải công khai, minh bạch và thanh toán gắn với kết quả nghiệm thu.
Đồng thời, cần cụ thể hóa chính sách hỗ trợ doanh nghiệp kinh doanh bao trùm, tạo tác động xã hội, nhất là doanh nghiệp tạo việc làm cho người khuyết tật, phụ nữ yếu thế hoặc cung cấp dịch vụ thiết yếu cho người thu nhập thấp. Các hỗ trợ cần đáp ứng nhu cầu về đào tạo lao động, cải thiện điều kiện làm việc và tiếp cận thị trường. Hiệu quả phải được đánh giá bằng việc làm tạo ra, sinh kế được cải thiện và dịch vụ đến đúng đối tượng.
Thành công của Luật không phải được đo bằng số lượng điều khoản hỗ trợ, mà quan trọng hơn là số doanh nghiệp nhỏ và vừa thực sự đứng vững, tự phát triển và đóng góp nhiều hơn cho đất nước, xã hội.