Nguồn cung hạn chế, thị trường phân hóa mạnh
Theo Báo cáo nghiên cứu thị trường bất động sản tháng 10/2026 của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), thị trường nhà ở trên cả nước tiếp tục ghi nhận những chuyển động mới về nguồn cung, giá bán và nhu cầu giao dịch. Tuy nhiên, đà phục hồi chưa đồng đều giữa các khu vực, phân khúc và dự án.
Trong tháng 10, nguồn cung mới chủ yếu đến từ một số dự án mở bán lần đầu nhưng quy mô sản phẩm đưa ra thị trường vẫn ở mức thấp. Theo DXS-FERI, tình trạng này không hoàn toàn xuất phát từ việc thiếu nguồn hàng mà còn phản ánh sự thay đổi trong chiến lược kinh doanh của các chủ đầu tư.
Thay vì mở bán đồng loạt với số lượng lớn, nhiều doanh nghiệp chủ động chia nhỏ giỏ hàng, triển khai bán theo từng giai đoạn để thăm dò sức mua, kiểm soát tốc độ tiêu thụ và hạn chế áp lực tài chính. Đây được xem là giải pháp thích ứng trong bối cảnh thanh khoản thị trường chưa phục hồi như kỳ vọng.
Đáng chú ý, sức cầu bất động sản vẫn chưa có sự cải thiện rõ rệt ở hầu hết các phân khúc. Một số dự án mới ghi nhận tỷ lệ hấp thụ thấp hơn dự kiến, đặc biệt tại những dự án có giá bán thực tế cao hơn mức giá đã truyền thông trước đó.
Trong khi đó, mặt bằng giá bán sơ cấp tháng 10 nhìn chung không thay đổi so với quý III/2026. Chi phí đầu tư, xây dựng và triển khai bán hàng ở mức cao khiến các chủ đầu tư khó điều chỉnh giảm giá trực tiếp. Ngược lại, trên thị trường thứ cấp, áp lực tài chính đang khiến một bộ phận người sở hữu bất động sản phải cân nhắc giảm giá để tìm kiếm khách mua.
Tại khu vực miền Bắc, nguồn cung mới tiếp tục tập trung vào phân khúc căn hộ cao cấp và hạng sang, chủ yếu tại khu vực nội đô Hà Nội. Giá bán căn hộ cao tầng dao động từ 45 - 160 triệu đồng/m², trong khi nhà thấp tầng tại các khu đô thị có mức giá từ 70 - 280 triệu đồng/m².
Các chủ đầu tư tại khu vực này vẫn ưu tiên tiêu thụ nguồn hàng hiện hữu, đồng thời duy trì mặt bằng giá và tăng cường chính sách ưu đãi thanh toán thay vì giảm giá bán trực tiếp.
Tại khu vực miền Trung, nguồn cung mới trong tháng chủ yếu đến từ dự án The Camellia Sơn Trà tại Đà Nẵng, với mức giá khoảng 55 - 80 triệu đồng/m². Phần lớn dự án còn lại tiếp tục giao dịch sản phẩm hiện hữu hoặc tiếp nhận đăng ký mua cho những đợt mở bán tiếp theo.
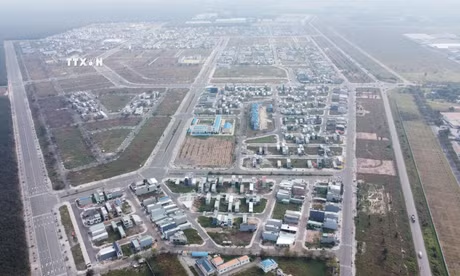
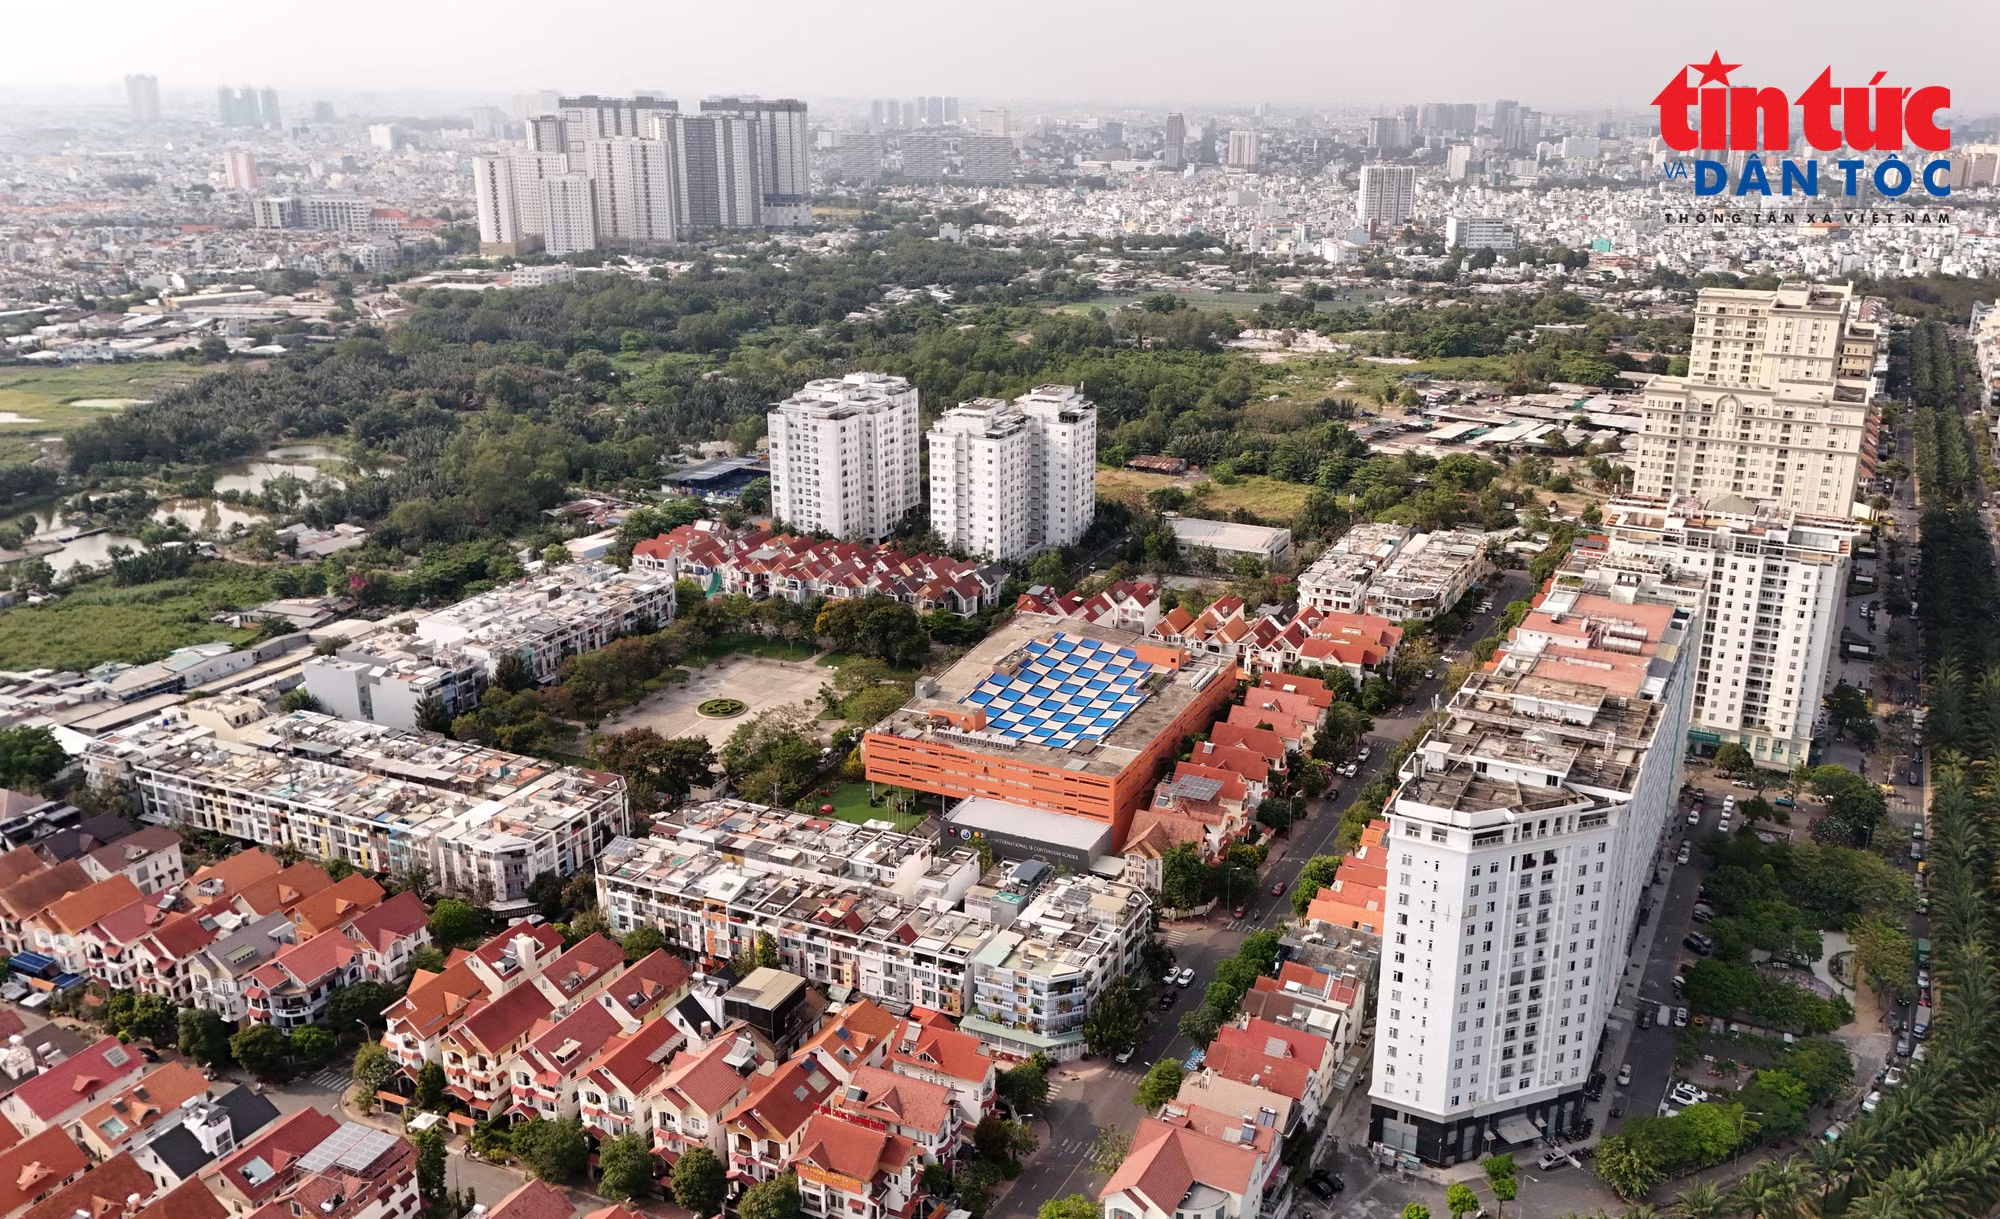
Ở thị trường miền Nam, đặc biệt tại TP Hồ Chí Minh, nguồn cung mới tiếp tục nghiêng về phân khúc căn hộ cao tầng, tập trung tại khu Đông và khu Nam của Thành phố.
Theo DXS-FERI, sức cầu tại khu vực này phân hóa mạnh giữa các dự án. Một số dự án có thương hiệu, vị trí thuận lợi và chất lượng sản phẩm tốt như Palm River và Triton Crown ghi nhận tỷ lệ hấp thụ khoảng 60 - 75%. Tuy nhiên, phần lớn nguồn cung còn lại vẫn có tốc độ tiêu thụ khá thận trọng.
Giá căn hộ cao tầng tại thị trường miền Nam được khảo sát trong khoảng 36 - 145 triệu đồng/m². Riêng một số dự án cao cấp có mức giá vượt xa mặt bằng chung, như Palm River được giới thiệu với giá 173 - 214 triệu đồng/m², trong khi Triton Crown có mức giá khoảng 220 triệu đồng/m².
Diễn biến này cho thấy, thị trường đang tồn tại sự chênh lệch đáng kể giữa các nhóm sản phẩm. Những dự án có vị trí tốt, pháp lý rõ ràng và chất lượng bảo đảm vẫn thu hút sự quan tâm, trong khi sản phẩm có mức giá cao nhưng chưa tạo được lợi thế cạnh tranh, gặp nhiều khó khăn trong việc tìm kiếm khách hàng.
Theo DXS-FERI, khách hàng hiện không còn phổ biến tâm lý sợ bỏ lỡ cơ hội đầu tư như những giai đoạn thị trường tăng nóng trước đây. Thay vào đó, người mua dành nhiều thời gian đánh giá pháp lý dự án, tiến độ xây dựng, tổng giá trị sản phẩm và khả năng tài chính trước khi quyết định giao dịch.
Để kích thích sức mua, nhiều chủ đầu tư tập trung triển khai các chính sách hỗ trợ lãi suất, giãn tiến độ thanh toán, chiết khấu cho khách hàng thanh toán sớm và ưu đãi đối với khách hàng hiện hữu. Những chính sách này nhằm giảm áp lực dòng tiền, đồng thời duy trì mặt bằng giá bán trên thị trường.
Kỳ vọng nguồn cung cải thiện trong hai tháng cuối năm
Trong hai tháng cuối năm 2026, DXS-FERI dự báo nguồn cung bất động sản nhà ở sẽ cải thiện đáng kể so với tháng 10, khi nhiều dự án hoàn tất công tác chuẩn bị bán hàng và chuyển sang giai đoạn mở bán chính thức.
Tại khu vực miền Bắc, Hà Nội và Hưng Yên tiếp tục đóng vai trò dẫn dắt nguồn cung. Trong khi đó, khu Đông TP Hồ Chí Minh và khu vực Bình Dương trước đây được dự báo là những địa bàn cung cấp sản phẩm chủ lực cho thị trường phía Nam.
Riêng tại TP Hồ Chí Minh mới, hàng loạt dự án dự kiến tham gia thị trường trong những tháng cuối năm. Đáng chú ý có Happy One Elite tại phường Tam Bình, quy mô 784 căn hộ, giá dự kiến 59,8 triệu đồng/m²; Imperia Sensa Park tại phường Phước Long, quy mô 922 căn hộ, giá dự kiến từ 88 triệu đồng/m².
Tại khu vực phường Lái Thiêu, các dự án Serena Riverside và Norton Park cũng nằm trong danh sách dự kiến mở bán. Trong đó, Serena Riverside có nguồn cung 485 căn hộ cùng 137 sản phẩm officetel và shophouse, giá căn hộ dự kiến từ 58 triệu đồng/m². Norton Park có quy mô 1.286 căn hộ, giá dự kiến khoảng 66 triệu đồng/m².
Ngoài ra, thị trường còn ghi nhận những dự án quy mô lớn đang chuẩn bị triển khai như Hồ Gươm Xanh với khoảng 4.000 căn hộ, Nam Mekong Grand Plaza với 1.622 căn hộ và Q Topia với khoảng 6.000 căn hộ.
Về giá bán, DXS-FERI cũng dự báo mặt bằng giá căn hộ sơ cấp khó giảm, nhất là tại những dự án có vị trí trung tâm, kết nối giao thông thuận lợi hoặc nằm gần các khu vực phát triển đô thị theo định hướng giao thông công cộng (TOD).
Tuy nhiên, áp lực cạnh tranh gia tăng có thể hạn chế khả năng tăng giá trên diện rộng. Ở thị trường thứ cấp, những sản phẩm sử dụng đòn bẩy tài chính lớn, đặc biệt là bất động sản thấp tầng, có nguy cơ tiếp tục chịu áp lực điều chỉnh giá.
Song song với thị trường nhà ở thương mại, phân khúc nhà ở xã hội tiếp tục được chú trọng. Theo báo cáo, mục tiêu phát triển nhà ở xã hội và nhà ở cho thuê trên cả nước giai đoạn 2026 - 2030 là 899.857 căn, trong đó có 191.023 căn nhà ở cho thuê.
Riêng TP Hồ Chí Minh được giao mục tiêu phát triển 181.257 căn, bao gồm 52.000 căn nhà ở cho thuê. Đây là nguồn cung có ý nghĩa quan trọng trong việc đáp ứng nhu cầu an cư của người thu nhập thấp, công nhân và người lao động, nhất là khi giá nhà thương mại vẫn duy trì ở mức cao.
Nhìn chung, triển vọng thị trường bất động sản những tháng cuối năm 2026 được đánh giá tích cực hơn về nguồn cung nhưng chưa đồng nghĩa với sự phục hồi mạnh của thanh khoản. Sức mua nhiều khả năng tiếp tục tập trung vào các dự án có pháp lý hoàn chỉnh, tiến độ bảo đảm, giá bán phù hợp và chính sách thanh toán linh hoạt.
Theo DXS-FERI, nhận định người mua sẽ tiếp tục ưu tiên những sản phẩm phục vụ nhu cầu ở thực, có khả năng tạo dòng tiền bền vững, thay vì đầu tư ngắn hạn. Trong bối cảnh đó, khả năng cân đối giữa giá bán, chất lượng sản phẩm và năng lực tài chính của khách hàng sẽ là yếu tố quyết định hiệu quả kinh doanh của các chủ đầu tư trong giai đoạn tới.