Từ kết nối hạ tầng số đến kết nối các dòng chảy kinh tế
Đằng sau những giao dịch chỉ bằng một thao tác quét mã là quá trình số hóa hạ tầng thanh toán, góp phần hiện thực hóa mục tiêu phát triển kinh tế số theo tinh thần Nghị quyết 57.
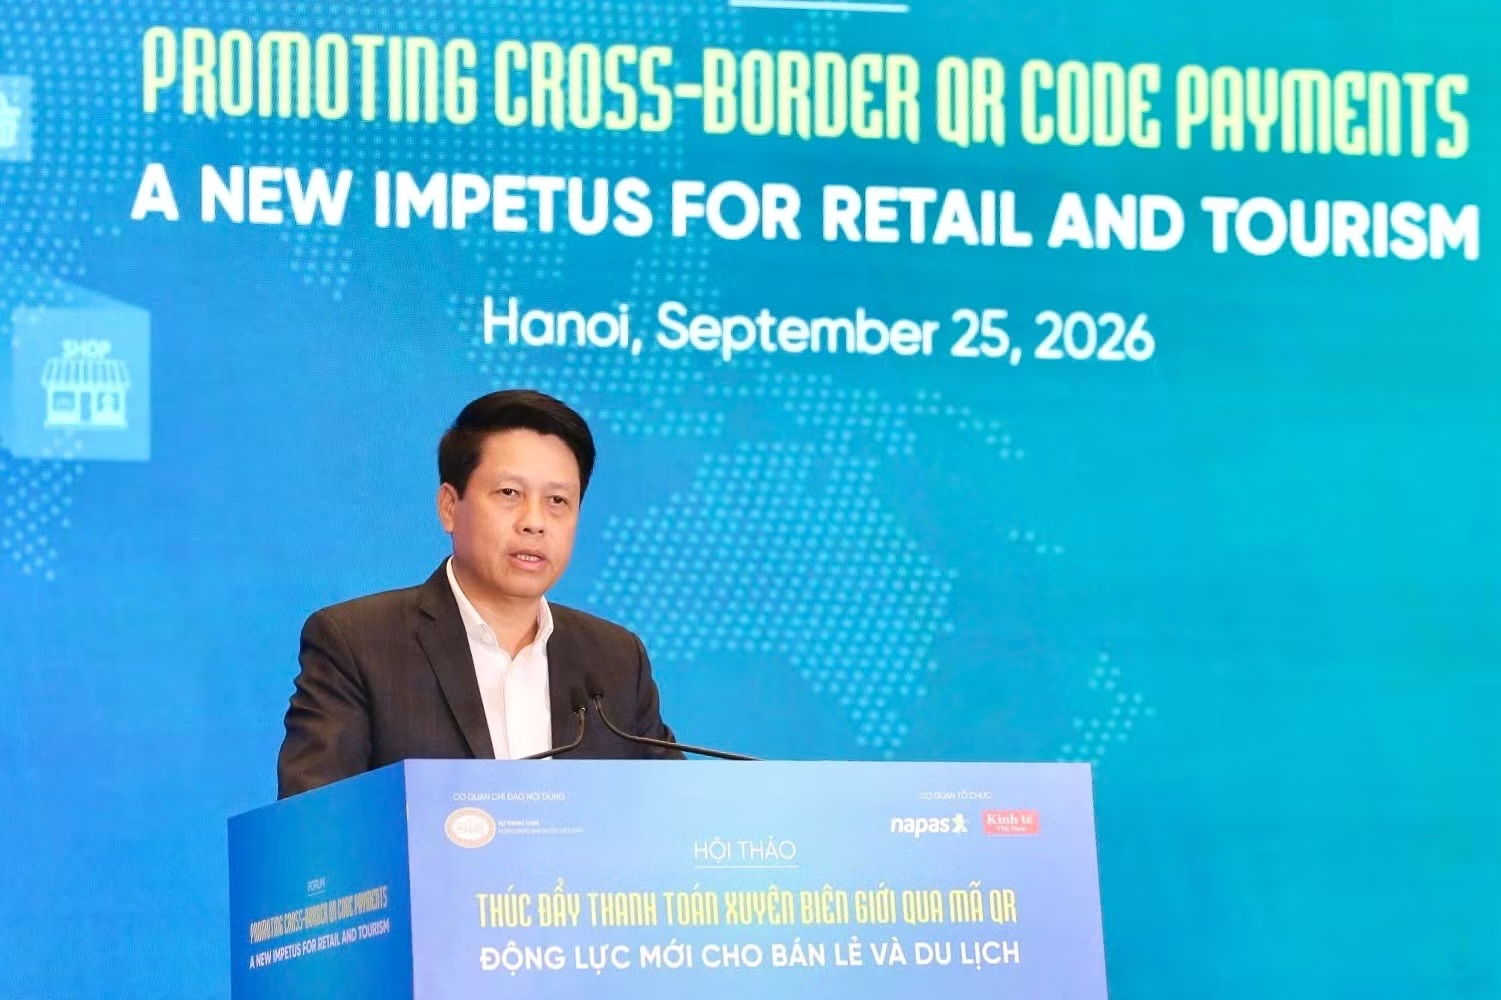
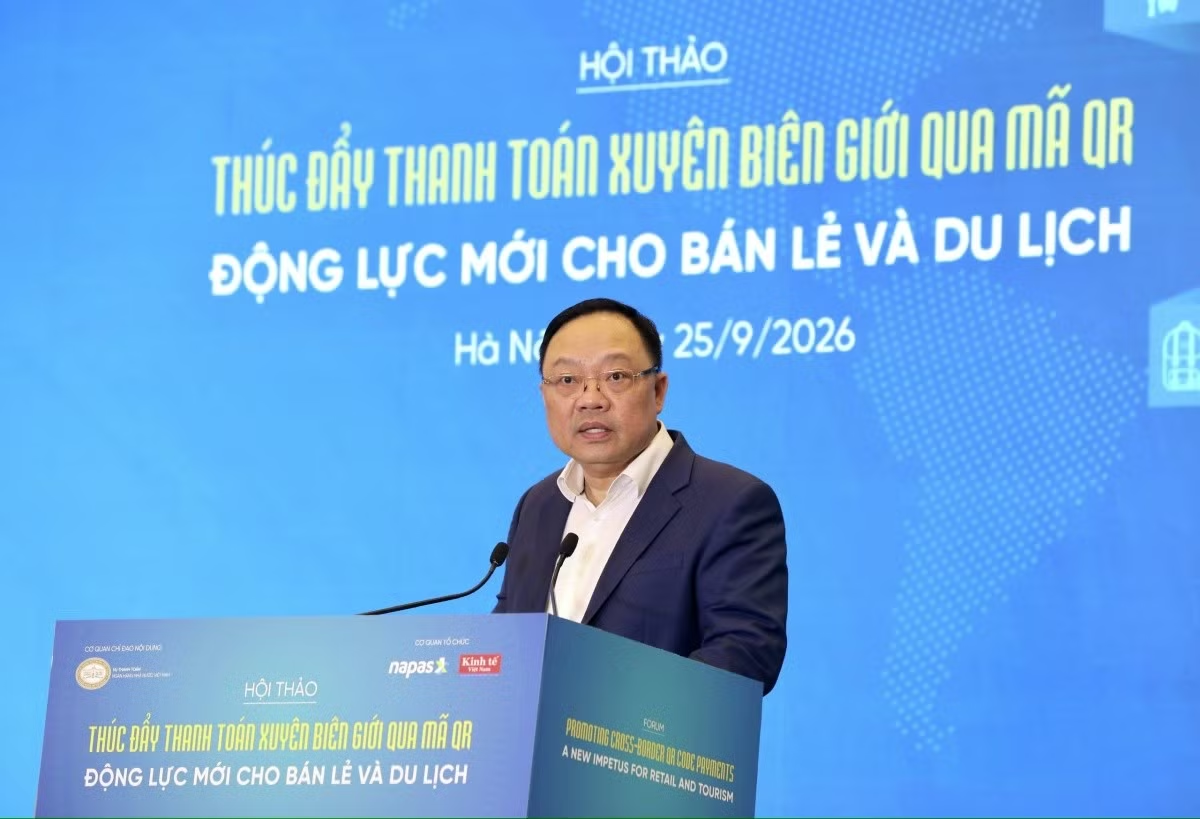
Tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” do Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán (Ngân hàng Nhà nước Việt Nam - NHNN) và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức chiều 25/9, các chuyên gia cho rằng, thanh toán số đang ngày càng trở thành một phần của đời sống kinh tế.
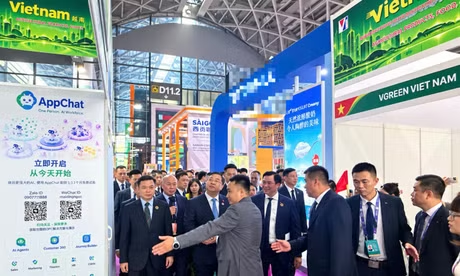
Trung Quốc cũng đang trở thành một hướng kết nối đáng chú ý. NAPAS lần lượt kết nối với UnionPay International vào tháng 12/2025, Alipay tháng 4/2026 và Weixin Pay tháng 8/2026. Đến tháng 8/2026, giao dịch của du khách Trung Quốc sử dụng ứng dụng thanh toán của nước này quét mã VietQRGlobal tại Việt Nam đã tăng 3 lần về số lượng và 4 lần về giá trị so với tháng 4/2026.
NAPAS cũng đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á. Với Singapore, kết nối được triển khai theo cả hai chiều; với Hàn Quốc, chiều thanh toán của khách hàng Hàn Quốc tại Việt Nam đã được triển khai và đang tiếp tục mở rộng.
Điểm đáng chú ý của phương thức này là khách quốc tế có thể sử dụng chính ứng dụng thanh toán quen thuộc của mình để giao dịch tại Việt Nam, thay vì phải thay đổi phương thức thanh toán khi đi du lịch. Với doanh nghiệp và hộ kinh doanh, mã QR xuyên biên giới mở thêm khả năng tiếp nhận dòng tiền từ khách quốc tế mà không nhất thiết phải đầu tư hệ thống chấp nhận thẻ riêng.
Chi phí cũng là một yếu tố đáng chú ý. Theo dự kiến, chi phí chấp nhận thanh toán qua VietQRGlobal (Giải pháp thanh toán mã QR xuyên biên giới do NAPAS phát triển khoảng 1,5% giá trị giao dịch, thấp hơn mức 2,4 - 3% đối với thẻ quốc tế phát hành ngoài Việt Nam. Chênh lệch này tương đương mức giảm khoảng 37,5 - 50% về chi phí chấp nhận thanh toán.
Như vậy, số hóa thanh toán không chỉ dừng ở việc thay thế tiền mặt bằng một phương thức điện tử. Khi được kết nối xuyên biên giới, hạ tầng thanh toán số bắt đầu gắn trực tiếp với hoạt động mua sắm, du lịch, thương mại và dịch vụ.
Ông Phạm Tiến Dũng, Phó Thống đốc NHNN cho biết, phát triển thanh toán bán lẻ xuyên biên giới qua mã QR cần được nhìn nhận rộng hơn: từ kết nối hạ tầng thanh toán đến kết nối người dân, doanh nghiệp; từ kết nối hệ thống đến hỗ trợ dòng chảy của du lịch, bán lẻ, thương mại và dịch vụ. Nói cách khác, kết nối hạ tầng là điểm khởi đầu, còn kết nối kinh tế mới là mục tiêu cần hướng tới.
Đây cũng chính là điểm có ý nghĩa trong quá trình hiện thực hóa Nghị quyết 57: Công nghệ và hạ tầng số chỉ thực sự tạo ra giá trị khi được chuyển hóa thành những tiện ích cụ thể trong đời sống và hoạt động sản xuất, kinh doanh.
Khi thanh toán số trở thành “điểm chạm” của du lịch và bán lẻ
Nếu kết nối hạ tầng là điều kiện cần, mức độ sử dụng thực tế mới quyết định hiệu quả của thanh toán xuyên biên giới. Từ góc độ này, QR không chỉ là một công cụ thanh toán mà đang trở thành một điểm chạm giữa du khách quốc tế với các cửa hàng, dịch vụ và điểm đến tại Việt Nam.
Theo ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, NHNN, thanh toán QR xuyên biên giới là một cấu phần của hạ tầng kinh tế số, hỗ trợ trực tiếp giao thương, du lịch và tiêu dùng. Việt Nam hiện có hơn 2,5 triệu đơn vị chấp nhận thanh toán, nhưng mới khoảng 154.000 đơn vị đồng ý tiếp nhận thanh toán xuyên biên giới. Điều này cho thấy dư địa để mở rộng vẫn còn rất lớn.
Vấn đề đặt ra, không chỉ là tiếp tục kết nối thêm các hệ thống thanh toán. Quan trọng hơn, tăng độ phủ của các điểm chấp nhận, giúp nhiều doanh nghiệp, hộ kinh doanh và các cơ sở cung ứng dịch vụ có thể thực sự tiếp nhận thanh toán từ khách quốc tế.
Theo định hướng được đưa ra tại Hội thảo, trọng tâm cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”. Thành công không chỉ được nhìn qua số lượng thị trường đã kết nối mà còn phải thể hiện ở mức độ sử dụng thực tế, độ phủ của điểm chấp nhận thanh toán, chất lượng dịch vụ, chi phí, sự thuận tiện và giá trị mang lại cho người dân, doanh nghiệp.
Với ngành du lịch, tác động của thanh toán xuyên biên giới có thể bắt đầu từ chính trải nghiệm của du khách. Thanh toán nhanh, đơn giản và an toàn giúp giảm thời gian chờ đợi, tăng tính chủ động và nâng cao cảm nhận về chất lượng điểm đến. Khi việc chi trả cho hàng hóa, dịch vụ thuận tiện hơn, khả năng tăng chi tiêu của du khách cũng là một tác động được đặt ra.
Ông Phạm Văn Thủy, Phó Cục trưởng Cục Du lịch Quốc gia Việt Nam đánh giá, thanh toán xuyên biên giới có khả năng tác động đến trải nghiệm của du khách. Thanh toán nhanh, đơn giản, an toàn giúp giảm thời gian chờ đợi, tăng tính chủ động và nâng cao cảm nhận về chất lượng điểm đến.
“Thanh toán xuyên biên giới còn tác động đến khả năng tăng chi tiêu của du khách; đồng thời mang lại tác động đối với doanh nghiệp và công tác quản lý Nhà nước. Đối với doanh nghiệp, phương thức này giúp giảm chi phí kiểm đếm, bảo quản, vận chuyển tiền mặt, giảm rủi ro về thất thoát, gian lận và rút ngắn thời gian đối soát. Đối với cơ quan quản lý, việc thanh toán số hỗ trợ kiểm soát số lượng phát hành tiền mặt, chống thất thoát về thuế”, ông Phạm Văn Thủy chia sẻ.
Thanh toán xuyên biên giới cũng giúp cơ quan quản lý trong công tác thống kê và kiểm đếm số lượng, mức chi tiêu của du khách. Từ đó, có thể đưa ra hoạch định chính sách, đánh giá tình trạng từng năm, từng quý để có giải pháp phát triển cụ thể.
Những tác động này cho thấy mối liên hệ giữa hạ tầng thanh toán số với tăng trưởng du lịch và bán lẻ không nằm ở bản thân công nghệ, mà ở khả năng đưa công nghệ vào những giao dịch cụ thể trong đời sống kinh tế.
Khi một du khách có thể sử dụng ứng dụng thanh toán quen thuộc để mua hàng, sử dụng dịch vụ hoặc chi tiêu tại điểm đến, khoảng cách giữa “khách quốc tế” và “người tiêu dùng tại thị trường Việt Nam” được thu hẹp bằng một thao tác số đơn giản. Với doanh nghiệp và hộ kinh doanh, đó là thêm một kênh tiếp nhận dòng tiền từ thị trường quốc tế.
Tuy nhiên, mở rộng thanh toán xuyên biên giới cũng đặt ra yêu cầu cao hơn về an toàn, bảo mật, phòng chống gian lận, phòng chống rửa tiền, bảo vệ dữ liệu và quyền lợi khách hàng. Theo định hướng của Ngân hàng Nhà nước, khả năng tương tác và chuẩn hóa giữa các hệ thống cần tiếp tục được cải thiện để tạo ra trải nghiệm đơn giản ở phía người dùng, đồng thời bảo đảm cơ chế vận hành phía sau an toàn, minh bạch và hiệu quả.
Đây là điều kiện quan trọng để quá trình số hóa thanh toán phát triển bền vững. Công nghệ có thể thay đổi nhanh, nhưng yêu cầu bảo vệ người sử dụng, phân định trách nhiệm giữa các bên, kiểm soát rủi ro và duy trì khả năng chống chịu của hệ thống vẫn phải được đặt ở vị trí trung tâm.
Có thể thấy, thanh toán xuyên biên giới hiện nay không chỉ cần kết nối hạ tầng, mà còn phải tạo ra giá trị thiết thực cho người dân, doanh nghiệp và nền kinh tế. Từ những giao dịch QR nhỏ trong cửa hàng, điểm du lịch hay cơ sở dịch vụ, một hệ thống thanh toán số được kết nối có thể trở thành cầu nối để dòng khách và dòng tiền quốc tế đi trực tiếp hơn vào bán lẻ, du lịch và dịch vụ trong nước.
Đó cũng là bước chuyển quan trọng từ “có hạ tầng số” sang “tạo ra giá trị từ hạ tầng số” - một yêu cầu có ý nghĩa trong quá trình hiện thực hóa Nghị quyết 57 và thúc đẩy kinh tế số đi sâu hơn vào đời sống.
Ông Nguyễn Đăng Hùng, Phó Tổng giám đốc NAPAS
Việc xây dựng đường truyền, kết nối hệ thống giữa các quốc gia hay giữa các ngân hàng chỉ là điều kiện cần. Thanh toán phải gắn liền với dòng chảy kinh tế thực, phục vụ trực tiếp cho hoạt động du lịch, thương mại bán lẻ và tiêu dùng. Một kết nối chỉ thực sự có giá trị khi tạo ra các giao dịch mua bán hàng hóa, dịch vụ thực tế giữa người dân và doanh nghiệp.