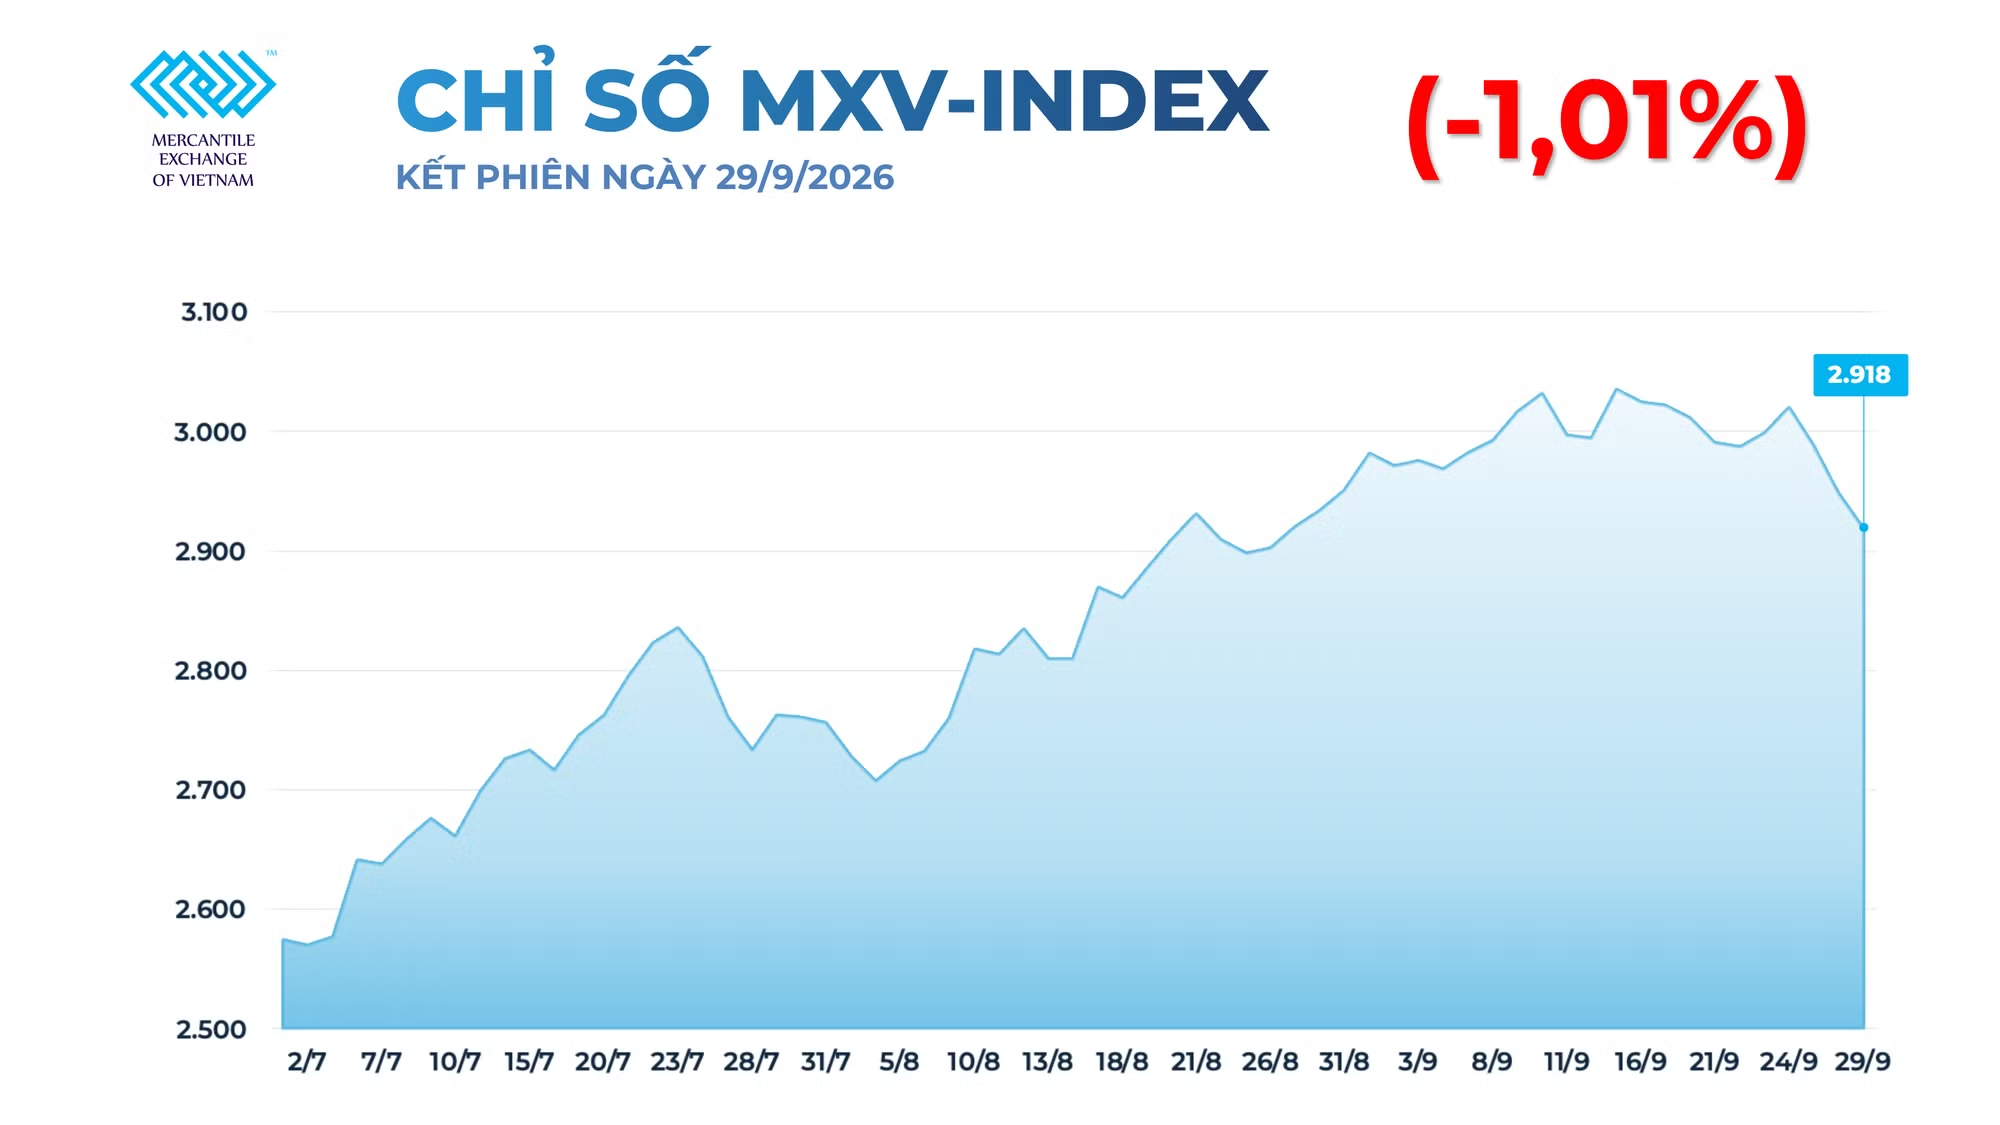
Kết phiên, chỉ số MXV-Index giảm 1% về 2.918 điểm - mức thấp nhất trong khoảng một tháng qua. Nhóm năng lượng dẫn dắt đà giảm toàn thị trường với cả 5 mặt hàng đồng loạt giảm giá, trong khi dầu cọ nối dài chuỗi giảm lên 7 phiên liên tiếp.
Nguồn cung phục hồi, giá dầu thô giảm mạnh 3%
Theo ghi nhận từ Sở Giao dịch Hàng hóa Việt Nam (MXV), kết phiên giao dịch ngày hôm qua (29/9), giá dầu Brent kỳ hạn tháng 11 đóng cửa tại 102,59 USD/thùng, giảm 2,56%. Giá dầu WTI cũng giảm 3,48%, xuống 89,83 USD/thùng.
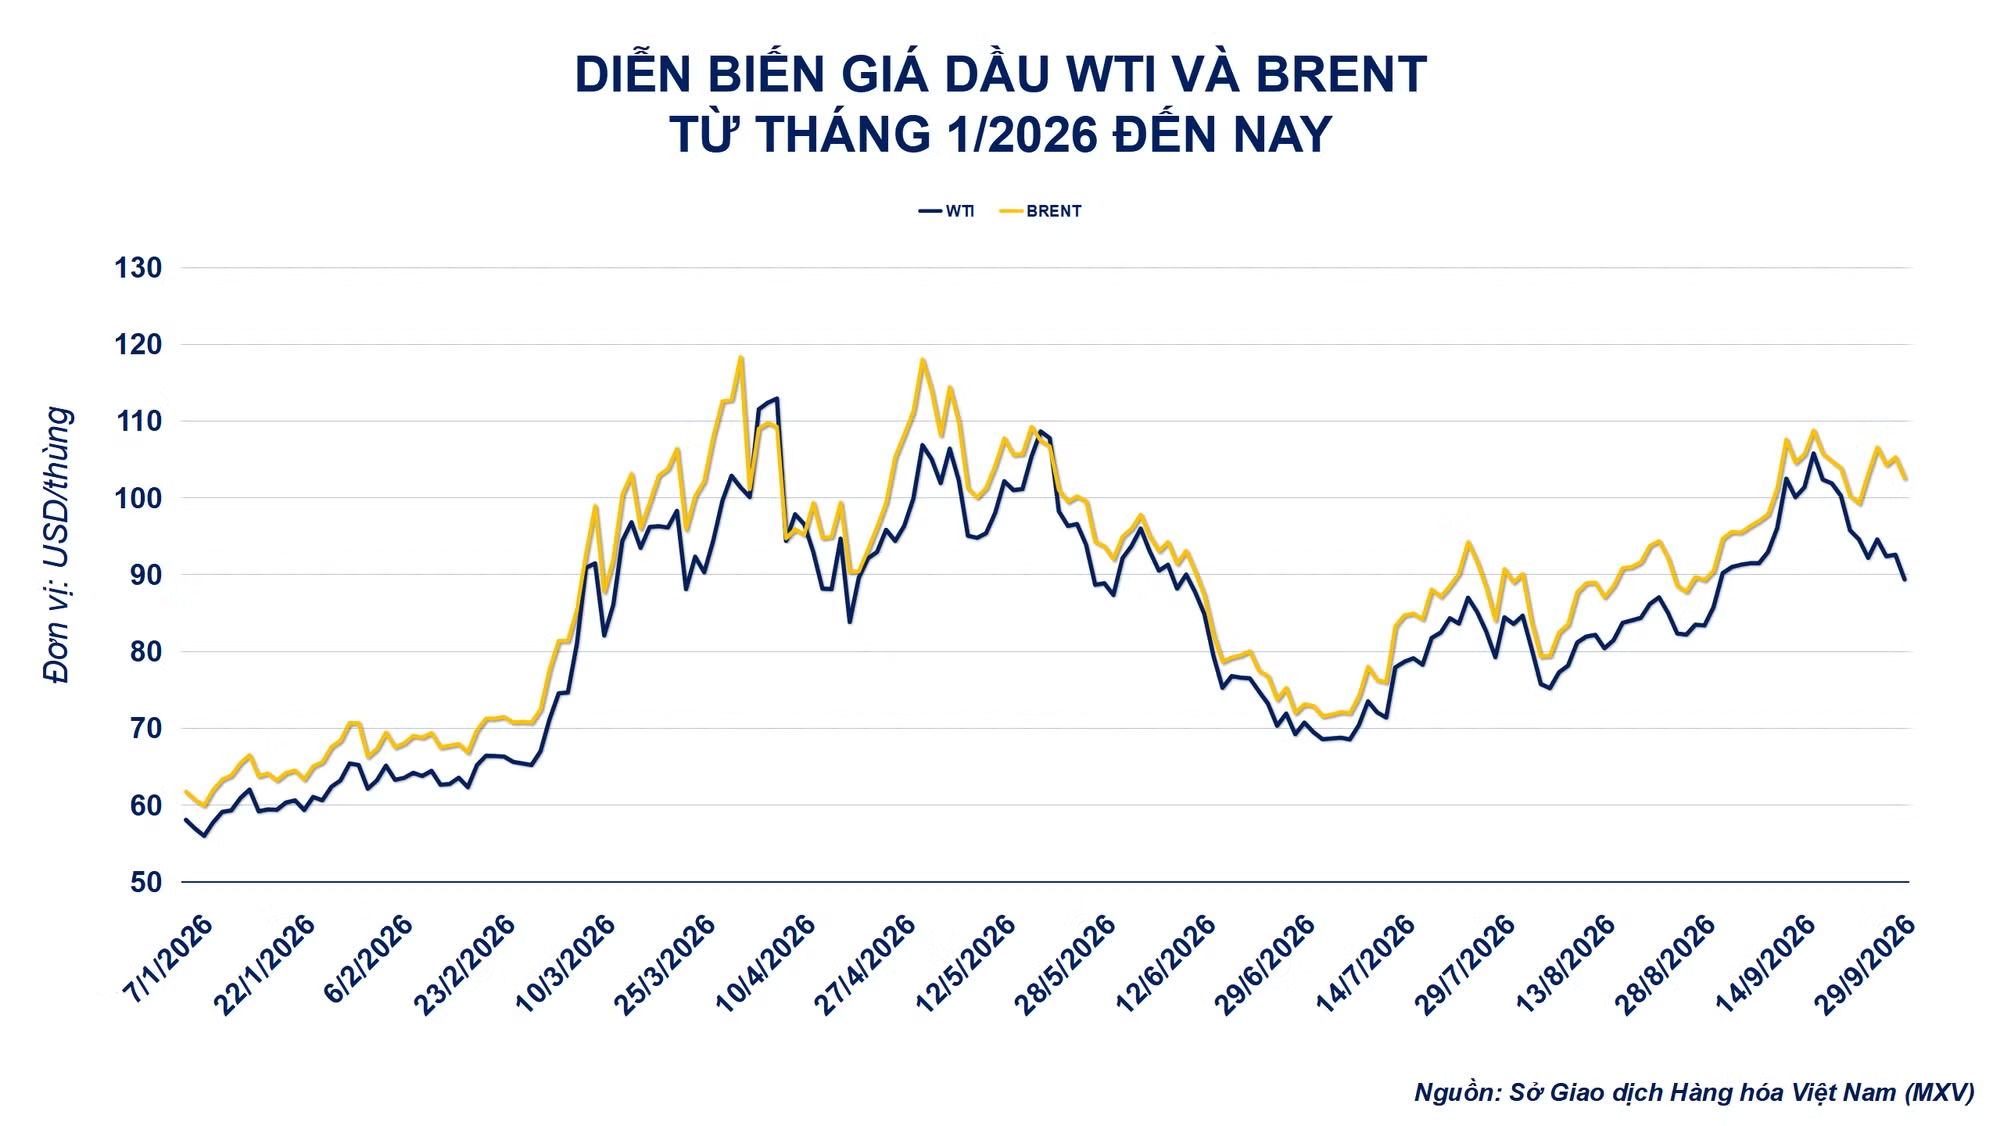
Giá dầu giảm khi nguồn cung từ Trung Đông đang từng bước phục hồi, làm giảm lo ngại về nguy cơ thiếu hụt trong ngắn hạn. Theo các nguồn thông tin quốc tế, xuất khẩu dầu thô của các nhà sản xuất lớn tại Trung Đông dự kiến đạt khoảng 12,8 triệu thùng/ngày trong tháng 9, mức cao nhất kể từ khi xung đột bắt đầu, dù vẫn thấp hơn đáng kể so với 18,8 triệu thùng/ngày trong tháng 2. Saudi Arabia là một trong những động lực chính, với xuất khẩu tháng 9 được dự báo đạt khoảng 5,4 triệu thùng/ngày.
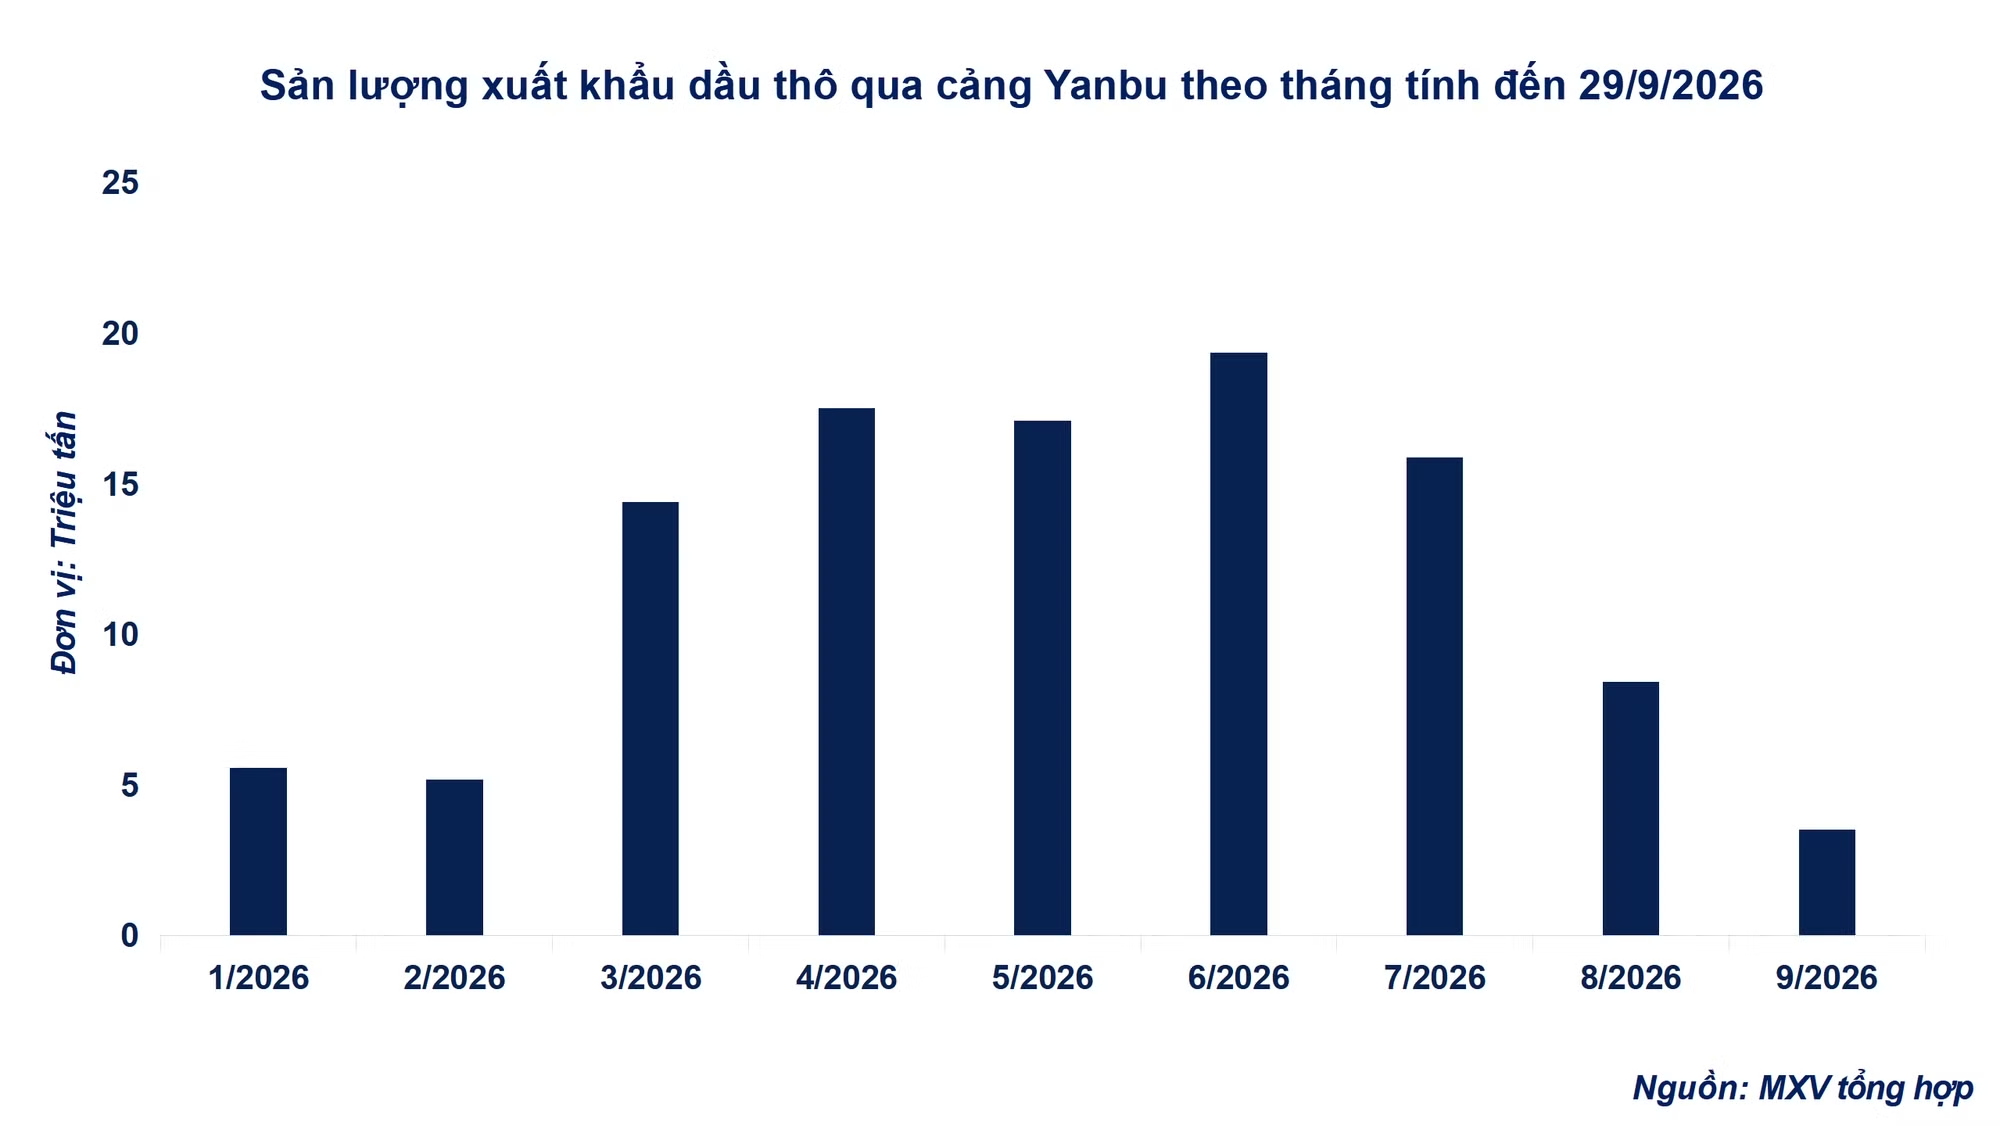
Nguồn cung cũng được cải thiện khi tuyến đường ống Đông-Tây của Saudi Arabia đã được khôi phục và hoạt động bốc dầu tại cảng Yanbu được nối lại. Lưu lượng qua đường ống hiện đạt khoảng 2-2,65 triệu thùng/ngày và có thể tăng lên 3-4 triệu thùng/ngày trong những ngày tới, qua đó cải thiện khả năng đưa dầu ra thị trường thông qua tuyến Biển Đỏ. Tuy nhiên, cần thêm khoảng một tháng để lưu lượng trở lại mức khoảng 5,5 triệu thùng/ngày như trước khi bị tấn công.
Bên cạnh sự phục hồi của nguồn cung Trung Đông, thị trường còn đón nhận khả năng bổ sung dầu từ các kho dự trữ chiến lược. IEA đang để ngỏ khả năng tiếp tục sử dụng các kho dự trữ dầu chiến lược nếu thị trường cần thêm nguồn cung. Trong khi đó, Mỹ đã có bước đi cụ thể khi chuẩn bị cung cấp tối đa 40 triệu thùng dầu thô từ Kho Dự trữ Dầu mỏ Chiến lược (SPR).
Lượng dầu này nằm trong phần 172 triệu thùng mà Mỹ cam kết đóng góp vào chương trình giải phóng 400 triệu thùng của IEA. Việc bổ sung dầu thô từ SPR có thể giúp tăng nguồn cung vật chất trong ngắn hạn và giảm áp lực thiếu hụt trên thị trường, đặc biệt khi xuất khẩu Trung Đông vẫn chưa trở lại mức trước xung đột. Tuy nhiên, việc sử dụng thêm SPR cũng đồng nghĩa lượng dầu dự phòng của Mỹ tiếp tục giảm, khiến bộ đệm nguồn cung chiến lược mỏng hơn trước các cú sốc mới.
Bên cạnh nguồn cung đang dần phục hồi, các cuộc tiếp xúc giữa Mỹ và Iran thông qua trung gian làm dấy lên kỳ vọng căng thẳng có thể hạ nhiệt và hoạt động vận chuyển qua Hormuz được khôi phục. Kỳ vọng này phần nào làm giảm áp lực rủi ro địa chính trị lên giá dầu, khi thị trường chờ đợi lượng dầu đang bị gián đoạn từng bước quay trở lại.
Tuy nhiên, Iran vẫn cảnh báo có thể nhắm tới hạ tầng năng lượng tại Vùng Vịnh nếu sức ép và phong tỏa tiếp tục. Điều này cho thấy rủi ro gián đoạn nguồn cung chưa hoàn toàn biến mất. Thị trường hiện vẫn phải cân nhắc giữa khả năng nguồn cung phục hồi và nguy cơ căng thẳng tại Hormuz leo thang trở lại nếu các cuộc đàm phán không đạt kết quả.
Theo ông Ngô Việt Hùng, Trưởng phòng Tư vấn đầu tư Công ty Cổ phần Giao dịch Hàng hóa Thành phố Hồ Chí Minh (HCT - TVKD số 012 của MXV), nhịp giảm của giá dầu chủ yếu phản ánh kỳ vọng nguồn cung Trung Đông phục hồi nhanh hơn dự kiến, khiến thị trường đánh giá lại mức độ thiếu hụt trong ngắn hạn. Tuy nhiên, các cuộc đàm phán giữa Mỹ và Iran vẫn chưa đạt được một thỏa thuận rõ ràng, nên chưa thể xem rủi ro địa chính trị đã được giải quyết. Ông Hùng cho rằng giá dầu có thể tiếp tục chịu áp lực điều chỉnh trong ngắn hạn và diễn biến tại Trung Đông sẽ là yếu tố cần theo dõi sát.
Về kỹ thuật, giá dầu vẫn chịu áp lực giảm điều chỉnh sau khi không thể vượt qua vùng 95-96 USD/thùng. Động lượng thị trường tiếp tục suy yếu cho thấy giá đang có xu hướng tìm về các mốc hỗ trợ tiếp theo để tích lũy trước khi xuất hiện những diễn biến mới. Vùng 84-85 USD/thùng là mốc hỗ trợ quan trọng cần theo dõi trong các phiên tới. Nếu giữ được vùng này, giá dầu có thể tiếp tục dao động trong biên độ rộng và có khả năng tăng trở lại. Ngược lại, nếu thủng vùng hỗ trợ, rủi ro dầu bước vào một nhịp điều chỉnh sâu hơn sẽ gia tăng.
Giá dầu cọ giảm 7 phiên liên tiếp
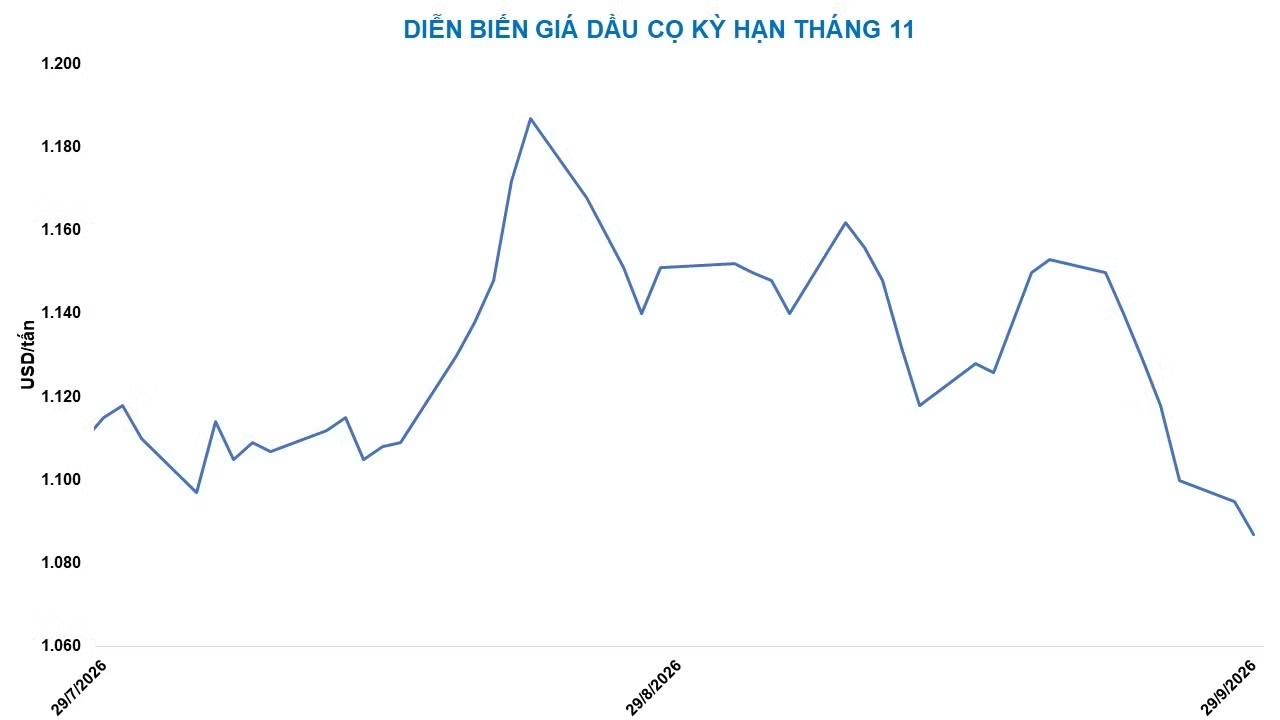
Khép lại phiên giao dịch ngày hôm qua, giá dầu cọ tiếp tục giảm phiên thứ 7 liên tiếp. Trên thị trường kỳ hạn, giá dầu cọ giao tháng 11 giảm 0,72%, xuống 1.109,4 USD/tấn. Áp lực bán chủ yếu đến từ nguồn cung dồi dào khi sản lượng tại Malaysia phục hồi nhanh và bước vào mùa cao điểm, vượt xa kỳ vọng của thị trường.
Báo cáo tháng 8 của Cơ quan Dầu cọ Malaysia (MPOB) cho thấy sản lượng trong tháng đạt gần 1,82 triệu tấn, đưa tồn kho lên 2,82 triệu tấn, tăng 7,48% so với tháng trước và tăng 28,25% so với cùng kỳ năm ngoái. Đây là tháng tăng tồn kho thứ năm liên tiếp, đồng thời mức tồn kho cao hơn các dự báo trước đó của thị trường.
Bước sang tháng 9, nguồn cung vẫn chưa cho thấy dấu hiệu hạ nhiệt. Dữ liệu từ Hiệp hội Các nhà sản xuất Dầu cọ miền Nam Malaysia (SPPOMA) trong giai đoạn 1-25/9 cho thấy sản lượng tăng 20,84% so với tháng trước, nhờ cả năng suất trên mỗi hecta và tỷ lệ thu hồi dầu đồng loạt cải thiện. Diễn biến này tiếp tục củng cố lo ngại về nguồn cung dư dồi dào trên thị trường.
Tại Indonesia, sản lượng cũng đang ở mức cao theo mùa. Tuy nhiên, chính sách dầu diesel sinh học B50 dự kiến được triển khai từ tháng 10 có thể làm tăng nhu cầu tiêu thụ dầu cọ trong nước, qua đó khiến lượng dầu dành cho xuất khẩu có xu hướng giảm trong những tháng tới. Đây có thể là yếu tố giúp hạn chế phần nào áp lực dư cung trên thị trường dầu cọ.
Về nhu cầu, thị trường cũng ghi nhận một số tín hiệu tích cực. Từ ngày 24/9, Ấn Độ giảm thuế nhập khẩu dầu thực vật, đưa thuế suất đối với dầu cọ và dầu đậu nành thô từ 10% xuống 5%, đồng thời miễn thuế hoàn toàn đối với dầu hướng dương thô. Chính sách này được kỳ vọng hỗ trợ nhu cầu nhập khẩu dầu thực vật của nước tiêu thụ lớn này.
Trong khi đó, giá dầu thô vẫn duy trì ở mức cao trong bối cảnh những bất định xoay quanh các cuộc đàm phán giữa Mỹ và Iran, qua đó hỗ trợ nhu cầu dầu cọ trong vai trò nguyên liệu sản xuất diesel sinh học và phần nào hạn chế đà giảm.
Về dài hạn, yếu tố thời tiết có thể trở thành lực đỡ đối với giá dầu cọ, dù tác động nhiều khả năng chưa thể hiện rõ trên các hợp đồng kỳ hạn gần. Ảnh hưởng tiêu cực của hạn hán do El Niño lên năng suất cây cọ dự kiến phải đến cuối quý IV năm nay và quý I năm sau mới bộc lộ rõ. Do hiện tượng này chưa gây sụt giảm sản lượng thực tế trong tháng 9, yếu tố thời tiết hiện chưa tạo được lực hỗ trợ đáng kể cho giá trong ngắn hạn.