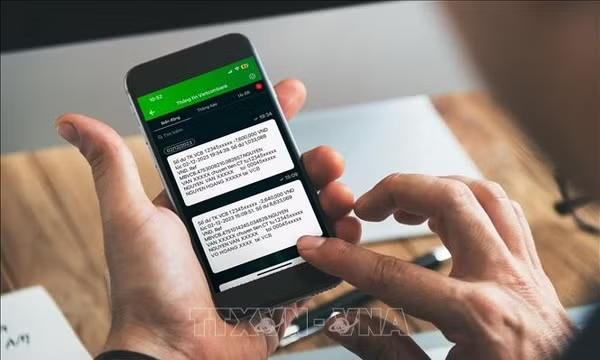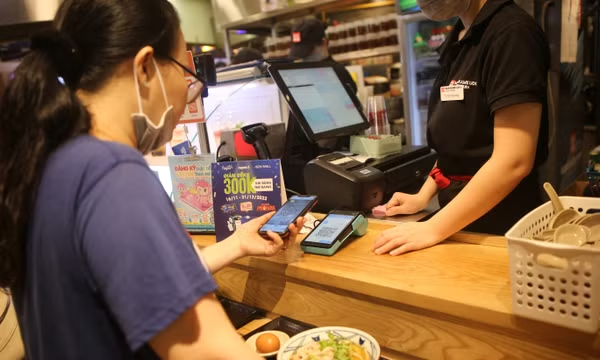
Chỉ nhận tiền mặt, từ chối chuyển khoản với nhiều lý do, thậm chí yêu cầu khách trả thêm một khoản ngoài giá hàng hóa với giải thích “đó là tiền thuế” là thực tế được ghi nhận tại một số cửa hàng bán lẻ ở Hà Nội. Tuy nhiên, phương thức thanh toán không làm thay đổi nghĩa vụ thuế của người kinh doanh; trong bối cảnh hóa đơn điện tử khởi tạo từ máy tính tiền được mở rộng, dữ liệu bán hàng ngày càng được sử dụng để phục vụ quản lý doanh thu.
Tại một cửa hàng bán bánh kẹo trên phố Mạc Thị Bưởi (Hà Nội), khi khách mua hàng đề nghị thanh toán bằng chuyển khoản, chủ cửa hàng yêu cầu trả tiền mặt. Khi khách cho biết không có tiền mặt và đề nghị chuyển khoản, người bán vẫn không đồng ý. Sau đó, chủ cửa hàng đưa ra phương án khách có thể chuyển khoản nhưng phải trả thêm một khoản ngoài số tiền hàng, với giải thích đây là “tiền thuế”.
Tại một cửa hàng bán túi trên phố Hàng Chiếu (Hà Nội), khách hàng cũng được yêu cầu thanh toán bằng tiền mặt. Khi khách đề nghị chuyển khoản, người bán cho biết tài khoản ngân hàng đang gặp lỗi. Với khách mua hàng online, người bán đề nghị tự đặt hàng và thanh toán theo hình thức giao hàng thu tiền (COD).
Các chuyên gia kinh tế cho rằng, những cách thức thanh toán này không đồng nghĩa với việc người bán đã có hành vi vi phạm nghĩa vụ thuế. Tuy nhiên, việc hạn chế thanh toán chuyển khoản đặt ra vấn đề về việc ghi nhận đầy đủ doanh thu và thực hiện nghĩa vụ hóa đơn, thuế theo quy định.
Theo luật sư Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Dịch vụ tư vấn thuế Trọng Tín, việc cá nhân, hộ kinh doanh nhận tiền mặt hay chuyển khoản không làm thay đổi nghĩa vụ thuế. Việc chia nhỏ tiền vào nhiều tài khoản hoặc thay đổi nội dung giao dịch cũng không làm mất đi nghĩa vụ thuế của người kinh doanh.
Luật sư Nguyễn Văn Được cho biết, dù nhận tiền mặt hay chuyển khoản, chia nhỏ tiền vào các tài khoản nhận tiền khác nhau, thay đổi nội dung nhận tiền hay thực hiện bằng phương thức nào, các cơ quan chức năng vẫn có cơ sở dữ liệu để đối soát theo quy định pháp luật.
Theo quy định về hóa đơn điện tử, khi bán hàng hóa, người bán phải lập hóa đơn giao cho người mua. Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ, quy định thời điểm lập hóa đơn đối với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt người bán đã thu được tiền hay chưa.
Từ ngày 1/6/2025, Nghị định 70/2025/NĐ-CP mở rộng đối tượng sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối, chuyển dữ liệu với cơ quan thuế. Theo quy định, hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên và thuộc các nhóm bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng phải sử dụng loại hóa đơn này.
Theo đó, hóa đơn điện tử khởi tạo từ máy tính tiền có các thông tin về tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán và thời điểm lập hóa đơn. Dữ liệu hóa đơn được chuyển đến cơ quan thuế theo quy định.
Theo ông Mai Sơn, Phó Cục trưởng Cục Thuế, việc triển khai hóa đơn điện tử khởi tạo từ máy tính tiền nhằm giúp hộ kinh doanh làm quen với phương thức quản lý mới, minh bạch doanh thu và tạo dữ liệu doanh thu sát thực hơn cho cơ quan thuế.
Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, cho rằng việc triển khai hóa đơn điện tử từ máy tính tiền giúp cơ quan thuế theo dõi sát doanh thu, đồng thời thu thập dữ liệu doanh thu sát thực hơn đối với khu vực hộ kinh doanh.
Như vậy, đối với các cửa hàng thuộc diện sử dụng hóa đơn điện tử từ máy tính tiền, dữ liệu bán hàng được chuyển đến cơ quan thuế để phục vụ quản lý. Việc khách hàng thanh toán bằng tiền mặt hay chuyển khoản không làm thay đổi yêu cầu về lập hóa đơn cũng như nghĩa vụ thuế được xác định theo doanh thu thực tế.
Trường hợp người bán thu của khách số tiền cao hơn giá trị ghi trên hóa đơn, cơ quan thuế có thể căn cứ các thông tin, dữ liệu liên quan để kiểm tra, xác định doanh thu và nghĩa vụ thuế theo quy định.
Theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC của Bộ Tài chính quy định xử phạt vi phạm hành chính về thuế, hóa đơn, hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ bị xử phạt theo số lượng hóa đơn không lập. Mức phạt được xác định theo số lượng hóa đơn vi phạm, từ cảnh cáo đối với trường hợp không lập 1 hóa đơn thuộc diện quy định đến mức phạt 60 - 80 triệu đồng đối với trường hợp không lập từ 100 hóa đơn trở lên.
Trường hợp không lập hóa đơn hoặc lập hóa đơn sai về số lượng, giá trị hàng hóa để khai thuế thấp hơn thực tế và thuộc trường hợp bị xác định là trốn thuế, người nộp thuế bị xử lý theo quy định về hành vi trốn thuế, đồng thời phải nộp đủ số tiền thuế trốn vào ngân sách nhà nước.
Không chỉ liên quan đến quản lý thuế, việc lựa chọn phương thức thanh toán còn tác động đến khả năng hình thành lịch sử giao dịch và chứng minh dòng tiền của hộ kinh doanh.
Trao đổi về việc sử dụng tiền mặt trong hoạt động kinh doanh, Đại biểu Quốc hội Nguyễn Thị Việt Nga từng cho rằng việc một số hộ kinh doanh ưu tiên giao dịch tiền mặt có thể hạn chế lịch sử giao dịch và hồ sơ doanh thu khi tiếp cận vốn.
Theo bà Nguyễn Thị Việt Nga, khi không chấp nhận thanh toán chuyển khoản, hộ kinh doanh có thể thiếu dữ liệu về dòng tiền để chứng minh doanh thu. Trong khi hệ thống ngân hàng ngày càng sử dụng dữ liệu trong đánh giá tín dụng, việc thiếu dòng tiền rõ ràng và hồ sơ doanh thu có thể ảnh hưởng đến khả năng tiếp cận vốn chính thức.
Cục Thuế đang tăng cường kết nối, khai thác dữ liệu hóa đơn điện tử, doanh thu kê khai và các nguồn thông tin liên quan để quản lý hộ kinh doanh, cá nhân kinh doanh; đồng thời đẩy mạnh phân tích dữ liệu, phân loại rủi ro và kiểm tra các trường hợp có dấu hiệu bất thường.
Việc mở rộng hóa đơn điện tử khởi tạo từ máy tính tiền, hoàn thiện cơ sở dữ liệu quản lý và hướng dẫn hộ kinh doanh thực hiện quy định về hóa đơn, kê khai doanh thu và nghĩa vụ thuế được ngành thuế triển khai nhằm quản lý sát hơn doanh thu thực tế, phát hiện các trường hợp không lập hóa đơn, kê khai không đầy đủ hoặc ghi giá trị trên hóa đơn thấp hơn giá trị giao dịch để xử lý theo quy định.