Khi thanh khoản, chi phí vốn và áp lực tài chính gia tăng, khả năng triển khai dự án, tổ chức vận hành và tạo dòng tiền sau chuyển nhượng ngày càng quyết định giá trị thương vụ.
Từ sở hữu quỹ đất đến năng lực tạo dòng tiền
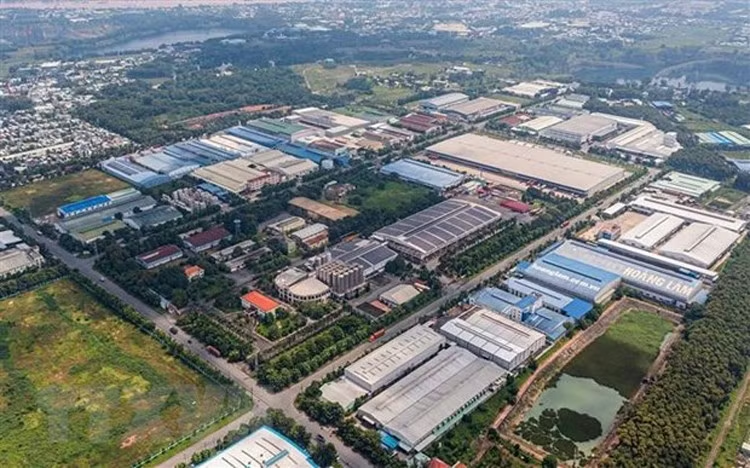
Trong giai đoạn thị trường tăng trưởng nóng, lợi thế của doanh nghiệp bất động sản thường được đánh giá qua quy mô quỹ đất, vị trí dự án và khả năng mở rộng danh mục đầu tư. Tuy nhiên, khi thị trường phân hóa, những tiêu chí này không còn đủ để bảo đảm sức cạnh tranh. Một dự án có vị trí tốt nhưng vướng pháp lý, thiếu vốn triển khai hoặc không phù hợp sức mua có thể trở thành gánh nặng thay vì tài sản sinh lời.
Sự thay đổi đó đang định hình lại hoạt động M&A. Thay vì chỉ tìm kiếm quỹ đất để mở rộng quy mô, nhà đầu tư ngày càng quan tâm đến khả năng tiếp nhận, hoàn thiện và đưa dự án vào khai thác. Giá trị thương vụ vì vậy không chỉ nằm ở diện tích đất hay giá chuyển nhượng, mà còn phụ thuộc vào thời gian triển khai, nghĩa vụ tài chính tồn đọng và triển vọng tiêu thụ sản phẩm.
Theo Grant Thornton, tháng 10/2026, thị trường M&A Việt Nam ghi nhận 24 giao dịch, trong đó 19 thương vụ có giá trị công bố hoặc ước tính, tổng cộng khoảng 997,4 triệu USD. Riêng bất động sản đạt khoảng 429,5 triệu USD, chiếm tỷ trọng lớn trong nhóm giao dịch độc lập có thông tin. Trước đó, tháng 9, nhóm giao dịch tái cấu trúc và giữa các bên liên quan đạt khoảng 1,23 tỷ USD, chiếm hơn 70% tổng giá trị được thống kê.
Diễn biến này cho thấy M&A không chỉ phục vụ mục tiêu mở rộng đầu tư mà còn trở thành công cụ sắp xếp lại tài sản, vốn và cơ cấu sở hữu. Trong bối cảnh đó, năng lực thẩm định và xác định giá trị thực của dự án có ý nghĩa quan trọng.
Ông David Jackson - Tổng giám đốc Avison Young Việt Nam nhận định, thị trường đang nghiêng về phía nhà đầu tư, nhưng các bên vẫn thận trọng về định giá và cấu trúc giao dịch, đặc biệt ở khâu thẩm định pháp lý và rủi ro vận hành. Những thương vụ hoàn tất thường có khả năng tạo chuyển biến lớn, giúp nhà đầu tư củng cố thị phần và định vị lại tài sản trước chu kỳ tăng trưởng tiếp theo.
Thực tế, sức cầu thị trường vẫn là yếu tố cần tính toán. Theo số liệu báo cáo của các địa phương, trong quý III/2026, cả nước có khoảng hơn 92.000 giao dịch bất động sản thành công tại các dự án nhà ở thương mại và dự án đầu tư hạ tầng để chuyển nhượng quyền sử dụng đất cho người dân tự xây dựng nhà ở. Con số này giảm khoảng 8% so với quý II/2026 và giảm tới 32,7% so với cùng kỳ năm 2025.
Những con số này cho thấy, dự án có pháp lý tốt chưa đồng nghĩa với khả năng bán hàng nhanh. Nhà đầu tư cần tính đến giá bán, cơ cấu sản phẩm, sức mua và thời gian thu hồi vốn. Một tài sản hấp dẫn về vị trí nhưng có chi phí hoàn thiện lớn, tiến độ kéo dài hoặc sản phẩm không phù hợp thị trường vẫn có thể làm giảm hiệu quả đầu tư.
Tái cấu trúc sau chuyển nhượng quyết định giá trị thương vụ
Các chuyên gia nhận xét, ở phía bên bán, quyết định chuyển nhượng thường xuất phát từ nhu cầu bổ sung dòng tiền, giảm dư nợ, thu hẹp danh mục hoặc tập trung nguồn lực cho những dự án có khả năng triển khai tốt hơn. Có doanh nghiệp không thiếu tài sản nhưng thiếu vốn và năng lực để biến tài sản thành doanh thu. Tìm kiếm đối tác có tiềm lực tài chính, kinh nghiệm phát triển dự án vì thế có thể là phương án phù hợp hơn việc tiếp tục tự triển khai.
Novaland là một ví dụ được các chuyên gia dẫn chứng. Doanh nghiệp này đã hoàn tất chuyển nhượng 4 tài sản với tổng giá trị khoảng 11.270 tỷ đồng, nhằm bổ sung nguồn lực tài chính và thực hiện nghĩa vụ nợ. Động thái này phản ánh áp lực phải cơ cấu lại danh mục, ưu tiên nguồn lực cho những mục tiêu cấp thiết hơn.
Tuy nhiên, theo các chuyên gia, bán được tài sản mới chỉ giải quyết một phần bài toán. Nếu nguồn thu không được sử dụng để giảm áp lực nợ, hoàn thiện dự án trọng điểm hoặc củng cố dòng tiền hoạt động, doanh nghiệp có thể tiếp tục đối mặt khó khăn. Việc chuyển nhượng cũng cần được cân nhắc trên cơ sở chiến lược dài hạn, tránh bán tài sản có triển vọng sinh lời chỉ để xử lý thiếu hụt thanh khoản trước mắt.
Một lãnh đạo doanh nghiệp bất động sản chia sẻ, sai lầm của doanh nghiệp là chỉ tìm đến M&A khi khó khăn đã trở nên nghiêm trọng, dòng tiền gần như cạn kiệt. Khi đó, bên bán thường rơi vào thế bị động và phải chấp nhận mức giá thấp. Theo đó, doanh nghiệp cần chuẩn bị phương án M&A từ sớm, đồng thời xác định rõ việc chuyển nhượng cổ phần có đi kèm chuyển giao quyền điều hành thực chất hay không.
Ở chiều ngược lại, bên mua phải đối mặt với rủi ro khi tiếp nhận dự án dang dở. Những tồn tại về pháp lý, nghĩa vụ tài chính, tranh chấp với khách hàng hoặc nhà thầu, chi phí xây dựng phát sinh và tiến độ kéo dài có thể khiến tổng vốn đầu tư vượt xa dự tính ban đầu. Nếu chỉ nhìn vào giá chuyển nhượng thấp để đánh giá cơ hội, nhà đầu tư có thể phải gánh thêm nhiều chi phí sau khi hoàn tất giao dịch.
Theo ông Nguyễn Chi Nghĩa - Phó tổng giám đốc Đất Xanh Miền Bắc, doanh nghiệp cần phân biệt giữa một sản phẩm bất động sản và tài sản có khả năng khai thác thương mại hiệu quả. Bởi có trường hợp dự án bán hết căn hộ nhưng chủ đầu tư vẫn chịu lỗ do khối đế thương mại không có hiệu quả kinh doanh. Do đó, việc đánh giá một thương vụ không thể chỉ dựa trên khả năng bán sản phẩm, mà phải tính đến hiệu quả khai thác toàn bộ tài sản.
Vì vậy, khâu thẩm định cần làm rõ tình trạng pháp lý, nghĩa vụ với ngân hàng, đối tác và khách hàng, chi phí hoàn thiện cũng như khả năng tiêu thụ. Quan trọng hơn, bên mua phải có phương án vốn và kế hoạch triển khai cụ thể sau khi tiếp nhận, thay vì chỉ kỳ vọng vào giá trị tài sản trên giấy tờ.
Nhiều chuyên gia chung nhận định, giá trị thực của M&A chỉ được kiểm chứng ở giai đoạn hậu chuyển nhượng. Doanh nghiệp tiếp nhận cần tổ chức lại bộ máy quản lý dự án, kiểm soát chi phí, điều chỉnh chiến lược sản phẩm theo sức cầu và lựa chọn phương thức huy động vốn phù hợp tiến độ. Nếu vẫn duy trì mô hình vận hành cũ, không xử lý được những điểm nghẽn khiến dự án đình trệ, việc thay đổi chủ sở hữu khó tạo ra khác biệt đáng kể.
Trong bối cảnh thị trường sàng lọc mạnh hơn, M&A có thể giúp doanh nghiệp thiếu nguồn lực tìm được đối tác phù hợp, đồng thời tạo cơ hội cho nhà đầu tư có năng lực tiếp nhận và khai thác tài sản. Nhưng giao dịch chỉ thực sự thành công khi đi kèm tái cấu trúc về vốn, quản trị, sản phẩm và vận hành.
Khi đó, thị trường M&A không chỉ sàng lọc doanh nghiệp qua khả năng huy động vốn hay quy mô quỹ đất mà còn qua năng lực sử dụng hiệu quả tài sản đang nắm giữ. Lợi thế sở hữu không còn là thước đo duy nhất mà khả năng đưa dự án vào khai thác, tạo dòng tiền và duy trì hiệu quả kinh doanh mới quyết định sức cạnh tranh của doanh nghiệp.