Thanh toán số tăng tốc, rủi ro gia tăng
Theo ông Nguyễn Quang Minh, Tổng Giám đốc NAPAS, quy mô giao dịch ngày càng lớn đòi hỏi tiếp tục nâng cao năng lực hạ tầng, bảo đảm hoạt động an toàn, ổn định, liên tục, đồng thời đáp ứng nhu cầu phát triển dịch vụ của các thành viên và đối tác.
Đơn cử, trong 8 tháng năm 2026, thanh toán không dùng tiền mặt tại Việt Nam đạt hơn 21 tỷ giao dịch, tổng giá trị trên 260 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ. Giá trị giao dịch bình quân mỗi ngày đạt 1,05 triệu tỷ đồng, tương đương 40 tỷ USD. Đáng chú ý, số lượng thanh toán bằng mã QR tăng gấp 20 lần trong 5 năm qua.
Theo NAPAS, phát triển thị trường không chỉ là gia tăng số lượng giao dịch mà còn đòi hỏi mở rộng mạng lưới chấp nhận thanh toán, phát triển dịch vụ mới và kết nối các chủ thể trong hệ sinh thái. Trên nền tảng hạ tầng dùng chung, NAPAS phối hợp với ngân hàng, trung gian thanh toán và đối tác để phát huy thế mạnh mỗi bên, cung cấp giải pháp thuận tiện cho người dân, doanh nghiệp.
Với VietQRPay, NAPAS cùng các đối tác mở rộng thanh toán QR trong các lĩnh vực bán lẻ, y tế, giáo dục, giao thông, du lịch và dịch vụ công. Trong khi đó, nền tảng NAPAS DPP được phát triển theo hướng kết nối tập trung, chuẩn hóa, giúp các thành viên thuận tiện tích hợp dịch vụ và triển khai những mô hình thanh toán mới.
“NAPAS sẽ tiếp tục nâng cao năng lực hạ tầng, mở rộng kết nối và hỗ trợ các tổ chức thành viên, đối tác phát triển dịch vụ. Mục tiêu cùng khai thác tiềm năng thị trường trong nước, quốc tế, hướng tới hệ sinh thái thanh toán an toàn, thuận tiện và bền vững”, ông Nguyễn Quang Minh chia sẻ.
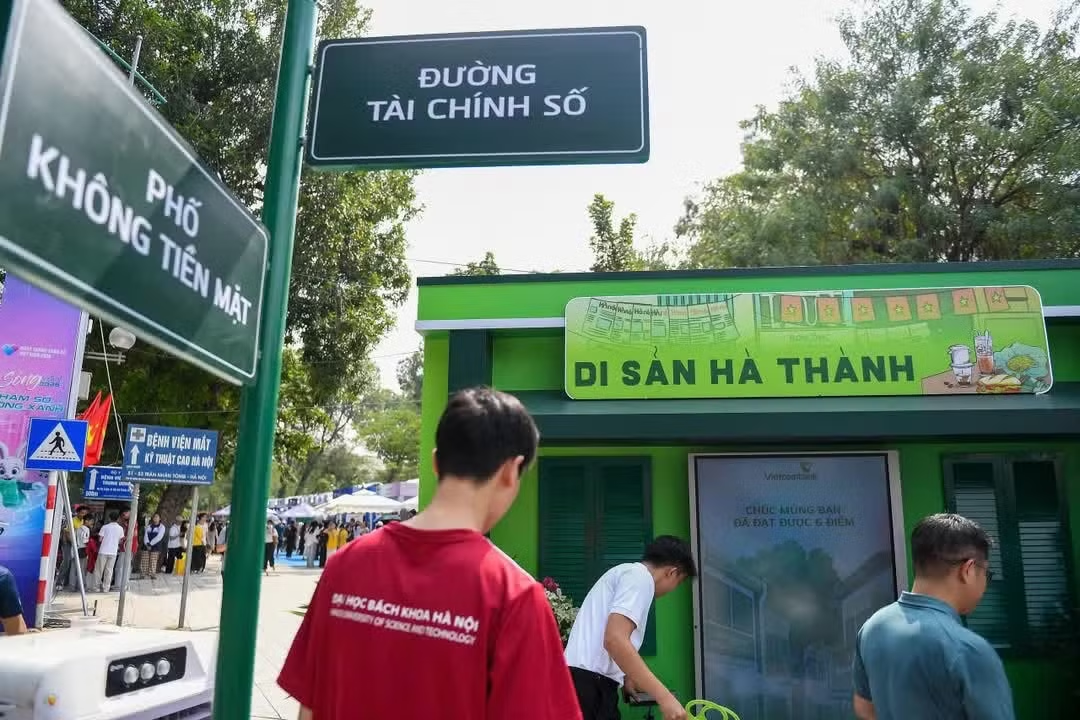
Theo bà Đoàn Hồng Nhung, thành viên Ban Điều hành, Giám đốc Khối Bán lẻ Ngân hàng Vietcombank, ngân hàng xác định giá trị cốt lõi của chuyển đổi số không chỉ nằm ở công nghệ được triển khai mà còn ở lợi ích thiết thực mang lại cho người dân, doanh nghiệp và xã hội. Đó là khi thanh toán trở nên thuận tiện hơn nhưng vẫn bảo đảm an toàn; khoảng cách giữa các dịch vụ, thị trường được thu hẹp. Mỗi trải nghiệm tài chính có thể góp phần thúc đẩy lối sống văn minh, bền vững.
Vietcombank tiếp tục mở rộng kết nối thanh toán trong nước và quốc tế. Khách hàng có thể sử dụng ứng dụng VCB Digibank quét mã QR thanh toán tại hơn 60 quốc gia và vùng lãnh thổ, từng bước thu hẹp khoảng cách giữa trải nghiệm thanh toán trong nước và nước ngoài.
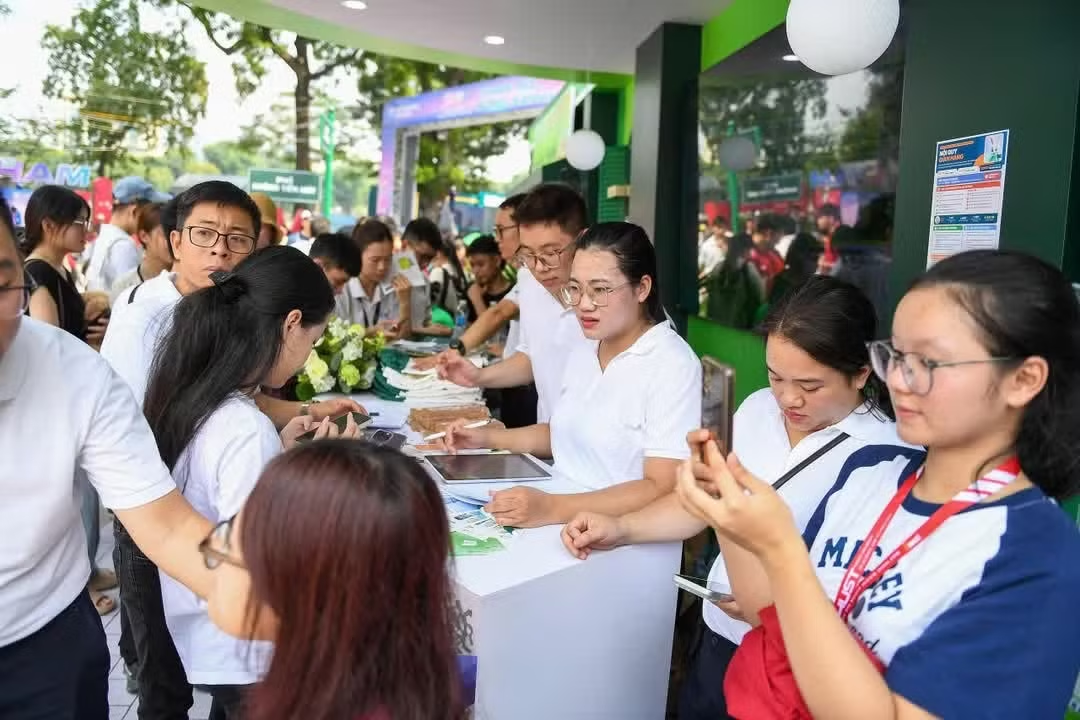
Bên cạnh đó, ngân hàng đưa thanh toán số vào các nhu cầu thường nhật, từ di chuyển bằng giao thông công cộng với thẻ Vietcombank Visa Hanoi Metro - MeGO đến theo dõi dấu chân carbon trên ứng dụng VCB Digibank.
Cần chuyển từ phòng thủ sang giám sát liên tục
Quy mô thanh toán ngày càng lớn khiến yêu cầu bảo đảm an toàn phải được đặt xuyên suốt quá trình phát triển hệ sinh thái, từ hạ tầng, xác thực danh tính đến phát hiện gian lận và ứng cứu sự cố.
Theo ông Nguyễn Xuân Việt, đại diện Tập đoàn FPT, trí tuệ nhân tạo (AI) đang khiến các cuộc tấn công mạng diễn ra nhanh và phức tạp hơn. Công nghệ này có thể được sử dụng để tự động dò tìm lỗ hổng, đẩy nhanh quá trình xâm nhập và mở rộng quy mô tấn công.
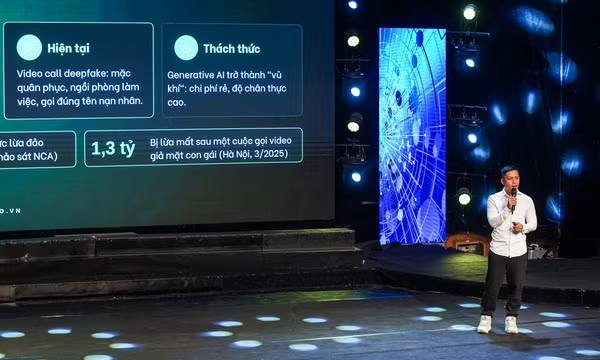
Một rủi ro khác, gian lận bằng hình ảnh, video, giọng nói giả mạo (deepfake) kết hợp thao túng tâm lý. Kẻ gian có thể giả danh khách hàng hoặc nhân viên ngân hàng để khiến nạn nhân tự chuyển tiền. Nếu chỉ kiểm tra thông tin đăng nhập hoặc danh tính mà không phân tích hành vi và hoàn cảnh giao dịch, hệ thống có thể bỏ qua những dấu hiệu bất thường.
Theo ông Nguyễn Xuân Việt, ngân hàng cần chuyển từ phòng thủ thụ động sang giám sát liên tục, phát hiện sớm và chủ động ứng phó. Đại diện FPT đã đề xuất 3 hướng tăng cường bảo vệ ngân hàng số, tập trung vào bảo mật danh tính, kết nối hệ thống phát hiện rủi ro và ứng dụng AI trong giám sát an ninh mạng.
Thứ nhất, củng cố nền tảng bảo mật và quản lý danh tính theo mô hình Zero Trust, tức không mặc nhiên tin cậy người dùng hay thiết bị. Mỗi yêu cầu truy cập cần được kiểm tra dựa trên danh tính, quyền hạn và tình huống cụ thể. Cách tiếp cận này cần được mở rộng từ hạ tầng, nhân sự ngân hàng đến khách hàng và từng giao dịch.
Đối với nguy cơ giả mạo bằng AI, FPT đề xuất nghiên cứu bổ sung năng lực phát hiện tấn công tiêm dữ liệu sinh trắc học (IAD), bên cạnh khả năng phát hiện giả mạo trình diện (PAD) đã được quy định.
Thứ hai, kết nối các hệ thống an ninh mạng và chống gian lận để phát hiện rủi ro theo thời gian thực. Theo ông Nguyễn Xuân Việt, ngân hàng có thể vận hành các hệ thống chuyên biệt như Trung tâm điều hành an ninh mạng (SOC), hệ thống phát hiện gian lận (Fraud Detection) và hệ thống phòng, chống rửa tiền (AML).
Nếu hoạt động tách biệt, các hệ thống này có thể chỉ ghi nhận từng phần sự việc, khiến ngân hàng bỏ lỡ mối liên hệ giữa dấu hiệu xâm nhập, đăng nhập bất thường và giao dịch đáng ngờ. “Kết nối dữ liệu sẽ giúp hình thành bức tranh rủi ro toàn diện hơn, nhận diện chuỗi hành vi bất thường và ưu tiên xử lý những tình huống nguy cơ cao”, đại diện FPT chia sẻ.
Giải pháp thứ ba, đưa AI vào giám sát và ứng cứu an ninh mạng với cơ chế kiểm soát phù hợp. FPT đang phát triển định hướng SOC (Trung tâm điều hành an ninh mạng) ứng dụng AI để hỗ trợ phân tích cảnh báo, điều tra và xử lý sự cố.