Công nghệ tạo ra giá trị khi ứng dụng đúng mục tiêu
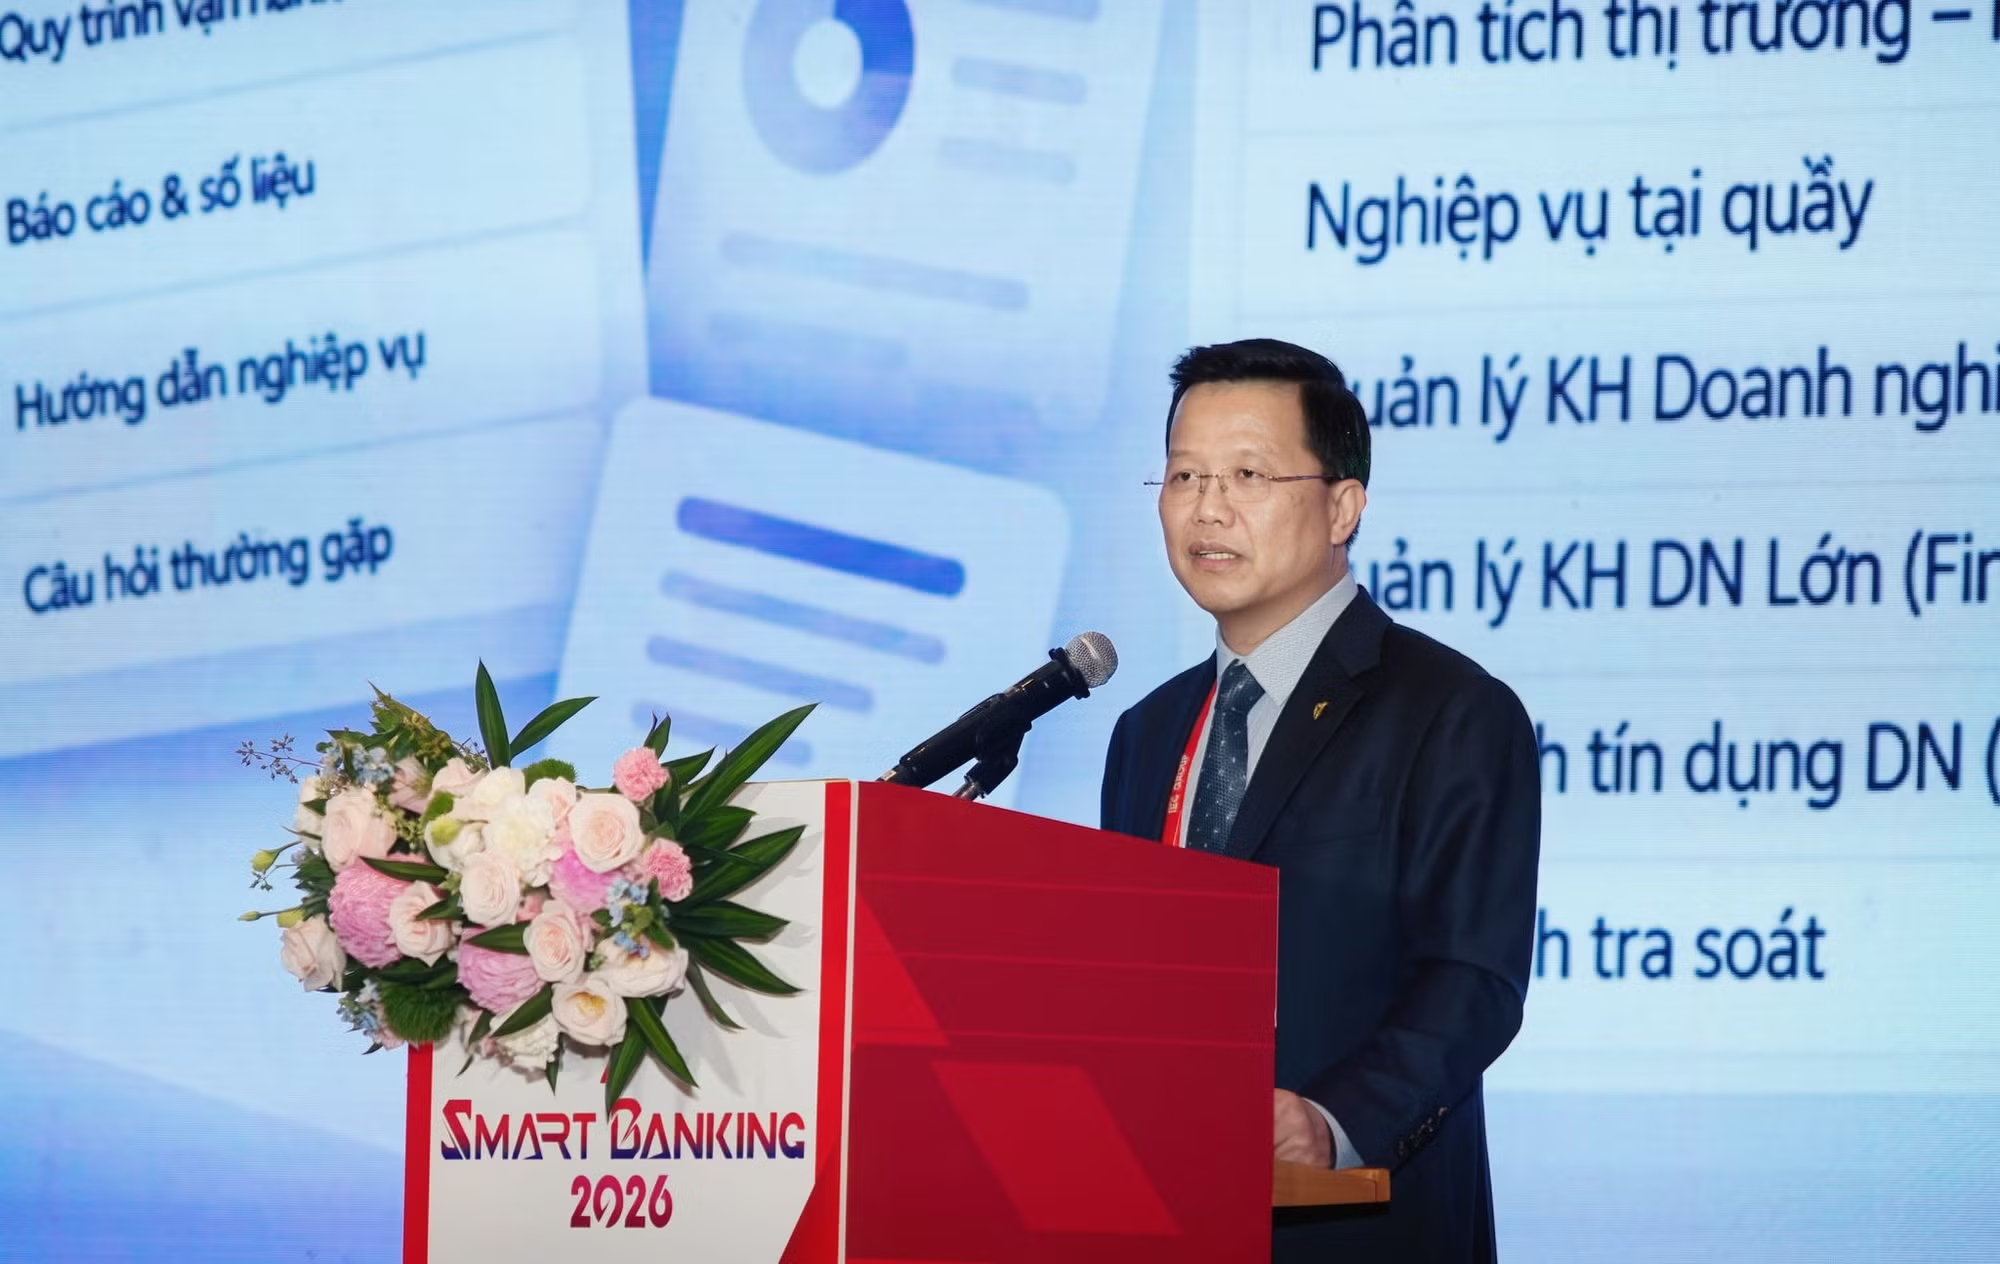
Tại Hội thảo và Triển lãm Smart Banking 2026 lần thứ 7 diễn ra ngày 22/10 với chủ đề “Định hình kỷ nguyên mới của ngành Ngân hàng dựa trên AI, Niềm tin khách hàng và Khả năng chống chịu số”. ông Nguyễn Hưng, Tổng Giám đốc TPBank nhấn mạnh: AI phải được ứng dụng thực chất, mang lại lợi ích cho khách hàng hoặc nâng cao hiệu quả hoạt động của ngân hàng, thay vì chỉ phục vụ mục tiêu quảng bá.
Đặc biệt, ông Nguyễn Hưng lưu ý hiện tượng “ảo giác AI”, khi hệ thống tạo ra thông tin sai lệch nhưng diễn đạt thuyết phục, cũng như nguy cơ công nghệ bị lợi dụng để thực hiện các cuộc tấn công mạng.
“Vì vậy, việc ứng dụng AI cần có kiểm soát, đi kèm thẩm định chuyên môn và các biện pháp bảo đảm an toàn”, ông Nguyễn Hưng nhấn mạnh.
Cảnh báo này cho thấy bên cạnh khả năng xử lý dữ liệu và tự động hóa, AI vẫn cần được đặt trong một cơ chế kiểm soát phù hợp. Những thông tin do hệ thống tạo ra không thể mặc nhiên được xem là chính xác chỉ vì được trình bày mạch lạc, thuyết phục. Trong khi đó, đối với lĩnh vực ngân hàng, nơi các quyết định gắn với dữ liệu khách hàng, giao dịch và dòng tiền, việc thẩm định chuyên môn và bảo đảm an toàn càng có ý nghĩa quan trọng.
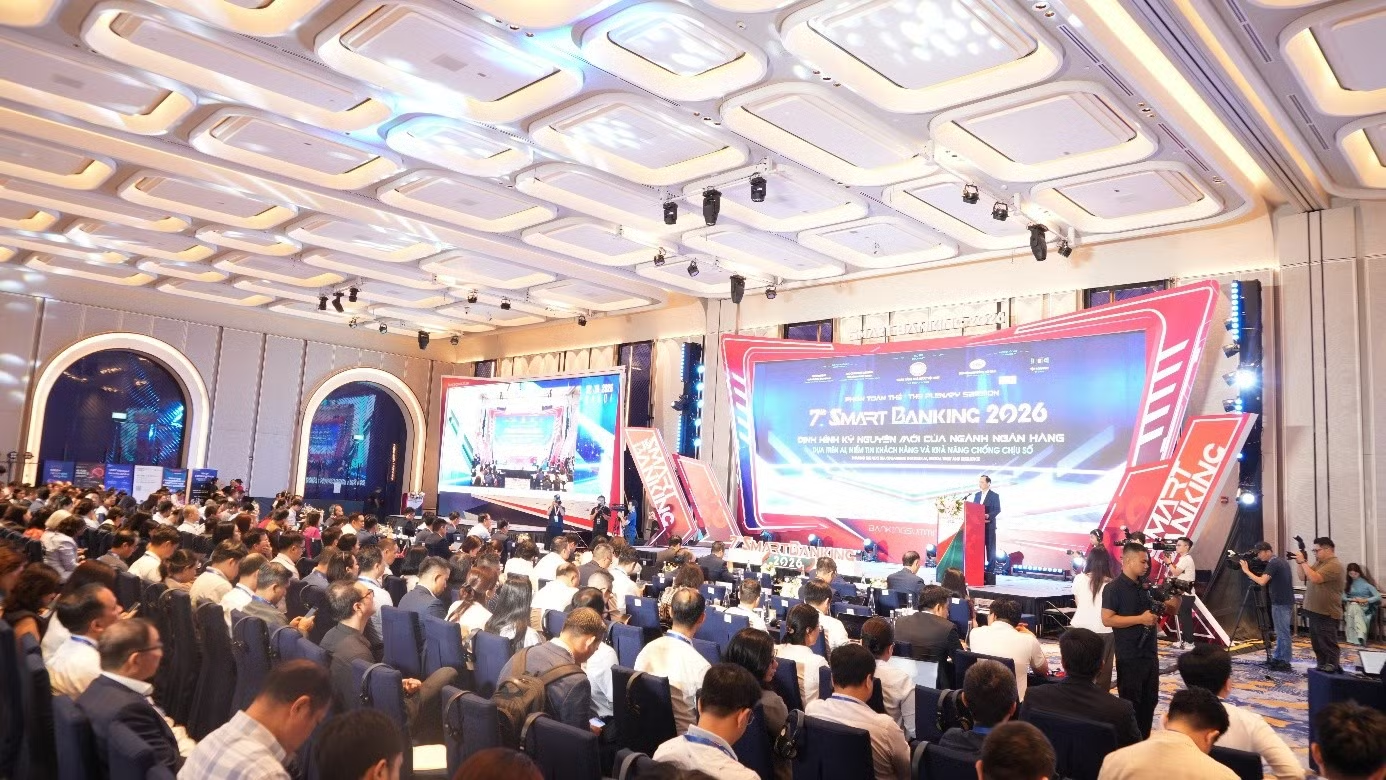
Thực tế triển khai tại TPBank cho thấy, AI đang được đưa vào nhiều khâu vận hành. Ngân hàng có hơn 60 ứng dụng AI tại 13 khối nghiệp vụ; 450 cán bộ công nghệ thông tin ứng dụng AI xuyên suốt vòng đời phần mềm, giúp giảm 50% thời gian xử lý và tăng năng suất từ 2 - 3 lần.
Niềm tin khách hàng và khả năng chống chịu số
Nếu AI mở rộng năng lực đổi mới, thì an ninh mạng và khả năng ứng phó sự cố quyết định mức độ bền vững của quá trình chuyển đổi số. Những cảnh báo từ cơ quan chức năng tại phiên toàn thể cho thấy rủi ro đang thay đổi nhanh chóng, trong khi năng lực phòng vệ và phối hợp xử lý tại một số đơn vị vẫn cần tiếp tục được củng cố.
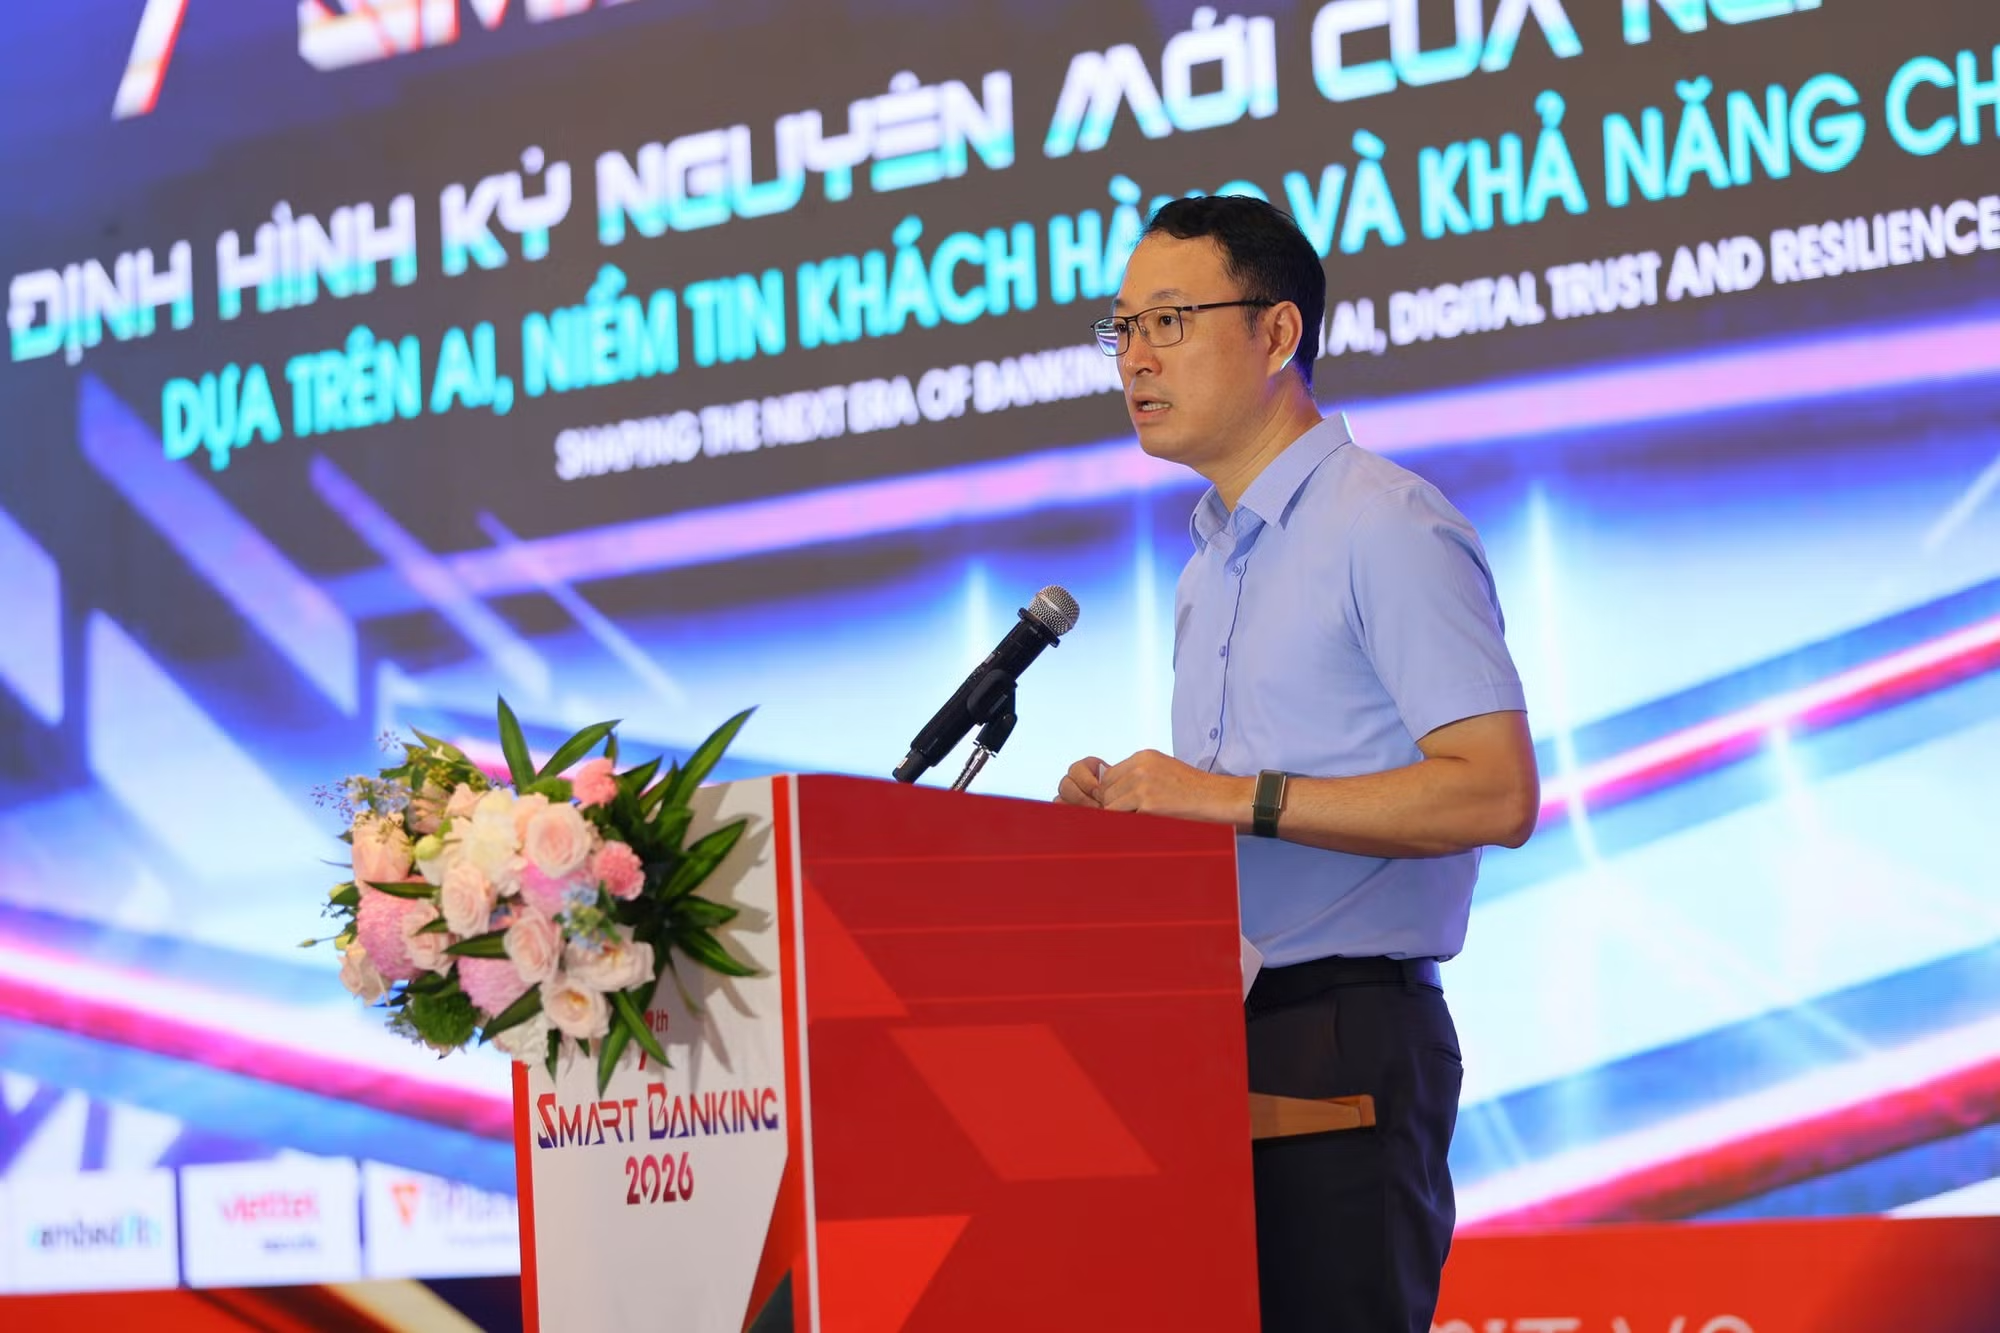
Thượng tá Triệu Mạnh Tùng, Phó Cục trưởng Cục An ninh mạng (A05), Bộ Công an cũng đưa ra cảnh báo nguy cơ tấn công vào hệ thống thông tin của các tổ chức tài chính, ngân hàng ngày càng hiện hữu.
Theo đại diện A05, hoạt động tấn công có dấu hiệu chuyên nghiệp hóa, tổ chức chặt chẽ và mang tính xuyên quốc gia. Đáng lo ngại, việc truy vết, phối hợp xử lý và ngăn chặn dòng tiền sau khi xảy ra sự cố vẫn còn những hạn chế.
Cùng với đó, tội phạm có thể lợi dụng AI để tạo tin nhắn giả mạo, sử dụng công nghệ deepfake giả danh người có chức vụ, quyền hạn nhằm dẫn dắt nạn nhân và chiếm đoạt tài khoản. Các biện pháp xác thực cũng không loại trừ hoàn toàn rủi ro, khi đối tượng có thể sử dụng hình ảnh tĩnh hoặc video ngắn để tìm cách vượt qua quy trình xác thực sinh trắc học.
Từ thực tế xử lý các vụ việc, đại diện A05 cho rằng bảo đảm an ninh mạng không thể chỉ là trách nhiệm của bộ phận chuyên trách. Các ngân hàng cần thiết lập quy trình giám sát giao dịch bất thường với sự tham gia của các đơn vị liên quan, đồng thời chuẩn bị phương án ứng phó, tăng cường phối hợp truy vết và ngăn chặn dòng tiền. Việc đầu tư cho an ninh mạng cũng cần tương xứng với quy mô đầu tư phát triển hạ tầng số.
Những cảnh báo này cho thấy yêu cầu bảo vệ khách hàng không chỉ dừng ở khâu xác thực giao dịch mà cần được mở rộng thành năng lực quản trị rủi ro xuyên suốt.
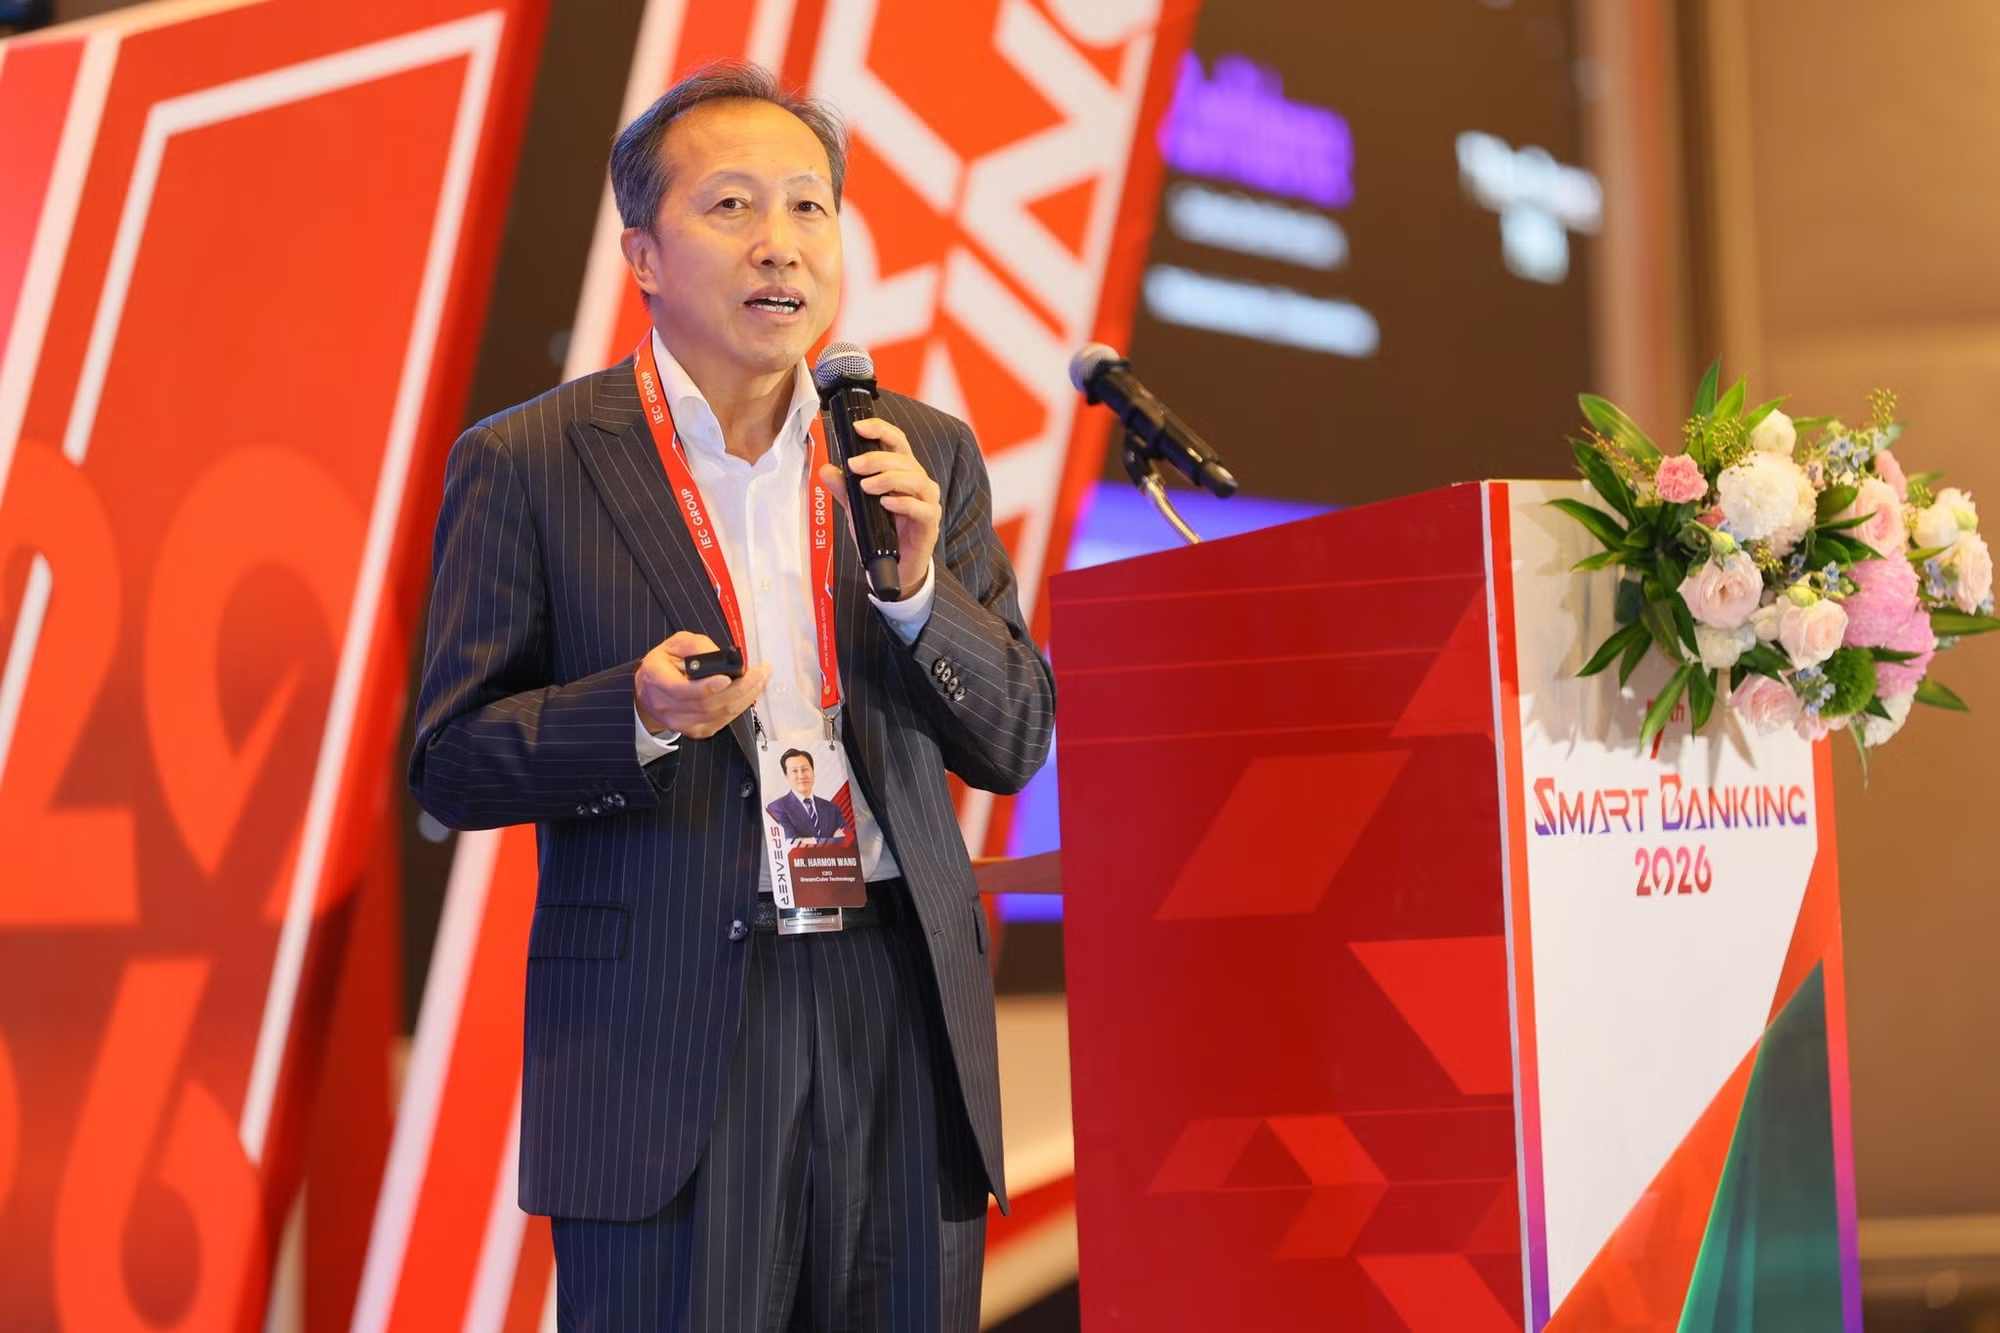
Ông Harmon Wang, Tổng Giám đốc StreamCube Technology nhấn mạnh, gian lận tài chính ngày càng có tổ chức, mang tính toàn cầu và chuyên nghiệp hóa. Các đối tượng có thể phân chia nhiều khâu, từ tiếp cận nạn nhân, thực hiện hành vi lừa đảo đến tiếp nhận, luân chuyển và tẩu tán dòng tiền. Vì vậy, việc chỉ xem xét từng giao dịch riêng lẻ có thể không đủ để nhận diện toàn bộ mạng lưới gian lận.
Đại diện StreamCube cho rằng, phòng, chống gian lận cần được tổ chức theo mô hình hệ sinh thái, với sự phối hợp giữa ngân hàng, nhà mạng viễn thông, cơ quan công an, doanh nghiệp công nghệ và các tổ chức liên quan. Thông tin về tài khoản đáng ngờ, website giả mạo, số điện thoại và dấu hiệu bất thường cần được chia sẻ, phân tích để đưa ra cảnh báo và biện pháp xử lý kịp thời.
Về công nghệ, StreamCube giới thiệu mô hình kết hợp quy tắc nghiệp vụ, học máy và đồ thị tri thức nhằm phân tích nhiều chiều dữ liệu, nhận diện mối liên hệ bất thường và hỗ trợ ra quyết định theo thời gian thực. Theo ông Harmon Wang, mục tiêu là chuyển từ phát hiện gian lận sau khi sự việc xảy ra sang nhận diện, ngăn chặn ngay trong quá trình giao dịch. Tuy nhiên, công nghệ chỉ phát huy hiệu quả khi được kết hợp với năng lực quản trị rủi ro của từng tổ chức và cơ chế phối hợp, chia sẻ thông tin giữa các bên.
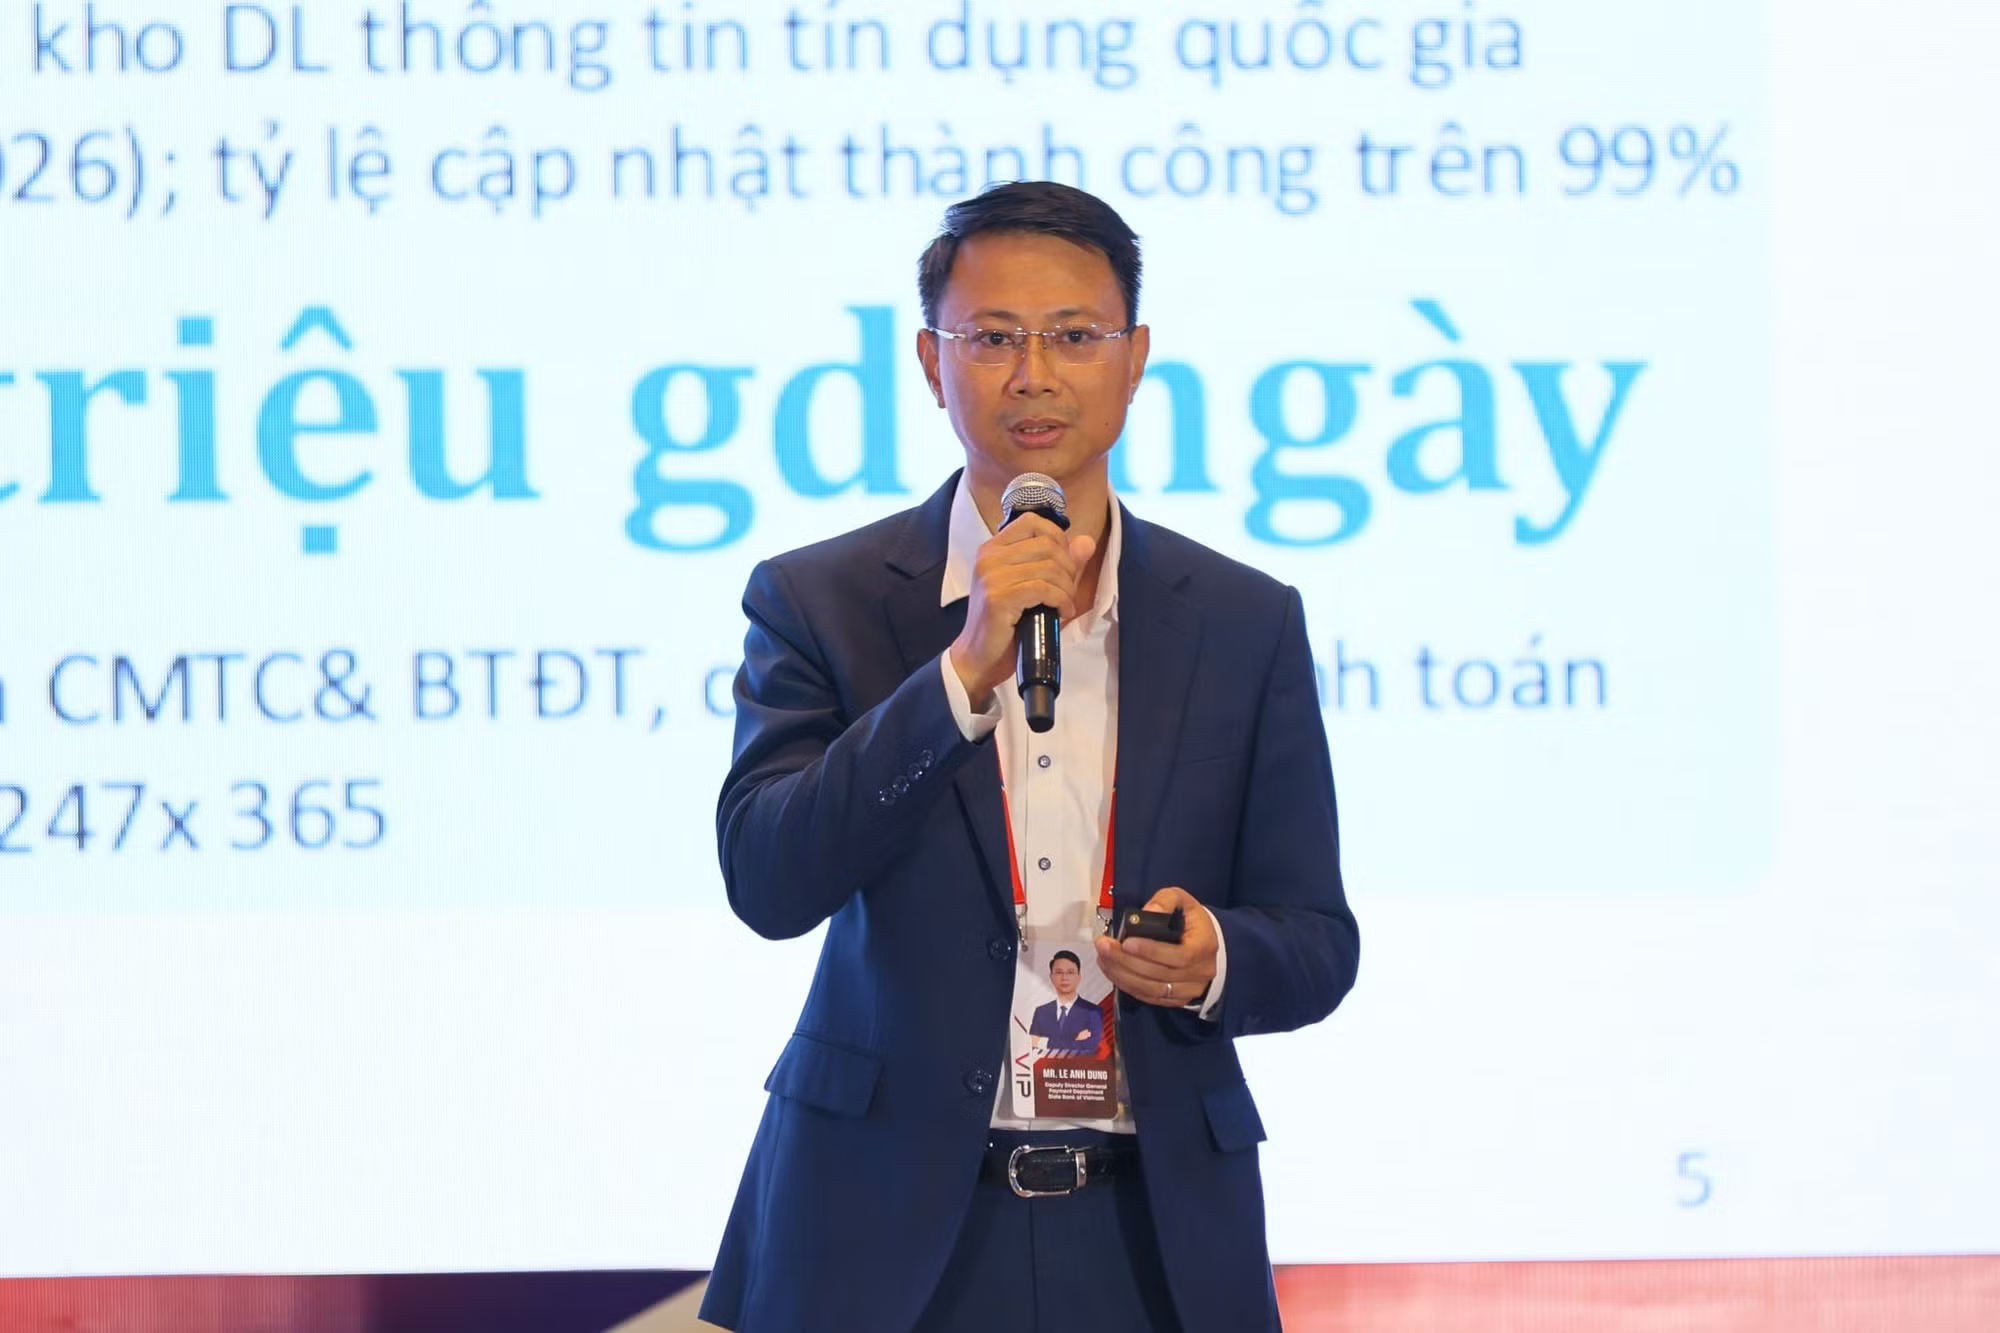
Ở cấp độ chính sách, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam (NHNN) cho biết, NHNN sẽ tiếp tục hoàn thiện khuôn khổ pháp lý, nâng cấp hạ tầng thanh toán, mở rộng hệ thống SIMO (Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán) và tăng cường kết nối, chia sẻ dữ liệu phục vụ phòng ngừa gian lận.
Việc đánh giá hiệu quả chuyển đổi số cũng sẽ được đổi mới theo hướng không chỉ tính đến quy mô hay số lượng người dùng, mà còn chú trọng chất lượng dịch vụ, mức độ an toàn và khả năng chống chịu số của các tổ chức cung ứng dịch vụ thanh toán.