Tuy nhiên, khi mặt bằng giá vẫn neo cao và cơ cấu sản phẩm còn lệch pha, câu chuyện không chỉ nằm ở quy mô “giỏ hàng”, mà ở khả năng hấp thụ và cách điều tiết thị trường để tránh lặp lại vòng xoáy mất cân đối trước đây.
Cung tăng tốc, cầu ở thực vẫn thận trọng
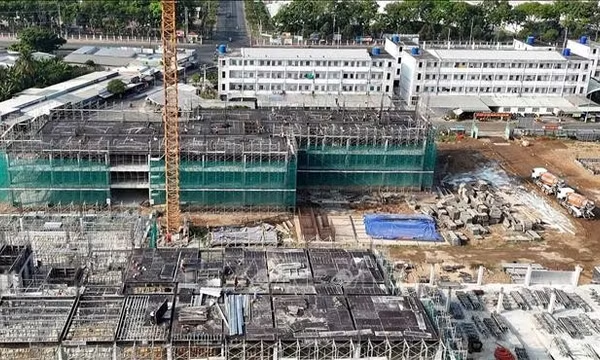
Theo báo cáo thị trường năm 2025 và dự báo 2026 của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản thuộc Dat Xanh Services (DXS-FERI), năm 2026 dự kiến có thêm 125 dự án nhà ở, cung ứng khoảng 136.000 sản phẩm mới, tăng hơn 40% so với năm 2025. Tổng nguồn cung sơ cấp toàn thị trường có thể tiệm cận mốc 200.000 sản phẩm - mức cao nhất trong nhiều năm.
Cơ cấu nguồn cung năm 2026 cho thấy sự phân bổ tương đối đồng đều giữa các vùng, song vẫn tập trung ở hai cực tăng trưởng chính. Miền Bắc dự kiến dẫn đầu với 43 dự án, cung ứng hơn 60.000 sản phẩm, chiếm trên 44% tổng nguồn cung. Miền Nam theo sát với khoảng 54.795 sản phẩm từ 46 dự án, tương đương hơn 40%. Miền Trung và Tây Nam Bộ lần lượt đóng góp hơn 11.600 sản phẩm (9%) và gần 10.000 sản phẩm (7%) - cải thiện đáng kể so với giai đoạn 2023-2024. Đáng chú ý, hơn 60% nguồn cung mới đến từ các đại dự án quy mô lớn, phản ánh xu hướng phát triển các tổ hợp đô thị tích hợp thay vì dự án nhỏ lẻ.
Theo TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), hơn 1.000 dự án đã được tháo gỡ pháp lý trong thời gian qua, tạo nền tảng cho sự trở lại mạnh mẽ của nguồn cung. Trong hai năm 2025-2026, lượng sản phẩm mới có thể tăng gấp 2-3 lần so với giai đoạn trước. Tuy nhiên, nguồn cung lớn không đồng nghĩa thị trường sẽ hấp thụ tương ứng.
Thực tế cuối năm 2025 cho thấy dấu hiệu lệch pha cung - cầu ngày càng rõ. Tại TP.Hồ Chí Minh, trong năm qua ghi nhận khoảng 1.000 căn hộ trung cấp, 4.700 căn cao cấp và 2.000 căn hạng sang, gần như vắng bóng phân khúc phổ thông. Tại Hà Nội, cơ cấu còn chênh lệch hơn với 646 căn trung cấp so với 19.380 căn cao cấp và 12.274 căn hạng sang.
Ông David Jackson - Tổng giám đốc Avison Young Việt Nam nhận xét, phân khúc nhà ở thương mại giá khoảng 40-60 triệu đồng/m2 hiện có nhu cầu lớn nhất tại các đô thị, nhưng nguồn cung lại tập trung vào nhóm trung - cao cấp. Đây là nguyên nhân khiến tỷ lệ hấp thụ toàn thị trường cuối năm 2025 giảm khoảng 5 - 10 điểm phần trăm so với đầu năm.
Ngoài yếu tố cơ cấu sản phẩm, lãi vay duy trì ở mức cao và bối cảnh kinh tế còn biến động cũng khiến người mua thận trọng. Nhu cầu đầu cơ suy giảm rõ rệt, trong khi nhu cầu ở thực trở thành động lực chính. Người mua ngày càng dịch chuyển ra vùng ven và các đô thị vệ tinh - nơi giá dễ tiếp cận hơn và hạ tầng đang được cải thiện.
Viện trưởng Viện Nghiên cứu Bất động sản Việt Nam (VIRES) Bùi Văn Doanh nhận định, thị trường không còn tâm lý khan hiếm. Trong môi trường nguồn cung dồi dào, chỉ cần mức giá chênh 5-10% so với mặt bằng hợp lý cũng có thể làm thay đổi tốc độ giao dịch. Do đó, “cuộc chơi” hiện nay là của giá trị thực. Khi cung mở rộng, giá bán buộc phải phản ánh đúng giá trị sử dụng và sức mua, thay vì dựa vào kỳ vọng tăng giá. Thanh khoản vì vậy trở thành thước đo phản ánh trực tiếp sự phù hợp giữa sản phẩm và thị trường.
Điều tiết và định hướng
Bối cảnh nguồn cung gia tăng nhanh trong khi cầu hấp thụ còn chọn lọc đặt ra yêu cầu điều tiết thị trường ở cả cấp doanh nghiệp và quản lý vĩ mô. Ở cấp doanh nghiệp, chiến lược định giá và phân kỳ mở bán được xem là yếu tố then chốt. Thay vì tung lượng hàng lớn trong cùng thời điểm, việc chia nhỏ “giỏ hàng” theo từng giai đoạn giúp theo dõi sát tỷ lệ hấp thụ và điều chỉnh linh hoạt. Cơ chế thanh toán giãn tiến độ 24-36 tháng, hỗ trợ lãi suất hoặc ân hạn nợ gốc cũng góp phần giảm áp lực tài chính ban đầu cho người mua ở thực.
Tuy nhiên, các chuyên gia lưu ý, linh hoạt không đồng nghĩa với dàn trải ưu đãi bằng mọi giá. Chính sách bán hàng cần dựa trên tính toán dòng tiền chặt chẽ để tránh rủi ro cho cả doanh nghiệp lẫn khách hàng.
Dưới góc độ quản lý nhà nước, vấn đề cốt lõi là điều tiết cơ cấu cung. Sự lệch pha kéo dài giữa phân khúc cao cấp và phân khúc vừa túi tiền cho thấy cần có cơ chế khuyến khích phát triển nhà ở thương mại giá phù hợp. Việc tinh gọn thủ tục hành chính, rút ngắn thời gian phê duyệt dự án và minh bạch tiền sử dụng đất có thể giúp giảm chi phí đầu vào, qua đó tạo dư địa cho sản phẩm có giá hợp lý hơn.
Cùng đó, chính sách tín dụng cũng đóng vai trò quyết định. Ông David Jackson cho rằng, cần tiếp tục triển khai và mở rộng các gói vay ưu đãi cho người trẻ và người mua nhà lần đầu - nhóm có nhu cầu ở thực lớn nhất. Ngược lại, với cho vay đầu tư, dòng vốn nên được sàng lọc kỹ lưỡng, ưu tiên dự án có pháp lý hoàn chỉnh và phục vụ nhu cầu thực.
Việc phân loại rủi ro theo từng phân khúc - như nhà ở thương mại cao cấp, bất động sản công nghiệp hay nhà ở xã hội - sẽ giúp hệ thống ngân hàng áp dụng hệ số phù hợp, tránh tình trạng siết đồng loạt hoặc nới lỏng thiếu kiểm soát.
Trong bối cảnh chi phí đất đai, xây dựng và tài chính đều tăng, giá nhà khó giảm sâu trong ngắn hạn. Do đó, thay vì kỳ vọng điều chỉnh mạnh về giá, thị trường cần hướng tới cân bằng thông qua tái cấu trúc cơ cấu sản phẩm, cải thiện tính minh bạch và kiểm soát dòng vốn.
Năm 2026 vì vậy có thể trở thành bước ngoặt quan trọng. Mặc dù giỏ hàng dồi dào mở ra cơ hội phục hồi nhưng sự bền vững của thị trường sẽ phụ thuộc vào khả năng cân bằng cung - cầu và hiệu quả điều tiết chính sách. Khi thanh khoản phản ánh đúng nhu cầu ở thực, chu kỳ tăng trưởng mới mới có thể hình thành trên nền tảng ổn định hơn.