Thị trường trái phiếu doanh nghiệp đang chịu sức ép từ cả các khoản đến hạn và nghĩa vụ thanh toán chậm, trong khi chi phí huy động vốn vẫn ở mức cao. Áp lực tập trung ở nhóm bất động sản, đặt yêu cầu lớn về khả năng tạo dòng tiền và xoay vòng nguồn vốn của doanh nghiệp.
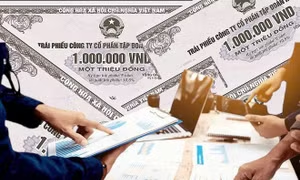
Thị trường trái phiếu doanh nghiệp chưa trở lại giai đoạn sôi động về quy mô, khi phần lớn lượng phát hành vẫn đến từ ngân hàng và áp lực đáo hạn, chậm trả còn hiện hữu.
Thị trường trái phiếu doanh nghiệp đang bước vào giai đoạn hoàn thiện khuôn khổ pháp lý theo Nghị định số 200/2026/NĐ-CP, với yêu cầu tăng cường tính minh bạch, kỷ luật thị trường, đồng thời tạo điều kiện thuận lợi cho doanh nghiệp huy động vốn và bảo đảm quyền, lợi ích hợp pháp của nhà đầu tư.
Chính phủ vừa ban hành Nghị định số 200/2026/NĐ-CP quy định về chào bán trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế, thay thế Nghị định số 153/2020/NĐ-CP, Nghị định số 65/2022/NĐ-CP và Nghị định số 08/2023/NĐ-CP.
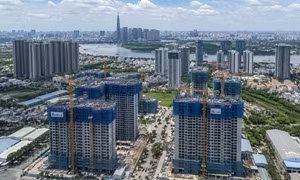
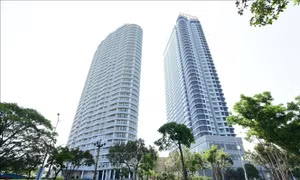
Sau nhiều năm tăng trưởng dựa vào đòn bẩy tài chính và kỳ vọng tăng giá, thị trường bất động sản (BĐS) TP Hồ Chí Minh đang bước vào giai đoạn tái cấu trúc sâu rộng. Áp lực trái phiếu đáo hạn, tín dụng bị kiểm soát chặt chẽ cùng sự thay đổi trong hành vi của người mua đang buộc doanh nghiệp địa ốc phải thích nghi với một cuộc chơi mới, nơi giá trị thực và năng lực quản trị trở thành yếu tố quyết định.
Đối với kênh đầu tư công, Việt Nam đang có dư địa để tăng thêm quy mô huy động. Hiện, tỷ lệ nợ công trên GDP của Việt Nam vào khoảng 34%, trong khi trần nợ công do Chính phủ đặt ra và được Quốc hội phê duyệt là 60% GDP. Điều này cho thấy, Việt Nam còn không gian nhất định để huy động thêm vốn cho đầu tư công.
Ngày 8/11, Bộ Tài chính cho biết, với mục tiêu phát triển thị trường chứng khoán ổn định, an toàn, lành mạnh và hiệu quả, trở thành kênh huy động vốn trung và dài hạn chủ yếu cho nền kinh tế, Bộ đang triển khai nhiều giải pháp nhằm phát triển mạnh hơn kênh huy động vốn qua phát hành cổ phiếu sơ cấp (IPO) và trái phiếu doanh nghiệp, để hai kênh này thực sự trở thành trụ cột của thị trường vốn quốc gia.
Thanh tra Chính phủ vừa công khai kết luận thanh tra việc chấp hành chính sách pháp luật về phát hành trái phiếu doanh nghiệp riêng lẻ và sử dụng nguồn tiền từ trái phiếu doanh nghiệp riêng lẻ.
Thị trường trái phiếu doanh nghiệp Việt Nam đang chứng kiến sự phục hồi mạnh mẽ với lượng phát hành gia tăng và hoạt động mua lại sôi động. Tuy nhiên, áp lực đáo hạn lớn, đặc biệt từ nhóm bất động sản, tiếp tục là nỗi lo hiện hữu, có thể ảnh hưởng đến đà phục hồi trong thời gian tới.
Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của Luật Doanh nghiệp, với việc đưa ra quy định mới về giới hạn tỷ lệ đòn bẩy tài chính đối với các công ty chưa đại chúng phát hành trái phiếu riêng lẻ.
Trong bối cảnh thị trường tài chính Việt Nam đang trên đà tái cấu trúc mạnh mẽ, việc phát triển thị trường trái phiếu doanh nghiệp một cách lành mạnh và bền vững trở thành một trong những ưu tiên hàng đầu. Thị trường trái phiếu doanh nghiệp Việt Nam sẽ chỉ có thể cất cánh nếu đồng thời giải quyết tốt các nút thắt ngắn hạn và cấu trúc dài hạn.
Tổ chức Hợp tác và Phát triển Kinh tế (OECD) cho biết tổng dư nợ trái phiếu chính phủ và trái phiếu doanh nghiệp trên toàn cầu đã vượt quá 100.000 tỷ USD vào năm ngoái, với lãi suất tăng cao đang khiến các bên vay phải đối mặt với những lựa chọn khó khăn và cần ưu tiên các khoản đầu tư mang tính hỗ trợ sản xuất.
Trong những năm qua, thị trường trái phiếu doanh nghiệp (TPDN) Việt Nam đã trải qua nhiều biến động lớn, đặc biệt là giai đoạn 2023 - 2024 với áp lực thanh khoản và tình trạng chậm trả gốc lãi gia tăng. Tuy nhiên, bước sang năm 2025, thị trường này đang có dấu hiệu phục hồi tích cực. Báo cáo từ các tổ chức xếp hạng tín nhiệm cho thấy, số lượng doanh nghiệp chậm trả giảm mạnh, trong khi niềm tin của nhà đầu tư dần được khôi phục.
Để đạt mục tiêu tăng trưởng cao trong năm nay và giai đoạn 2026-2030, việc khơi thông thị trường vốn được xem là giải pháp đặc biệt quan trọng nhằm giảm áp lực cung ứng vốn cho hệ thống ngân hàng.
Từ ngày 25/12 tới đây, doanh nghiệp phát hành trái phiếu riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế sẽ phải thực hiện theo quy định mới về chế độ công bố thông tin.
Giới phân tích dự báo áp lực đáo hạn trái phiếu trong quý IV ở mức cao nhất năm 2024; trong đó, bất động sản là ngành chịu áp lực đáo hạn trái phiếu lớn nhất (tính đến hết 4/10 chiếm tới hơn 43%). Do đó, nhiều doanh nghiệp sẽ phải tiếp tục tái phát hành để huy động vốn trong quý IV.
Những tín hiệu tích cực từ việc cải cách chính sách và sự tăng cường quản lý đã mở ra cơ hội cho sự phục hồi và phát triển bền vững trong tương lai, kỳ vọng sẽ giúp củng cố thị trường trái phiếu doanh nghiệp (TPDN).
Thị trường trái phiếu doanh nghiệp (TPDN) tại Việt Nam trong năm 2024 đang trải qua giai đoạn đầy biến động với nhiều rủi ro và thách thức mà cả nhà đầu tư lẫn tổ chức phát hành phải đối mặt. Điều này đang khiến các nhà đầu tư lo ngại về việc đảm bảo tính thanh khoản và quản lý rủi ro của thị trường này.