Tại Tọa đàm trực tuyến “Ngân hàng số và thanh toán điện tử: Gợi mở từ khủng hoảng COVID-19” do VCCI và Diễn đàn Doanh nghiệp tổ chức chiều 21/5, TS Vũ Tiến Lộc cho rằng: COVID-19 đã giáng một đòn nặng nề vào nền kinh tế, ảnh hưởng tất cả các ngành nghề. Tuy nhiên, xét ở góc độ tích cực, dịch COVID-19 lại đang thúc đẩy mạnh mẽ cuộc đua của các ngân hàng và các doanh nghiệp công nghệ tài chính trong tiến trình triển khai số hóa dịch vụ và thanh toán điện tử (TTĐT).
Theo ông Phạm Tiến Dũng - Vụ trưởng Vụ thanh toán - Ngân hàng Nhà nước (NHNN), khoảng hơn 1.000 tỷ đồng đã được các ngân hàng đưa ra để hỗ trợ doanh nghiệp trong bối cảnh dịch bệnh, trong đó đa số các giao dịch dưới 2 triệu đồng được thực hiện dưới hình thức giao dịch điện tử.
Theo thống kê của NHNN, hiện tại Việt Nam, tốc độ tăng trưởng về Mobile Banking (ngân hàng điện tử) là 200% với khoảng 30 triệu người sử dụng hệ thống thanh toán ngân hàng mỗi ngày. Mobile Banking của Việt Nam không hề thua kém của Mỹ bởi hạ tầng thanh toán của Việt Nam ngày càng được nâng cấp. Tuy nhiên, sự thay đổi quá nhanh của công nghệ cũng đang khiến các quy định, thể chế không đuổi theo kịp. "Chúng ta mất một vài năm để ra đời một Nghị định, trong khi đó công nghệ luôn phát triển, thậm chí chỉ sau 2 - 3 tháng lại có một loại hình mới," ông Phạm Tiến Dũng nói.
Chẳng hạn P2P Lending (cho vay ngang hàng) đang tồn tại nhưng chưa có bất kỳ một quy định điều chỉnh về điều này; Mobile Money cũng vậy đang trình Thủ tướng nhưng thực tế chưa có văn bản nào quy định về mô hình này. Do đó, phải thí điểm, xây dựng, đúc kết kinh nghiệm, từ thực tiễn để xây dựng pháp lý.
Là một trong những ngân hàng tập trung đầu tư công nghệ phục vụ khách hàng, ông Nguyễn Chiến Thắng, Giám đốc Ngân hàng số BIDV cho biết: Để đạt được những thành công hiện nay, BIDV đã có sự chuẩn bị từ năm 2014 bằng việc thành lập Tổ nghiên cứu khả năng ứng dụng ngân hàng trên thiết bị di động.
Trong chiến lược năm 2020, phát triển ngân hàng đến 2025 tầm nhìn 2030, BIDV xác định công nghệ và ngân hàng số là một trong 3 trụ cột trong chiến lược phát triển chính của ngân hàng. "Đợt dịch bệnh COVID-19 vừa qua, các dịch vụ trên ngân hàng số tăng trưởng lớn. Trong đó khách hàng có thể sử dụng đến 1.300 loại giao dịch thanh toán, chiếm 85% tổng giao dịch các kênh điện tử của BIDV, xử lý bình quân 15,5 triệu giao dịch/tháng với tổng giá trị 11.000 tỷ đồng. BIDV cũng đã tích hợp VinID với hạng mục “đi chợ online” để tăng tiện ích cho khách hàng…", ông Nguyễn Chiến Thắng nói.
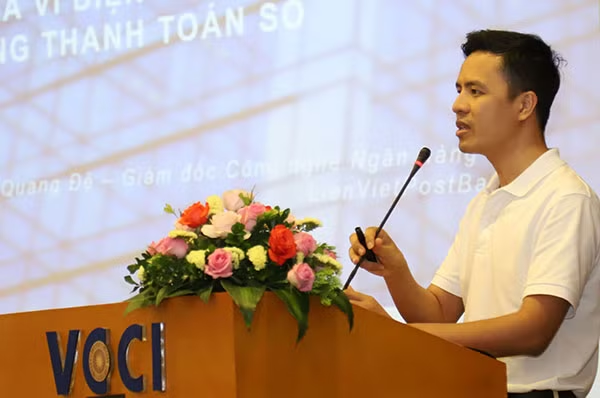
Theo ông Phạm Quang Đệ - Phó Giám đốc khối ngân hàng số Ngân hàng Bưu điện Liên Việt (LienVietPostBank), mục tiêu của LienViet Postbank là trở thành ngân hàng bán lẻ. Hiện mạng lưới của ngân hàng chỉ thua Agribank, bởi ở đâu có bưu điện ở đó có ngân hàng. Sản phẩm Ví Việt của ngân hàng đã có sự lai ghép ví điện tử và ngân hàng số với các chức năng, dịch vụ thanh toán được xây dựng khá độc đáo.
“Chúng tôi có so sánh kỹ về trước trong và sau COVID-19 và thấy rằng trong COVID-19, lượng giao dịch thanh toán điện tử phát triển cực mạnh, tăng trưởng 20% đạt 15.000 tỷ đồng về tổng giá trị giao dịch; tăng trưởng 28% về giao dịch chuyển tiền, rút tiền, trả lương; tăng trưởng 60% về dịch vụ tiết kiệm. Xu hướng hành vi xã hội chắc chắn phải số hóa, các dịch vụ ngân hàng số sẽ tăng trưởng với quy mô, giá trị giao dịch lớn", ông Phạm Quang Đệ nói.
Theo nghiên cứu của LienVietPostBank, các TMĐT không sở hữu hoặc tích hợp sâu một ví điện tử làm công cụ thanh toán, giúp đơn giản hóa trải nghiệm người dùng thì đều đã biến mất trên thị trường. Các công ty TMĐT, công ty sở hữu nền tảng mua bán trực tuyến hiện đang phát triển lớn mạnh đều có sở hữu hoặc tích hợp sâu với các ví điện tử: Grab có Moca, Shopee có AirPay (không phải VnPay), Lazada tích hợp eMoney...
“Hiện, thanh toán trực tiếp còn nhiều khó khăn. Sắp tới chúng tôi tập trung phát triển BaaS (Banking as a Service) kết hơp với công ty tài chính Fintech, sẵn sàng đưa các dịch vụ thanh toán, tài chính cho doanh nghiệp sử dụng như chính họ được sở hữu. Chúng tôi chỉ còn đợi NHNN ban hành Thông tư cho phép eKYC, Agent Banking là có thể triển khai các dịch vụ này”, đại diện LienVietPostBank chia sẻ.
Tuy nhiên theo đánh giá của các chuyên gia ngân hàng, rào cản lớn nhất hiện nay vẫn là thói quen sử dụng của người tiêu dùng nên cần có những cú hích lớn để thay đổi hành vi; chất lượng dịch vụ phải tăng cường; hướng dẫn đào tạo; cài đặt và sử dụng dịch vụ Mobile Banking thật đơn giản để hút khách hàng.
Để thúc đẩy kinh tế số, Vụ trưởng Vụ thanh toán cho rằng: Có 2 điểm cần lưu ý với các ngân hàng. Thứ nhất, phải làm thế nào để nhanh nhất đưa những người sử dụng thông thường trở thành khách hàng của ngân hàng; thứ hai, câu chuyện quan trọng hơn là khách hàng có được thoả mãn với những sản phẩm, dịch vụ mà ngân hàng cung cấp. “Nếu theo dõi, chúng ta sẽ thấy, trước dịch COVID-19, hầu như các chương trình ngân hàng số của các ngân hàng không có dịch vụ đi chợ, nhưng trong COVID-19 đã xuất hiện. Sự kết nối hệ sinh thái là câu chuyện lớn cần phải làm để khách hàng có thể sử dụng nhiều dịch vụ trên ngân hàng số”, đại diện Vụ thanh toán nói.