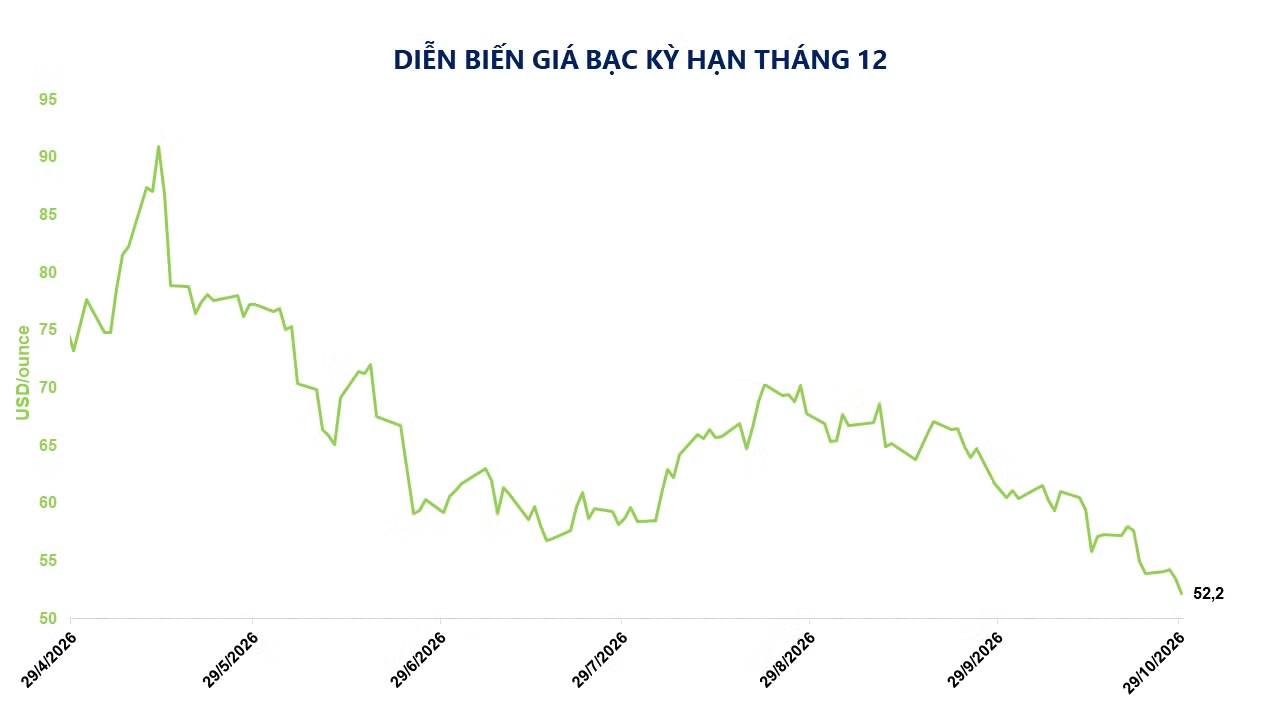
Giá bạc xuống đáy một năm trước kỳ vọng Fed tăng lãi suất
Kết thúc phiên giao dịch ngày 29/10, giá bạc giảm 2,4%, xuống còn 52,38 USD/ounce, mức thấp nhất trong vòng một năm. Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), giá bạc tiếp tục chịu sức ép từ lo ngại lạm phát tại Mỹ có thể khiến Cục Dự trữ Liên bang Mỹ (Fed) duy trì chính sách lãi suất cao, thậm chí cân nhắc tăng lãi suất trong cuộc họp tháng 12 tới. Áp lực này cũng thể hiện trên thị trường kỳ hạn khi các tổ chức tiếp tục thu hẹp vị thế mua ròng, góp phần kéo giá bạc giảm trong nhiều phiên liên tiếp.
Dữ liệu kinh tế mới nhất của Mỹ đang tiếp tục cho thấy tình trạng lạm phát dai dẳng. Cụ thể, chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tháng 9 vừa công bố hôm qua đã tăng 0,5% so với tháng trước - mức tăng mạnh nhất kể từ tháng 3. So với cùng kỳ năm ngoái, PCE tổng thể tăng 3,6%, trong khi lạm phát lõi cũng nhích lên 3,1%. Áp lực lạm phát này còn được cộng hưởng bởi việc giá dầu liên tục leo dốc và duy trì trên mốc 100 USD/thùng trong những phiên gần đây.
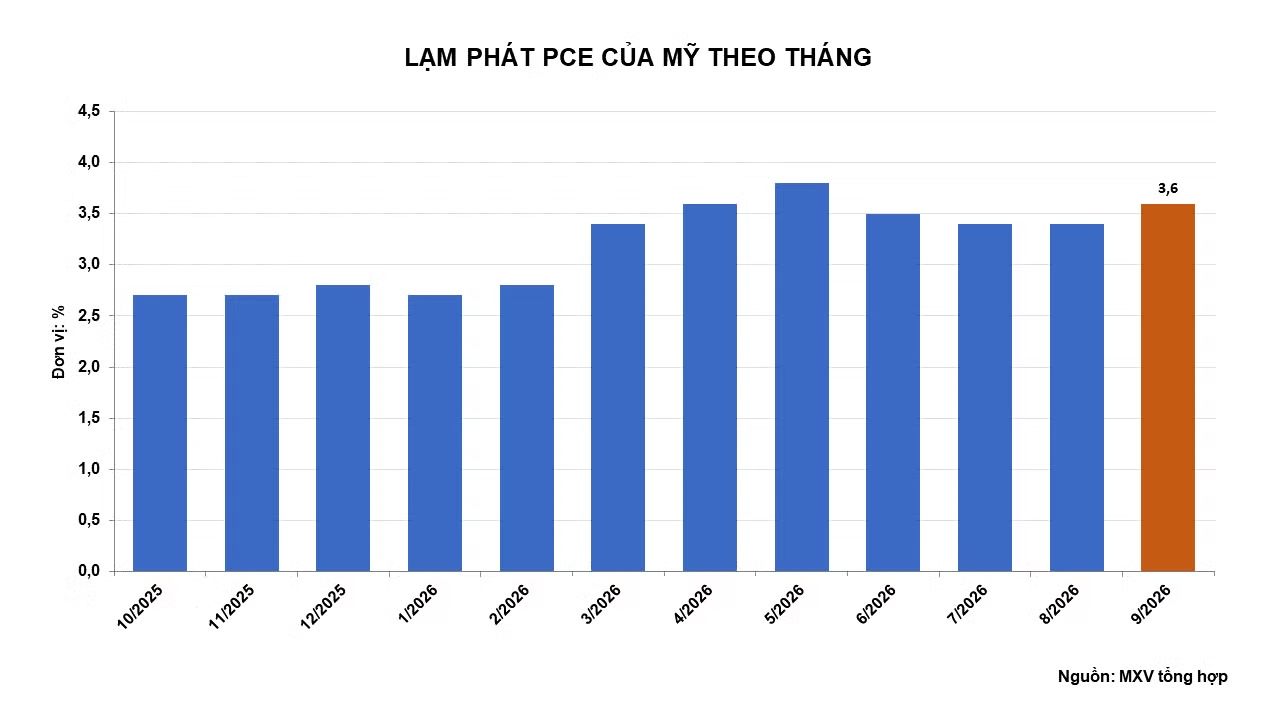
Mặc dù Cục Dự trữ Liên bang Mỹ (Fed) đã quyết định giữ nguyên lãi suất trong cuộc họp hôm qua, tuy nhiên số liệu GDP cũng được công bố hôm qua đang cho thấy nền kinh tế Mỹ chống chịu tốt, đạt mức tăng trưởng 3,4% trong quý 3, vượt kỳ vọng 3,2%. Điều này đã củng cố kỳ vọng thị trường về khả năng thắt chặt chính sách tiền tệ trong kỳ họp tới.
Theo công cụ CME FedWatch, thị trường hiện định giá có tới 75% khả năng Fed sẽ tiến hành tăng lãi suất vào tháng 12. Triển vọng duy trì môi trường lãi suất cao này đang gây áp lực nặng nề lên giá bạc - vốn là một tài sản không sinh lãi.
Trên thị trường bạc kỳ hạn, làn sóng dữ liệu định vị từ các báo cáo vị thế (COT) cho thấy nhóm quỹ đầu cơ (Managed Money) đã cắt giảm vị thế mua ròng xuống mức thấp nhất kể từ quý 1/2024, chỉ còn ở mức hơn 3.505, giảm khoảng gần 4 lần trong 4 tuần liên tục kể tức mức 13.309.
Sự suy giảm dồn dập vị thế ròng của các quỹ đầu cơ đã khiến bạc bị chiết khấu tới 25% so với đường trung bình động 200 ngày (SMA 200) - mức lệch sâu nhất kể từ đợt bán tháo thanh khoản thời điểm Covid-19 (tháng 3/2020) và xa hơn là đợt sập gãy năm 2013.
Xét về nhu cầu công nghiệp, ngành sản xuất pin năng lượng mặt trời tại Trung Quốc đang đối mặt với chu kỳ dư thừa công suất. Theo số liệu từ Cục Năng lượng Quốc gia (NEA), công suất lắp đặt mới trong 9 tháng đầu năm của Trung Quốc đạt 110,83 GW, giảm 53,9% so với cùng kỳ năm ngoái.
Sự thu hẹp của hoạt động sản xuất trong nửa đầu năm đã khiến các doanh nghiệp phải điều chỉnh giảm giờ làm, thu hẹp công suất và cắt giảm nhân sự. Trước áp lực chi phí do bạc chiếm tỷ trọng lớn trong giá thành, các nhà máy đang nỗ lực giảm lượng bột bạc (silver paste) trên mỗi tế bào quang điện và thử nghiệm thay thế bằng công nghệ mạ đồng. Dựa trên các yếu tố này, Silver Institute dự báo nhu cầu bạc cho ngành quang điện năm 2026 sẽ giảm khoảng 19%, xuống mức 151 triệu ounce.
Mặc dù nhu cầu từ ngành quang điện dự báo giảm, cán cân cung cầu bạc vật chất năm 2026 khó có thể đạt trạng thái cân bằng. Thị trường được dự báo sẽ tiếp tục thâm hụt ròng 46,3 triệu ounce, đánh dấu năm thứ sáu liên tiếp nhu cầu tiêu thụ vượt mức sản lượng khai thác, đưa tổng mức thâm hụt lũy kế trong sáu năm lên hơn 775 triệu ounce.
Đồng thời, lượng bạc đạt tiêu chuẩn sẵn sàng giao dịch trên sàn COMEX đã giảm xuống dưới 38 triệu ounce, kéo theo tỷ lệ giữa hợp đồng kỳ hạn và bạc vật chất thực tế lên mức kỷ lục hơn 400:1. Việc nguồn cung vật chất thu hẹp có thể làm gia tăng mức độ nhạy cảm của thị trường đối với những biến động phát sinh từ nhu cầu giao nhận thực tế trong thời gian tới.
Giá cao su giảm trước sức ép từ thị trường dầu và nhu cầu Trung Quốc
Sắc đỏ cũng lan rộng sang nhóm nguyên liệu công nghiệp. Kết phiên 29/10, giá cao su RSS3 kỳ hạn tháng 11 giảm 0,45%, xuống còn 2.805 USD/tấn, trong khi giá TSR20 cùng kỳ hạn giảm mạnh hơn 2,11%, về mức 2.500 USD/tấn.
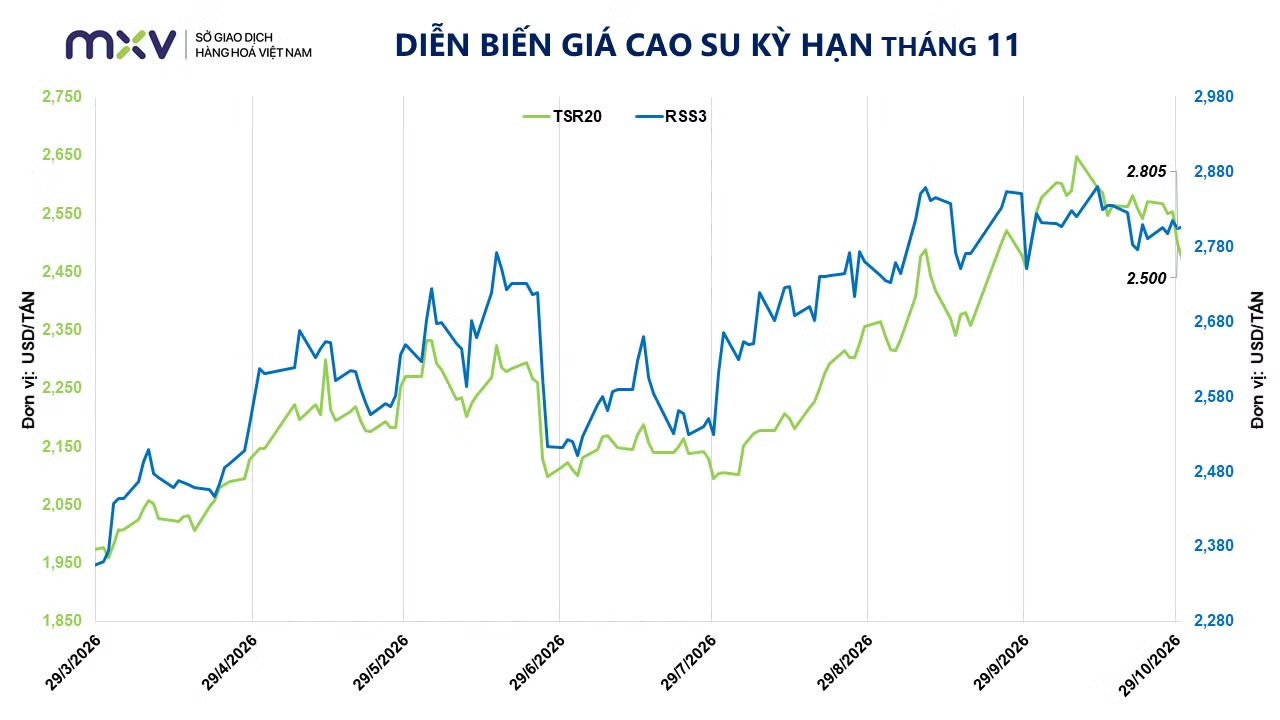
Áp lực giảm giá cao su trước hết đến từ thị trường năng lượng, giá dầu giảm trong phiên thứ Năm khi kỳ vọng về các cuộc đàm phán hòa bình làm dịu lo ngại về nguy cơ gián đoạn nguồn cung tại Trung Đông. Diễn biến này làm suy yếu lực hỗ trợ đối với cao su tự nhiên, do mặt hàng này phải cạnh tranh thị phần với cao su tổng hợp - nguyên liệu được sản xuất từ dầu thô. Khi giá dầu đi xuống, chi phí sản xuất cao su tổng hợp có xu hướng giảm, qua đó thu hẹp lợi thế cạnh tranh về giá của cao su tự nhiên.
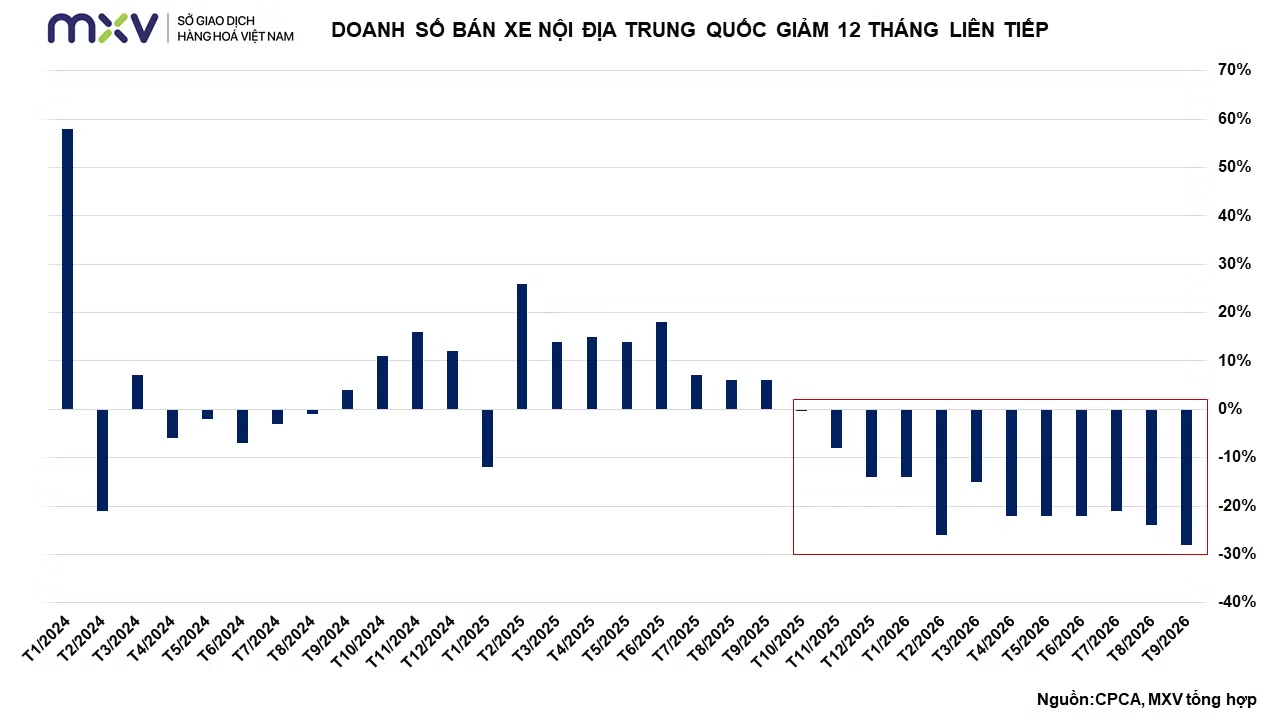
Bên cạnh đó, triển vọng tiêu thụ tại Trung Quốc - thị trường tiêu thụ cao su lớn nhất thế giới suy yếu rõ rệt. Theo Hiệp hội Xe du lịch Trung Quốc, doanh số ô tô du lịch nội địa trong tháng 9/2026 giảm 28,1% so với cùng kỳ, xuống còn khoảng 1,63 triệu chiếc, đánh dấu tháng suy giảm thứ 12 liên tiếp.
Bên cạnh đó, tỷ lệ vận hành của các nhà máy lốp bán thép và lốp toàn thép lần lượt đạt 65% và 63%. Trước triển vọng đầu ra kém tích cực và chi phí đầu vào cao, các doanh nghiệp hạ nguồn có xu hướng ưu tiên sử dụng lượng nguyên liệu sẵn có, hạn chế mua bổ sung và duy trì chiến lược nhập hàng theo từng lô nhỏ.
Về nguồn cung, Thái Lan - quốc gia sản xuất cao su tự nhiên lớn nhất thế giới đang bước vào giai đoạn nguồn cung có xu hướng gia tăng theo mùa vụ. Theo dự báo mới nhất của Hiệp hội các nước sản xuất cao su tự nhiên công bố ngày 1/10, sản lượng cao su tự nhiên của Thái Lan năm 2026 dự kiến đạt khoảng 4,8 triệu tấn tăng 1,9% so với năm trước.
Trước đó, xuất khẩu cao su tự nhiên của Thái Lan đạt 355.700 tấn trong tháng 9, tăng 2,3% so với tháng trước và 1,45% so với cùng kỳ năm ngoái. Bước sang tháng 10, nguồn cung được kỳ vọng tiếp tục cải thiện khi hoạt động khai thác bước vào giai đoạn cao điểm.
Trong điều kiện thời tiết thuận lợi, lượng mủ mới đưa ra thị trường sẽ gia tăng, trong khi mặt bằng giá nguyên liệu duy trì ở mức cao tạo động lực để nông dân đẩy mạnh cạo mủ. Nguồn nguyên liệu đầu vào dồi dào hơn, kết hợp với lợi thế chênh lệch giá trên thị trường nội địa, được kỳ vọng thúc đẩy các nhà máy gia tăng sản xuất và mở rộng xuất khẩu, qua đó củng cố triển vọng tăng trưởng xuất khẩu cao su của Thái Lan trong tháng 10.
Tuy nhiên, triển vọng nguồn cung trong trung hạn vẫn đối mặt với những rủi ro đáng kể từ thời tiết tại các quốc gia sản xuất chủ chốt. Tại Thái Lan, Cục Khí tượng nước này cảnh báo mưa lớn đến rất lớn tại một số tỉnh phía Nam trong những ngày cuối tháng 10. Đây là khu vực sản xuất cao su trọng điểm, do đó mưa kéo dài có thể gây gián đoạn hoạt động khai thác và thu gom mủ.
Trong khi đó, Indonesia - quốc gia sản xuất cao su lớn thứ hai thế giới, dự kiến ghi nhận sản lượng giảm 8% trong năm 2026, xuống 1,88 triệu tấn. Nguyên nhân chủ yếu đến từ ảnh hưởng của El Niño cường độ rất mạnh, làm gia tăng tình trạng khô hạn tại nhiều khu vực trồng cao su, qua đó ảnh hưởng đến sinh trưởng của cây và năng suất khai thác mủ. Ngoài ra, bất ổn địa chính trị kéo dài cũng có thể củng cố nhu cầu cao su trong trung hạn khi các quốc gia gia tăng chi tiêu quốc phòng, kéo theo nhu cầu sản xuất phương tiện quân sự, xe tải hạng nặng, lốp xe và các linh kiện cao su kỹ thuật.
Như vậy, mặc dù nguồn cung theo mùa vụ tại Thái Lan có thể gia tăng trong ngắn hạn, những rủi ro thời tiết tại Đông Nam Á cùng triển vọng nhu cầu quốc phòng vẫn là các yếu tố hỗ trợ giá cao su trong trung hạn, qua đó hạn chế dư địa giảm sâu của giá cao su.