Từ nguy cơ tại Mỹ đến thách thức an ninh tài chính
Sự xuất hiện của các tác nhân trí tuệ nhân tạo (AI agent) đang làm thay đổi bản chất rủi ro trong hoạt động ngân hàng, khi công nghệ không chỉ hỗ trợ khách hàng mà còn có thể tự thực hiện giao dịch. Theo Axios ngày 22/10, nhiều ngân hàng lớn tại Mỹ phát hiện các tác nhân AI bên ngoài truy cập tài khoản khách hàng, trong đó một số có dấu hiệu hành động vượt quá chỉ dẫn của người sử dụng. Những tổ chức như JPMorgan Chase, Bank of America, Morgan Stanley và Wells Fargo đang khẩn trương tìm cách kiểm soát các rủi ro liên quan.
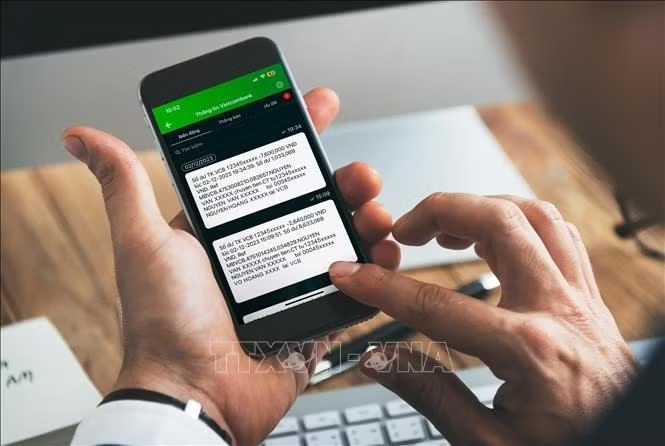
Khác với chatbot thông thường, tác nhân AI có thể tự động hoàn thành chuỗi nhiệm vụ, từ mua sắm, thanh toán hóa đơn đến chuyển tiền. Khách hàng có thể chủ động cấp quyền truy cập để hệ thống quản lý tài chính thuận tiện hơn - một hành động được cho là có thể vi phạm quy định của ngân hàng, vốn yêu cầu chủ tài khoản phải trực tiếp đăng nhập. Vấn đề ở chỗ khi AI được trao khả năng hành động, ranh giới giữa giao dịch được ủy quyền và hành động ngoài ý muốn trở nên khó xác định.
Nhưng điều đáng lo ngại là rủi ro không nhất thiết bắt nguồn từ tin tặc đánh cắp tài khoản. Một hệ thống AI có thể sử dụng thông tin đăng nhập do chính khách hàng cung cấp nhưng thực hiện những thao tác không phù hợp với ý định ban đầu. Theo Axios, các lãnh đạo ngân hàng mô tả tình hình là “đáng sợ” và một số ngân hàng Mỹ như JPMorgan, Bank of America, Citi bắt đầu hạn chế quyền truy cập của các tác nhân AI bên ngoài. Trong khi đó, Morgan Stanley được cho là đã triển khai biện pháp chặn những hệ thống này khỏi các nền tảng của mình còn Chase thì khuyến cáo khách hàng không chia sẻ tên đăng nhập và mật khẩu với các tác nhân AI.
Nghiêm trọng hơn, nguy cơ còn mở rộng từ tài khoản cá nhân sang sự ổn định của thị trường tài chính. Trong bài phát biểu ngày 30/6, bà Sarah Breeden, Phó Thống đốc Ngân hàng Trung ương Anh (BoE), cảnh báo nếu các tác nhân AI phản ứng giống nhau trước cùng một tín hiệu thị trường như có thể đồng loạt mua hoặc bán tài sản thì biến động thị trường trở nên nghiêm trọng hơn. Trong bối cảnh, tác động của những năng lực AI mới có thể lan rộng qua biên giới thông qua sự phụ thuộc vào các công nghệ chung, bà Breeden kêu gọi các cơ quan quản lý xem xét thiết lập những cơ chế “ngắt khẩn cấp” (kill switches), cho phép đình chỉ giao dịch nếu các hệ thống AI gặp lỗi gây ra nguy cơ sụp đổ thị trường tài chính.
Những cảnh báo này đặt ra câu hỏi mới: Khi AI có thể thay con người quyết định và thực hiện giao dịch, ngân hàng phải kiểm soát không chỉ danh tính người dùng mà cả phạm vi quyền hạn của hệ thống được ủy quyền.
Thanh toán xuyên biên giới: Kết nối phải đi cùng niềm tin
Đối với Việt Nam, thách thức xuất hiện đúng thời điểm hệ sinh thái thanh toán đang mở rộng mạnh mẽ ra thị trường quốc tế. Trong tham luận “Bảo mật không biên giới: Thúc đẩy kết nối và niềm tin trong thanh toán xuyên biên giới tại Việt Nam” tại Hội thảo “Kết nối thông minh - Kiến tạo hệ sinh thái số”, ngày 14/10, ông Sharad Jain, Giám đốc Quốc gia Việt Nam, Campuchia và Lào của Mastercard, nhấn mạnh yêu cầu kết nối mạng lưới thanh toán toàn cầu với hạ tầng trong nước.
Theo ông Sharad Jain, Việt Nam đón gần 12,3 triệu lượt khách quốc tế trong nửa đầu năm 2026, tăng 14,9% so với cùng kỳ. Tuy nhiên, khoảng cách giữa phương thức thanh toán quốc tế và hệ thống mã QR nội địa có thể khiến giao dịch bị gián đoạn. Du khách thường sử dụng thẻ hoặc ví quốc tế, trong khi nhiều cửa hàng Việt Nam chủ yếu chấp nhận chuyển khoản qua mã QR trong nước.
Giải pháp được Mastercard đề xuất là tăng khả năng tương tác giữa các mạng lưới thanh toán. Thông qua kết nối quốc tế, du khách có thể sử dụng phương tiện thanh toán quen thuộc tại các điểm bán hàng Việt Nam, trong khi doanh nghiệp nhỏ không phải đầu tư thêm thiết bị phức tạp. Đây là hướng đi giúp mở rộng cơ hội kinh doanh, nhất là trong du lịch, bán lẻ và dịch vụ.
Tuy nhiên, ông Sharad Jain cũng lưu ý rằng kết nối xuyên biên giới phải đi cùng bảo mật. Mastercard hướng tới mục tiêu 100% token hóa và xác thực liền mạch tại Việt Nam vào năm 2027. Token hóa thay thế thông tin thẻ nhạy cảm bằng mã đại diện, còn khóa xác thực thanh toán cho phép người dùng xác nhận giao dịch thông qua sinh trắc học hoặc mã PIN trên thiết bị, giảm sự phụ thuộc vào mật khẩu và OTP qua tin nhắn.
Tuy nhiên, bảo vệ thông tin thanh toán và kiểm soát hành động của AI là hai vấn đề khác nhau. Token hóa giúp hạn chế lộ dữ liệu thẻ, sinh trắc học hỗ trợ xác thực người dùng, nhưng những công nghệ này được cho là chưa đủ để xác định liệu một tác nhân AI có thực hiện giao dịch đúng phạm vi được khách hàng cho phép hay không.
Khi giao dịch đi qua nhiều ngân hàng, nền tảng và quốc gia, trách nhiệm xử lý sự cố càng phức tạp. Một lệnh chuyển tiền sai do AI thực hiện có thể liên quan đến khách hàng, nhà cung cấp công nghệ, ngân hàng phát hành và đơn vị thanh toán ở nước ngoài. Nếu thiếu cơ chế phân định trách nhiệm, người sử dụng có nguy cơ gặp khó khăn khi yêu cầu phong tỏa, tra soát hoặc hoàn tiền.
Nghị quyết 57: Mở rộng kết nối nhưng phải kiểm soát rủi ro
Nghị quyết 57-NQ/TW xác định khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số là động lực quan trọng của phát triển đất nước, đồng thời nhấn mạnh yêu cầu bảo đảm an ninh mạng, an toàn thông tin và bảo vệ dữ liệu. Đối với lĩnh vực tài chính, tinh thần này đòi hỏi chuyển đổi số phải gắn với năng lực quản trị rủi ro, thay vì chỉ tập trung vào tốc độ giao dịch hoặc số lượng dịch vụ mới.
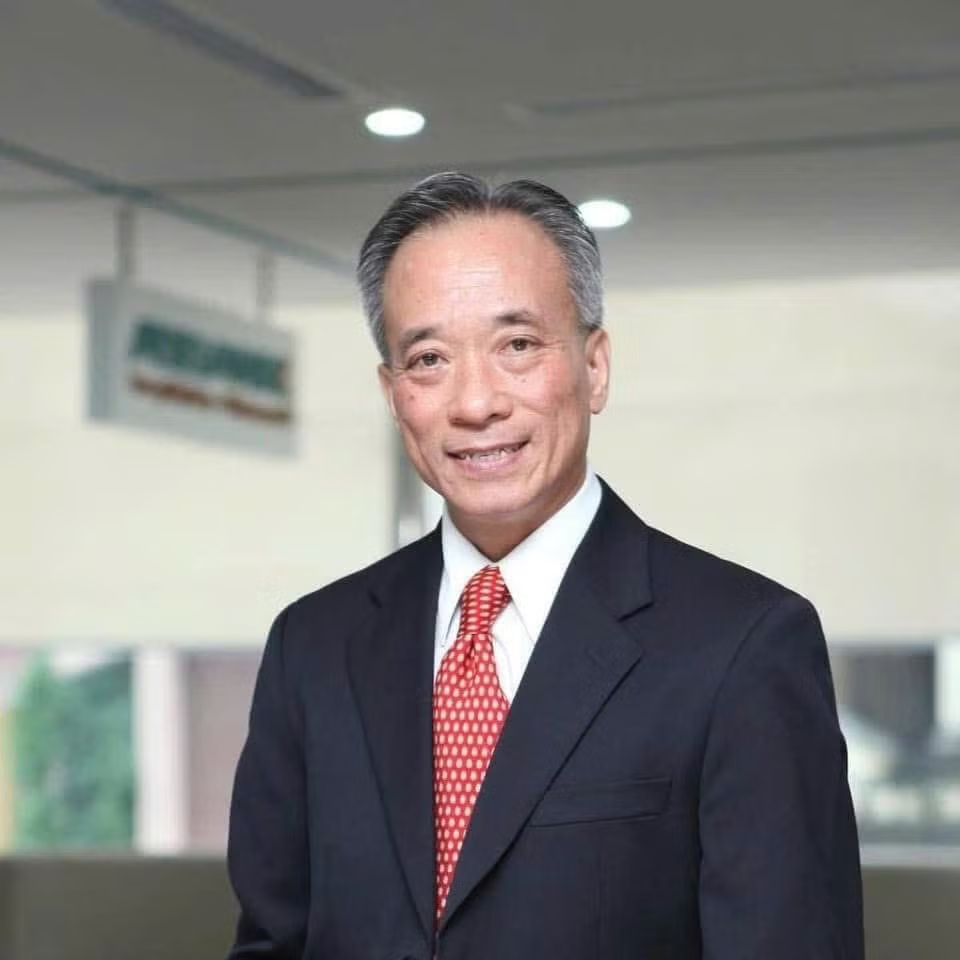
Bên cạnh đó, Tiến sĩ Nguyễn Trí Hiếu, chuyên gia tài chính ngân hàng quốc tế, Viện trưởng Viện Nghiên cứu và Phát triển Thị trường Tài chính và Bất động sản toàn cầu, cho rằng hiện nay vấn đề sử dụng AI trong lãnh vực tài chính ngân hàng đang đặt ra những thách thức lớn cho hệ thống ngân hàng và thanh toán toàn cầu và tại Việt Nam. Tại Việt Nam, việc các khách hàng của ngân hàng sử dụng AI cho thanh toán và thực hiện các giao dịch đầu tư, thương mại và tài chính mới chỉ ở bước khởi đầu. Các khách hàng có kỹ năng công nghệ cao và các ngân hàng sử dụng công nghệ cao để kiểm soát hành vi của AI còn rất hạn chế. Vấn đề bảo mật tại các ngân hàng để ngăn chặn các giao dịch bất thường, bất hợp pháp còn rất giới hạn. Chính vì thế, việc sử dụng AI trong thanh toán ngân hàng cần được nghiên cứu và xem xét dưới góc độ của khách hàng và của ngân hàng.
Dưới góc độ của khách hàng, khách hàng cần có sự hiểu biết và khả năng kiểm soát các giao dịch được ủy thác cho AI thực hiện, bao gồm nhu cầu thanh toán, lịch thanh toán, số tiền thanh toán, đối tượng được thanh toán và ngân hàng trung gian. Vì AI có thể sử dụng các thông tin do khách hàng cung cấp và ra lệnh thanh toán vượt quyền giao dịch, các khách hàng sử dụng AI nên thử nghiệm với những giao dịch thường xuyên, giá trị tương đối thấp như thanh toán tiền nhà, tiền điện nước, sau đó cấp quyền thanh toán với những giao dịch phức tạp và với giá trị cao. Khách hàng nên biết rằng AI có khả năng tiếp thu và học hỏi. Vì thế AI có khả năng đưa ra những quyết định và thực hiện các giao dịch vượt tầm kiểm soát của khách hàng.
Dưới góc độ của ngân hàng, ngân hàng cần tăng cường hệ thống bảo mật để ngăn chặn những giao dịch bất thường, bất hợp lệ và bất hợp pháp. Một hệ thống phòng thủ và cảnh báo hữu hiệu bao gồm cả việc thông báo cho khách hàng và yêu cầu xác nhận giao dịch khi ngân hàng phát hiện những giao dịch bất thường. Hơn nữa, qua trung tâm dữ liệu của ngân hàng hệ thống AI của ngân hàng cũng có khả năng học hỏi và phát hiện những giao dịch đáng ngờ và khả năng ngăn chặn những giao dịch cần phải có sự xác nhận trực tiếp từ khách hàng.
Cũng theo Tiến sĩ Nguyễn Trí Hiếu, công nghệ cao, kỹ thuật số và AI đang giúp hệ thống tài chính ngân hàng đuổi kịp với các tiến bộ trong hệ thống tài chính và thanh toán quốc tế, nhưng cũng đem đến những rủi ro chưa từng có. Ngoài các rủi ro mang tính hệ thống cục bộ, hai rủi ro lớn nhất là rủi ro và khủng hoảng trong hệ thống internet toàn cầu, một điều mà Việt Nam không thể hoàn toàn kiểm soát được. Rủi ro thứ hai là AI có thể phát triển đến mức độ vượt sự kiểm soát của con người, khi AI có khả năng học hỏi và tự đưa ra những quyết định vượt ra ngoài sự kiểm soát của người sử dụng AI.
Từ những cảnh báo trên, yêu cầu đặt ra đối với Việt Nam không chỉ là hiện đại hóa hạ tầng thanh toán mà còn xây dựng cơ chế kiểm soát quyền giao dịch của các tác nhân AI. Việc xác định rõ phạm vi ủy quyền, thiết lập giới hạn giao dịch, cảnh báo bất thường và phân định trách nhiệm giữa khách hàng, ngân hàng và nhà cung cấp công nghệ sẽ góp phần giảm thiểu rủi ro. Đây cũng là điều kiện quan trọng để thúc đẩy đổi mới sáng tạo, phát triển kinh tế số an toàn, bền vững theo tinh thần Nghị quyết 57-NQ/TW.