Hướng dẫn thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh

Bộ Tài chính vừa ban hành Thông tư số 40/2021/TT-BTC hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
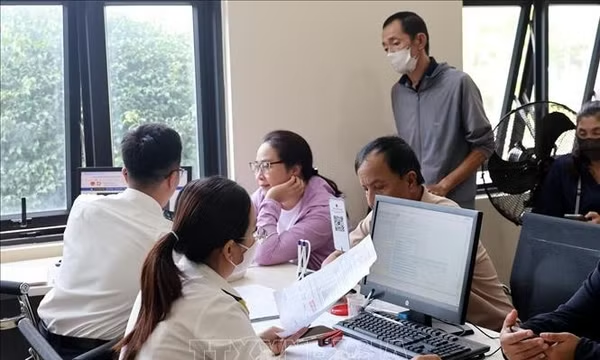
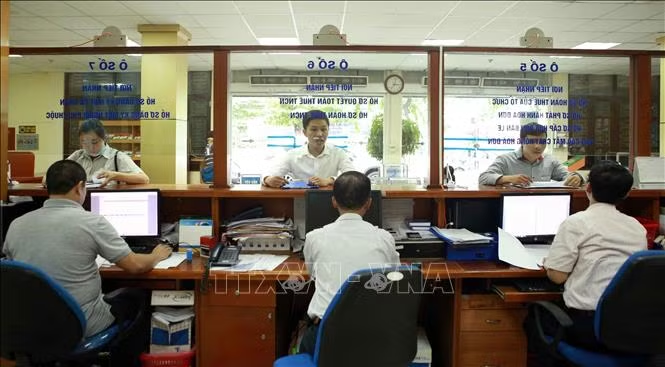
Chú thích ảnh
Hoạt động tại Cục Thuế Hà Nội. Ảnh minh họa: TTXVN phát

Thông tư nêu rõ nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo các quy định của pháp luật hiện hành về thuế giá trị gia tăng, thuế thu nhập cá nhân và các văn bản pháp luật khác có liên quan.

Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất kinh doanh trong năm Dương lịch từ 100 triệu đồng trở xuống thuộc trường hợp không phải nộp thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân theo quy định về thuế giá trị gia tăng, thuế thu nhập cá nhân.

Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.

Hộ kinh doanh, cá nhân kinh doanh theo hình thức nhóm cá nhân, hộ gia đình thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân không phải nộp thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân được xác định cho 1 người đại diện duy nhất của nhóm cá nhân, hộ gia đình trong năm tính thuế.

Thông tư quy định rõ, tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế giá trị gia tăng và tỷ lệ thuế thu nhập cá nhân áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn.

Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề.

Nếu hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì, thông tư nêu rõ cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.

Thông tư 40/2021/TT-BTC được ban hành sẽ giúp cho cơ quan thuế quản lý thuế tốt hơn đối với hộ kinh doanh, cá nhân kinh doanh. Đồng thời, hộ kinh doanh, cá nhân kinh doanh dễ dàng thực hiện nghĩa vụ thuế đối với Nhà nước.

Kể từ 1/8/2021 việc khai và nộp thuế với hộ, cá nhân kinh doanh sẽ theo quy định mới.
Thùy Dương (TTXVN)

Dành cho bạn

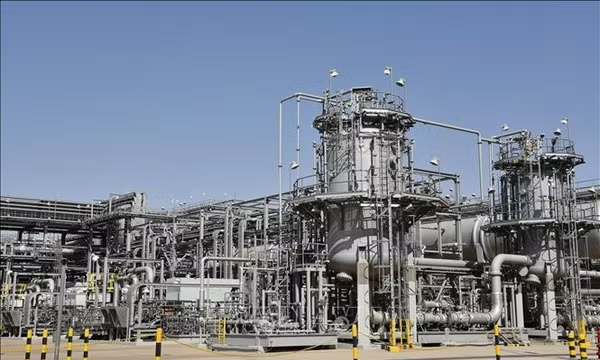
Giá dầu tăng sau vụ tấn công nhắm vào các cơ sở của Saudi Aramco

Giá dầu tăng sau vụ tấn công nhắm vào các cơ sở của Saudi Aramco

Trong phiên giao dịch sáng 5/10, giá dầu tại thị trường châu Á đi lên, sau khi lực lượng Houthi tại Yemen cho biết đã phóng tên lửa đạn đạo và thiết bị bay không người lái nhằm vào các cơ sở của Saudi Aramco tại Riyadh và khu vực Khurais, làm dấy lên lo ngại về sản lượng của nhà xuất khẩu hàng đầu trong khu vực này.

Tạo lực cho tăng trưởng 2 con số - Bài 1: Chính sách thuế và 3 trụ cột hỗ trợ doanh nghiệp

Tạo lực cho tăng trưởng 2 con số - Bài 1: Chính sách thuế và 3 trụ cột hỗ trợ doanh nghiệp

Mục tiêu tăng trưởng kinh tế 2 con số đặt ra yêu cầu duy trì động lực sản xuất, kinh doanh, mở rộng đầu tư và nâng sức cạnh tranh của doanh nghiệp. Trong bối cảnh chi phí đầu vào, sức mua và áp lực cạnh tranh còn lớn, chính sách thuế năm 2026 được triển khai theo ba hướng: giảm nghĩa vụ thuế, hỗ trợ dòng tiền và giảm chi phí tuân thủ.

OPEC+ giữ nguyên mục tiêu sản lượng trong tháng 11

OPEC+ giữ nguyên mục tiêu sản lượng trong tháng 11

Trong tuyên bố phát đi sau cuộc họp ngày 4/10, Tổ chức các Nước Xuất khẩu Dầu mỏ (OPEC) và các đối tác, hay còn gọi là OPEC+, đã chính thức thông qua quyết định giữ nguyên mục tiêu khai thác dầu mỏ cho tháng 11.

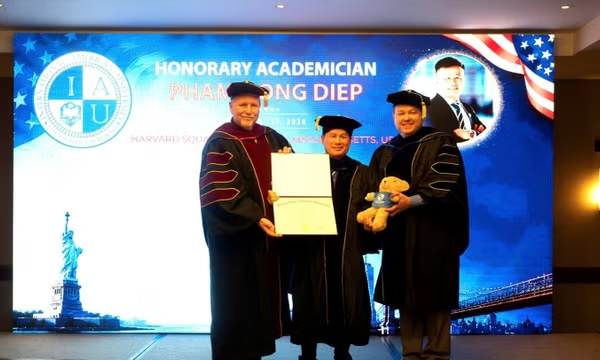
Gắn quản trị doanh nghiệp với nghiên cứu khoa học, bảo vệ môi trường

Gắn quản trị doanh nghiệp với nghiên cứu khoa học, bảo vệ môi trường

Ngày 1/10/2026, tại Harvard Square, Cambridge, Massachusetts (Hoa Kỳ), ông Phạm Hồng Điệp, Chủ tịch HĐQT Công ty CP SHINEC, được International American University (Trường Đại học Quốc tế Hoa Kỳ thuộc Top 100 trong hơn 4.000 đại học tại Mỹ) trao tặng danh hiệu Viện sĩ Danh dự (Honorary Academician), ghi nhận hành trình hơn 20 năm gắn quản trị doanh nghiệp với nghiên cứu khoa học, bảo vệ môi trường, sáng tạo văn hóa và trách nhiệm cộng đồng.