Chủ tịch Quốc hội Trần Thanh Mẫn đã ký chứng thực Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
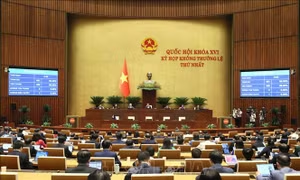
Chiều 24/8, với 480/481 đại biểu Quốc hội tham gia biểu quyết tán thành, Quốc hội đã thông qua Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
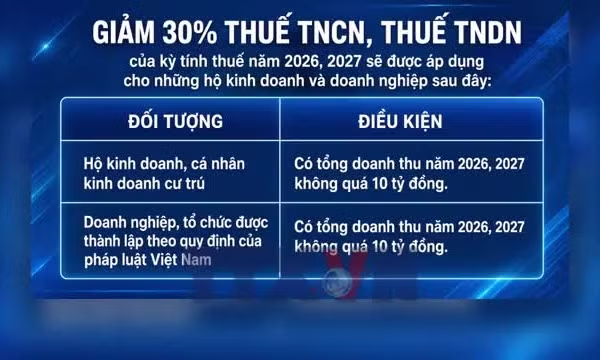
Giảm 30% số thuế phải nộp trong hai năm 2026 và 2027 đối với cá nhân kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng mỗi năm. Đây là đề xuất đang được Chính phủ trình Quốc hội, với kỳ vọng tạo thêm nguồn lực để khu vực kinh doanh nhỏ và vừa tái đầu tư, mở rộng sản xuất.
Tiếp tục chương trình Kỳ họp không thường lệ thứ Nhất, sáng 21/8, Quốc hội nghe Tờ trình và Báo cáo thẩm tra về các nội dung: dự án Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp; cơ chế, chính sách đối với dự án xây dựng khu đô thị lấn biển để tích hợp vào dự án Luật Phát triển đô thị.
Tiếp tục chương trình Phiên họp thứ 5, chiều 20/8, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Thuế TP Hồ Chí Minh đang đẩy mạnh đôn đốc, hỗ trợ người nộp thuế có nhiều nguồn thu nhập thực hiện kê khai, quyết toán thuế thu nhập cá nhân qua ứng dụng eTax Mobile, trọng tâm là các cá nhân hoạt động trong lĩnh vực y tế, giáo dục, văn hóa, pháp lý và môi giới.
Từ năm nay, người có thu nhập từ tiền lương, tiền công được giảm trừ thêm tối đa 47 triệu đồng mỗi năm đối với các khoản chi cho y tế và giáo dục - đào tạo trước khi tính thuế thu nhập cá nhân.
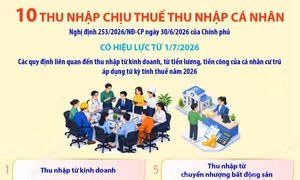
Theo Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, có hiệu lực từ 1/7/2026, có 10 khoản thu nhập chịu thuế thu nhập cá nhân, gồm: Thu nhập từ kinh doanh; Thu nhập từ tiền lương, tiền công; Thu nhập từ đầu tư vốn; Thu nhập từ chuyển nhượng vốn; Thu nhập từ chuyển nhượng bất động sản; Thu nhập từ trúng thưởng; Thu nhập từ tiền bản quyền; Thu nhập từ nhượng quyền thương mại; Thu nhập từ nhận thừa kế, quà tặng; thu nhập khác (Thu nhập từ chuyển nhượng tên miền quốc gia Việt Nam “.vn",Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon, Thu nhập từ chuyển nhượng biển số xe trúng đấu giá, Thu nhập từ chuyển nhượng tài sản số ).
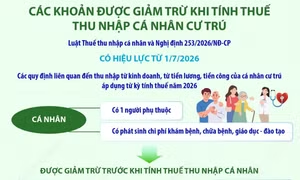
Theo Luật Thuế thu nhập cá nhân và Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, có hiệu lực từ 1/7/2026, các khoản được giảm trừ khi tính thuế thu nhập cá nhân cư trú, gồm: Mức giảm trừ đối với người nộp thuế; Các khoản giảm trừ khác nếu có: mức giảm trừ đối với mỗi người phụ thuộc; Tổng các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả; Các khoản chi cho giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước; các khoản bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp; các khoản đóng góp từ thiện, nhân đạo.
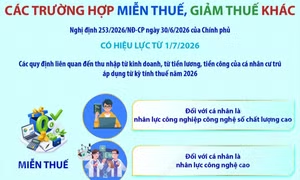
Theo Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, có hiệu lực từ 1/7/2026, các trường hợp miễn thuế, giảm thuế khác gồm: Giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo; Giảm thuế đối với lợi tức của nhà đầu tư được chia từ quỹ đầu tư chứng khoán, quỹ đầu tư bất động sản; Miễn thuế đối với cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao; Miễn thuế đối với cá nhân là nhân lực công nghệ cao và miễn thuế đối với chuyển nhượng chứng chỉ quỹ mở.
Chính phủ ban hành Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân. Trong đó, đáng chú ý là quy định về việc miễn thuế thu nhập cá nhân khi chuyển nhượng bất động sản.
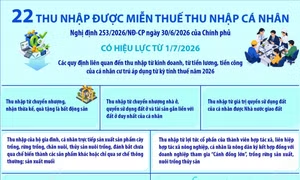
Từ ngày 1/7, Luật Thuế thu nhập cá nhân năm 2025 chính thức có hiệu lực với nhiều điểm mới, trong đó tiếp tục quy định 21 khoản thu nhập thuộc diện được miễn thuế. Chính sách này nhằm bảo đảm an sinh xã hội, hỗ trợ người dân, đồng thời khuyến khích phát triển sản xuất, đầu tư, đổi mới sáng tạo và bảo vệ môi trường.
Ngày 30/6, đại diện Bộ Tài chính khẳng định, chưa áp thuế thu nhập cá nhân (TNCN) với chuyển nhượng vàng miếng từ ngày 1/7, chờ quy định cụ thể tại văn bản riêng của Chính phủ.
Từ ngày 1/7/2026, hàng loạt chính sách mới liên quan đến thuế, tiền lương, bảo hiểm xã hội, ngân hàng, đầu tư và chuyển đổi số chính thức có hiệu lực, tạo thêm động lực cho tăng trưởng kinh tế, cải thiện môi trường đầu tư, kinh doanh và thúc đẩy quá trình chuyển đổi số.
Ngày 27/6, Cục Thuế đã có công điện gửi Thuế các tỉnh, thành phố, Chi cục Thuế Thương mại điện tử, Chi cục Thuế Doanh nghiệp lớn về triển khai Nghị định số 245/2026/NĐ-CP ngày 27 tháng 06 năm 2026 của Chính phủ gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026.
Từ ngày 1/7/2026, Luật Thuế thu nhập cá nhân chính thức có hiệu lực với nhiều thay đổi quan trọng, trong đó đáng chú ý là người lao động có thu nhập từ tiền lương, tiền công dưới 15,5 triệu đồng/tháng (đối với người không có người phụ thuộc) sẽ không phải nộp thuế thu nhập cá nhân.
Cục Thuế vừa ban hành Công văn số 4021/CT-NVT gửi các Thuế địa phương nhằm triển khai Nghị quyết số 66.16/2026/NQ-CP của Chính phủ về cắt giảm, đơn giản hóa thủ tục hành chính.
Ngày 12/6, Cục Thuế cho biết, theo quy định tại Nghị định số 141/2026/NĐ-CP của Chính phủ, cá nhân có hoạt động cho thuê bất động sản với tổng doanh thu từ 1 tỷ đồng/năm trở xuống không thuộc đối tượng chịu thuế giá trị gia tăng (GTGT) và không phải nộp thuế thu nhập cá nhân (TNCN) đối với hoạt động này.