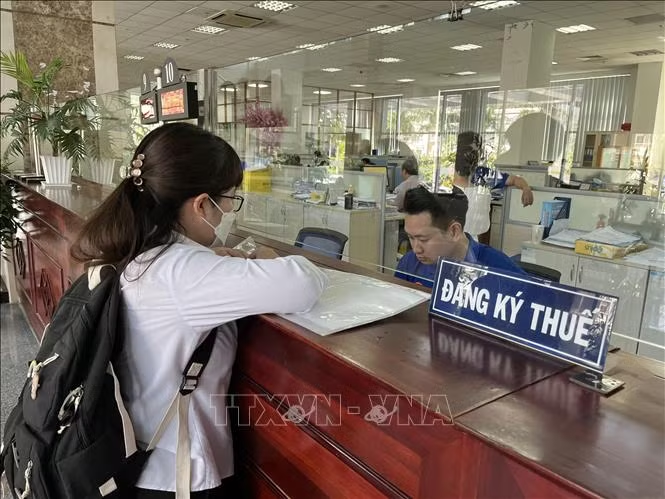
Theo Cục Thuế, qua phản ánh của một số địa phương trong quá trình triển khai Chiến dịch Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh, vẫn phát sinh những cách hiểu và thực hiện chưa thống nhất.
Đối với người nộp thuế đang ở trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký), khi nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế theo mẫu 24-ĐK-TCT, cơ quan thuế thực hiện chuyển trạng thái mã số thuế của người nộp thuế và các đơn vị phụ thuộc sang trạng thái 06, lý do 03: “Người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực mã số thuế” trên hệ thống ứng dụng đăng ký thuế.
Việc xử lý được thực hiện trong thời hạn 1 ngày làm việc kể từ ngày cơ quan thuế trực tiếp tiếp nhận đầy đủ hồ sơ đề nghị chấm dứt hiệu lực mã số thuế.
Đáng chú ý, đối với trường hợp này, cơ quan thuế không ban hành Thông báo mẫu số 17/TB-ĐKT về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế.
Về xử lý số tiền thuế nộp thừa khi người nộp thuế chấm dứt hiệu lực mã số thuế, Cục Thuế dẫn cho biết, khi người nộp thuế thực hiện chấm dứt hiệu lực mã số thuế, cơ quan thuế có trách nhiệm hướng dẫn người nộp thuế hoàn thành nghĩa vụ thuế, thực hiện bù trừ nghĩa vụ thuế hoặc giải quyết thủ tục hoàn trả số tiền thuế nộp thừa theo đúng quy định của pháp luật về quản lý thuế.
Việc xử lý không hoàn trả tiền nộp thừa và xử lý hoàn tiền nộp thừa được thực hiện theo quy định.
Cục Thuế cho biết, qua phản ánh thực tế, có tình trạng công chức thuế yêu cầu người nộp thuế lập văn bản từ chối nhận số tiền thuế nộp thừa để hoàn tất hồ sơ chấm dứt hiệu lực mã số thuế. Cách làm này gây bức xúc cho người nộp thuế và dư luận.
Cục Thuế yêu cầu Thuế các tỉnh, thành phố chỉ đạo các phòng, thuế cơ sở trên địa bàn và công chức thuế phụ trách hướng dẫn người nộp thuế lập hồ sơ nhận lại tiền hoàn thuế hoặc bù trừ nghĩa vụ thuế theo đúng trình tự, thủ tục quy định pháp luật. Nghiêm cấm việc gợi ý, gây sức ép, yêu cầu người nộp thuế từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ.