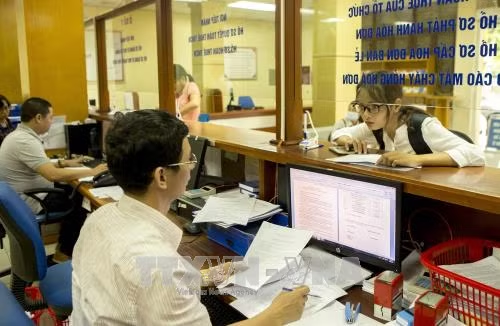
 Người dân nộp thuế tại Cục Thuế Hà Nội. Ảnh: Hoàng Hùng/TTXVN |
PGS.TS Lê Xuân Trường phân tích, nhiều doanh nghiệp bị phá sản, thu hồi giấy chứng nhận kinh doanh nên dù không xóa nợ thì khả năng thu được cũng gần như bằng không. Ngoài ra, việc xóa tiền chậm nộp thuế cho những doanh nghiệp bị khó khăn bất khả kháng giúp doanh nghiệp phục hồi và phát triển sản xuất, kinh doanh. Từ đó, doanh nghiệp có khả năng trả tiền nợ thuế (trường hợp này chỉ xóa tiền chậm nộp chứ không xóa nợ thuế), đồng thời, tạo tiền đề tăng thu ngân sách nhà nước trong tương lai.
Trước đó, Bộ Tài chính có văn bản lấy ý kiến vào dự thảo Nghị quyết của Quốc hội về xử lý nợ, khoanh nợ tiền thuế, tiền chậm nộp, tiền phạt không có khả năng thu hồi.
Theo Bộ Tài chính, do những khó khăn khác nhau, số tiền nợ, tiền chậm nộp, tiền phạt tồn đọng của nhiều năm đến nay còn lớn. Tính đến ngày 31/12/2017, tổng số nợ thuế, tiền chậm nộp, tiền phạt không có khả năng thu hồi do cả ngành thuế và hải quan quản lý là trên 35,3 nghìn tỷ đồng. Số tiền này chiếm khoảng 2,75% tổng thu thuế, phí, lệ phí năm 2017 và chiếm gần một nửa số nợ thuế.
Qua tổng kết tình hình thực hiện quản lý nợ thuế và tham khảo kinh nghiệm quốc tế, Bộ Tài chính đề nghị xử lý xóa nợ, khoanh các khoản nợ không còn đối tượng thu, không có khả năng thu hồi.
Bộ Tài chính cũng đề nghị xóa nợ tiền chậm nộp thuế đối với người nộp thuế cung ứng hàng hóa, dịch vụ được thanh toán bằng vốn ngân sách hoặc có nguồn chi từ ngân sách nhà nước nhưng chưa được thanh toán nên không nộp kịp thời các khoản thuế dẫn đến phát sinh tiền chậm nộp, tiền phạt nộp chậm. Số tiền chậm nộp đề nghị xóa ước tính đến 31/12/2017 là hơn 542 tỷ đồng.
Đề nghị xóa nợ tiền phạt chậm nộp thuế của các khoản nợ thuế phát sinh trước năm 2018 của người nộp thuế gặp thiên hai, hỏa hoạn, tai nạn bất ngờ hoặc trường hợp khó khăn bất khả kháng. Mức xóa tiền chậm nộp thuế không vượt quá giá trị thiệt hại. Tổng số nợ Bộ Tài chính muốn xóa ước tính đến thời điểm 31/12/2017 vào khoảng 1.700 tỷ đồng.
Bộ Tài chính cũng đề nghị xóa nợ tiền thuế, tiền chậm nộp, tiền phạt đối với những trường hợp không còn khả năng thu do người nộp thuế thực tế đã giải thể (trừ trường hợp giải thể để chia tách, sáp nhập, chuyển đổi), phá sản hoặc chấm dứt hoạt động sản xuất kinh doanh, thực tế không còn hoạt động trước năm 2017.
Những đối tượng này không còn khả năng nộp ngân sách và đã được cơ quan đăng ký kinh doanh thu hồi giấy chứng nhận đăng ký kinh doanh. Số tiền ước tính lên đến hơn 24,3 nghìn tỷ đồng; trong đó của người nộp thuế là doanh nghiệp, tổ chức hơn 22,2 nghìn tỷ đồng, còn của hộ - cá nhân kinh doanh là hơn 2 nghìn tỷ đồng.
Chuyên gia kinh tế Đinh Trọng Thịnh cho rằng, nợ thuế có nhiều lý do như người nộp thuế thực sự gặp khó khăn, hay do doanh nghiệp gặp khó khăn rồi xin phá sản, hoặc có những khoản cơ quan thuế cảm thấy không thể thu được do xác định chủ thể rất khó khăn, nếu có thu được cũng không đáng bao nhiêu nên khoản nợ bị treo hết năm này tới năm khác.
Bởi vậy, với những khoản trên, nếu không xóa mà treo thì cũng khó thu được, có khi chi phí thu được còn cao hơn số nợ. Tất nhiên, việc xóa phải xem xét hợp lý, không thể xóa một cách ào ạt, cần phân loại rõ ràng.
Tuy nhiên, nhiều chuyên gia kinh tế cũng cho rằng việc xóa nợ thuế có thể tạo ra những tiền lệ xấu. Do vậy, thay vì đề xuất xóa nợ thuế thì Bộ Tài chính cần quản lý thuế chặt chẽ hơn.