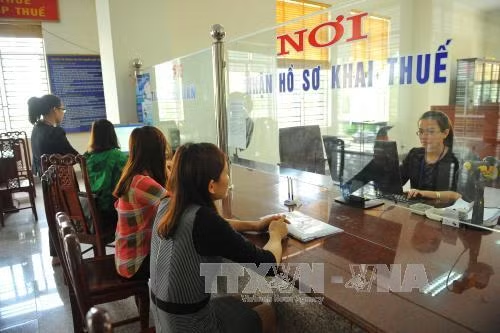
 Nộp hồ sơ quyết toán thuế tại Cục thuế tỉnh Ninh Bình. Ảnh: Minh Đức/TTXVN |
Việc xóa nợ đối với cá nhân, Bộ Tài chính cho hay Điều 65 Luật Quản lý thuế quy định 3 trường hợp được xoá nợ tiền thuế, tiền phạt; trong đó có quy định “cá nhân được pháp luật coi là đã chết, mất tích, mất năng lực hành vi dân sự mà không có tài sản để nộp tiền thuế, tiền chậm nộp, tiền phạt còn nợ”. Nhưng thực tế triển khai thực hiện xoá nợ thuế đối với cá nhân đã chết, mất tích, mất năng lực hành vi dân sự mà không có tài sản để nộp tiền thuế gặp khó khăn vướng mắc.
Lý giải về vấn đề này Bộ Tài chính cho biết, hiện không có cơ quan nhà nước nào chịu trách nhiệm về việc xác nhận cá nhân chết còn tài sản hay không. Mặt khác, khi cá nhân còn nợ thuế đã chết, nếu còn tài sản thì tài sản này còn thuộc quyền sử dụng của gia đình họ, cơ quan thuế không thể thực hiện kê biên, bán đấu giá tài sản sử dụng chung này để thu hồi tiền thuế nợ được, nếu thực hiện sẽ gây phản cảm trong dư luận xã hội. Trong khi đó, Điều 65 Luật Quản lý thuế chỉ cho phép xóa nợ đối với cá nhân, không có quy định xóa nợ cho chủ doanh nghiệp tư nhân đã chết.
Vì thế, theo Bộ Tài chính cần sửa đổi quy định về xoá nợ tiền thuế, tiền chậm nộp, tiền phạt đối với người nợ thuế đã chết, mất tích, mất năng lực hành vi dân sự (tại khoản 2 Điều 65 Luật Quản lý thuế) là thêm chữ “bao gồm cả chủ doanh nghiệp tư nhân”.
Giải pháp này, theo Bộ Tài chính, “phù hợp với văn bản pháp luật có liên quan, không gây phản cảm trong dư luận xã hội, thể hiện tính nhân đạo của pháp luật”.
Về xóa nợ đối với khoản nợ quá 10 năm, theo quy định của Luật Quản lý thuế, thì đối với trường hơp này và cơ quan quản lý thuế đã áp dụng tất cả các biện pháp cưỡng chế thì được xóa nợ thuế.
Tuy nhiên đến thời điểm hiện tại thì chưa có trường hợp nào đủ điều kiện được xóa nợ thuế do thực tế triển khai thực hiện, có những khoản nợ thuế trên 10 năm nhưng không thể xóa được do không đáp ứng được điều kiện đã “áp dụng tất cả các biện pháp cưỡng chế”. Bởi vì doanh nghiệp đã được Sở Kế hoạch và Đầu tư cho phép giải thể và bị thu hồi giấy chứng nhận đăng ký kinh doanh trước khi cơ quan thuế thực hiện các biện pháp cưỡng chế; không thực hiện được biện pháp cưỡng chế kê biên tài sản do tài sản bị cưỡng chế là nhà ở, đồ dùng sinh hoạt thiết yếu cho đối tượng bị cưỡng chế và gia đình họ.
Đối với người nộp thuế là tổ chức thì không thể áp dụng biện pháp cưỡng chế khấu trừ một phần tiền lương hoặc thu nhập; hoặc nhiều trường hợp doanh nghiệp bỏ trốn khỏi địa chỉ hoặc tự ý ngừng kinh doanh mà cơ quan thuế phát hiện có thông báo về việc việc hết giá trị sử dụng của các hóa đơn của các doanh nghiệp này... đồng thời, quy định thời hạn 10 năm mới được xoá nợ thuế áp dụng đối với các trường hợp này là quá dài (kinh nghiệm các nước thường áp dụng trong khoảng thời gian từ 2 đến 7 năm).
Vì thế, Bộ Tài chính đề nghị sửa theo hướng quy định thời hạn là 5 năm. Và thêm quy định: “Trong 2 năm tiếp theo kể từ ngày thực hiện xóa nợ, người sáng lập doanh nghiệp, người đại diện theo pháp luật không được thành lập doanh nghiệp mới, trừ trường hợp người nộp thuế thực hiện nộp đủ số tiền thuế theo quyết định xóa nợ vào ngân sách nhà nước.”
Xóa nợ đối với khoản nợ không còn đối tượng để thu, Theo Bộ Tài chính Luật Quản lý thuế chưa có quy định với trường hợp này.
Bộ Tài chính cho biết, từ 1/7/2007 đến 31/12/2012, nền kinh tế trong nước liên tục gặp nhiều khó khăn, thách thức trong bối cảnh kinh tế thế giới diễn biến phức tạp, áp lực lạm phát và bất ổn kinh tế vĩ mô lớn; thị trường tiền tệ chưa thực sự ổn định, nợ xấu có xu hướng gia tăng; sản xuất kinh doanh gặp nhiều khó khăn; thị trường bất động sản trầm lắng cùng với thiên tai, hoả hoạn, tai nạn liên tiếp xảy ra đã ảnh hưởng nhiều đến sản xuất kinh doanh và đời sống nhân dân.
Do đó, nhiều người nộp thuế kinh doanh thua lỗ. Khi gặp khó khăn, kinh doanh thua lỗ hoặc bị điều tra... nhiều người nộp thuế không thực hiện theo đúng trình tự, thủ tục tạm ngừng kinh doanh, ngừng kinh doanh, giải thể.
Số nợ thuế đã phát sinh từ trước thời điểm ngừng kinh doanh (mặc dù đã áp dụng biện pháp cưỡng chế nhưng chưa thu hồi được) liên tục tăng thêm do phát sinh tiền chậm nộp thuế trong khi người nộp thuế không có nguồn, khả năng trả nợ do đã ngừng kinh doanh, giải thể.
Để giải quyết vấn đề, Bộ Tài chính cho rằng cần bổ sung vào Điều 65 Luật Quản lý thuế thêm trường hợp được xóa nợ thuế là “Các khoản nợ tiền thuế, tiền chậm nộp, tiền phạt không còn đối tượng để thu và các khoản nợ tiền thuế, tiền chậm nộp, tiền phạt này đã quá năm năm, kể từ ngày hết thời hạn nộp thuế” thì thuộc trường hợp được xóa nợ”.
Việc này, theo Bộ Tài chính là sẽ góp phần “giảm số nợ ảo mà thực tế không thể thu hồi được”.
Cũng theo dự thảo tờ trình, trong số nợ thuế còn có một phần không nhỏ là tiền phạt chậm nộp của các doanh nghiệp nhà nước đã cổ phần hóa, do khi bàn giao tài chính giữa doanh nghiệp nhà nước cho công ty cổ phần thì chỉ bàn giao tiền thuế nợ mà không bàn giao tiền chậm nộp phát sinh tương ứng.
Do vậy, để góp phần giảm nợ cho ngân sách nhà nước, giảm nguồn lực, chi phí theo dõi nợ thuế thì cần bổ sung quy định là không tính (phí) chậm nộp trên số tiền thuế phát sinh của doanh nghiệp nhà nước đã bàn giao cho công ty cổ phần khi thực hiện chuyển đổi cổ phần hóa trước ngày 1/7/2007.
Dự thảo cũng đề xuất xóa nợ với nhóm các doanh nghiệp được hình thành trực thuộc quản lý của các tổ chức chính trị, tổ chức chính trị - xã hội như Liên minh hợp tác xã, tỉnh ủy, thành đoàn, tỉnh đoàn... đã được đơn vị chủ quản ra quyết định giải thể nhưng còn nợ thuế, tiền phạt mà cơ quan chức năng không còn có thông tin về các doanh nghiệp này.