Hoàn thiện thể chế tài chính - ngân sách
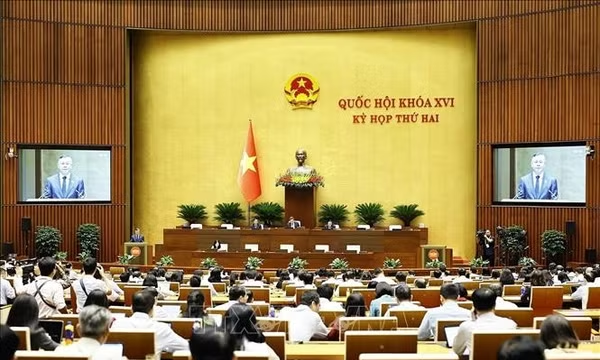
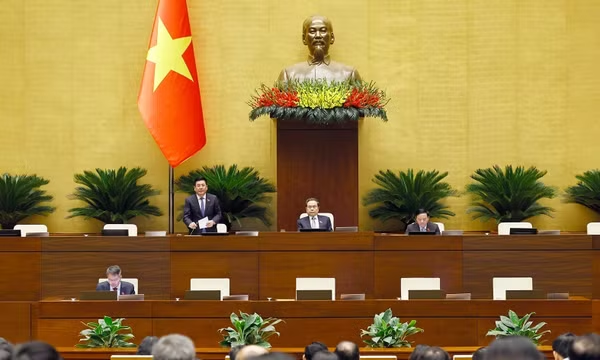
Trình bày Tờ trình của Chính phủ về dự án Luật Ngân sách nhà nước (hợp nhất), Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, việc xây dựng dự án Luật là cần thiết nhằm thể chế hóa chủ trương của Đảng về hoàn thiện thể chế tài chính - ngân sách, nâng cao hiệu quả phân bổ, quản lý, sử dụng nguồn lực công và tháo gỡ vướng mắc trong đầu tư công.
Dự thảo Luật được xây dựng trên kết cấu, bố cục của Luật Ngân sách nhà nước năm 2025; các nội dung của Luật Đầu tư công được giản lược, lồng ghép và đưa vào các chương, điều, khoản tương ứng; nội dung đặc thù về chương trình, nhiệm vụ, dự án đầu tư công được quy định tại chương riêng; các nội dung mang tính kỹ thuật được giao Chính phủ quy định chi tiết. Dự thảo Luật gồm 10 chương, 103 điều.
Về các nội dung sửa đổi, hoàn thiện, dự thảo Luật sửa đổi, bổ sung quy định về: áp dụng pháp luật đối với quản lý, sử dụng vốn nhà nước đầu tư tại doanh nghiệp; các khái niệm về chi đầu tư phát triển, dự phòng ngân sách, kết dư ngân sách, chương trình mục tiêu quốc gia, vốn đầu tư công; các quy định về nguồn thu của ngân sách trung ương, ngân sách địa phương; sử dụng bội chi ngân sách địa phương cho đầu tư; quy định về sử dụng dự phòng cho các dự án ngoài danh mục và mức chi đầu tư công 5 năm; xây dựng Chương riêng về kế hoạch tài chính 5 năm, trong đó tích hợp nội dung kế hoạch đầu tư công 5 năm thành danh mục, mức chi đầu tư công 5 năm, lồng ghép trong kế hoạch tài chính 5 năm, gắn đầu tư công với khả năng cân đối nguồn lực, quản lý rủi ro tài khóa và đánh giá hiệu quả kinh tế - xã hội. Cùng với đó là tích hợp kế hoạch đầu tư công hằng năm vào dự toán chi đầu tư công hằng năm để thống nhất quản lý từ khâu lập, phân bổ, giao, chấp hành, quyết toán, công khai và giám sát ngân sách nhà nước; quy định cụ thể đối tượng chi đầu tư phát triển, làm rõ đối tượng chi đầu tư công và đối tượng chi đầu tư phát triển khác...
Về nội dung bổ sung mới, dự thảo Luật bổ sung một số khái niệm về kế hoạch tài chính 5 năm, nhiệm vụ đầu tư công, nhiệm vụ chuẩn bị đầu tư; bổ sung quy định về đánh giá hiệu quả đầu tư công; bổ sung nhiệm vụ, quyền hạn của Chính phủ trong xây dựng, trình Ủy ban Thường vụ Quốc hội ban hành Nghị quyết về Quy chế thẩm tra, quyết định kế hoạch tài chính 5 năm quốc gia, dự toán ngân sách nhà nước, phương án phân bổ ngân sách trung ương và phê chuẩn quyết toán ngân sách nhà nước hằng năm...
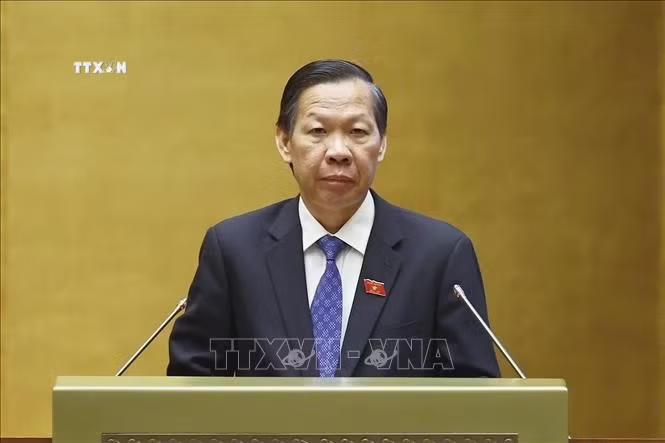
Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội Phan Văn Mãi cho biết, cơ quan thẩm tra thống nhất về sự cần thiết ban hành Luật Ngân sách nhà nước (hợp nhất), nhất trí với nhiều nội dung tiếp thu, chỉnh lý và giải trình của cơ quan soạn thảo.
Ủy ban cho rằng, dự án Luật đã có bước đẩy mạnh phân cấp, phân quyền, phân định thẩm quyền trong quản lý ngân sách Nhà nước và đầu tư công, trong đó có việc tăng cường giao Chính phủ quy định chi tiết một số nội dung và phân cấp thẩm quyền cho chính quyền địa phương. Ủy ban Kinh tế và Tài chính và ý kiến tham gia thẩm tra của các cơ quan đề nghị cơ quan soạn thảo rà soát các quy định về nhiệm vụ, quyền hạn của cơ quan nhà nước trong dự thảo Luật để bảo đảm tính thống nhất, tránh trùng lặp với Hiến pháp và các luật có liên quan; bảo đảm tính thống nhất, đồng bộ, tránh trùng lặp, bỏ sót và tạo thuận lợi cho việc tổ chức thực hiện.
Đa số ý kiến Ủy ban nhất trí với việc nghiên cứu quy định trong Luật các tiêu chí, trình tự, thủ tục thuộc thẩm quyền quyết định của Quốc hội đối với chương trình mục tiêu quốc gia, dự án quan trọng quốc gia; giao Chính phủ quy định chi tiết đối với dự án nhóm A, B, C nhằm bảo đảm tính chủ động, linh hoạt trong tổ chức thực hiện. Đồng thời, cơ quan thẩm tra đề nghị rà soát toàn diện các nội dung giao Chính phủ quy định chi tiết, không giao Chính phủ quy định những vấn đề thuộc chính sách cơ bản, nguyên tắc quản lý hoặc làm phát sinh, thay đổi thẩm quyền đã được quy định trong Luật.
Đẩy mạnh phân cấp, phân quyền trong lựa chọn nhà thầu, nhà đầu tư
Dự thảo Luật Đấu thầu (sửa đổi) gồm 8 chương và 59 điều; trong đó sửa đổi, bổ sung nhiều quy định nhằm bảo đảm tính khả thi, đồng bộ, thống nhất của hệ thống pháp luật về đấu thầu; nâng cao chất lượng, hiệu quả hoạt động đấu thầu; đơn giản hóa quy trình, thủ tục, rút ngắn thời gian thực hiện dự án, đẩy mạnh phân cấp, phân quyền trong hoạt động lựa chọn nhà thầu, nhà đầu tư...
Cụ thể, dự thảo bổ sung quy định về chính sách và nguyên tắc cơ bản trong hoạt động đấu thầu; làm rõ khái niệm nhà thầu bao gồm cả “nhà thầu quản lý” nhằm trao quyền chủ động cho nhà thầu trong quản lý, tổ chức thực hiện gói thầu nhưng phải bảo đảm trách nhiệm toàn diện về chất lượng, tiến độ, chi phí, hiệu quả; bổ sung, hoàn thiện cơ chế ưu tiên, ưu đãi trong hoạt động đấu thầu đối với lao động là người cao tuổi, sản phẩm công nghệ cao, công nghệ chiến lược, hàng hóa xuất xứ Việt Nam, doanh nghiệp nhỏ và vừa, các đối tượng khác theo pháp luật quản lý ngành, lĩnh vực; hoàn thiện quy định để ưu tiên tổ chức đấu thầu trong nước nhằm góp phần hỗ trợ phát triển, nâng cao năng lực của doanh nghiệp Việt Nam...
Dự thảo Luật đơn giản hóa, lược bỏ quy định và/hoặc thủ tục trung gian, không cần thiết như thủ tục sơ tuyển, mời quan tâm, kế hoạch tổng thể lựa chọn nhà thầu, phương thức hai giai đoạn...; đơn giản hóa các hình thức lựa chọn nhà thầu; hoàn thiện quy định về hành vi bị cấm trong hoạt động lựa chọn nhà thầu, nhà đầu tư.
Thống nhất với sự cần thiết sửa đổi Luật Đấu thầu, tuy nhiên Ủy ban Kinh tế và Tài chính cho rằng, Luật Đấu thầu năm 2023 đã được sửa đổi, bổ sung nhiều lần và tiếp tục được sửa đổi toàn diện theo trình tự, thủ tục rút gọn, với nhiều chính sách thay đổi lớn, phạm vi tác động rộng. Do đó, cần nhất quán tinh thần “thận trọng, chắc chắn, làm tốt từng khâu… không chạy theo số lượng”; đánh giá thực chất tác động, chi phí, lợi ích và rủi ro của các chính sách lớn; chỉ sửa đổi những vấn đề đã đủ chín, đủ rõ từ thực tiễn; bảo đảm tính ổn định, thống nhất của hệ thống pháp luật và chuẩn bị đầy đủ các điều kiện, văn bản hướng dẫn thi hành để bảo đảm Luật được triển khai thống nhất, đồng bộ ngay khi có hiệu lực thi hành.
Về các hành vi bị cấm trong hoạt động đấu thầu, cơ quan thẩm tra đề nghị rà soát, xác định rõ chủ thể, hành vi vi phạm, bảo đảm phòng ngừa và xử lý đầy đủ các hành vi thông thầu, gian lận, xung đột lợi ích, làm lộ bí mật nhà nước.
Về hình thức, phương thức lựa chọn nhà thầu, nhà đầu tư, Ủy ban Kinh tế và Tài chính đề nghị tiếp tục xác định đấu thầu rộng rãi là hình thức chủ yếu để bảo đảm cạnh tranh; quy định rõ điều kiện, giới hạn áp dụng chỉ định thầu, đặt hàng, lựa chọn nhà thầu trong trường hợp đặc biệt và chỉ định nhà đầu tư, nhất là tiêu chí về lĩnh vực chiến lược, hạn mức chỉ định thầu, tránh thu hẹp cạnh tranh.
Bổ sung 4 hình thức hỗ trợ đầu tư mới
Trong phiên họp sáng 23/10, Quốc hội nghe trình bày tờ trình và báo cáo thẩm tra dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư.
Dự thảo Luật hoàn thiện quy định về ngành, nghề và điều kiện tiếp cận thị trường đối với nhà đầu tư nước ngoài; hoàn thiện quy định về chính sách ưu đãi, hỗ trợ đầu tư nhằm đổi mới định hướng đầu tư nước ngoài, xây dựng cơ chế ưu đãi vượt trội, cạnh tranh, thúc đẩy kinh tế xanh, kinh tế số; bổ sung quy định về cơ chế đặc thù thu hút đầu tư của địa phương.
Theo đó, dự thảo Luật bổ sung 4 hình thức hỗ trợ đầu tư mới bao gồm: Hỗ trợ phát triển chuỗi cung ứng; hỗ trợ sản xuất sản phẩm công nghệ cao; hỗ trợ đầu tư tạo tài sản cố định; hỗ trợ hợp tác, liên kết giữa doanh nghiệp với các cơ sở giáo dục đại học, cơ sở giáo dục nghề nghiệp, tổ chức khoa học và công nghệ. Quy định về ưu đãi và hỗ trợ đầu tư đặc biệt được sửa đổi, bổ sung đối với 4 nội dung: Đối tượng áp dụng ưu đãi đầu tư đặc biệt; nguyên tắc áp dụng ưu đãi, hỗ trợ đầu tư đặc biệt; chính sách hỗ trợ đầu tư đặc biệt; cơ chế cho phép Chính phủ quyết định gói chính sách ưu đãi, hỗ trợ đầu tư vượt trội thuộc thẩm quyền của Chính phủ gắn với kết quả thực hiện tiêu chí, điều kiện và cam kết trong trường hợp cần khuyến khích phát triển dự án đầu tư đặc biệt quan trọng có tác động lớn đến phát triển kinh tế - xã hội.
Dự thảo Luật cũng hoàn thiện quy định về thủ tục đầu tư để tiếp tục cải thiện môi trường đầu tư kinh doanh; hoàn thiện quy định nâng cao hiệu quả công tác quản lý nhà nước đối với kinh tế có vốn đầu tư nước ngoài...
Theo báo cáo thẩm tra của Ủy ban Kinh tế và Tài chính, đa số ý kiến trong Ủy ban nhất trí với sự cần thiết sửa đổi, bổ sung Luật Đầu tư nhằm tiếp tục thể chế hóa các chủ trương, định hướng của Đảng, đồng thời tháo gỡ các rào cản, điểm nghẽn về thể chế, cơ chế, chính sách.
Cơ bản thống nhất với định hướng mở rộng tiếp cận thị trường, phù hợp với chủ trương phát triển kinh tế có vốn đầu tư nước ngoài, tuy nhiên, cơ quan thẩm tra cho rằng, cần cân nhắc kỹ quy định giao Chính phủ “xem xét, quyết định việc nới lỏng điều kiện tiếp cận thị trường” đối với các điều kiện được quy định tại luật, nghị quyết của Quốc hội, pháp lệnh, nghị quyết của Ủy ban Thường vụ Quốc hội và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên. Bên cạnh đó, việc nới lỏng điều kiện tiếp cận thị trường cần được thực hiện theo lộ trình phù hợp và trên cơ sở đánh giá đầy đủ, toàn diện tác động như yêu cầu của Nghị quyết số 10-NQ/TW về phát triển kinh tế có vốn đầu tư nước ngoài, nhất là tác động đối với các ngành, lĩnh vực nhạy cảm và yêu cầu bảo đảm quốc phòng, an ninh.
Đề xuất đánh thuế 0,2% với đất bỏ hoang
Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân tập trung, bám sát và thể chế hóa các chủ trương của Đảng về ưu đãi thuế thu nhập doanh nghiệp, thuế sử dụng đất phi nông nghiệp đối với các cơ sở giáo dục trong nước nhằm góp phần tạo đột phá phát triển giáo dục và đào tạo tại Nghị quyết số 71-NQ/TW, góp phần nâng cao sức khỏe học đường, sức khỏe cộng đồng tại Nghị quyết số 72-NQ/TW, chính sách tài chính và chính sách thuế đối với đất đai tại Nghị quyết số 21-NQ/TW.
Dự thảo Luật sửa đổi, bổ sung khoản 5 Điều 15 Luật Thuế thu nhập doanh nghiệp. Theo đó, dự thảo quy định: "Tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận được miễn thuế theo quy định của Chính phủ. Việc xác định cơ sở giáo dục công lập; cơ sở giáo dục tư thục hoạt động không vì lợi nhuận thực hiện theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp, giáo dục đại học".
Dự thảo Luật bổ sung quy định về các nội dung: miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập của doanh nghiệp, cá nhân kinh doanh từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh; trường hợp miễn thuế sử dụng đất phi nông nghiệp của cơ sở giáo dục; miễn thuế sử dụng đất phi nông nghiệp đối với người dân tộc thiểu số.
Đáng chú ý, dự thảo bổ sung quy định thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng. Cụ thể, dự thảo quy định: "Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai”.
Ủy ban Kinh tế và Tài chính cơ bản tán thành với đề xuất của Chính phủ bổ sung quy định về thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng. Tuy nhiên, theo cơ quan thẩm tra, khi đối chiếu với Luật Thuế sử dụng đất phi nông nghiệp hiện hành và dự thảo Luật Đất đai sửa đổi, quy định tại dự thảo Luật này còn mâu thuẫn, chưa thống nhất và chưa rõ căn cứ để thực hiện.
Cụ thể, luật hiện hành đã quy định áp dụng thuế suất 0,15% đối với đất chưa sử dụng theo đúng quy định, về bản chất là đất không đưa vào sử dụng, chậm đưa vào sử dụng. Nếu bổ sung như đề xuất của Chính phủ có thể dẫn đến cách hiểu cùng một diện tích đất có thể thuộc đối tượng áp dụng với hai mức thuế suất khác nhau.
Bên cạnh đó, theo cơ quan thẩm tra, cùng một diện tích đất dự án không sử dụng, chậm sử dụng vừa phải nộp tiền sử dụng đất, tiền thuê đất tăng thêm theo dự thảo Luật Đất đai (sửa đổi), vừa phải nộp thuế sử dụng đất phi nông nghiệp với thuế suất 0,2% theo dự thảo Luật này, dẫn đến trùng lặp nghĩa vụ tài chính đối với cùng một hành vi.
Do đó, Ủy ban Kinh tế và Tài chính đề nghị cơ quan chủ trì soạn thảo làm rõ mối quan hệ giữa thuế suất 0,2% với khoản tiền phải nộp theo pháp luật về đất đai, không trùng lặp nghĩa vụ tài chính nhưng không làm giảm nghĩa vụ của các trường hợp đang áp dụng thuế suất 0,15%; đánh giá tác động đối với ngân sách Nhà nước, người nộp thuế và khả năng tổ chức thực hiện.