Tiếp tục chương trình Kỳ họp thứ 9, sáng 26/5, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Thị Kim Ngân, các đại biểu Quốc hội làm việc tại hội trường nghe Tờ trình của Chính phủ và Báo cáo thẩm tra của Ủy ban Tài chính – Ngân sách của Quốc hội về dự án Luật phí, lệ phí; thảo luận về một số nội dung còn ý kiến khác nhau của dự thảo Luật kiểm toán nhà nước (sửa đổi).
* Đảm bảo minh bạch trong quản lý, sử dụng nguồn thu từ phí, lệ phí Theo Tờ trình của Chính phủ, qua 13 năm triển khai, Pháp lệnh phí và lệ phí (ban hành ngày 28/8/2001, có hiệu lực thi hành từ 01/01/2002) cơ bản đã đạt được các mục tiêu, yêu cầu đề ra. Tuy vậy, bên cạnh những kết quả đạt được, một số quy định của pháp luật phí, lệ phí đến nay không còn phù hợp với tình hình phát triển kinh tế - xã hội trong giai đoạn hiện nay. Vì vậy, cần thiết ban hành Luật phí và lệ phí để nhằm khắc phục tồn tại của pháp luật phí, lệ phí hiện hành; thể chế hóa chủ trương của Đảng và Nhà nước; đáp ứng yêu cầu về cải cách thủ tục hành chính, phù hợp với Chiến lược cải cách thuế.Với 6 chương, 23 điều, dự án Luật phí và lệ phí được xây dựng trên nguyên tắc bảo đảm tuân thủ Hiến pháp, tính thống nhất và đồng bộ của hệ thống pháp luật về thuế và quản lý ngân sách nhà nước; phù hợp với Chiến lược cải cách hệ thống thuế giai đoạn 2011-2020; thể chế hóa chủ trương đường lối của Đảng và Nhà nước về đổi mới cơ chế tài chính các đơn vị sự nghiệp công lập; tập trung, phản ánh đầy đủ, kịp thời nguồn thu từ phí, lệ phí vào ngân sách Nhà nước, đảm bảo minh bạch trong quản lý, sử dụng nguồn thu từ phí, lệ phí; tăng cường quản lý nhà nước và kỷ luật, kỷ cương tài chính; tăng cường phân cấp cho chính quyền địa phương trong việc thu, quản lý, sử dụng nguồn thu từ phí, lệ phí...Báo cáo thẩm tra của Ủy ban Tài chính – Ngân sách của Quốc hội nhất trí với sự cần thiết ban hành Luật phí và lệ phí nhằm tạo khuôn khổ pháp lý hoàn chỉnh, đồng bộ, thuận lợi trong quản lý thu, nộp và sử dụng phí và lệ phí. Đồng thời, để bảo đảm đồng bộ, toàn diện, đầy đủ của Luật phí và lệ phí, Ủy ban Tài chính – Ngân sách của Quốc hội đề nghị Chính phủ cần tiếp tục rà soát, hệ thống hóa đầy đủ các quy định của hệ thống pháp luật liên quan đến phí và lệ phí vào Dự thảo Luật phí và lệ phí.
* Bổ sung các quy định về trách nhiệm của Kiểm toán Nhà nước
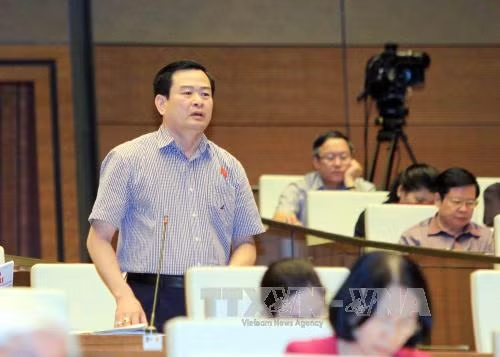 Đại biểu Quốc hội thành phố Hà Nội Nguyễn Đình Quyền phát biểu ý kiến. Ảnh: An Đăng - TTXVN |
* Đảm bảo minh bạch trong quản lý, sử dụng nguồn thu từ phí, lệ phí Theo Tờ trình của Chính phủ, qua 13 năm triển khai, Pháp lệnh phí và lệ phí (ban hành ngày 28/8/2001, có hiệu lực thi hành từ 01/01/2002) cơ bản đã đạt được các mục tiêu, yêu cầu đề ra. Tuy vậy, bên cạnh những kết quả đạt được, một số quy định của pháp luật phí, lệ phí đến nay không còn phù hợp với tình hình phát triển kinh tế - xã hội trong giai đoạn hiện nay. Vì vậy, cần thiết ban hành Luật phí và lệ phí để nhằm khắc phục tồn tại của pháp luật phí, lệ phí hiện hành; thể chế hóa chủ trương của Đảng và Nhà nước; đáp ứng yêu cầu về cải cách thủ tục hành chính, phù hợp với Chiến lược cải cách thuế.Với 6 chương, 23 điều, dự án Luật phí và lệ phí được xây dựng trên nguyên tắc bảo đảm tuân thủ Hiến pháp, tính thống nhất và đồng bộ của hệ thống pháp luật về thuế và quản lý ngân sách nhà nước; phù hợp với Chiến lược cải cách hệ thống thuế giai đoạn 2011-2020; thể chế hóa chủ trương đường lối của Đảng và Nhà nước về đổi mới cơ chế tài chính các đơn vị sự nghiệp công lập; tập trung, phản ánh đầy đủ, kịp thời nguồn thu từ phí, lệ phí vào ngân sách Nhà nước, đảm bảo minh bạch trong quản lý, sử dụng nguồn thu từ phí, lệ phí; tăng cường quản lý nhà nước và kỷ luật, kỷ cương tài chính; tăng cường phân cấp cho chính quyền địa phương trong việc thu, quản lý, sử dụng nguồn thu từ phí, lệ phí...Báo cáo thẩm tra của Ủy ban Tài chính – Ngân sách của Quốc hội nhất trí với sự cần thiết ban hành Luật phí và lệ phí nhằm tạo khuôn khổ pháp lý hoàn chỉnh, đồng bộ, thuận lợi trong quản lý thu, nộp và sử dụng phí và lệ phí. Đồng thời, để bảo đảm đồng bộ, toàn diện, đầy đủ của Luật phí và lệ phí, Ủy ban Tài chính – Ngân sách của Quốc hội đề nghị Chính phủ cần tiếp tục rà soát, hệ thống hóa đầy đủ các quy định của hệ thống pháp luật liên quan đến phí và lệ phí vào Dự thảo Luật phí và lệ phí.
* Bổ sung các quy định về trách nhiệm của Kiểm toán Nhà nước
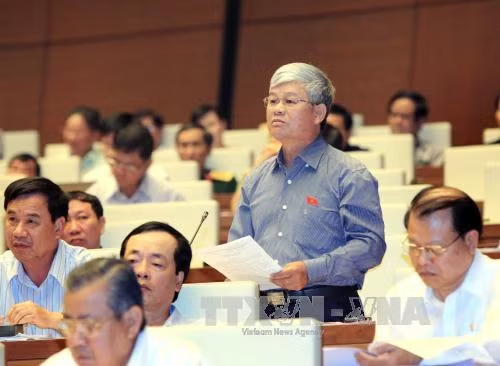 Đại biểu Quốc hội tỉnh Nam Định Nguyễn Anh Sơn phát biểu ý kiến. Ảnh: An Đăng - TTXVN |
Thảo luận về dự thảo Luật kiểm toán nhà nước (sửa đổi), các đại biểu Đỗ Văn Vẻ (Thái Bình), Nguyễn Bá Thuyền (Lâm Đồng), Lê Nam (Thanh Hóa), Nguyễn Đình Quyền (Hà Nội)… đánh giá dự thảo Luật mới chỉ xác định về quyền, nghĩa vụ của Kiểm toán Nhà nước, chứ chưa quy định rõ trách nhiệm của cơ quan này.Đại biểu Nguyễn Bá Thuyền (Lâm Đồng) kiến nghị dự thảo luật cần quy định rõ về trách nhiệm của cơ quan kiểm toán để có thể quy trách nhiệm nếu trong trường hợp kiểm toán sai.Đồng tình với quan điểm này, đại biểu Nguyễn Đình Quyền (Hà Nội) cho rằng cần quy định rõ trách nhiệm của cơ quan kiểm toán trong trường hợp cơ quan này không phát hiện được sai phạm tại đơn vị được kiểm toán nhưng sau đó cơ quan điều tra phát hiện ra sai phạm. Bên cạnh đó, dự thảo luật cần bổ sung thêm quy định mang tính nguyên tắc "hoạt động của cơ quan kiểm toán không được làm cản trở hoạt động bình thường của các cơ quan, đơn vị được kiểm toán”. Đây là nội dung đã được quy định tại Luật hoạt động giám sát của Quốc hội, Luật Thanh tra và mang tính nguyên tắc. Đại biểu Nguyễn Đình Quyền đề nghị Quốc hội cần quy định trách nhiệm bắt buộc phải chuyển cơ quan điều tra của kiểm toán trong trường hợp khi tiến hành kiểm toán phát hiện hoặc bắt buộc phải phát hiện dấu hiệu vi phạm của đơn vị được kiểm toán. Bởi, đây là thẩm quyền lớn, cần quy định chặt chẽ, nếu không rất dễ bị lạm dụng.Về giá trị pháp lý của báo cáo kiểm toán, đa số các đại biểu tán thành với dự thảo luật quy định báo cáo kiểm toán chỉ có giá trị pháp lý mang tính bắt buộc đối với đơn vị được kiểm toán phải thực hiện khi đơn vị đó có sai phạm trong quản lý, sử dụng tài chính công, tài sản công.Đại biểu Lê Nam (Thanh Hóa) đề nghị sửa cụm từ "báo cáo" thành "kết luận" kiểm toán để có đủ điều kiện có tính chất bắt buộc thực hiện và có giá trị pháp lý.Đại biểu Phùng Đức Tiến (Hà Nam) nêu quan điểm: Để bảo đảm nguyên tắc công khai minh bạch, làm rõ nghĩa hơn quy định của pháp luật, dự thảo luật cần bổ sung quy định thêm báo cáo kiểm toán của Kiểm toán Nhà nước sau khi được phát hành và công bố công khai, phải bắt buộc thực hiện đối với đơn vị được kiểm toán về các sai phạm trong việc quản lý sử dụng tài sản, tài chính công. Điều này có nghĩa là chỉ sau khi báo cáo kiểm toán của Kiểm toán Nhà nước được lập theo đúng trình tự, được phát hành chính thức và công khai theo quy định của Luật Kiểm toán nhà nước, mới có giá trị pháp lý và mới bắt buộc phải thi hành.
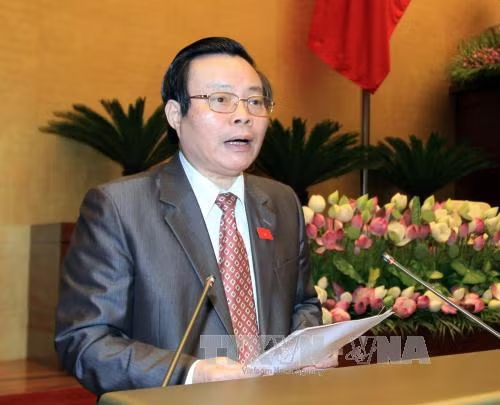 Chủ nhiệm Ủy ban tài chính, ngân sách của Quốc hội Phùng Quốc Hiển trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật kiểm toán nhà nước (sửa đổi). Ảnh: An Đăng - TTXVN |
Theo đại biểu Bùi Đức Thụ (Lai Châu), nếu không quy định giá trị pháp lý của báo cáo kiểm toán sẽ phát sinh thêm thủ tục, phát sinh thời gian phải chờ đợi các cơ quan quản lý nhà nước theo từng lĩnh vực xem xét, thừa nhận mới có giá trị thi hành. Điều này sẽ làm chậm lại quá trình thực thi, khắc phục các sai phạm. Để bảo đảm kỷ luật tài chính nghiêm minh cần giữ nguyên quy định của dự thảo luật...Trái với quan điểm trên, đại biểu Nguyễn Văn Phúc (Hà Tĩnh) cho rằng, báo cáo của Kiểm toán Nhà nước chỉ mang chức năng đánh giá, xác nhận kết luận kiến nghị, không mang giá trị bắt buộc phải thực hiện. Báo cáo này chỉ có giá trị bắt buộc thực hiện khi cơ quan quản lý có thẩm quyền cấp trên của đơn vị kiểm toán có kết luận. Các đơn vị được kiểm toán có nhiệm vụ phải trả lời kiểm toán nhà nước và các cơ quan quản lý nhà nước cấp trên và khi cơ quan quản lý nhà nước cấp trên có ý kiến thì bắt buộc phải thực hiện.
* Chưa thống nhất về nhiệm kỳ của Tổng Kiểm toán Nhà nước
Liên quan đến nhiệm kỳ của Tổng Kiểm toán Nhà nước, các đại biểu Vương Đình Huệ (Bình Định), Đỗ Văn Vẻ (Thái Bình), Bùi Đức Thụ (Lai Châu) thể hiện sự nhất trí với dự thảo luật quy định giữ nguyên nhiệm kỳ của Tổng Kiểm toán Nhà nước là 7 năm và không quá 2 nhiệm kỳ liên tục.Đại biểu Vương Đình Huệ phân tích: quy định như vậy nhằm bảo đảm tính đặc thù của Kiểm toán Nhà nước, phù hợp với trách nhiệm trong kiểm toán quyết toán ngân sách nhà nước và thông lệ quốc tế. Kiểm toán Nhà nước là cơ quan đặc thù, mang tính độc lập, do Quốc hội lập ra nhưng Kiểm toán Nhà nước không phải cơ quan thuộc Quốc hội. Để bảo đảm tính ổn định, hầu hết các nước quy định nhiệm kỳ của Tổng Kiểm toán không theo nhiệm kỳ của Quốc hội…Không đồng tình với quan điểm trên, đại biểu Nguyễn Anh Sơn phản biện: nhiệm kỳ của Tổng Kiểm toán Nhà nước chỉ nên là 5 năm để thống nhất với các vị trí khác trong bộ máy nhà nước và phù hợp với từng giai đoạn phát triển. Kiểm toán Nhà nước là cơ quan có tổ chức bộ máy vận hành các công việc, không thể nói rằng nếu Tổng Kiểm toán nghỉ thì cơ quan, bộ máy đó sẽ bị ngưng trệ. Bên cạnh đó, thể chế chính trị Việt Nam hoàn toàn khác với nhiều quốc gia khác. Ở một số nước, Tổng Kiểm toán có vị trí độc lập để tránh tình trạng Thủ tướng hoặc Tổng thống nước đó vì một lý do nào đó tuyên bố giải tán Quốc hội, Tổng Kiểm toán vẫn tồn tại để thực hiện chức năng nhiệm vụ của mình. Câu chuyện này không có ở Việt Nam. Đây cũng là ý kiến của các đại biểu Thân Đức Nam (Đà Nẵng), Đặng Đình Luyến (Khánh Hòa)…Xung quanh quy định về thời hạn kiểm toán, đa số ý kiến tán thành với báo cáo giải trình tiếp thu, chỉnh lý dự thảo luật quy định thời hạn kiểm toán là 60 ngày, trường hợp cần thiết cho phép Tổng Kiểm toán Nhà nước được quyền gia hạn một lần nhưng không quá 30 ngày; riêng đối với cuộc kiểm toán để đánh giá tính kinh tế, hiệu lực và hiệu quả có quy mô toàn quốc, giao cho Tổng Kiểm toán Nhà nước quyết định cho phù hợp.Đại biểu Bùi Đức Thụ (Lai Châu) nhận định: những cuộc kiểm toán để đánh giá tính kinh tế, hiệu lực và hiệu quả có quy mô toàn quốc cần thực hiện trong nhiều năm, ở nhiều bộ, ngành, địa phương để đánh giá hiệu lực, hiệu quả, tính kinh tế vì vậy không thể quy định thời hạn. Hơn nữa, theo thông lệ quốc tế, kiểm toán nhà nước của nhiều nước cũng đều không quy định thời hạn về nội dung này.Đại biểu Đặng Đình Luyến (Khánh Hòa) lại đề xuất Quốc hội nên quy định rõ thời hạn đối với cuộc kiểm toán để đánh giá tính kinh tế, hiệu lực và hiệu quả có quy mô toàn quốc ngay trong dự thảo luật, không nên để Tổng Kiểm toán Nhà nước quyết định bởi đây là vấn đề quan trọng. Theo đại biểu, việc kiểm toán về nội dung này có thể quy định từ 90 đến 120 ngày, trong trường hợp phức tạp có thể kéo dài thêm 45 ngày.Cũng trong phiên họp buổi sáng, các đại biểu Quốc hội đã tập trung thảo luận về phạm vi điều chỉnh và mục đích hoạt động của Kiểm toán Nhà nước; về đơn vị được kiểm toán; về trách nhiệm của các cơ quan, tổ chức, cá nhân đối với hoạt động Kiểm toán Nhà nước…
Phúc Hằng (TTXVN)