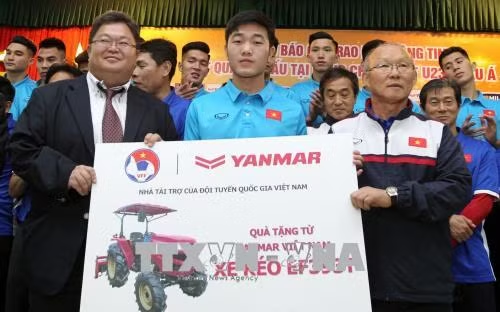
 Các nhà tài trợ trao thưởng cho đội U23 Việt Nam. Ảnh: Quốc Khánh/TTXVN |
Ngày 20/3, tại cuộc họp báo chuyên đề thông tin về quyết toán thuế thu nhập doanh nghiệp và thu nhập cá nhân, ông Nguyễn Văn Phụng, Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn (Tổng cục Thuế) cho biết về việc xác định nghĩa vụ thuế của cầu thủ U23 Việt Nam thì trong số những đơn vị hứa tặng thưởng đội tuyển U23 Việt Nam, có cá nhận, doanh nghiệp đã tặng, có người chưa nên cơ quan thuế đang phải thẩm định từng trường hợp. Theo ông Nguyễn Văn Phụng, với những khoản cầu thủ đội tuyển U23 Việt Nam được Nhà nước khen thưởng theo chế độ, có quyết định đi kèm thì sẽ được miễn thuế thu nhập cá nhân. Với trường hợp người hâm mộ, doanh nghiệp, đơn vị tặng thưởng cho cá nhân, đội tuyển thì ông Phụng cho rằng, đây không thể gọi là “thưởng” mà đúng hơn là “quà tặng.” Tuy nhiên, theo ông, có doanh nghiệp, cá nhân tặng quà từng cầu thủ, có nơi lại tặng quà cả đội nên việc xác định nghĩa vụ thuế theo lãnh đạo ngành thuế là tùy từng cầu thủ sẽ có sự khác nhau. Theo Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn, cơ quan chức năng sẽ phải thẩm định theo nguyên tắc cụ thể, mỗi cầu thủ nhận của người hâm mộ bao nhiêu tiền, đội tuyển chia cho mỗi cá nhân bao nhiêu để từ đó xác định nghĩa vụ thuế.
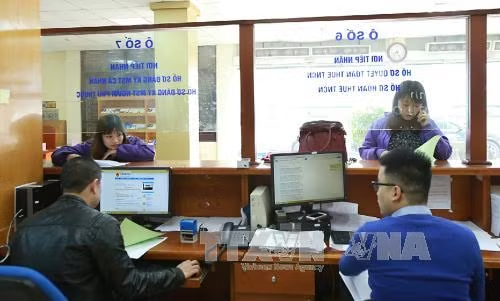 Thực hiện quyết toán thuế thu nhập cá nhân tại bộ phận “một cửa” - Cục Thuế Hà Nội. Ảnh: Hoàng Hùng/TTXVN |
Về nghĩa vụ thuế của các lái xe cho Uber, Grab liệu có được giảm trừ gia cảnh như các đối tượng khác hay không, ông Nguyễn Văn Phụng cho biết người lái xe Uber, Grab tham gia hợp đồng kinh doanh vận tải bằng phương tiện của họ. Từ năm 2015, theo Thông tư 96/2015/TT-BTC hướng dẫn về thuế thu nhập doanh nghiệp tại Nghị định 12/2015/NĐ-CP đã cho phép hoạt động kinh doanh cá nhân tách khỏi tiền lương, công không phải quyết toán thuế cuối năm khi đã được thanh toán thuế theo mức khoán. Nội dung này áp dụng cho cá nhân kinh doanh kể cả Uber, Grab, do vậy lái xe Uber, Grab khi đã nộp thuế thu nhập cá nhân, thuế giá trị gia tăng thì không phải quyết toán thuế nữa. “Người vừa có lương, công ngoài giờ mà tranh thủ làm vài cuốc đi Grab hay Uber thì phần thêm này không phải quyết toán thuế nữa”, ông Nguyễn Văn Phụng cho biết thêm. Tại buổi họp báo, ông Nguyễn Văn Phụng cũng cho biết, cá nhân phải có trách nhiệm kê khai quyết toán thuế nếu có số thuế phải nộp thêm hoặc nộp thừa và có đề nghị hoàn thuế. Theo đại diện ngành thuế, cá nhân cư trú có thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ thuế vào kỳ khai thuế tiếp theo. Việc quyết toán thuế thu nhập cá nhân cũng loại trừ với trường hợp cá nhân có số thuế phải nộp nhỏ hơn số thuế đã tạm nộp mà không có yêu cầu hoàn thuế hoặc bù trừ thuế vào kỳ sau. Bên cạnh đó đối tượng khác không phải quyết toán thuế là cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một đơn vị mà có thêm thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng. Người này đã được đơn vị trả thu nhập khấu trừ thuế tại nguồn theo tỷ lệ 10%. Cá nhân nếu không có yêu cầu thì không phải quyết toán thuế đối với phần thu nhập này. Về hình thức quyết toán thuế, đại diện ngành thuế cho hay, cá nhân có thể ủy quyền quyết toán thuế qua tổ chức trả thu nhập hoặc trực tiếp quyết toán thuế. Một trong những trường hợp được uỷ quyền là cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một tổ chức trả thu nhập và thực tế đang làm việc tại đó vào thời điểm uỷ quyền quyết toán thuế. Tuy nhiên, cá nhân quyết toán thuế trực tiếp với cơ quan thuế nếu những người này chỉ có thu nhập vãng lai đã khấu trừ thuế theo tỷ lệ 10% (kể cả trường hợp có thu nhập vãng lai duy nhất tại một nơi). Ngoài ra, cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một đơn vị đồng thời có thu nhập vãng lai chưa khấu trừ thuế (bao gồm trường hợp chưa đến mức khấu trừ và đã đến mức khấu trừ nhưng không khấu trừ) thì cá nhân không ủy quyền quyết toán thuế. Theo quy định, tổ chức trả thu nhập và cá nhân thuộc diện khai quyết toán thuế nộp hồ sơ quyết toán thuế chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm Dương lịch (31/3). Tuy nhiên, do năm nay ngày 31/3 rơi vào thứ Bảy nên lãnh đạo Tổng cục Thuế cho biết, thời hạn quyết toán sẽ được tính đến 2/4. Nếu chậm nộp quyết toán, việc xử phạt chỉ được áp dụng đối với những hồ sơ quyết toán có phát sinh số thuế phải nộp thêm. Những hồ sơ phát sinh số thuế được hoàn sẽ không bị phạt chậm nộp hồ sơ. Ông Nguyễn Văn Phụng cũng khuyến cáo người dân có mã số thuế phải giữ chặt không nên để lộ ra vì thực tế có nhiều cá nhân để lộ mã số thuế nên bị doanh nghiệp lợi dụng, bịa ra các chứng từ để trả tiền công, tiền lương lời đưa vào bảng kê khai chi phí của doanh nghiệp. Từ đó dẫn đến thực trạng một số người bị truy thu thuế oan. “Ngành thuế sẽ tiếp nhận thông tin từ cá nhân phản ánh, triệu hồi doanh nghiệp nếu có phản ánh và xử lý hành vi gian lận”, Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn Nguyễn Văn Phụng nói.