Thị trường lãi suất ngân hàng tiếp tục có sự phân hóa rõ nét trong tuần qua, cả ở chiều huy động và cho vay, khi các ngân hàng có những diễn biến khác nhau về mặt bằng lãi suất.
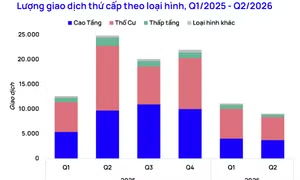
Từ đầu năm đến nay, thị trường bất động sản thứ cấp Hà Nội ghi nhận giao dịch chậm lại so với giai đoạn 2025. Trong bối cảnh lãi suất duy trì ở mức cao, hoạt động giải phóng mặt bằng diễn ra trên diện rộng, nhà đầu tư trở nên thận trọng hơn, trong khi lực cầu mua để ở đóng vai trò là lực đỡ chủ đạo trên thị trường.
Tuần giao dịch từ 20 - 26/7/2026 chứng kiến những biến động của thị trường kim loại quý khi giá vàng miếng SJC và vàng nhẫn 9999 rung lắc với biên độ lớn. Lực bán tháo cục bộ cùng những lo ngại về rủi ro pháp lý đã làm bộc lộ điểm yếu thanh khoản của các doanh nghiệp kinh doanh vàng. Giữa bối cảnh bất định, dòng tiền nhàn rỗi đang cho thấy xu hướng dịch chuyển rõ nét sang kênh tiết kiệm ngân hàng nhằm tìm kiếm bến đỗ an toàn, bảo toàn tài sản.
Làn sóng phát hành trái phiếu của các ngân hàng đang tăng tốc với mặt bằng lãi suất liên tục được nâng lên, nhiều đợt chào bán đã tiến sát ngưỡng 10%/năm.
Thay vì tăng lãi suất niêm yết, nhiều ngân hàng đang đẩy mạnh các chương trình ưu đãi để cạnh tranh hút tiền gửi. Diễn biến này diễn ra trong bối cảnh tín dụng tiếp tục tăng nhanh hơn huy động vốn.
Thị trường vàng tuần qua (8/6 - 14/6) ghi nhận cú đảo chiều mạnh khi giá vàng miếng SJC từ đà giảm sâu bất ngờ phục hồi. Biến động giá khiến chênh lệch mua - bán liên tục điều chỉnh, trong khi dòng tiền phân hóa rõ nét giữa nhóm chọn gửi tiết kiệm lãi suất 7%/năm và nhóm tranh thủ bắt đáy trước những thay đổi lớn về chính sách quản lý thị trường vàng.
Tháng 5/2026 chứng kiến làn sóng tăng lãi suất huy động tại nhiều ngân hàng thương mại khi thanh khoản hệ thống chịu áp lực lớn từ dòng tiền dịch chuyển sang vàng, ngoại tệ và bất động sản. Cuộc đua lãi suất phản ánh những thách thức mới đối với điều hành chính sách tiền tệ và tăng trưởng tín dụng.
Việc Ngân hàng Nhà nước Việt Nam điều chỉnh cách tính tỷ lệ dư nợ cho vay trên tổng huy động (LDR) đang tạo ra những tác động đáng chú ý đối với thanh khoản hệ thống ngân hàng. Quy định mới cho phép tính một phần tiền gửi có kỳ hạn của Kho bạc Nhà nước vào nguồn vốn huy động không chỉ giúp “nới room” tín dụng, mà còn được kỳ vọng sẽ làm dịu áp lực lãi suất trong bối cảnh chênh lệch giữa tăng trưởng tín dụng và huy động vẫn hiện hữu.
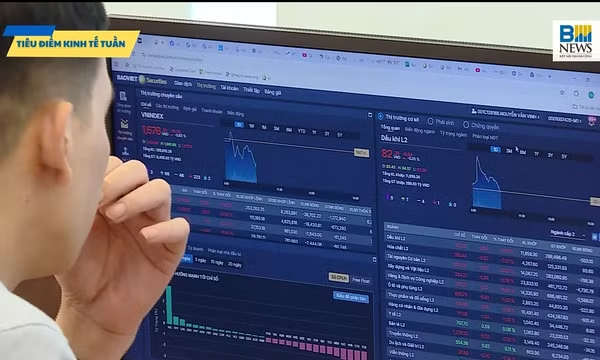
Thị trường chứng khoán Việt Nam có tuần giao dịch với tâm lý tích cực của giới đầu tư khi VN-Index chính thức vượt mốc 1.900 điểm và lập đỉnh lịch sử, thậm chí có thời điểm, chỉ số vượt trên 1.920 điểm. Động lực chính đến từ kỳ vọng căng thẳng Mỹ - Iran hạ nhiệt, giúp giá dầu giảm mạnh và áp lực lạm phát dịu bớt, qua đó cải thiện tâm lý trên các thị trường tài chính toàn cầu.
Thị trường bất động sản TP Hồ Chí Minh đang chịu tác động mạnh từ đà tăng lãi suất vay mua nhà, buộc doanh nghiệp điều chỉnh chính sách bán hàng để kích cầu. Diễn biến này không chỉ ảnh hưởng đến khả năng chi trả của người mua mà còn thúc đẩy quá trình “thanh lọc” thị trường theo hướng thận trọng và bền vững hơn.
Hiện tại lãi suất cao nhất đang áp dụng tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam (VIB) là 6,5%/năm, áp dụng đối với kỳ hạn gửi 1 năm. Trong khi đó, kỳ hạn dài hơn được áp dụng với mức kém ưu đãi hơn.
Lãi suất huy động tại một số ngân hàng vừa có thêm diễn biến mới, trong khi thị trường liên ngân hàng chứng kiến biến động mạnh với lãi suất qua đêm có lúc vọt lên 17%.
Ngay trong tháng đầu năm 2026, tâm điểm chú ý của giới đầu tư là biến số lãi suất cho vay mua bất động sản nhảy vọt lên tới mức 14% ở 1 số ngân hàng - yếu tố đã được dự báo từ trước.
Thị trường tiền gửi ngân hàng tiếp tục ghi nhận những điều chỉnh đáng chú ý ngay đầu tháng 2/2026, khi Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank) bất ngờ đảo chiều chính sách lãi suất.
Việc Fed giảm lãi suất quỹ liên bang xuống thêm 0,25 điểm phần trăm khiến thị trường kỳ vọng chi phí vay sẽ giảm theo. Các chuyên gia cảnh báo lãi vay thế chấp hay thẻ tín dụng tại Mỹ khó hạ nhanh.
Sự suy yếu nhanh chóng của USD đang khiến các tập đoàn xuất khẩu khốn đốn và buộc ngân hàng trung ương nhiều nước phải tính lại chiến lược. Điều gì đang thực sự diễn ra?