Về đối tượng không chịu thuế giá trị gia tăng, điểm a khoản 1 Điều 1 Luật số 149/2025/QH15 sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng đã sửa đổi, bổ sung khoản 1 Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15 như sau:
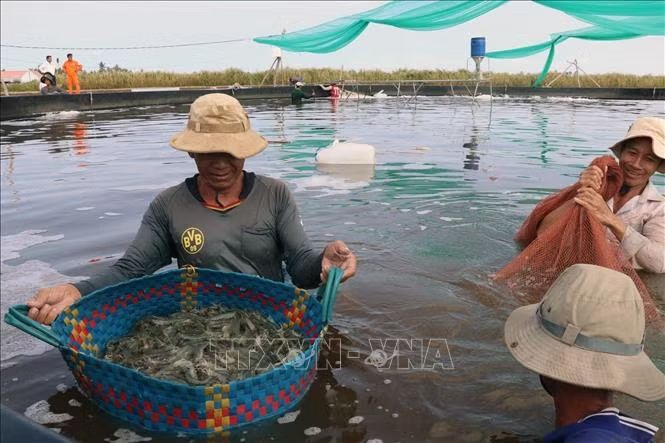
"Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào".
Để phù hợp với quy định tại Luật sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng, Nghị định số 359/2025/NĐ-CP đã bổ sung khoản 1b sau khoản 1 Điều 4 (đối tượng không chịu thuế) của Nghị định số 181/2025/NĐ-CP cụ thể như sau:
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Trong đó, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác ở khâu kinh doanh thương mại thì không phải kê khai, tính nộp thuế giá trị gia tăng.
Trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho các đối tượng như hộ, cá nhân sản xuất, kinh doanh và các tổ chức, cá nhân khác thì phải tính thuế giá trị gia tăng theo mức thuế suất 5% quy định tại Nghị định này.
Hộ, cá nhân sản xuất, kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã và tổ chức kinh tế khác nộp thuế giá trị gia tăng theo phương pháp tính trực tiếp khi bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường ở khâu kinh doanh thương mại thì tính thuế giá trị gia tăng phải nộp theo doanh thu bằng 1% (tỷ lệ %) nhân với doanh thu.
Nghị định 359/2025/NĐ-CP cũng bãi bỏ khoản 3 Điều 37 và khoản 3 Điều 39 của Nghị định số 181/2025/NĐ-CP.
Theo khoản 3 Điều 37 Nghị định số 181/2025/NĐ-CP, người bán đã kê khai, nộp thuế giá trị gia tăng theo quy định đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn thuế được xác định như sau:
Tại thời điểm cơ sở kinh doanh nộp hồ sơ hoàn thuế, người bán đã nộp hồ sơ khai thuế giá trị gia tăng theo quy định và không còn nợ tiền thuế giá trị gia tăng của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế của cơ sở kinh doanh đề nghị hoàn thuế.
Cơ quan quản lý thuế tại thời điểm cơ sở kinh doanh nộp hồ sơ hoàn thuế trên cơ sở kết quả xử lý của hệ thống công nghệ thông tin tự động để xác định người bán đã kê khai, nộp thuế giá trị gia tăng theo quy định.
Trường hợp xác định người bán chưa nộp đầy đủ hồ sơ khai thuế giá trị gia tăng của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế của cơ sở kinh doanh (bao gồm cả trường hợp chưa đến thời hạn nộp hồ sơ khai thuế) hoặc còn nợ tiền thuế giá trị gia tăng của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế thì cơ sở kinh doanh không được hoàn thuế đối với các hóa đơn tương ứng với kỳ tính thuế người bán chưa nộp đầy đủ hồ sơ khai thuế giá trị gia tăng hoặc còn nợ tiền thuế giá trị gia tăng.
Theo khoản 3 Điều 39 của Nghị định số 181/2025/NĐ-CP, quy định tại khoản 3 Điều 37 Nghị định này áp dụng cho kỳ tính thuế từ tháng 7/2025 hoặc quý 3/2025.
Nghị định số 359/2025/NĐ-CP có hiệu lực thi hành từ ngày 1/1/2026.
Cơ sở kinh doanh thuộc trường hợp hoàn thuế quy định tại Điều 15 Luật Thuế giá trị gia tăng đã nộp hồ sơ hoàn thuế giá trị gia tăng và đã được cơ quan quản lý thuế tiếp nhận trước ngày 1/1/2026 nhưng cơ quan quản lý thuế chưa ban hành Quyết định hoàn thuế hoặc Quyết định hoàn thuế kiêm bù trừ thu ngân sách nhà nước thì không phải đáp ứng điều kiện người bán đã kê khai, nộp thuế giá trị gia tăng theo quy định đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn thuế.